综合
zhihu.com/question/2099444454088078280
01
当地时间10月28日美股盘后
谷歌母公司Alphabet发布了截至9月30日的2026年第三季度财报。
财报显示,Alphabet第三季度实现营收1275.77亿美元,同比增长25%,低于市场预期的1282亿美元;
非美国通用会计准则下(Non-GAAP)净利润为261.70亿美元,同比下降34%;
摊薄后每股收益(EPS)为2.12美元,低于市场预期的3.02美元。
亚马逊自由现金流「烧穿」,谷歌利润下降,英特尔营收展望不及预期,三件事一起能说明什么?
02
@啊花
电脑到局域网,再到互联网,再到移动互联网,成本是一次性投入,用户越来越多,边际成本趋近零。
AI这东西,一次性投入很大,边际成本不像互联网传统打法那样趋近于零,而是一直存在,再加上算力卡的折旧,残值过几年就归零。
问题是AI还干掉需求。
这就难绷了。
真正的爆还没来呢。
这次爆一下,摆明了就是七姐妹开始绑架美联储。
你要给我们钱,不然我们就散摊子。
让后接下来直接拿qe的钱明牌给七姐妹注资,再把股价拉到一个高点。
这个高点搞到吧美国国内银行业全部拉爆。
什么黑石,什么摩根,花旗,富国,美银,全部无声无息的嗝屁。
死的妈都不认识,死的压根大家伙吧什么黑石嗝屁,什么花旗嗝屁,当和花边新闻。
看着ai相关一飞冲天。
冲到吧美国人的房地产全部打包卖给外星人。
冲到吧美国次贷打包卖给外星人。
冲到最后,吧全世界流动性抽干,抽到一点都榨不出了的时候。
泡沫大的以人类当时的文明等级,生产力都已经支持不了的时候。
轰然爆炸。
那一次你美科技炒作不是这样搞的?
硬要说这次不一样,就是这次老钟是美国人的爹,真可能在泡沫爆炸的时候给老美踹死。
除此之位,和之前每一次的经济危机都一模一样。
我一年前说大厦崩塌,说明年大概率就要开始焚天煮海有些人当个乐呵。
那么,谁能告诉我,现在相关投资已经是全球两倍GDP的情况下。
他最后泡沫要膨胀到什么程度呢?
03
回撤一下
截至 2026 年 10 月底,美国人工智能泡沫还没有破裂。
关于亚马逊:
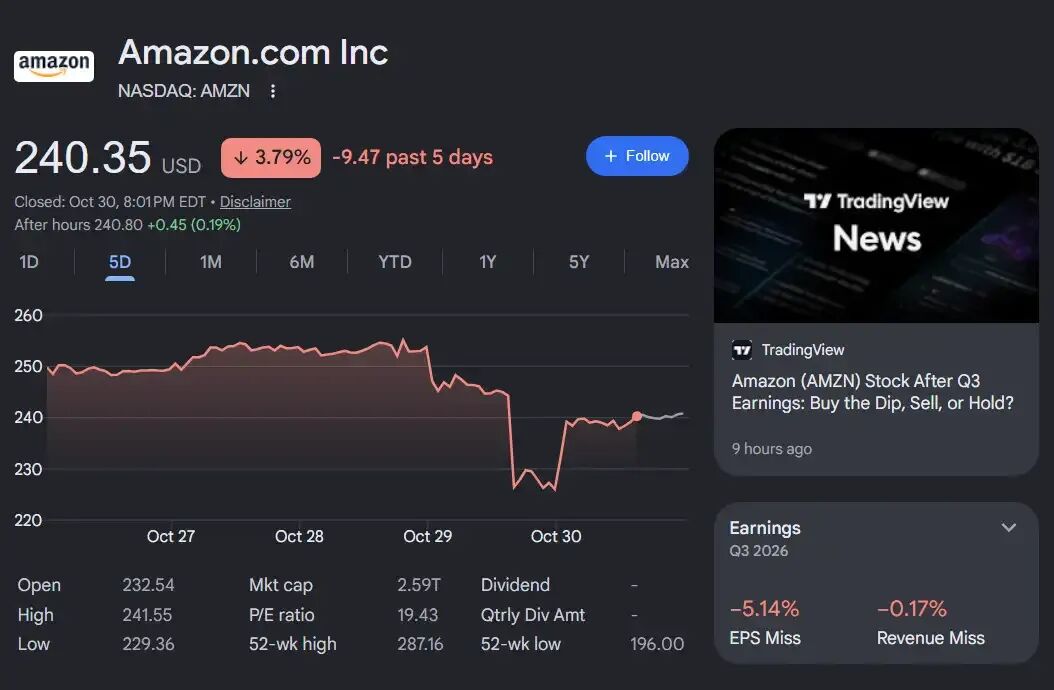
2026 年第三季度,亚马逊的实际业绩(尤其是利润和广告收入)低于预期,人工智能方面的资本开支对自由现金流造成压力,这导致他们的股价暂时大跌、一些机构下调了目标价。
- 亚马逊公司过去 12 个月的自由现金流是负 424 亿美元,而上一轮同期还是正值。亚马逊还要维持 2026 年约 2200 亿美元的资本开支计划并声称在 2027 年“大幅增加”资本开支。这理所当然地引发了一些投资者对人工智能领域的投入何时能转化为回报的质疑。
关于谷歌母公司 Alphabet:
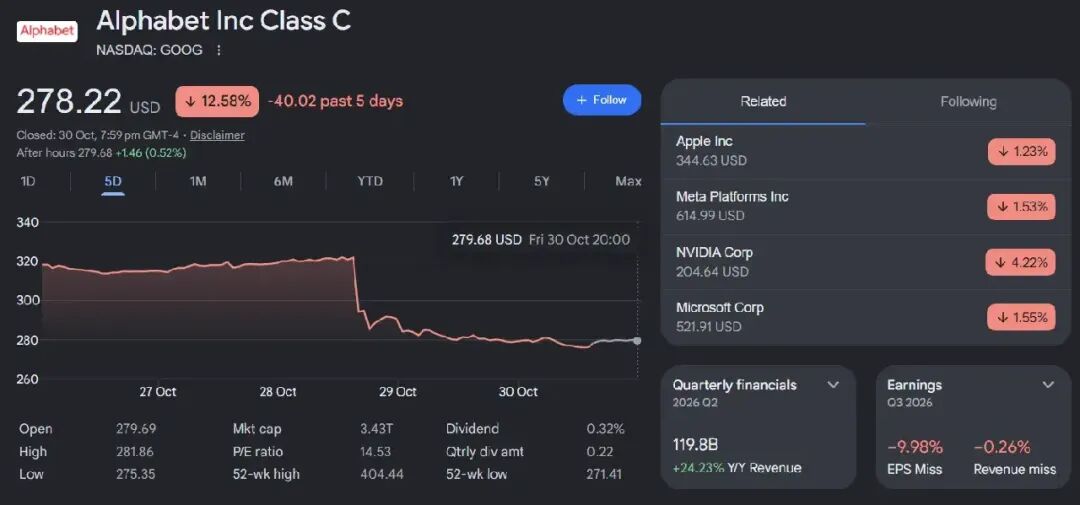
分析师们的主要意见是,虽然谷歌云(Google Cloud)在 2026 年第三季度的营业收入同比翻倍、上升 103% 至 307 亿美元,但资本市场更看重谷歌的主业——搜索广告。第三季度,Google Search 广告收入增长 12% 至 633.5 亿美元,相比于前两个季度的 17% 和 19% 明显放缓,低于分析师普遍预期的 15%,YouTube 的广告收入增速也从上季度的 13% 降至 9%. 谷歌管理层承认,虽然用户频繁使用集成了 AI 功能的搜索模式,但这些新型搜索目前的广告密度低,转化出来的广告收益远不如传统搜索。
- 由于资本支出(尤其是在人工智能方面的资本支出),Alphabet 在 2026 年第三季度的自由现金流是负 90.7 亿美元,而市场此前预期它能接近盈亏平衡。这是该公司连续第二个季度现金流录得负数。首席财务官还透露,Alphabet 在 2027 年的资本支出将会“大幅增加”,分析师预计年支出将直奔 3000 亿美元;短期内,第三方算力上线还会继续压低利润率。
- 此外,投资 SpaceX 为 Alphabet 带来 86.6 亿美元非经营性账面亏损。
关于英特尔:
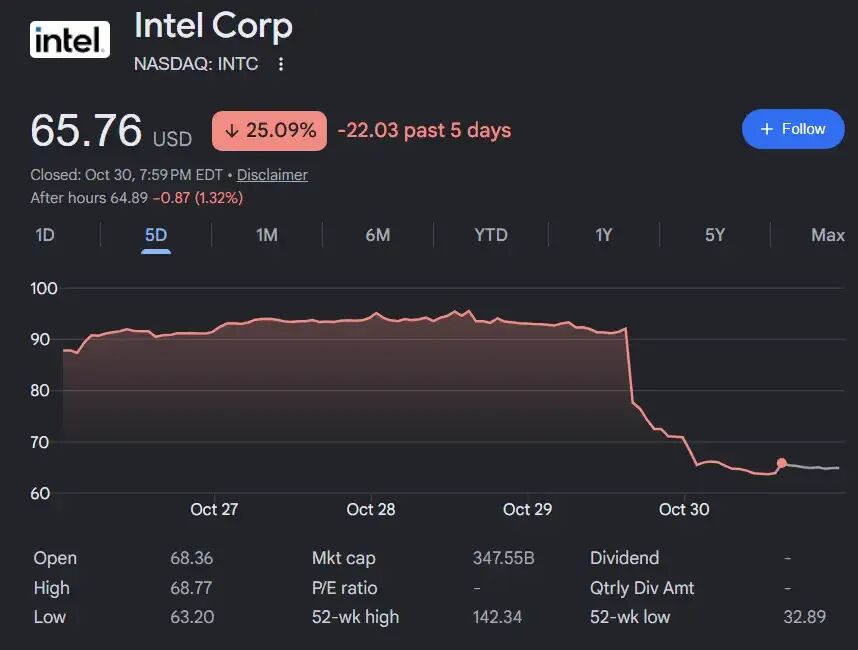
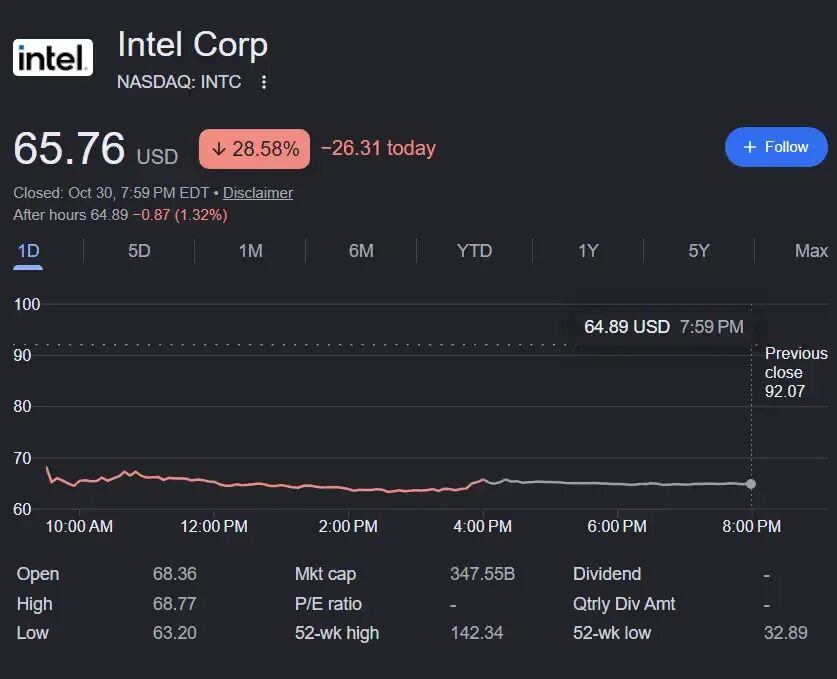
美国芯片制造商英特尔的股价在 10 月 30 日重挫近 30%,创下该公司 52 年来最惨烈的股价崩盘。
分析师表示,此次暴跌可能源于个人电脑市场的大幅放缓,因为人工智能热潮让单个组件——尤其是内存和存储——的价格变得让人几乎无力承担。
04
引用一篇
原标题:No Signs of AI Payoff Outside the Tech Sector
翻译下:科技行业外,AI还没啥回报。
原作者:Torsten Slok(阿波罗全球管理公司合伙人、首席经济学家)
2026 年 10 月 24 日
正文翻译:
尽管围绕人工智能(AI)有着巨额投资和广泛炒作,该技术并未给科技行业以外的美国企业带来任何财务回报。Mag 7的平均营业收入在上升,可是,标普 493 指数成分股的平均营业收入持平,见下方第一张图。
Mag 7 的利润率在上升,而标普 493 指数的利润率持平,见下方第二张图。并且,依然没有迹象表明 AI 提振了生产率增长,见下方第三张图。由于对利润底线毫无影响,美国主流企业正在缩减开支,并开始将 Token 支出视为拖累利润率的成本中心,而不是增长来源。
获得风险投资(VC)支持的公司正越来越多地在 Token 上支出,但美国主流企业并不需要最新的模型,也不愿为此买单。
只要智能体 AI(Agentic AI)和 Token 支出仍局限于经济的一小部分,AI 的宏观经济效应将非常有限,见下方第四和第五张图。
展望未来,问题在于:即便模型变得商品化,美国主流企业能否将日益廉价的智能转化为更高的营收增长和更高的利润率?这可能比听起来更难。AI 或许是一台伟大的计算器(calculator),但在商业里,智能主要体现在判断力上。判断力取决于背景环境,而答案会因为你询问的是哪个人或哪个模型而异。也许最重要的是,AI 不理解问责制、信任、文化、潜规则、道德取舍或公平,而所有这些因素都塑造着声誉风险,并最终驱动营收增长和利润率。
归根结底,AI 的故事将由标普 493 指数而非 Mag 7 来决定,而到目前为止,没有证据表明科技行业以外的营收增长或利润率正在改善。
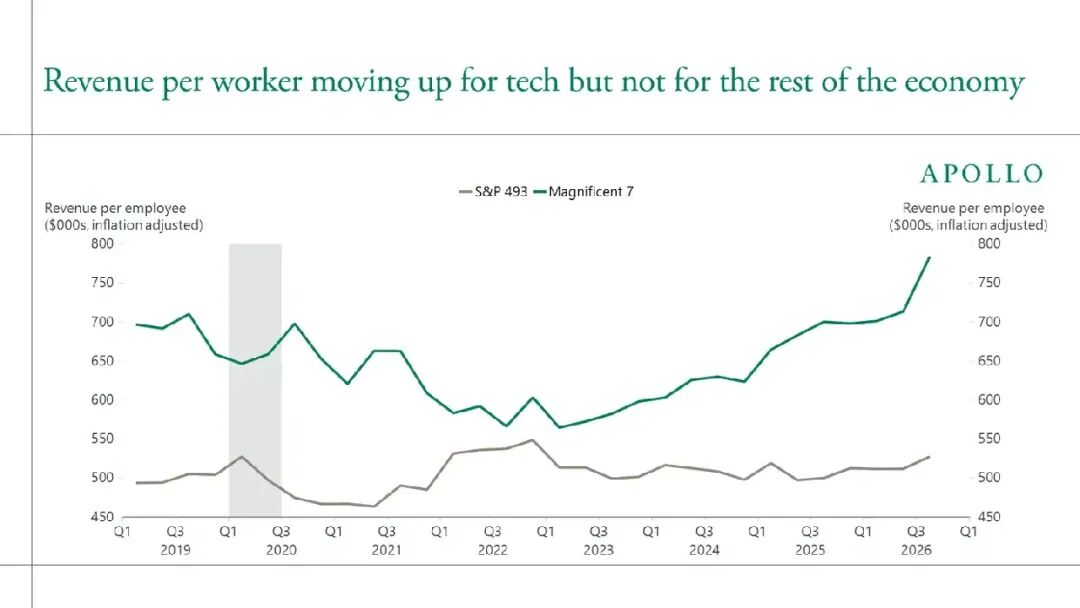 科技行业的平均营收在上升,而经济的其他部分并未如此。通货膨胀已经调整至 2019 年第四季度
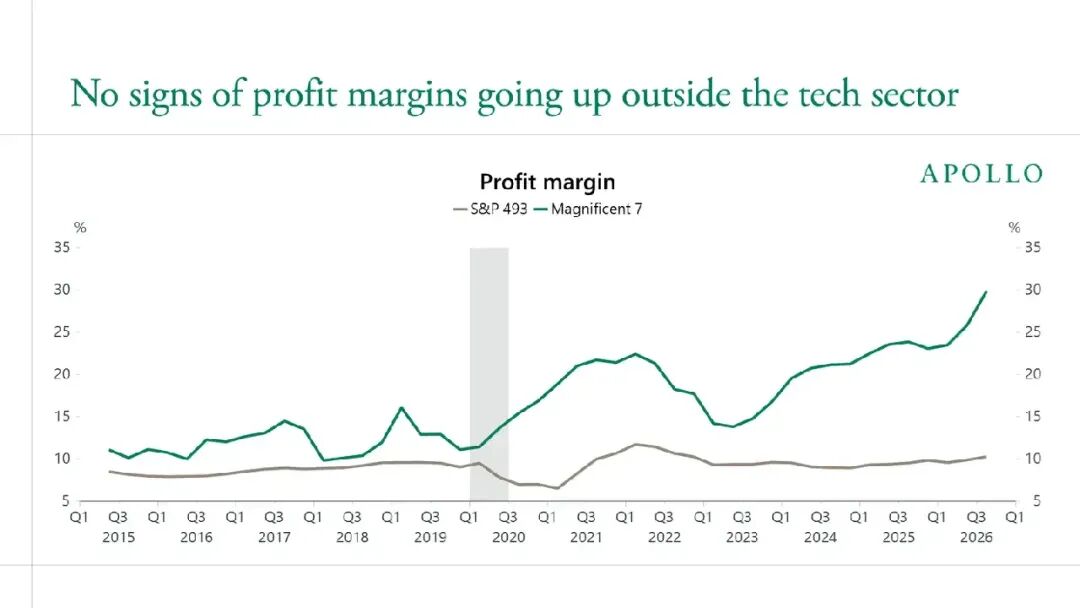 科技行业之外未见利润率上升迹象
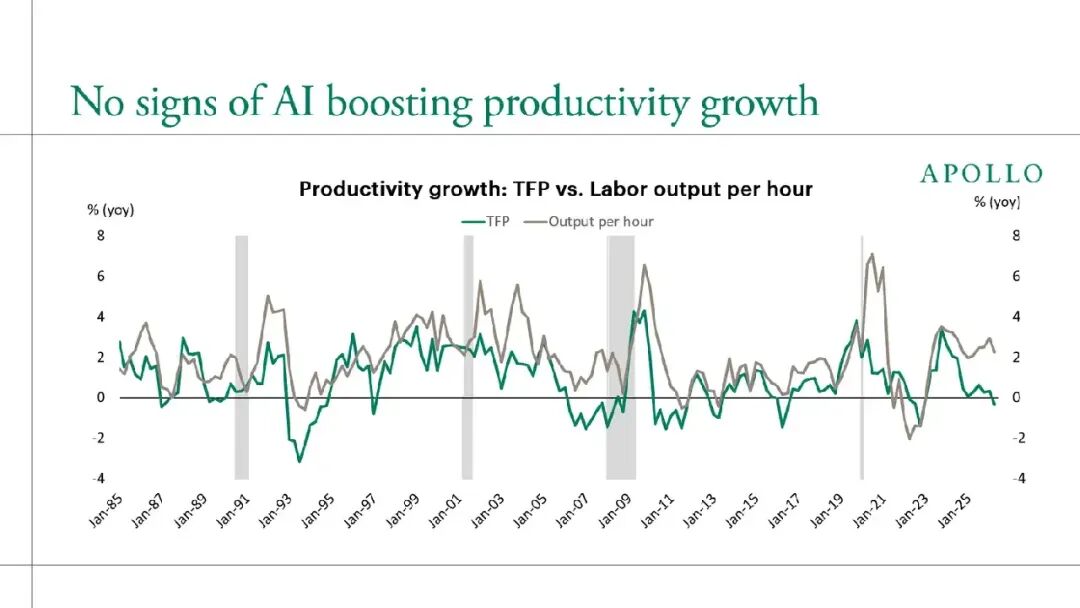 未见 AI 提振生产率增长的迹象。生产率指标引用旧金山联储维护的使用率调整全要素生产率序列
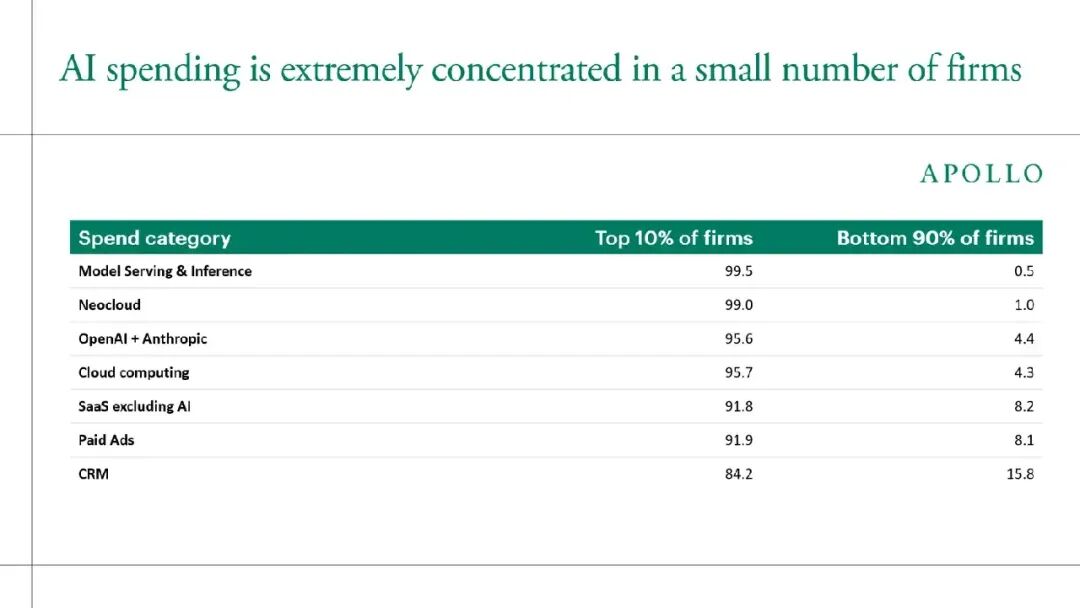 AI 支出极度集中于少数公司
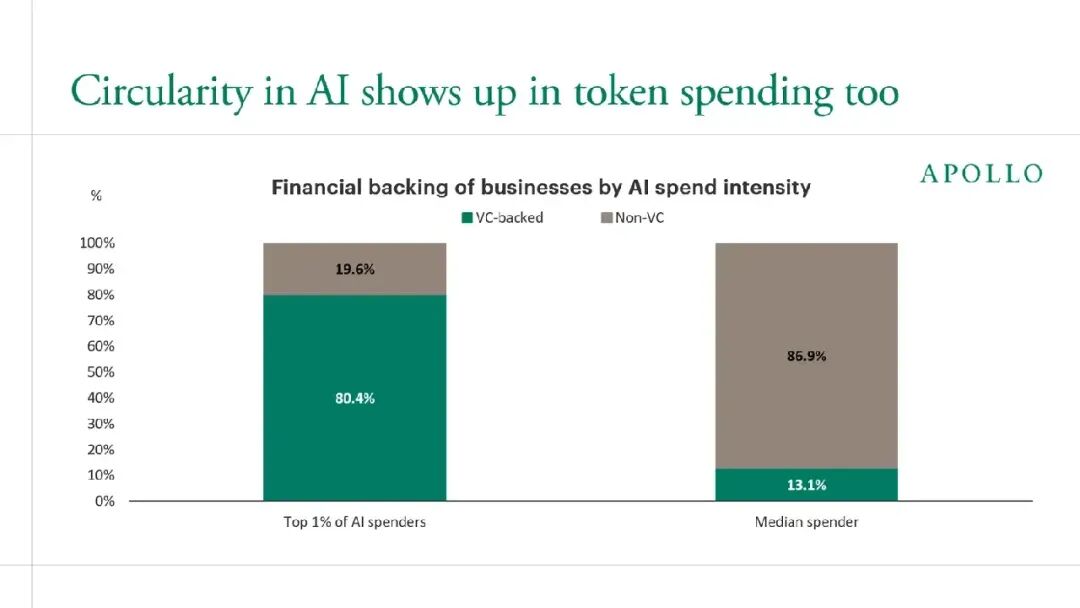 AI 的循环性也体现在 Token 支出中
以上
相关报告基于彭博社、Macrobond 和美联储的数据。
在欧美互联网,一些网友围绕“算力泡沫”展开了激烈的口水战,有的认为当前美国的 AI 投入已经严重脱离实际产出、情况危急,有的复读“技术渗透需要时间沉淀”。
参考 :
高利率是美国人工智能泡沫承压的主要原因。人工智能基础设施是典型的重资产、长周期投资,数据中心、芯片、电力、冷却系统动辄耗资数百亿美元,越来越多地依赖债务融资。利率越高,融资成本越高,未来现金流折现后的估值就越低。分母(贴现率)变大,分子(预期回报)又还没兑现。 1999 年到 2000 年,美国互联网泡沫破裂,原因是高利率、盈利被证伪、资本开支失控、融资链条断裂等,可供参考。 美国人工智能股票的涨幅集中在少数几只个股,高管们的账面财富大多是未实现的收益。一旦有人开始大规模变现,对冲基金赎回、创始人减持、财富税、企业回购放缓等就会形成抛压。高利率让持有成本上升,进一步逼人变现。 美国的人工智能泡沫破裂并不会让人工智能的发展停滞,错配的资源会在一段时间的混乱后找到更好的归宿。大公司们会摩拳擦掌、从火场里抢劫能用的东西,例如大把的人工智能数据中心硬件。低价收购资产、挖走团队,买下破产的竞争对手的 GPU 集群,重新包装一下,美美地再度上线。
译者注:科技七巨头,谷歌、亚马逊、苹果、Meta、微软、英伟达、特斯拉
译者注:S&P 493,从标准普尔指数 500 里去掉上述七巨头,是美国经济的主体所在,涵盖医院、制造商、零售商等实体产业,是 AI 投资的主要承接方。
05
老王上周六刷《持械入宋》刷到凌晨3点,上次这么痴迷还是看《斗罗大陆》小说。
不过,故事骨架肯定人类搭的,AI无限放大现有能力,对有经验的人有用的。
对90%的人来说,还要等等。
当然,参与AI的公司,99%看不到黎明。
最后:AI爆完,还是会来~我是乐观派。