ARTICLE · 1317539
AI硬件股大跌:算力撞上了政治选票,AI的未来,该何去何从?
这两天的美股出现了一个极有意思的分化。
一边是英伟达、AMD、美光等 AI 硬件股集体承压,另一边却是微软、亚马逊、谷歌等科技巨头逆势走强。同在一条 AI 产业链上,二级市场突然把“卖铲子的”和“挖矿的”分成了两个世界。
引发这轮资金大挪移的导火索,是刚刚落槌的美国中期选举。
11月3日,民主党在中期选举中大获全胜,一举夺回参众两院控制权——参议院拿下至少54席,翻转了得州、俄亥俄等7个关键州;众议院已判定席位中也以240比147大幅领先。特朗普在第二任期内,即将首次面对一个由反对党全面掌控的国会。
而狂奔了三年的 AI 基建,恰好在这场政治洗牌中撞上了枪口。
01|资金从芯片股逃向了科技巨头
选举结果明朗后的两个交易日,市场用脚投了票。
先是美东时间11月4日(周三),费城半导体指数大跌3.1%,而微软、亚马逊、苹果分别逆势大涨6.7%、6%和5.4%。到了11月5日(周四),抛售进一步向全球半导体产业链蔓延:SK海力士在韩股暴跌9.5%,美股开盘后其 ADR 继续大跌7.29%;AMD 下跌7.34%,戴尔跌6.09%,美光跌5.16%,台积电和阿斯麦跌幅均超4%,博通、SpaceX 跌超3.6%,英伟达也下跌2.34%。
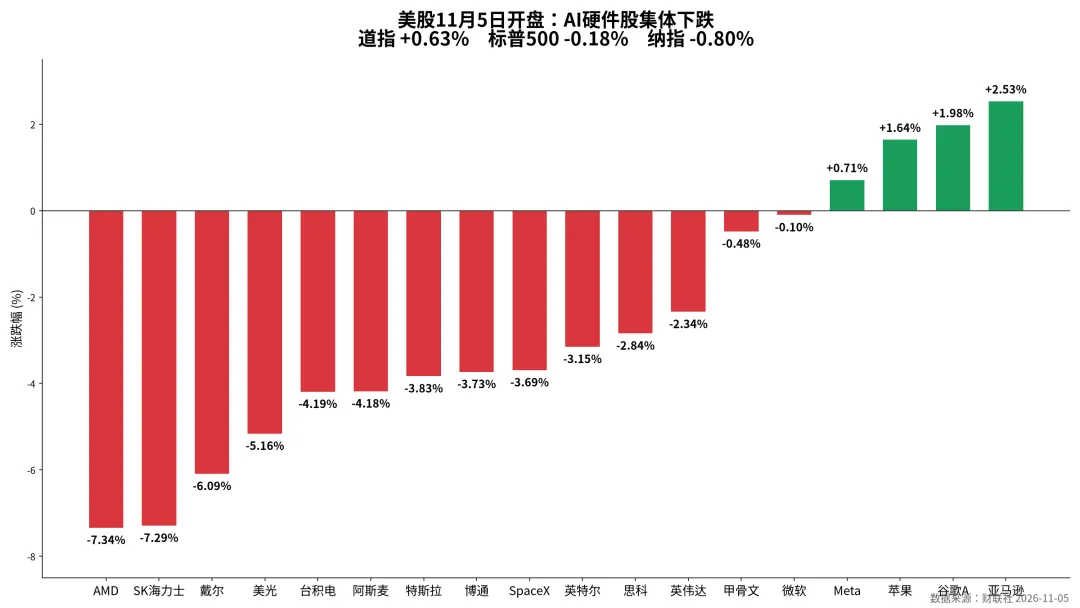
相比之下,手握庞大存量云设施的巨头在周四开盘依然稳住了阵脚,亚马逊续涨2.53%,谷歌涨1.98%,苹果涨1.64%,Meta 微涨0.71%。
过去几年,支撑整个 AI 硬件板块高估值的是一条极其顺滑的线性逻辑:模型迭代需要更多算力,算力扩张倒逼数据中心扩建,芯片、服务器、存储和光模块的订单自然水涨船高。
但现在,这条增长链条里最关键的物理环节——数据中心建设,突然卡壳了。
02|美国地方选民开始对数据中心说“不”
比起华盛顿的党争,真正让硬件厂商感到寒意的,是美国各州和地方层面的直接反扑。
得克萨斯州一直是全美最重要的数据中心建设大本营。但在此次选举中,民主党候选人吉娜·伊诺霍萨(Gina Hinojosa)赢得得州州长选举,她在竞选期间的明确承诺之一,就是暂停批准新的数据中心项目,直到出台相关保护性法规。
得州并非孤例。根据美国选举信息网站 Ballotpedia 的统计,截至11月4日,2026年全美涉及数据中心的地方投票中,已出结果的47项措施里有46项倾向于限制数据中心扩张——要么直接通过限建令,要么否决了支持数据中心开发的提案。
科技公司财报里的“资本开支”和“算力集群”,落在当地居民头上,变成了实实在在的电网负荷、水资源消耗以及不断上涨的电费账单。普通选民的抵触情绪非常直接:AI 创造的账面财富归硅谷巨头所有,凭什么扩建基础设施的资源代价和电费溢价要由当地社区买单?
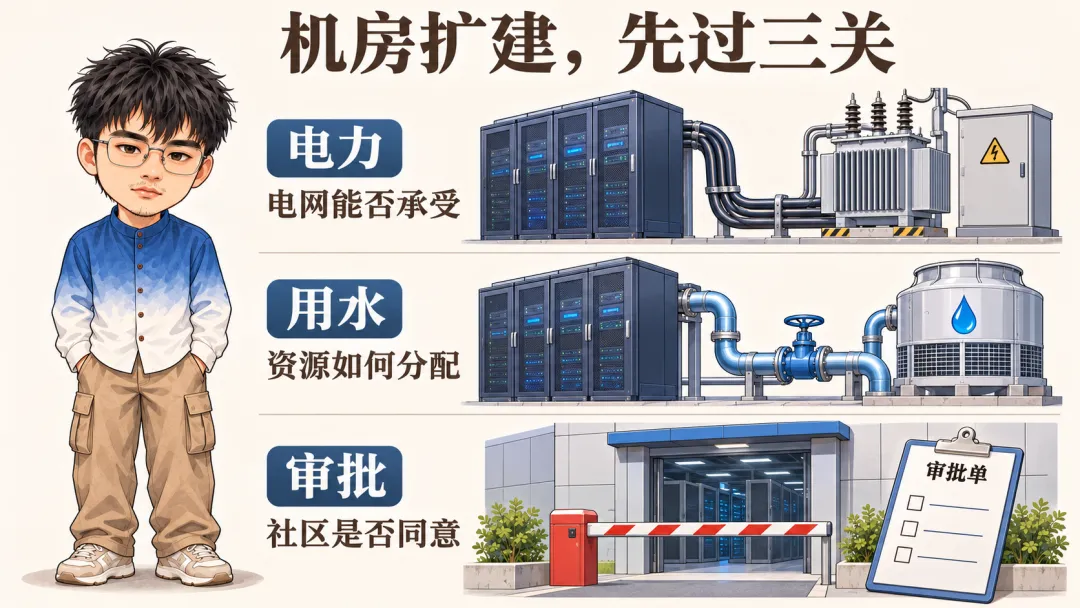
这甚至已经跨过了党派界限。在民主党接手之前,得州原本的共和党政府其实也已经对部分数据中心审批踩下了刹车。当这种对水电成本的不满变成实打实的选票,任何政客都无法再对硅谷的圈地运动大开绿灯。
03|国会的紧箍咒与2028年的“产能断崖”
除了地方上的“断水断电”,民主党拿下国会两院也意味着联邦层面的监管风向即将逆转。
目前浮出水面的动作已经不少。民主党参议员此前已提出 GUARDRAILS 法案,核心目标就是废除特朗普在2025年12月签署的“限制各州自行监管AI”的行政令,把立法监管权重新放回各州手里。同时,新一届国会已经放话,准备密集召开 AI 听证会、传唤科技巨头高管、推进联邦 AI 监管立法,并重新审查芯片出口管制。
当然,政治博弈向来有滞后性。新一届国会要到2027年1月才正式运作,民主党内部对 AI 究竟该管多严远未达成共识,且特朗普手里依然握有总统否决权,短期内很难立刻推出一套全面锁死 AI 的联邦法律。
但二级市场从来不会等到法案盖章才开始砍估值。
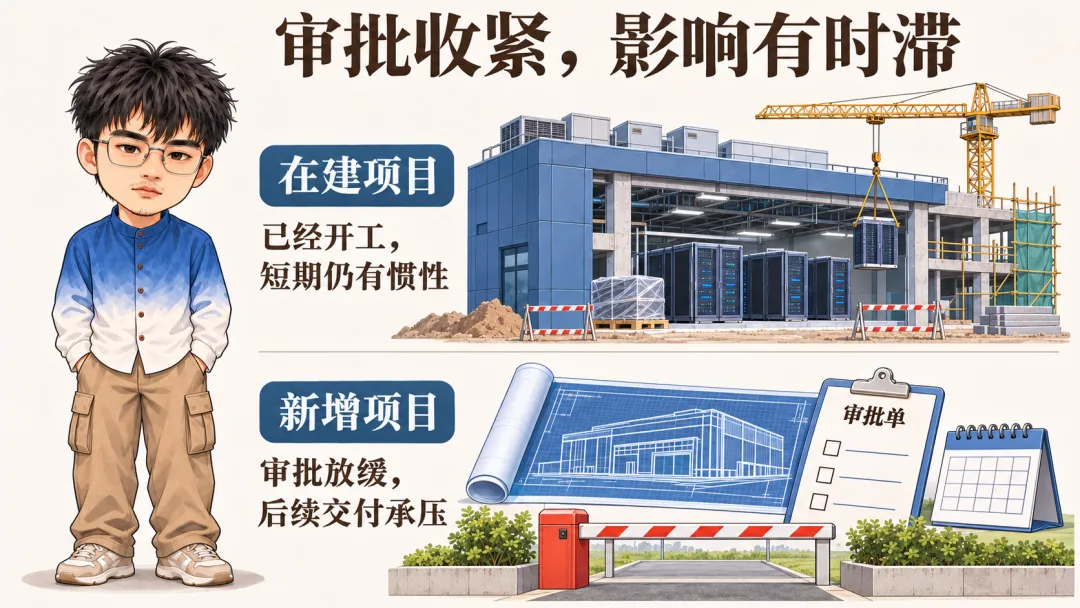
野村证券分析指出,2027年投产的数据中心产能大多已经在建,短期内不会立刻停摆,但政策收紧的真正冲击将在2028年集中显现。瑞银(UBS)的风险测算也印证了这一时间窗口:潜在的数据中心暂停审批措施,可能会砍掉美国2028年预计新增数据中心容量的约30%。
对于一个靠透支未来三年高增长预期来维持估值的硬件板块来说,“2028年新增容量缩水三成”的风险预期,已经足够让资金先跑为敬。
04|为什么巨头反而成了“避风港”?
看懂了2028年的产能瓶颈,就能理解为什么这几天资金会从英伟达、AMD 流向微软和亚马逊。
在这场政策变局里,AI 产业链上下游的利益并不绑在同一条船上。
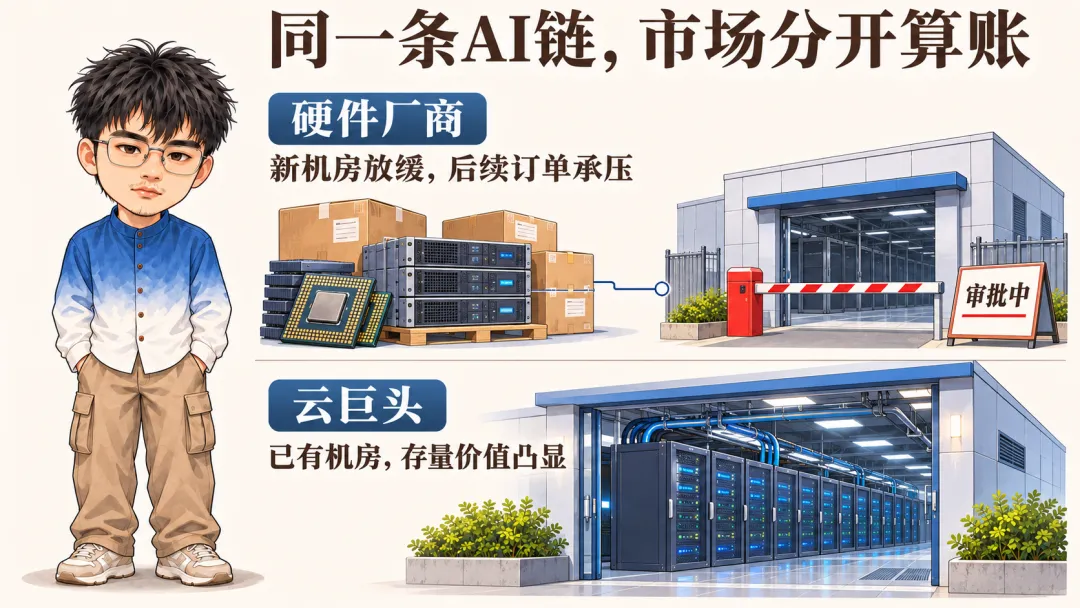
对于英伟达、AMD、美光、戴尔等硬件卖方,以及靠举债融资买卡、建机房出租算力的新兴云厂商来说,数据中心审批放缓是纯粹的利空——机房建不起来,后续的芯片和服务器订单就得往后排。
但对于亚马逊、微软、谷歌这些手里已经攒下庞大算力底座的云巨头来说,账是反过来算的:
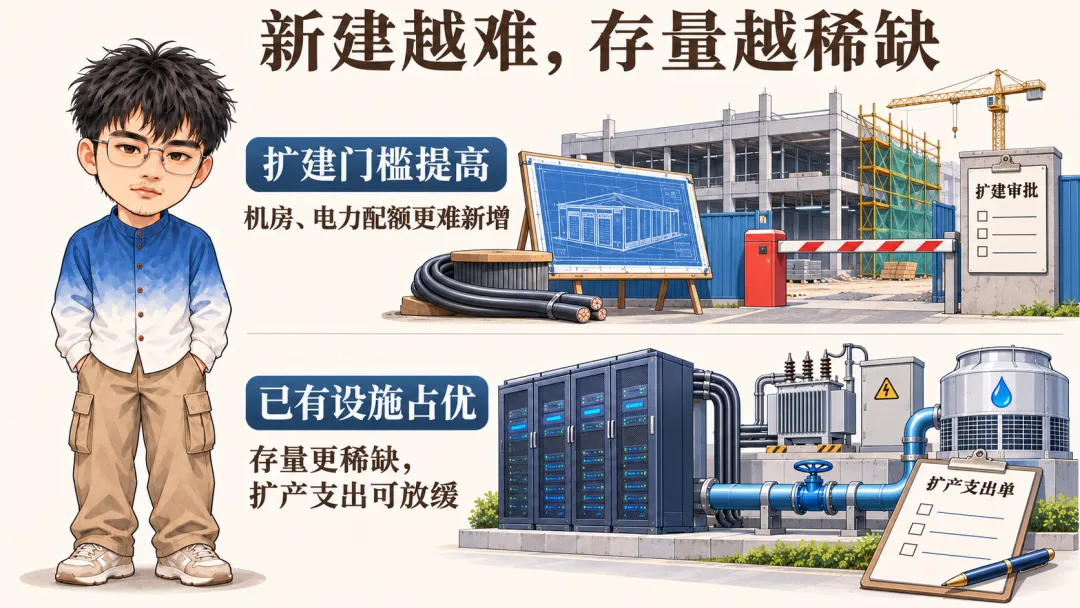
一方面,新建数据中心越难、审批门槛越高,它们手里现有的机房、电力配额和算力集群就越稀缺,存量资产的护城河反而被政策被动加宽了。另一方面,过去两年华尔街一直对巨头们动辄几百亿美元、不见回头钱的“军备竞赛式”资本开支提心吊胆;如果外部阻力迫使全行业放缓基建扩产节奏,巨头们正好可以顺坡下驴,削减激进的资本开支,修复自由现金流。
说白了,增量受阻的时候,存量霸主最占便宜。
05|资本市场开始重算 AI 这笔账
客观来说,把周四芯片股的暴跌全部算在民主党头上并不公允。
同日高通财报业绩展望不佳(盘前一度暴跌约10%)、Arm 的财报指引低于市场预期,再加上华尔街对 AI 巨额投资回报率(ROI)的长期焦虑,几股力量撞在一起,才砸出了半导体板块的深坑。
但这次中期选举确实戳破了硅谷过去三年的一层窗户纸:AI 的扩张速度,不可能永远只由科技公司的买卡意愿决定。
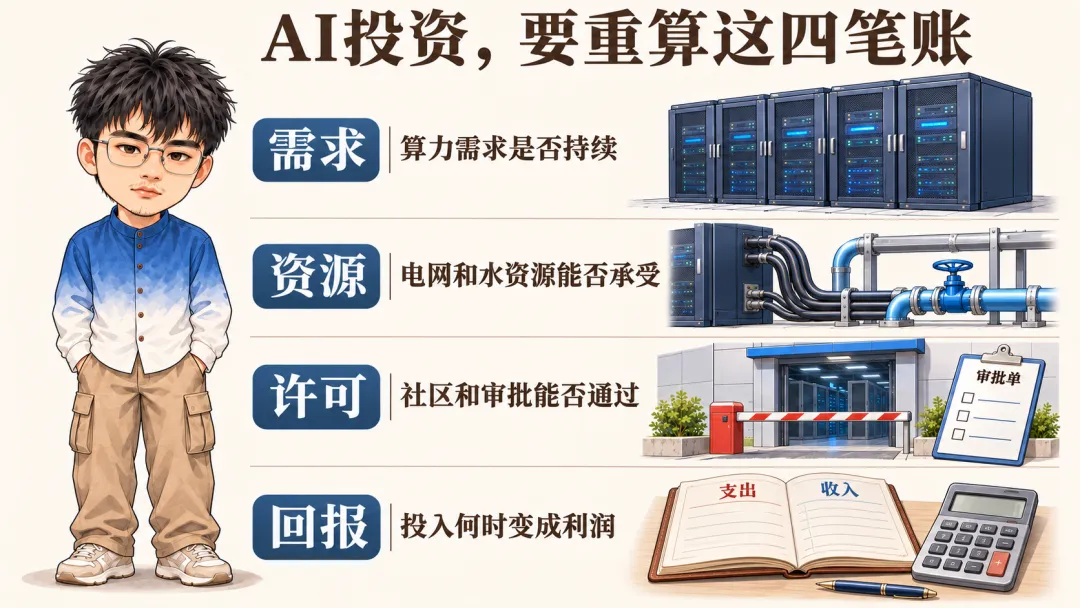
在故事的上半场,资本市场只看三个指标:模型参数能推多高、GPU 能抢到多少张、数据中心能圈多少地。而到了下半场,电网能不能扛住、地方选民答不答应、国会听证会怎么过,以及砸下去的真金白银到底什么时候能赚回利润,全部被摆上了同一张桌面。
算力需求不会因为一次中期选举凭空消失,但“只要敢砸钱买卡就能拉升股价”的粗放时代已经翻篇了。美国选民用一张张地方选票给硅谷上了一课:
AI 或许能改变世界,但不能默认全世界的水电、土地和社区都必须无条件为它让路。
注:文中美股个股涨跌幅除特别注明周三收盘表现外,均采用美东时间2026年11月5日开盘数据。市场分析仅供参考,不构成投资建议。