ARTICLE · 1322722
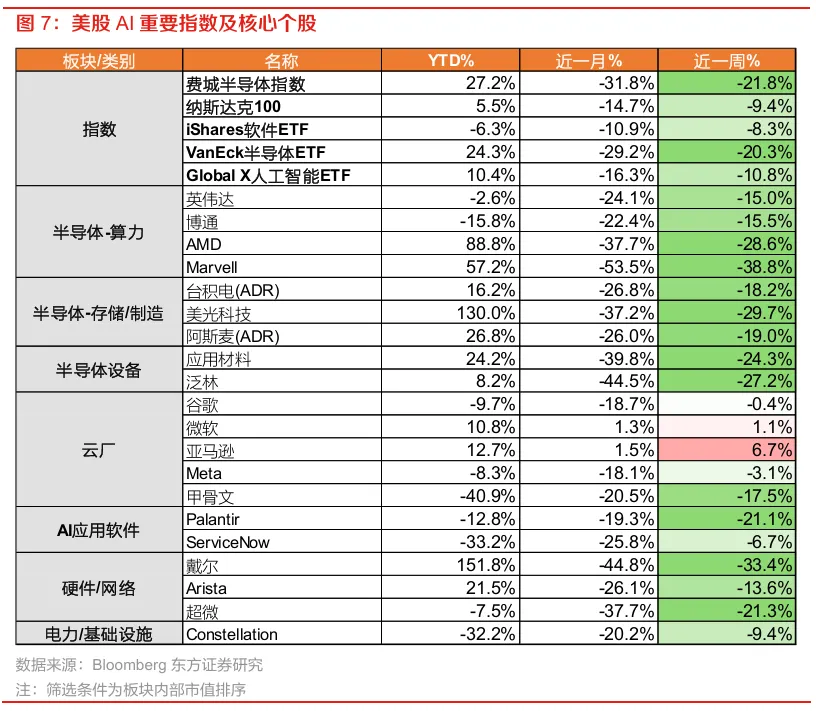
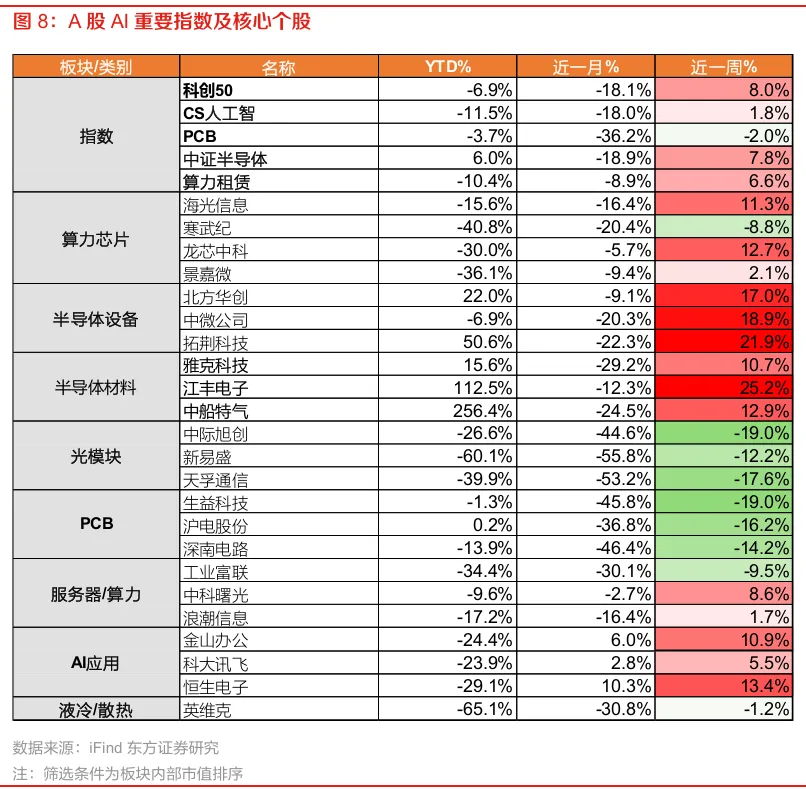
【东方策略丨AI周观察】中美AI再分化,A股半导体领涨
(一)国内新闻
1. 11月3日,国家发展改革委召开新闻发布会,部署深化拓展"人工智能+"行动。近年来,我国人工智能发展速度、应用规模全球领先,在塑造经济发展新动能、增进民生福祉、提升政府治理水平方面取得积极成效。“‘十五五’时期,我国将注重以落地应用牵引技术创新,点、线、面协同发力,深化拓展‘人工智能+’行动。”国家发展改革委创新和高技术发展司副司长王若蒙说,将组织“人工智能+”应用攻关,优先聚焦矿山开采、高空作业、应急救灾等场景,通过人工智能解决行业痛点问题。持续推动制造、能源、交通、医疗等国家人工智能应用中试基地建设。健全“人工智能+”政策体系,细化落实重点行业实施方案,制定应用场景分类指引。
2.11月4日,长鑫科技发布《关于收到公司董事长提议增加回购股份金额的提示性公告》,公司董事长朱一明提议将回购股份金额由“不低于人民币10亿元(含),不超过人民币20亿元(含)”增加至“不低于人民币25亿元(含),不超过人民币50亿元(含)”。据测算,修改后的回购金额上限占公司目前流通市值的比例为2.9%,该比例在科技企业中属较高水平。
3. 11月4日,腾讯混元发布最新一代大语言模型Hy4。腾讯表示,随着模型能力的再次全面跃升,Hy首次跻身最强开源模型之列。Hy4将于近期开源模型权重,发布模型系统卡片,并积极推进更负责任的开源,重点关注网络和生物安全等风险。相比于Hy4preview,Hy4在预训练和后训练上显著扩展数据和训练规模,首次引入视觉理解能力,并大幅提升指令遵循、长文理解、长程智能体等综合效果。通过视觉理解、推理和工具调用能力,Hy4可以完成细粒度图像处理、复杂图表分析和数学视觉推理等任务。
4.中国信通院11月4日宣布,当天在2026年世界互联网大会乌镇峰会举行的智能体互信互联互操作全球合作创新论坛上,正式发布《智能体发展自律公约》,由中国信通院、华为、腾讯、蚂蚁集团、阿里巴巴、抖音等20家单位联合发起。公约提出八项自律措施,涵盖AI代理信任体系、互联基础设施、互操作能力、安全防护、治理机制、用户权益保护,以及推动AI代理技术普及和应用等方面。在安全防护方面,公约提出建立风险评估、运行监测、行为管控和异常熔断等机制,防范AI代理因技术缺陷或外部攻击,出现越权操作、隐私泄露甚至行为失控等问题。
(二)海外新闻
1. Anthropic IPO更新的招股书显示,尽管Claude母公司营收继续高速增长,但算力成本和长期基础设施投入也在急剧膨胀,第三季度经营业绩由盈转亏、净亏损同比扩大,近9000亿美元的算力及基础设施承诺支出进一步凸显其盈利压力。根据Anthropic周一向美国证券交易委员会(SEC)提交的修订版S-1招股书,公司第三季度营收达到169.56亿美元,同比增长1127%;净亏损达到232.91亿美元,较上年同期的121.38亿美元扩大约92%。截至9月30日及此后,公司已签订的计算能力采购及租赁协议承诺支出总额约为8954亿美元。
2. 据《金融时报》《华尔街日报》披露,OpenAI将最新一轮融资目标从“1.4 万亿美元估值、募 300 亿美元”下调为“1.25 万亿美元估值、募约 200 亿美元”,首轮认购承诺约 110 亿美元,交割仍在进行。阿联酋 MGX 牵头的财团为最大出资方,软银、红杉、Coatue、a16z 等仍在名单,交易还绑定中东新建算力的长期租赁选择权。
3. Meta近期启动新一轮债券发行,知情人士称募资规模达200亿至250亿美元。在股债齐发、资本开支高企之际,投资者对科技巨头巨额AI支出的疑虑正不断加深,AI相关债券的认购热度已明显降温。据媒体当地时间周二报道,社交媒体巨头Meta正在推介新一期美元债券,这是该公司半年来首次发行美元债。此次美元债募资规模约为150亿美元,共分五个期限品种,期限从5年到30年不等。其中,30年期品种的初始指导价约为美国国债收益率上浮2.5个百分点。除美元债外,Meta此次还将首次发行欧元债,期限从4年多到38年多不等,本次发债中美元债约占三分之二,欧元债约占三分之一。
4. 甲骨文启动总额100亿美元的投资级美元债券发行,分为六档,包括3年期固定利率及浮息债券、5年期、7年期、长期10年期和20年期固定利率债券,预计当日定价,11月4日交割。债券为美元计价的高级无担保债券,预期评级为穆迪“Baa2”、标普“BBB-”及惠誉“BBB”。募集资金净额将用于一般企业用途,包括资本开支、偿还债务、未来投资或收购,以及派发现金股息或回购股票。
5. 11月3日周后,AMD公布2026年第三季度业绩,营收同比增长45%至133.77亿美元,再创单季新高,高于市场预期约2.3%;非GAAP摊薄后每股收益同比增长74%至2.09美元,也超出市场预期。数据中心业务成为主要增长动力,收入同比增长97%至85.46亿美元,占总营收的64%,主要受EPYC服务器处理器需求强劲及Instinct GPU销售增长带动。相比之下,客户端收入同比增长7%至29.49亿美元,低于市场预期;游戏收入同比下降40%至7.73亿美元,嵌入式业务收入则同比增长29%至11.09亿美元。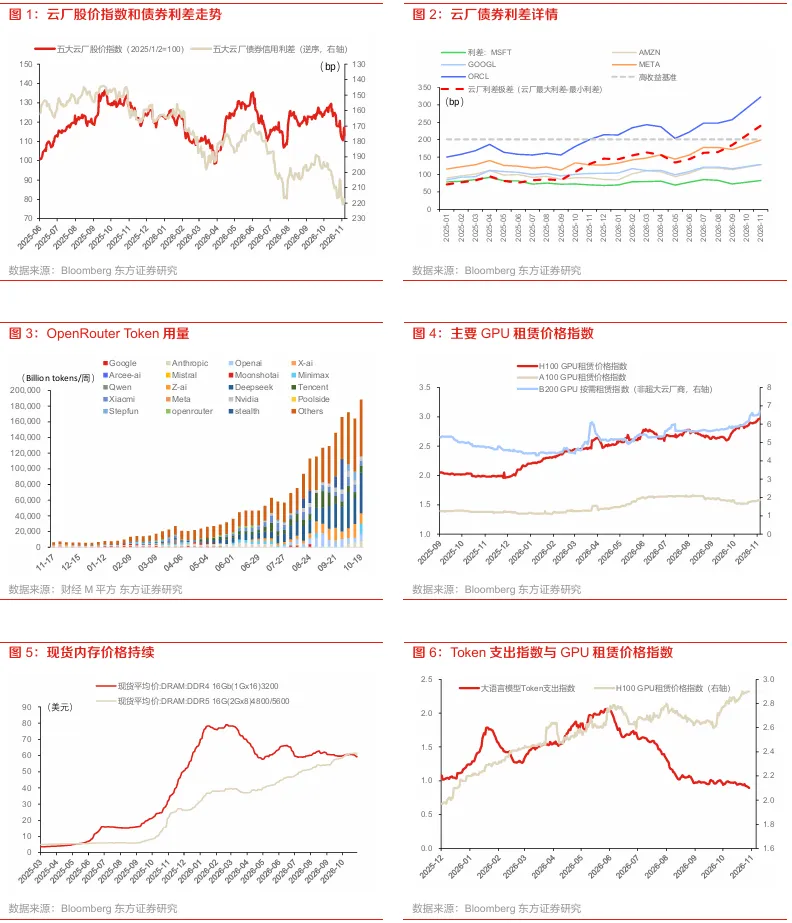
风险提示:市场表现不及预期、风险定价可能不充分、产业发展不及预期、模型设定风险。
证券研究报告:《中美AI再分化,A股半导体领涨》
对外发布日期: 2026年11月6日
本报告分析师:
孙英超 执业证书编号S0860526080004
张 陈 执业证书编号S0860526010004
联系人:
孙英超 sunyingchao@orientsec.com.cn
张 陈 zhangchen2@orientsec.com.cn
分析师声明
每位负责撰写本研究报告全部或部分内容的研究分析师在此作以下声明:
分析师在本报告中对所提及的证券或发行人发表的任何建议和观点均准确地反映了其个人对该证券或发行人的看法和判断;分析师薪酬的任何组成部分无论是在过去、现在及将来,均与其在本研究报告中所表述的具体建议或观点无任何直接或间接的关系。
重要提示:
本订阅号为东方证券股份有限公司(以下称“东方证券”)研究所零售行业研究团队运营的唯一订阅号,并非东方证券研究报告的发布平台, 本订阅号仅转发东方证券已发布研究报告的部分内容或对报告进行的跟踪与解读。通过本订阅号发布的资料仅供东方证券研究所指定客户参考。因本订阅号无法设置访问限制,若您并非东方证券研究所指定客户,为控制投资风险,请您请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。东方证券不因任何单纯订阅本公众号的行为而将订阅人视为客户。
免责声明:
本订阅号不是东方证券研究报告的发布平台,本订阅号仅转发东方证券已发布研究报告的部分内容或对报告进行的跟踪与解读, 订阅者若使用本订阅号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的内容产生理解上的歧义。提请订阅者参阅东方证券已发布的完整证券研究报告,仔细阅读其所附风险提示、各项声明及信息披露,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。订阅者如使用本资料,请与您的投资代表联系。
在任何情况下,本订阅号中的信息或所表述的意见并不构成对任何人的投资建议,也无法考虑到客户个体特殊的投资目标、财务状况或需求,客户应考虑本订阅号中的任何意见或建议是否符合其特定状况,谨慎合理使用。本订阅号所载的资料、工具、意见及推测只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他投资标的的邀请或向人作出邀请。
在任何情况下,东方证券对本订阅号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。东方证券及关联人员不对任何人因使用本订阅号中的任何内容所引致的任何损失负任何责任,投资者应自主作出投资决策并自行承担投资风险。东方证券不保证本订阅号中的观点或陈述不会发生任何变更,在不同时期,东方证券可发出与本报告所载资料、意见及推测不一致的证券研究报告。本订阅号发布的内容仅为东方证券所有。未经东方证券事先书面协议授权,任何机构或个人不得以任何形式复制、转发或引用本订阅号的全部或部分内容,亦不得从未经东方证券书面授权的任何机构、个人或其运营的媒体平台接收、复制、转发或引用本订阅号的全部或部分内容。东方证券股份有限公司有权就任何不当行为要求行为人赔偿全部损失。提示客户及公众投资者慎重使用公众媒体刊载的证券研究报告。除非法律另有规定,任何情况下,对于行为人擅自使用该内容所包含的信息所引起的损失、损害等后果,东方证券概不承担任何责任。
上下滑动,查看更多