ARTICLE · 1352259
年内16家卡中心关停、4家独家App下线!信用卡行业“瘦身”进行时
信用卡行业仍在持续“瘦身”。
国家金融监督管理总局的批复显示,年内已有16家信用卡中心及分中心获批终止营业,广州银行更是成为国内首家整体关停总行级信用卡专营机构、转型为总行内设部门的银行;与线下网点收缩同频,线上入口也在加速整合,中国银行、邮储银行、上海银行、蒙商银行等4家银行年内相继关停独立信用卡App。
央行数据显示,全国信用卡总量已较峰值累计减少1.3亿余张,连续16个季度下滑;上市银行三季报中,招行、平安等多家头部银行的信用卡贷款余额持续压降,不良率同步抬升。告别“发卡量崇拜”,信用卡业务正经历从规模扩张向存量深耕的转身。

16家信用卡中心及分中心年内终止营业
多家银行启动信用卡专属App整合工作
信用卡专营机构及线下分中心的密集退出,是这场结构性调整最直观的表现。
国家金融监督管理总局的批复信息显示,截至目前,年内共有16家信用卡中心及下属分中心获批终止营业。
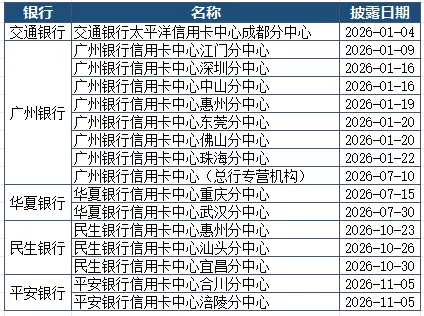
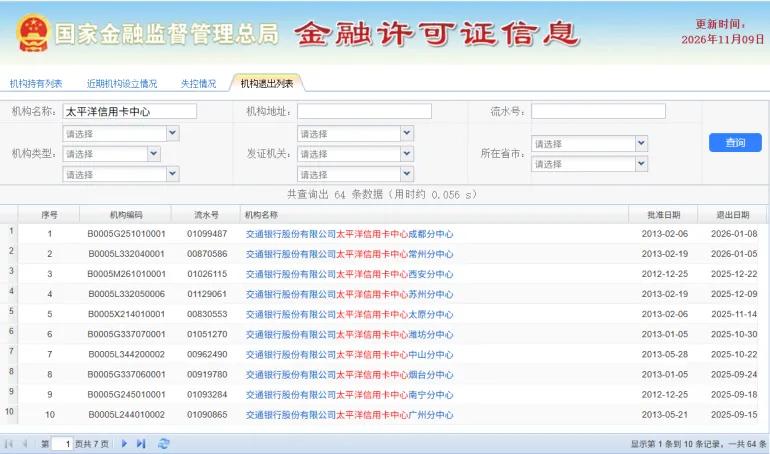
国有大行中,交通银行太平洋信用卡中心成都分中心于1月4日获批终止营业,这是该行近两年清理序列的最后一环。金融许可证信息显示,目前交通银行太平洋信用卡中心已累计退出64家分支机构,自2024年下半年以来退出61家,目前仅剩总行信用卡中心尚在营业。
股份行方面,华夏银行、民生银行、平安银行分别有2家、3家、2家分中心获批退出。其中,华夏银行武汉、重庆两地分中心在7月相继终止,目前该行仅持有10家信用卡中心及下属分中心;民生银行自2025年以来已有9家信用卡分中心退出;平安银行的合川、涪陵分中心也于今年11月获批终止营业。
动作最彻底的是广州银行。今年1月,江门、深圳、中山、惠州、东莞、佛山、珠海7家分中心在两周内密集终止营业;7月10日,总行信用卡中心本身获批终止营业并注销金融许可证,原信用卡各项业务、债权债务及合同权利义务由总行新设的信用卡部统一承接。这家具备独立金融牌照的总行级信用卡专营中心,成为国内首家整体关停、转型为总行内设信用卡部的持牌信用卡专营机构。
线下网点在收缩,线上独立入口同样在加速整合。
运营超过十年的中国银行“缤纷生活”App自2025年9月即启动服务迁移并关闭新用户注册,今年5月13日发布停服公告,6月30日正式全面停止服务,功能全部迁移至“中国银行”App,成为国有大行中首家关停信用卡独立App的银行。
邮储银行于2025年12月启动改革,调整信用卡线上渠道服务,逐步推进信用卡功能向“邮储银行App”整合,今年8月24日进一步明确,邮储信用卡App自11月25日24时起停止全部服务。
城商行中,上海银行近日提示,旗下负责信用卡业务的“上银美好生活”App将于2026年11月30日24时起停止服务,届时将无法登录、查询和办理相关业务;蒙商银行“蒙商信用卡App”同样于6月30日关停,业务功能迁移至“蒙商银行App”。
此外,江西银行、北京农商行、上海农商行、宁波银行等此前也已将信用卡App关停或并入主App。

每天10万张信用卡退出市场
银行信用卡业务资产质量仍临不良压力
信用卡的存量拐点,出现在2022年三季度。
中国人民银行《支付体系运行总体情况》显示,全国信用卡和借贷合一卡在该季度末达到8.07亿张的峰值,此后逐年下行:2022年末7.98亿张,2023年末7.67亿张、同比下降3.89%,2024年末7.27亿张、同比下降5.14%,2025年末6.96亿张、较上年末减少3100万张。2026年三季度末进一步降至6.73亿张,较历史峰值累计减少1.34亿张。折算下来,平均每天有近10万张信用卡退出市场。
规模压降的同时,行业风险出清也在持续推进。银行业信贷资产登记流转中心披露的数据显示,2026年前三季度,个人类不良贷款转让本息总额约3410亿元,转让规模逐季攀升;其中个人消费贷款转让本息1256亿元,占比36.8%;信用卡透支转让本息852亿元,占比25%。
上市银行三季报显示,多家银行信用卡业务信贷余额持续收缩,资产质量仍面临不良压力。
截至9月末,招商银行信用卡贷款余额8910.03亿元,不良率1.93%,对比2025年末的9389.91亿元、1.74%,规模明显压降,不良水平同步抬升;前三季度累计不良生成额347.11亿元,同比增加55.58亿元。该行表示,将高度关注零售信贷及信用卡风险变化,加强对相关资产质量前瞻指标的监测管理。
平安银行9月末信用卡应收账款余额4021.69亿元,较上年末下降0.8%;不良率2.15%,较上年末下降0.09个百分点,但仍高于2%;9月末信用卡流通户数4256.10万户,1-9月信用卡总消费金额14242.50亿元。
中信银行9月末信用卡贷款余额4511.79亿元,较上年末减少119.12亿元,下降2.57%。该行同时披露,1—9月信用卡交易额达1.56万亿元,线上交易额同比增长15.38%。
兴业银行未在三季报中披露信用卡细分数据,但明确提及,个人信用卡及零售贷款风险有所上行。

从铺规模到耕存量
信用卡行业迈入提质转型新阶段
当规模扩张的红利见顶,信用卡业务的下半场逻辑正在被重塑。最明显的变化是,银行不再紧盯新增发卡量,而是向“精耕存量”的经营策略转变。
产品端迎来了“断舍离”,今年以来,多家银行宣布停发多款信用卡产品,其中绝大多数是联名卡和主题卡。例如,今年4月,民生银行信用卡中心发布公告,宣布将停止发行“民生多点联名信用卡”“民生万事达多点联名信用卡”等11款产品;招商银行自11月17日起停止受理7款JCB品牌信用卡申请,涉及Hello Kitty、航海王、樱桃小丸子三个动漫IP系列。
营销端则从拉新开卡全面转向促活分期,在刚刚过去的“双11”,往年作为主力的首刷礼、开卡礼大幅收缩,消费立减金和分期免息成为多家银行活动页面的标配。
例如,农业银行推出“双11”淘宝分期购物立减活动,至高可减160元,还可享至高24期0分期利息优惠;中国银行明确符合条件的分期消费可享受财政贴息并叠加满减,部分商品还可享最高24期免息;中信银行在支付宝、淘宝天猫、京东铺开分期满减,支付宝分期随机最高立减200元。
服务入口也在向智能化和场景化靠拢。近日,招商银行信用卡发文称,已接入微信和千问智能体,部分用户已开放体验权限,客户可以通过微信的“小微”智能体进行“美食优惠”、“账单查询”等语音服务,一语即办。通过千问智能体,客户可以进行“用卡问题”、“卡片推荐”等服务,一语即办。
三季报中,中信银行表示,信用卡持续发力优质场景获客,“食、住、行、娱、购”优质场景获客占比59.32%,同比提升17.84个百分点。
浦发银行前三季度信用卡线上交易同比增长20.6%,该行持续做强全域场景营销体系,以66生活IP为核心,全方位撬动线上线下消费潜力释放。产品方面,面向AI开发者与数智科创客群,推出浦发科技菁英信用卡(云智版),聚焦AI算力与开发工具核心场景,助力创新效率。
点亮在看
你最好看