ARTICLE · 1361921
网贷还清先别急着卸载:结清不等于销户,征信上的授信账户才是隐藏雷
导 读
还清网贷后随手卸载 APP,是绝大多数人的标准动作。但如果半年到一年内有申请房贷、经营贷的打算,这个动作会让你在银行风控面前凭空多出一个减分项:网贷结清只代表欠款归零,循环授信的额度还挂在你的征信上——在你眼里是「无债一身轻」,在银行眼里是一排随时能取用的潜在负债。这篇讲清结清和销户的区别、银行真正看的画像,以及正确的销户顺序和时间表。
各位浙新投融的朋友们,大家好!
我是戴宥澜,浙新投融负责人。深耕企业服务十多年,以杭州为起点辐射全国,累计助力投放金额高达数十亿。
我会持续把每一个客户案例、每一类金融产品、每一项监管动向分享给大家,带大家看清融资市场的规则、模式、陷阱与机会。
以下代表我个人观点,仅供参考,也欢迎大家一起探讨。
帮客户整理征信的时候,见到太多这样的案例:网贷早还完了,APP 也卸了,一打征信报告——三四个网贷授信账户还端端正正挂在上面,状态「正常」,额度「可用」。
本人觉得干干净净,银行看着全是隐患。这篇文章就把这个盲区讲透。
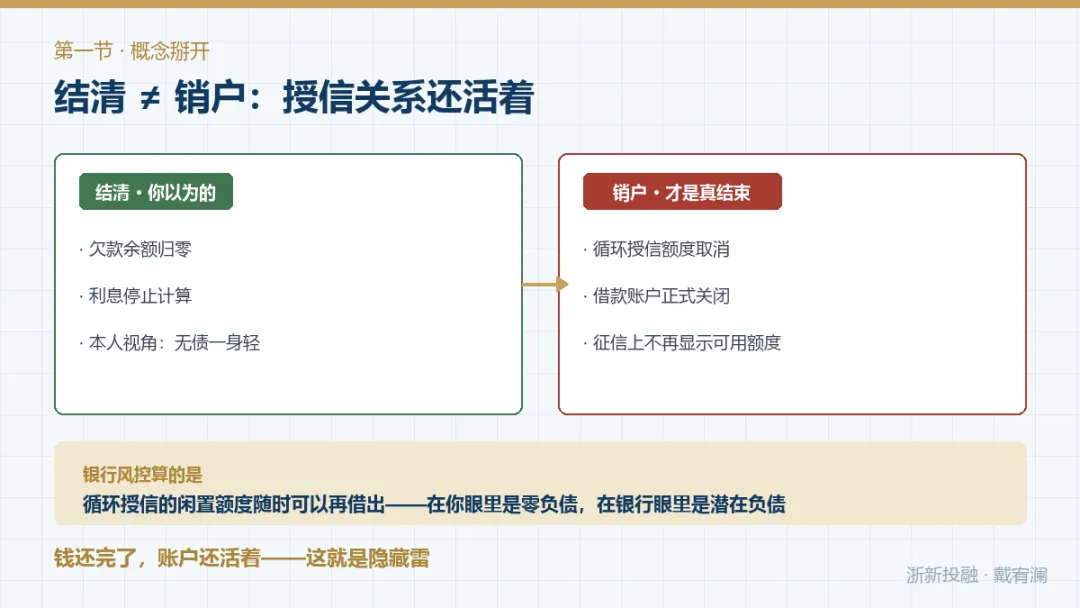
先把两个概念掰开:结清,是你把欠的钱还完、余额归零、利息停算;销户,是把平台授予你的借款账户整个关掉。
麻烦就出在多数网贷是循环授信模式——钱还完了,但平台给你的额度仍然保留,账户照常存在。你名下哪怕挂着四五个网贷授信账户、个个零欠款,自己看着确实「没有负债」;可银行风控算的是另一笔账:这些闲置额度随时可以再借出来,就是潜在负债。
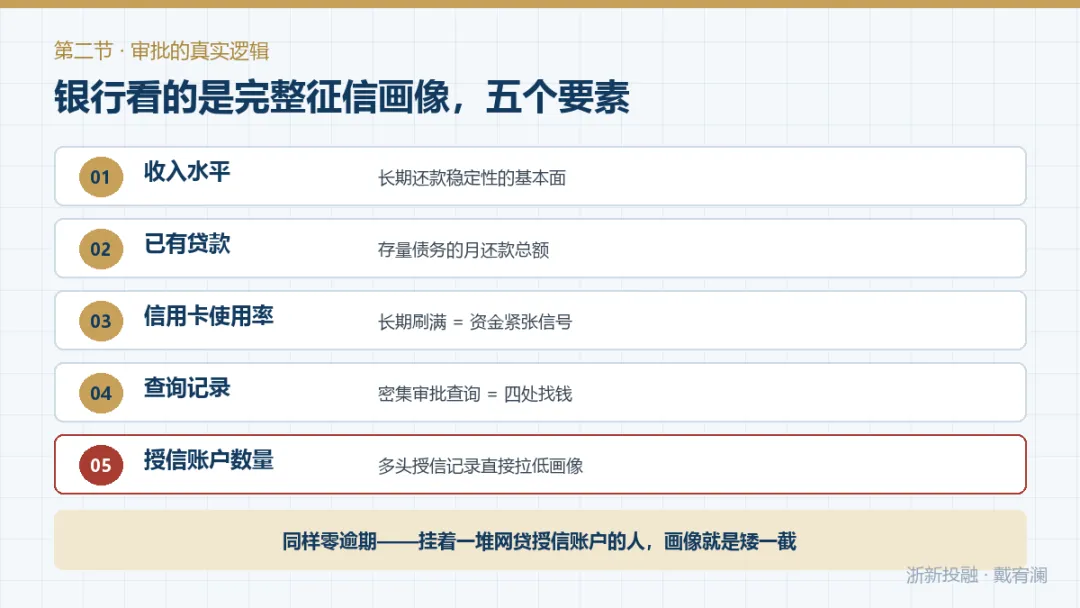
银行放贷核的是长期还款稳定性,当前负债只是其中一个变量——收入水平、已有贷款、信用卡使用率、查询记录、授信账户数量,全部进模型。
同样没有逾期,两个人的征信可能天差地别。征信上挂着一堆网贷授信账户、历史上有过频繁申请反复借还的,哪怕现在全部结清,银行也会判定你资金需求波动大、风险偏高。结果就是:明明没逾期,申请大额贷款时被要求补材料、压额度,甚至被明确要求「先把网贷账户清掉再来」——拉低你信用画像的,正是这些躺在征信上的多头授信记录。
多说一层我的观察:很多客户到这一步才反应过来,但销户、更新、复核都需要时间窗口。这件事的价值全在提前做,临阵补救基本来不及。
这是踩坑人数最多的一步。卸载 APP 只是删了手机里的软件,平台的账户和授信关系原封不动——就像卸载手机银行不会注销你的银行卡。
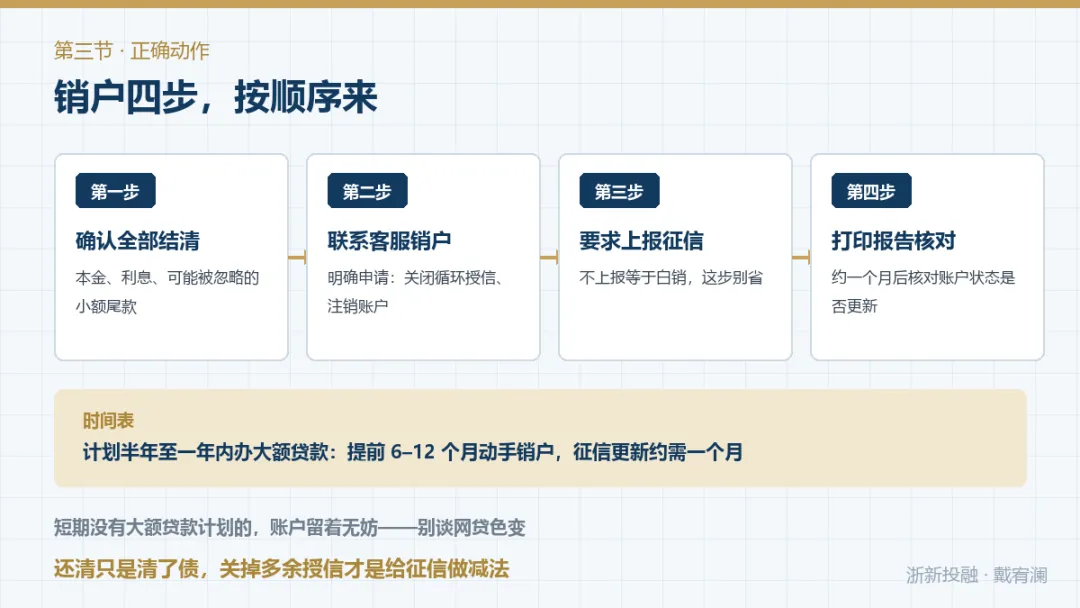
确定不再用某个平台,正确的动作顺序是四步:
▍先确认所有欠款结清,包括利息和可能被忽略的小额尾款;
▍联系平台客服,明确申请关闭循环授信、注销账户——注意,要的是「销户」,不是「结清证明」;
▍要求平台上报征信更新,这一步别省,不上报等于白销;
▍一个月左右后打印征信报告核对,确认账户状态真的变了再放心。
先把话说平衡:各家银行、各类产品的风控口径不一样,短期没有大额贷款计划的,账户留着无妨,没必要谈网贷色变。
但只要计划在半年到一年内办房贷、经营贷这类大额贷款,就建议提前 6–12 个月动手:把不再使用的循环授信账户挨个申请销户,销户后征信更新约需一个月,最后打印报告核对账户状态。征信优化急不来,还清只是清了债,关掉多余授信才是给征信真正做减法。
一句话收尾:在你自己看是「还完了」,在银行看是「还能借」——这两视角之间的差,就是申请大额贷款时被压额度的那部分原因。
留个问题给你:你知道自己征信上还挂着几个授信账户吗?查一查,答案可能和你想的不一样。
扫码链接 · 浙新投融
企业融资方案 · 供应链金融 · 银行产品对接长按识别,备注「融资」优先通过