ARTICLE · 1401174
年内至少12家银行发布App整合或关停公告,商业银行App正在经历“断舍离”
原创声明丨本文作者为海规文库银行研究院专栏作者 李青兰,欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
11月以来,银行App停服公告密集落地。11月6日徽商银行公告,自11月9日起陆续停止“徽常有财”相关服务,12月1日起业务统一迁移至徽商银行App;邮储银行信用卡App于11月25日24时停止全部服务;上海银行“上银美好生活”于11月30日24时停服。据《证券日报》2026年11月的不完全统计,截至11月20日,年内已有至少12家银行发布移动应用整合或关停公告,覆盖国有大行、股份制银行、城商行与农村金融机构,整合对象涵盖直销银行、信用卡、生活服务类App以及部分微信小程序。
表1:2026年银行移动应用整合情况
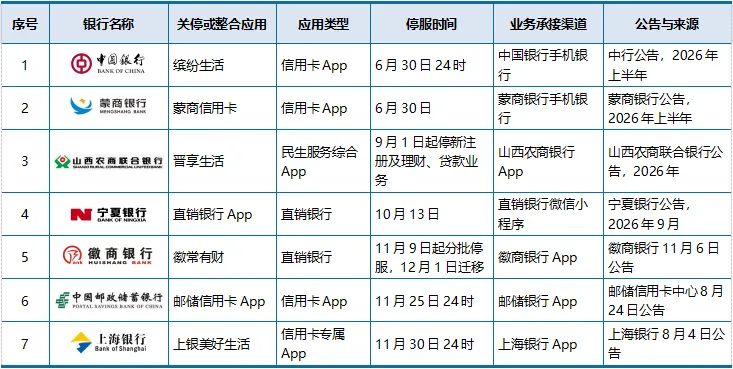
其中,中国银行是本轮国有大行中第一家关停信用卡独立客户端的机构,宁夏银行在停服独立App的同时保留微信小程序承接轻量服务,山西农商联合银行则选择先停止新注册与理财、贷款业务,缴费与社区服务随后整体迁移。
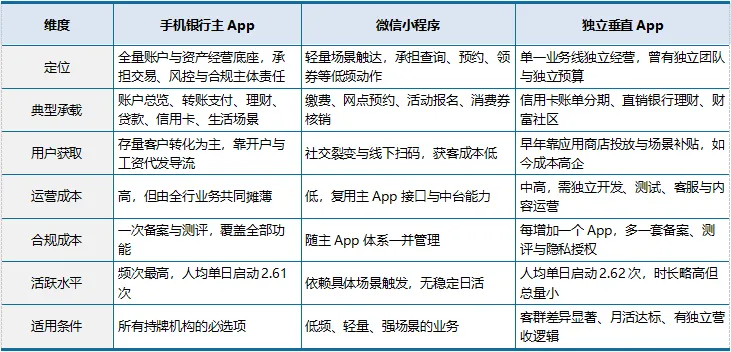
采用不同承接载体的原因不难理解,信用卡App的客群与主App高度重叠,账务、分期、积分都在同一套核心系统内,迁移代价最低;直销银行的客群偏价格敏感,产品单一,停服后用一个轻量小程序即可承接查询与小额外溢需求;生活服务类App绑定本地商户与补贴资源,迁移涉及商业合作重签,所以山西农商选择了先停金融功能、再迁非金融场景的两步走。
表2:三类线上承载载体的取舍对比
二、国内银行App的发展历程
2009年11月,交通银行推出“e动交行”iPhone客户端,是国内第一款原生独立银行App(应用商店可下载安装的智能手机客户端);在此之前建行、交行等机构上线的WAP、BREW、Java版手机银行属于移动网页/嵌入式轻渠道,不属于现代意义App。紧随其后,招商银行在2010年11月上线iPhone版手机银行,2011年7月推出安卓版本;自此,各大行陆续跟进布局。总体回顾来看,国内银行App的演进大致可划分为四个阶段,每次转型都与通信技术、市场竞争与监管导向同步。
表3:国内商业银行App在四个发展阶段的特征
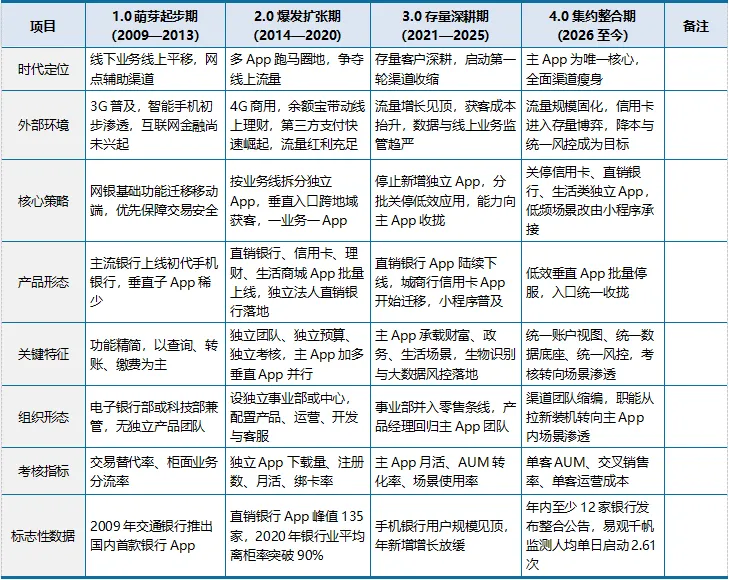
尤其在2014年至2020年的扩张期,独立App背后是独立的事业部与独立的KPI,产品经理有预算、有投放、有下载量指标,扩张是理性选择。2021年之后考核切回主App月活与AUM,垂直App失去资源支撑,退出只是时间问题。到2026年,考核进一步转向单客AUM与单客运营成本,渠道团队必须证明每个入口的单位经济性。
如果从时间轴拉开看,以下关键节点对行业发展起到了决定性作用。
表4:国内银行App发展关键节点
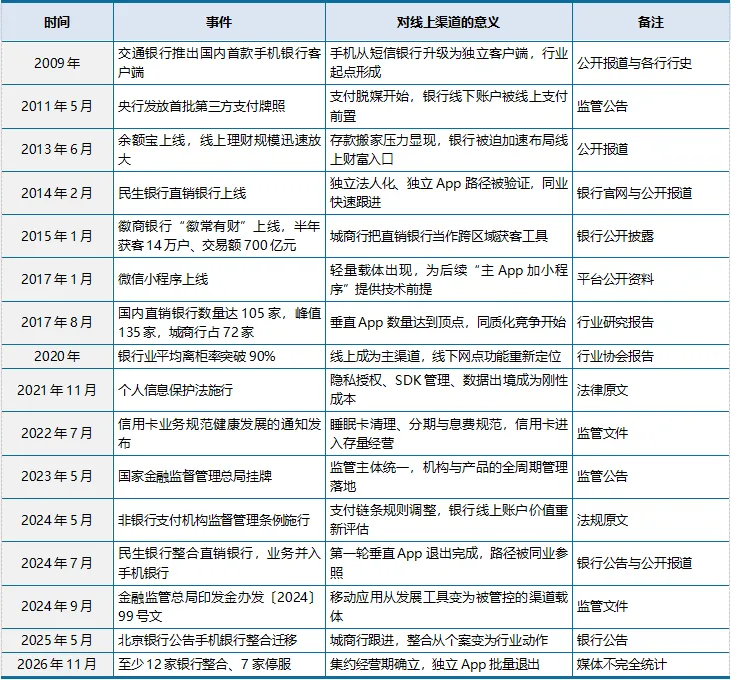
这些关键节点中有两个容易被误读的点。一是2014年至2017年直销银行数量的快速膨胀,其本质是跨区域经营的通道需求,一旦线上开户与远程核身规则收紧,独立App的价值就失去一半。二是2024年9月的99号文,其并不完全监管收紧的起点,而是给已经发生的整合补上制度依据,文件之前民生银行已完成直销银行并入,文件之后才出现集中、成规模的停服潮。
三、招商银行App发展历程
作为业内最为成功的标杆,招行银行在全行业收拢入口的当下,是少数仍在坚持“招商银行App加掌上生活”双App并行的机构。截至2026年6月末,两个App月活跃用户合计1.24亿户,零售客户2.31亿户,零售AUM18.44万亿元,较上年末增长7.96%,财富持仓客户6671.69万户,TREE资产配置服务体系覆盖客户1257.71万户。
表5:招商银行双App演进路径
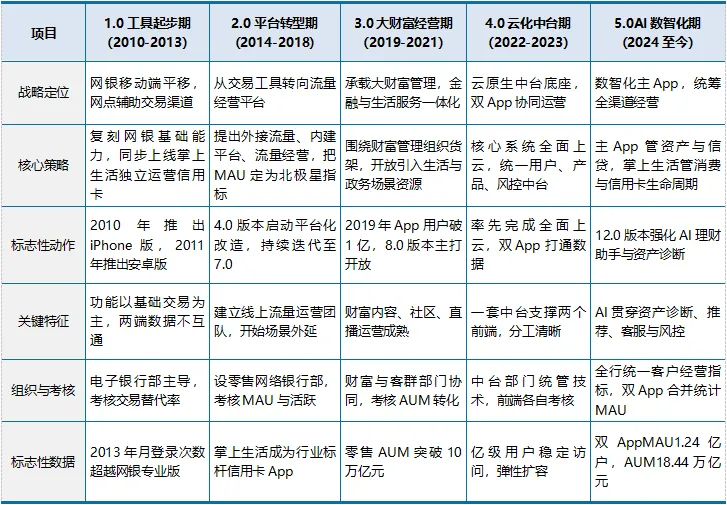
招行双App能长期跑通,主要是依靠中台统一、前端分工。由主App承接资产总览、财富配置、信贷与储蓄,而掌上生活则负责承接信用卡账单、分期、权益与本地消费,两个前端共享同一套客户、账户与风控能力。这套结构避免了多数银行多App并行的通病,即数据不通、权益不互认、客户在同一条线内被重复营销。
表6:招商银行App与掌上生活的分工
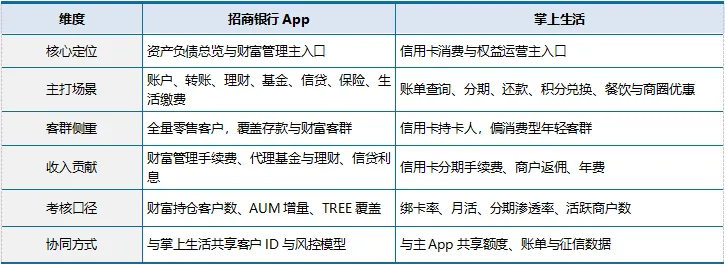
双App并行的代价同样存在。两套前端意味着两套迭代节奏、两套客服话术、两套营销预算,2026年上半年招行零售财富管理手续费收入同比增长24.81%,零售营收占比54.34%,正是靠财富端的单客价值把双端成本摊平。换成零售AUM不足两万亿的机构,同样的结构很难成立。
四、大型商业银行的App发展特色
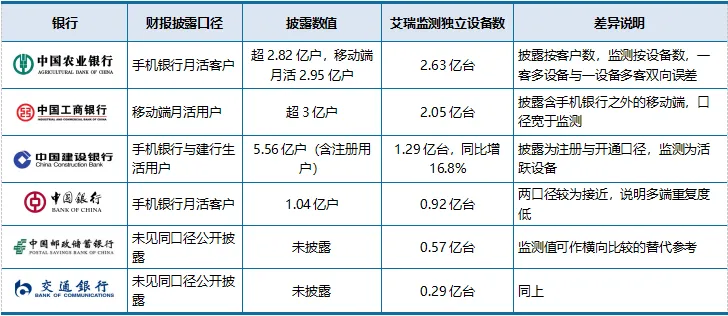
国有大行客户基数大、功能覆盖全、合规标准最高,差异集中在各自的长板上。需要先说明口径问题,工行、农行披露的是移动端月活,包含手机银行之外的其他移动端,第三方监测按独立设备统计,两套数字并不能直接互换。
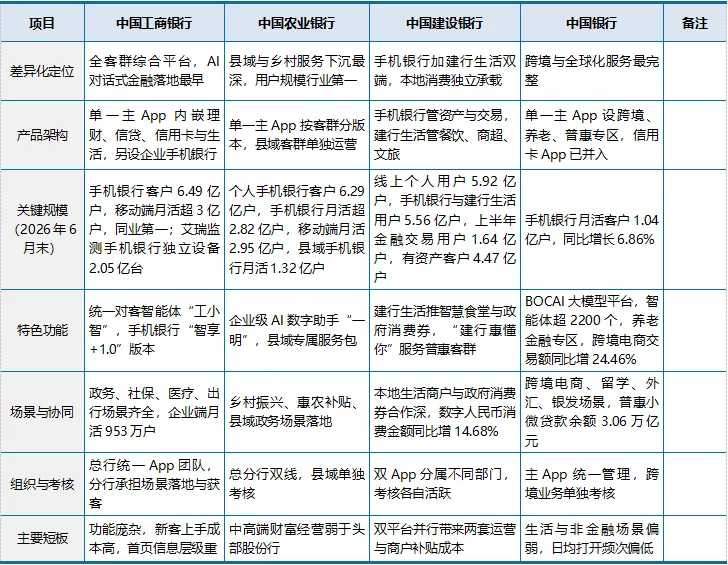
从四家对比可以看出,国有大行的竞争已经从功能有无转向功能组织。工行的做法是把所有功能塞进一个App再靠智能体改造入口,农行按客群分版本降低认知成本,建行把生活场景彻底拆出去独立运营,中行则把跨境与养老做成专区。四种做法对应四种客群结构,没有统一的优劣。
需要看清的是中行的选择。作为国有大行中第一家关停信用卡独立客户端的机构,中行把账单、积分、分期全部收回主App,代价是信用卡条线失去独立的线上运营阵地,收益是省下一整套客户端运维与合规投入,同时把信用卡客群接进主App的财富与跨境场景。这个判断的前提是信用卡客群的线上行为已经与主App高度重合。
五、部分全国性股份制银行的App发展特色
股份制银行零售竞争最激烈,App创新也最集中。除招行外,其余头部机构各有一条清晰的差异化路线。
表9:四家股份制银行App特色对比
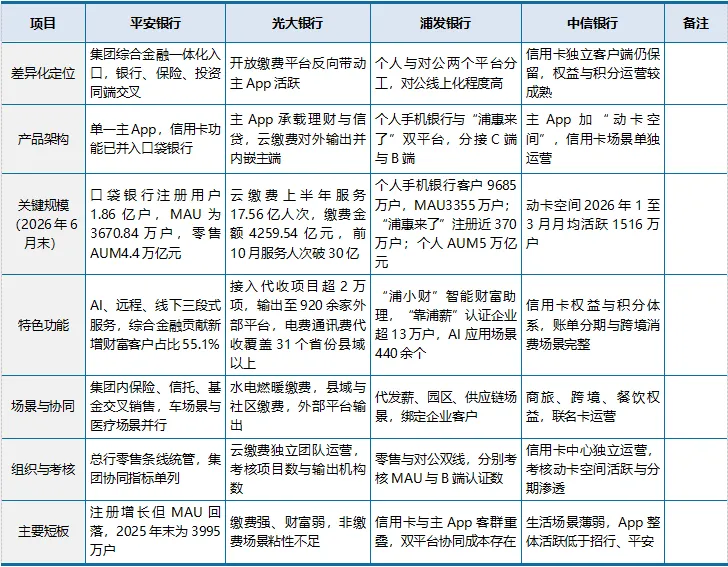
股份行的共同点是把资源押在一条能形成壁垒的赛道上。平安押集团协同,用保险与投资的交叉销售拉高单客AUM;光大押缴费场景,用高频小额缴费撑住打开率,再把2万余个代收项目输出给920余家外部平台换取合作资源;浦发押对公线上化,用代发薪与园区把企业客户绑进“浦惠来了”;中信选择继续运营信用卡独立入口,并接受其活跃规模较低的代价。
从运营效果来看,平安银行的MAU从2025年末的3995万户回落到2026年6月末的3670万户,注册用户却在增长,这个剪刀差是存量期最典型的信号,靠投放换来的下载不再转化为活跃。中信银行则仍保留动卡空间,则是因为信用卡权益、联名卡与分期运营需要独立的货架与内容节奏,并入主App会削弱权益运营的灵活性。
六、地方中小银行的App发展特色
由于受限于业务规模,地方银行普遍走区域深耕加轻量化的路线,很少铺设全国性生活场景,资源集中在本地政务、缴费、消费与小微客群。其中,江苏银行、北京银行、长沙银行、宁波银行等城商行app具有一定的代表性。
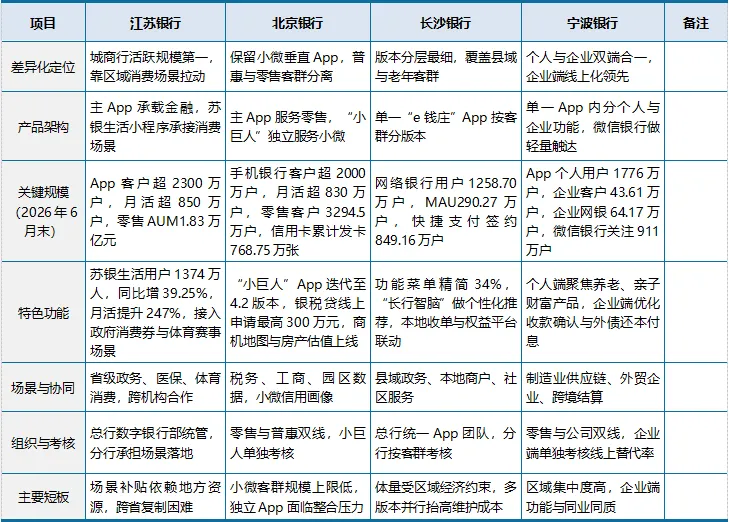
地方银行的共同选择是“主App加小程序”的方式,对低频场景不再建独立客户端。其中,江苏银行把消费场景放进苏银生活,上半年该小程序用户1374万人、同比增长39.25%、月活提升247%,说明轻量载体在区域场景里的效率高于独立App。宁波银行则把企业端做进同一个App,企业网银客户64.17万户、微信银行关注911万户,靠企业客户的高频结算动作补足个人端频次不足的问题。
北京银行“小巨人”是少见的例外,用独立App把小微客群与零售客群彻底隔开,产品、风控、审批链路单独设计,银税贷线上申请额度最高300万元。这类垂直App能否存活,取决于客群隔离带来的运营效率是否高于多一套系统的成本,也取决于监管对小微专营渠道的定位是否延续。
长沙银行的做法提供了另一种思路,其不建新App,而是在单一App内按客群分版本,功能菜单精简34%,用智能推荐替代菜单堆叠。对客群规模在千万级以下的机构,这几乎是成本最优的解,既保留分层服务能力,又不增加一套客户端。
七、监管态度与监管政策梳理
银行App的每次扩张与收缩背后,都与监管导向的变化息息相关。2024年9月,国家金融监督管理总局办公厅印发《关于加强银行业保险业移动互联网应用程序管理的通知》(金办发〔2024〕99号),明确要求金融机构建立移动应用台账、完善准入退出机制、合理控制数量,对用户活跃度低、体验差、功能冗余、安全合规风险隐患大的应用及时优化整合或终止运营,并把App、小程序、公众号一并纳入管理范围。
表11:银行App监管态度四阶段演变
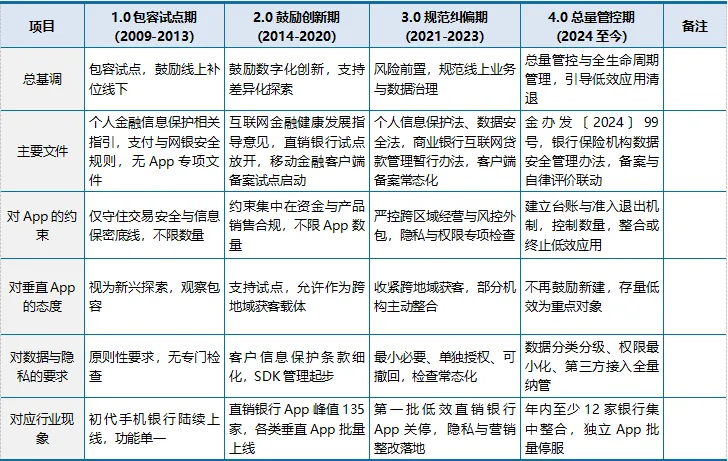
监管的转向节点在2024年。此前政策重心在促发展与防风险之间摆动,99号文之后,“控制数量”从倡导变成可检查、可问责的要求,渠道载体本身第一次成为监管对象。这一变化直接解释了2026年集中停服的时间分布,多数公告都出现在文件落地后的第三个年度周期内。
99号文的具体要求可以拆成六个可执行方向,每个方向在机构内部都对应一套动作与一类常见偏差。
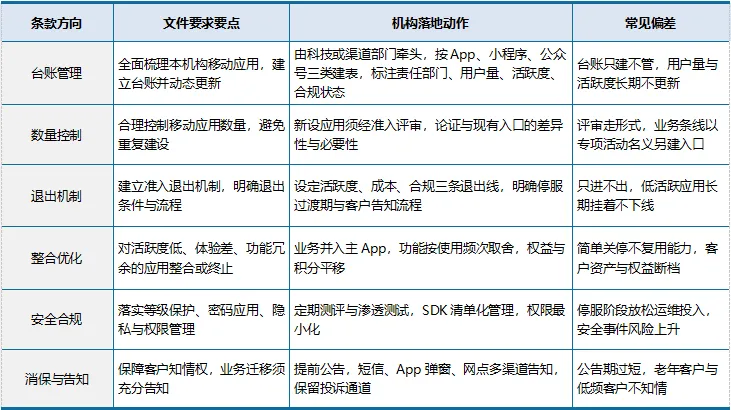
其中退出机制与消保告知是落地难点。App停服涉及客户资产、权益、积分、自动扣款授权等多项权利,迁移方案必须覆盖授权关系的承接,否则容易引发投诉。邮储与上海银行给出的过渡期都在三个月以上,以便为存量客户的授权变更留出时间。
八、银行App全生命周期的投入产出分析
任何业务与管理决策都离不开经济层面的考量,银行app曾经的成长与发展如此,当前的整合与关停也是如此,即投入与产出的失衡。下表粗略估计了独立垂直App的全生命周期成本区间,仅指直销银行、信用卡、财富类独立客户端,不含手机银行主端。其中,与app并行的营销补贴、渠道投放费用等隐性支出由于波动极大,未计入表内;年度运维按其初始投入15%-25%进行估算。
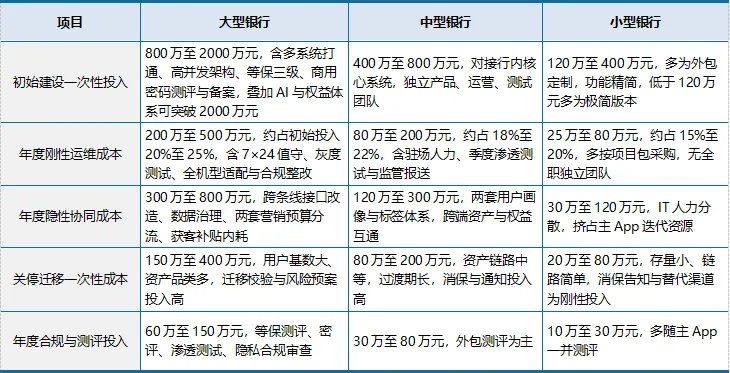
从上表中可以看出,即便按最保守口径,一款中型银行的独立App五年也要投入两千余万元,相当于一家中型城商行一个季度科技投入的可观份额。
银行APP的价值产出则主要体现在三个方面。一是差异化获客,能触达主App覆盖不到的客群;二是带动分期手续费、理财代销等中收;三是品牌与场景粘性。三者在流量红利期收益明显,进入存量期后同步弱化,原因是新客获取成本从早年几十元上升到数百元,而垂直App与主App的客群重叠度越来越高,两套营销预算覆盖同一批客户。
表14:产出端关键指标与公开数据情况
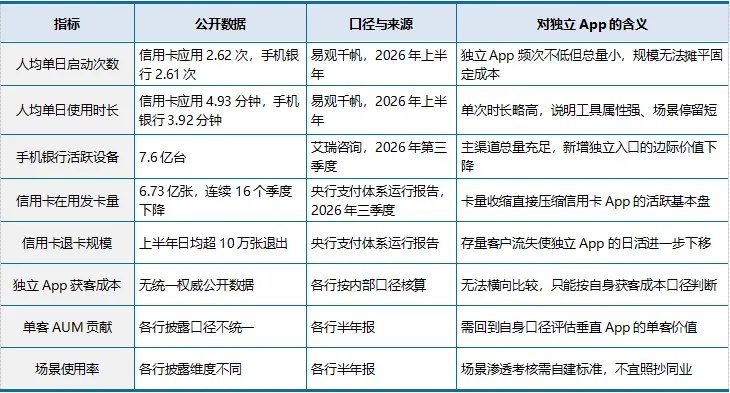
易观千帆2026年上半年数据显示,信用卡服务应用与手机银行服务应用的人均单日启动分别为2.62次与2.61次,人均单日使用时长分别为4.93分钟与3.92分钟,在金融类应用里排末位。在这样的频次下,一款月活两三百万的垂直App很难摊平固定成本。行业内按规模形成的经验阈值是,大行独立App月活需千万级以上、中型银行300万级以上、小型银行50万级以上,低于阈值基本处于成本倒挂。
九、银行App整合逻辑分析
笔者认为,本轮银行App整合并非某一单一因素导致的突发事件,而是行业发展到这个阶段的一次较大调整;其主要受到成本倒挂、监管收紧、体验割裂、存量竞争以及架构升级等方面的因素共同影响。
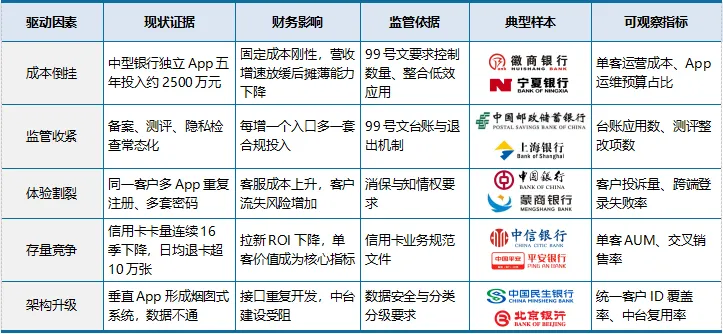
而整合动作本身大致可分成以下四种类型,各自的承接方式与风险并不相同,各家银行根据自身业务形态与策略等方面考虑,选择会稍有差异。
表16:四种整合类型的承接方式与风险
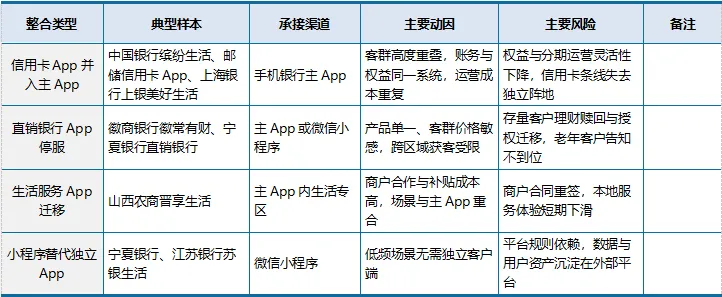
以上四类整合方式中,小程序替代独立App能显著降低开发与运维成本,但客户行为数据、触达通道、活动规则都受平台约束,银行拿到的是服务能力而非用户资产。因此,对客群经营要求高的机构来讲,小程序更适合做入口,而不适合做主场。
当然,各家银行也不会刻板的一刀切的进行整合或关停,其中客群差异显著、月活达标、具备独立营收逻辑的入口仍有保留价值,如建行生活与招行掌上生活就是这样的样本。判断标准始终是投入产出比与差异化价值,而不是App数量的多少。从已披露的样本看,被停服的多是月活在百万级以下、功能与主App重叠超过七成的客户端,保留的则是场景独立、客群独立、收入独立的三类入口。