 夜雨聆风
过去24小时,受海外供应链报告及龙头业绩催化,市场对碳化硅的认知正从“车规内卷”的旧周期,迅速切换至“AI算力基建”的新成长叙事。
核心逻辑在于,AI时代电力紧缺日趋严重,所以电能转化效率高、耐高压、耐高温的碳化硅,未来会大量应用在AI数据中心。
目前,碳化硅概念股已爆发集体狂欢!
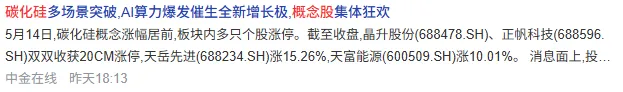
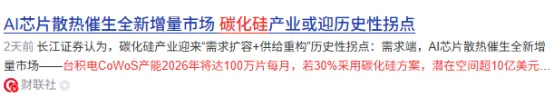
据测算,台积电CoWoS产能2026年将达100万片每月,若30%采用碳化硅方案,潜在空间超10亿美元;叠加新能源基本盘稳健增长,行业进入双轮驱动高增通道。
供给端,国内头部企业率先突破12英寸衬底全品类研发与中试验证,产能规划加速落地。
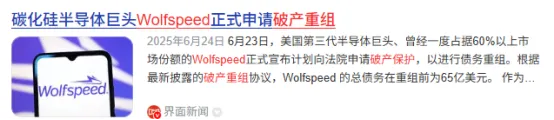
而海外龙头Wolfspeed因持续巨额亏损进入破产重组,全球供应链主导权加速向中国转移。
在此格局下,具备技术壁垒、垂直整合能力与客户深度绑定的龙头企业,将充分攫取“算力β+国产α”双重红利,推动碳化硅从材料供应商跃升为算力基础设施核心赋能者。
接下来,我们将从碳化硅产业链中给大家进行详细梳理。
(一)衬底环节:国产替代与需求爆发的核心受益者
天岳先进:全球半绝缘型碳化硅衬底龙头,导电型衬底市占率位居全球第二,是国内少数实现 6/8 英寸衬底规模化量产的企业。公司 8 英寸导电型衬底产能持续释放,同时推进 12 英寸衬底的研发与产业化,是产业链最核心的受益标的之一。
天富能源:作为国内导电型碳化硅单晶龙头——天科合达的第二大股东,深度绑定上游核心产能。天科合达在导电型碳化硅衬底领域市占率长期稳居国内第一,公司将充分受益于行业需求爆发带来的股权价值增长。
露笑科技:国内 6 英寸导电型碳化硅衬底量产标杆企业,产能建设进度领先,在手产能充足。
晶盛机电:国内半导体设备龙头,同时布局碳化硅衬底材料业务,8 英寸碳化硅衬底产能建设稳步推进。
(二)外延环节:功率器件性能的核心决定者
三安光电:国内碳化硅全产业链龙头,具备 6/8 英寸碳化硅衬底及外延产能,是国内少数实现 SiC 外延片规模化供应的企业。
明德电子:参股企业晶鼎原材料已具备 SiC 外延片量产能力,并实现对头部客户的小批量供货。
(三)设备环节:扩产浪潮中的 “铲子股”
晶升股份:碳化硅长晶炉核心供应商,市占率位居行业前列,已实现8英寸碳化硅单晶炉的批量出货。随着衬底厂商加速 8/12 英寸产能建设,长晶炉设备订单将迎来爆发式增长。
北方华创:国内半导体设备龙头,覆盖碳化硅长晶、外延、刻蚀、薄膜沉积等全流程工艺设备,可提供完整的 SiC 工艺解决方案。公司设备已在多家衬底与器件厂商实现验证和批量应用,将直接受益于产业链各环节的大规模扩产。
高测股份:碳化硅金刚线切片机市占率领先,是衬底切割环节的核心设备供应商。
德龙激光:碳化硅激光切割设备龙头,市占率达 50%,8 英寸碳化硅晶圆加工设备已通过头部碳化硅材料企业验证并实现批量生产。
(四)器件与应用环节:AI 电源需求的直接承接者
时代电气:国内SiC功率器件龙头,产品可应用于数据中心高压直流供电架构。随着智算中心电源升级进程加速,公司SiC功率器件订单有望迎来快速增长,打开新的业绩增长曲线。
阳光电源:全球逆变器龙头,已推出基于 SiC 器件的高效服务器电源方案,可满足数据中心高压直流供电的效率需求。
宏微科技:专注于 SiC 功率器件的研发与制造,产品覆盖电源、新能源等多个领域,在数据中心电源场景已实现客户验证。
芯联集成:在 SiC 功率模块领域具备技术优势,产品可应用于高压直流供电系统,受益于 AI 数据中心电源架构升级带来的模块需求增量,业务增长潜力显著。
 【文末惊喜彩蛋】
专业人做专业事,如果你总是对市场机会把握不准,不妨锁定我的宝藏号【佚名投研】跟着一起学习思路、找节奏。