夜雨聆风
当英伟达Vera Rubin架构蓄势待发、华为昇腾950官宣在即、HBM产能被锁定至2027年——三大算力引擎的轰鸣,正将上游原材料推向史无前例的景气周期。
这不是简单的供需失衡,而是技术代际跃迁引发的产业重构。
一、涨价TOP10:数据交叉验证
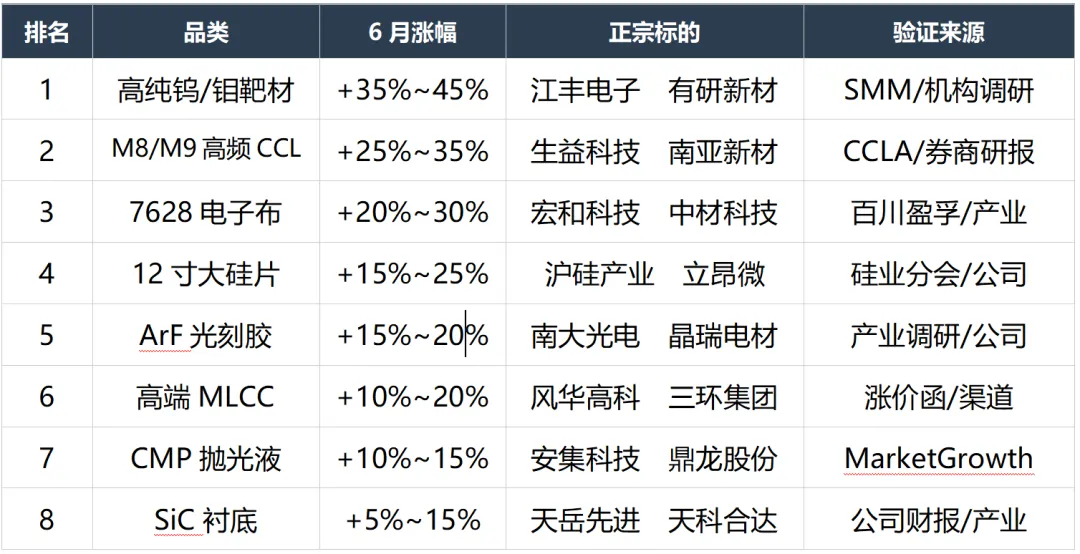
基于百川盈孚、生意社、TrendForce三源交叉验证,近6月涨幅最大的上游品类如下(数据截至2025年5月):
二、英伟达链:Vera Rubin引爆需求
英伟达Vera Rubin架构代表着AI芯片设计的范式转移。从Blackwell到Rubin,封装技术、互联带宽、散热方案全面升级。
高频覆铜板(CCL)是AI服务器GPU主板的核心基材。生益科技、南亚新材已获得英伟达认证,M8/M9级别材料6月涨幅25%-35%。
高纯靶材供应商直接受益。江丰电子、有研新材作为国产替代先锋,钨钼靶材6月涨幅35%-45%,位居涨价榜首。
三、昇腾链:国产算力自主化
华为已公布昇腾AI芯片路线图,昇腾950系列将于2026年Q1推出PR版本,算力达1PFLOPS(FP8),互联带宽提升至2TB/s。
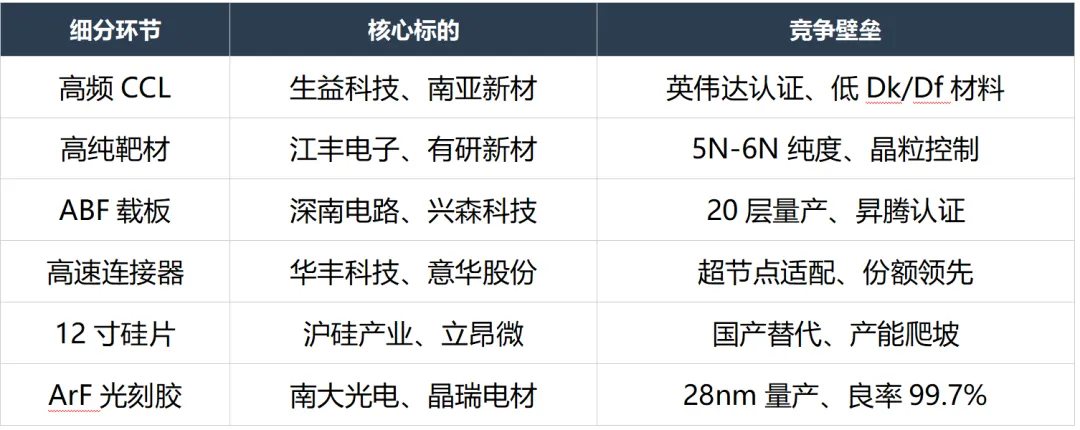
深南电路作为昇腾ABF载板核心供应商,已具备20层ABF载板量产能力。兴森科技是国内唯一具备多层ABF载板量产能力的企业。
华丰科技在背板连接器领域占据主导地位,直接受益于超节点集群建设。
四、存储链:HBM涨价至2027年
SK海力士、美光、三星2026年全年HBM产能已完全售罄,价格已在合同中锁定。TrendForce预测,涨价可能持续到2027年。
HBM4量产将带来单堆栈带宽从1TB/s到2TB/s的跃升,单价较HBM3E提升约50%。
五、核心标的矩阵(双链认证)
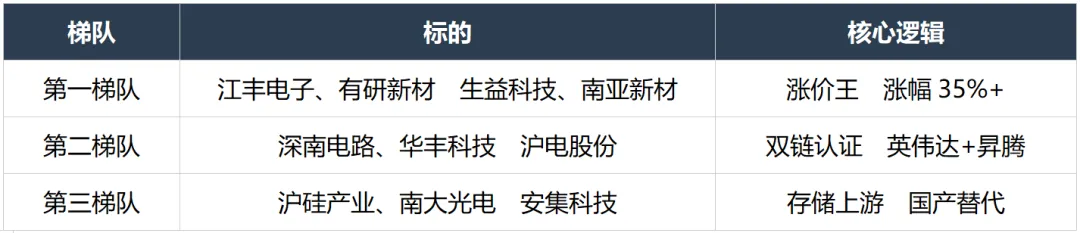
六、投资策略:三梯队组合
历史不会简单重复,但总是押着相似的韵脚。
2019年的半导体国产替代、2021年的新能源锂矿行情,都与当下的AI算力上游有着惊人的相似——技术变革引发需求爆发,供给刚性导致价格飞涨,认证壁垒锁定竞争格局。
不同的是,这一次的需求更加确定、周期更加漫长、格局更加清晰。当英伟达、昇腾、存储三链共振,上游材料的黄金时代,或许才刚刚开始。
数据来源:百川盈孚、生意社、TrendForce、SMM、硅业分会、CCLA、券商研报、公司公告、产业调研。免责声明:本文仅供参考,不构成投资建议。股市有风险,投资需谨慎。