 夜雨聆风
这一轮AI行情,越往下拆越有意思
所有人都在追GPU、光模块、PCB。
却很少有人认真盯"连接这一切的那根玻璃丝"。
而它,正在经历一场底层逻辑的重写——从电信周期品,升级为算力基建的硬约束。
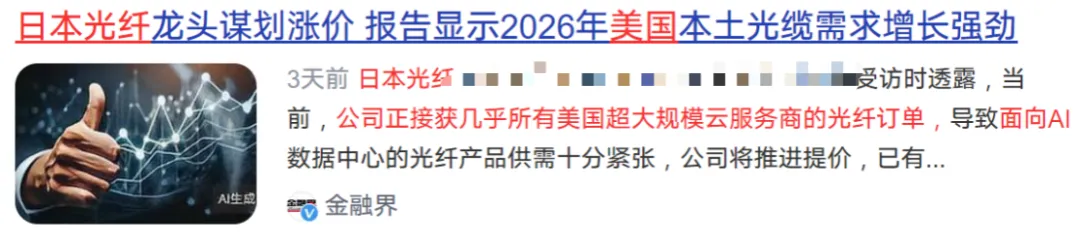
日本光纤巨头明确表示:公司正接获几乎所有美国超大规模云服务商的光纤订单,面向AI数据中心的产品供需十分紧张,"将推进提价",且部分客户已接受涨价;同时坦言光纤扩产受限,即便想开足马力也填不上井喷的需求缺口。
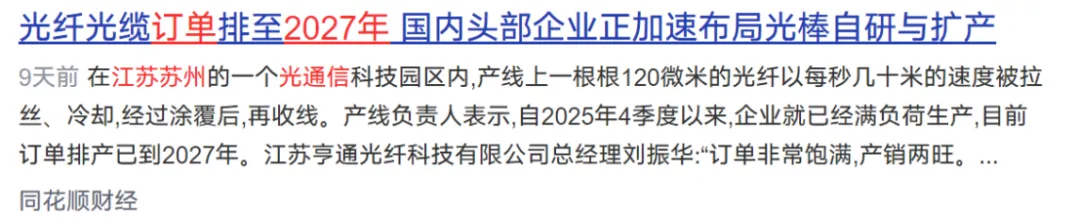
并且受AI算力建设驱动,江苏苏州光通信园区产线自2025年Q4以来满负荷运行,订单排产已到2027年;
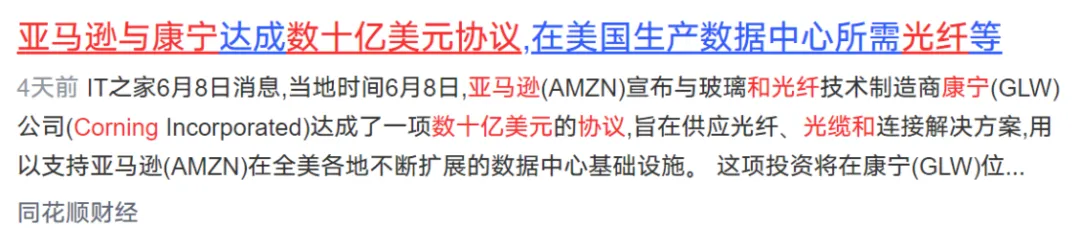
叠加亚马逊与康宁签署数十亿美元光纤采购协议,海外巨头的"锁货"动作进一步验证供需格局已从宽松彻底翻转为紧平衡。
这不是普通周期复苏,是AI把光纤从"通信耗材"重新定义为"算力互联基础设施"之后,供给侧刚性碰上需求侧爆发的结果。
下面6家,是A股里与这条链绑定最深、护城河最硬的代表。
第一家:长飞光纤
主营业务:光纤预制棒、光纤、光缆的全产业链研发与生产,全球光纤光缆市占率长期居首。
核心优势:全球光纤光缆龙头,手握PCVD、VAD、OVD三大主流光棒工艺,光棒自给率近100%,技术壁垒即产能壁垒;深度嵌入海内外算力与通信基建供应链,是直接承接AI数据中心+运营商骨干网双重需求的"锚"。
概念关联:光棒-光纤-光缆一体化 · AI数据中心互联 · 全球产能定价权
第二家:亨通光电
主营业务:光棒、光纤、光缆、海底光缆/海底电缆全产业链,以及海洋工程与电力传输业务。
核心优势:A股极少数做到光棒100%自供+海缆全球第一梯队的玩家;AI数据中心与海底缆双主线共振,北美数据中心订单持续落地,光棒扩产与绿色制造基地投入强度居行业前列(研发投入同比接近翻倍),业绩弹性兼具"涨价受益+放量"双属性。
概念关联:光棒自主· 海底光缆 · 北美AI数据中心出海
第三家:中天科技
主营业务:光纤光缆全产业链+ 特种海缆/电缆 + 电力传输与新能源装备,近年重点切入AI光纤与算力互联场景。
核心优势:全能型老牌龙头,光缆/海缆/电网三线并行;公开信息显示公司中标国内头部互联网企业MPO光纤集采项目(金额量级约15亿),AI相关高规格光纤需求弹性显著,同时电网与海风业务提供下行保护。
概念关联:AI光纤集采 · 海缆/特种缆 · 电网+算力双轮
第四家:烽火通信
主营业务:光通信设备(传输/接入/核心路由)+ 光纤光缆产品的研发与销售,背靠中国信科集团。
核心优势:与长飞同源产业链但更偏"设备+线缆"的系统级供应商,是中国移动等运营商集采的核心中标常客;在骨干网升级与算力网络建设中,既是光缆需求的直接受益者,也是设备侧价值分配的关键一环。
概念关联:运营商骨干网升级· 光通信国家队 · 光缆集采核心供应商
第五家:永鼎股份
主营业务:光棒、光纤、光缆+ 海外电力/通信工程总承包(EPC),以及汽车线束等业务。
核心优势:少有的同时打通光棒→光纤→光缆链条且长期深耕海外新兴市场经济体通信基建的中型标的;海外EPC项目与光纤光缆制造相互导流,在"一带一路"通信网扩容与数据中心出海两条线上均有存在感。
概念关联:光棒-光纤-光缆链 · 海外市场EPC · 海外基建联动
第六家:特发信息
主营业务:光纤、光缆、光器件及通信网络设备,覆盖运营商集采与专网市场。
核心优势:华南区域光纤光缆重要产能节点,背靠特发集团地方国资背景,在广东及华南运营商集采与城域接入网升级周期中份额稳定;受益本轮光纤价格修复与运营商capex向算力网络倾斜的结构性变化,属于"价格弹性+区域护城河"型标的。
概念关联:区域光纤产能· 运营商接入网升级 · 光纤价格修复弹性
【文末彩蛋】
请注意,一线实战高手“豹哥”现已入驻。他擅长热点题材追踪、有鱼更有渔! 欢迎大家前来验证实力!!
风险提示:本文仅作为学习、研究使用,不作为投资建议。
免责声明:所有观点仅供参考学习,个股案例只作为教学分析,不构成操作建议,投资者切勿依赖。请结合大势环境进行综合分析,并自主决策!股市有风险,投资需谨慎!公开信息来源于人民日报,中国证券报,上海证券报,证券日报,证券时报,东方财富网,财联社、同花顺等。