 夜雨聆风

本文:2600字 预计阅读时间:20分钟
ai芯片产业链梳理,这是我的投资笔记,未来准备把一系列产业链都梳理一遍。
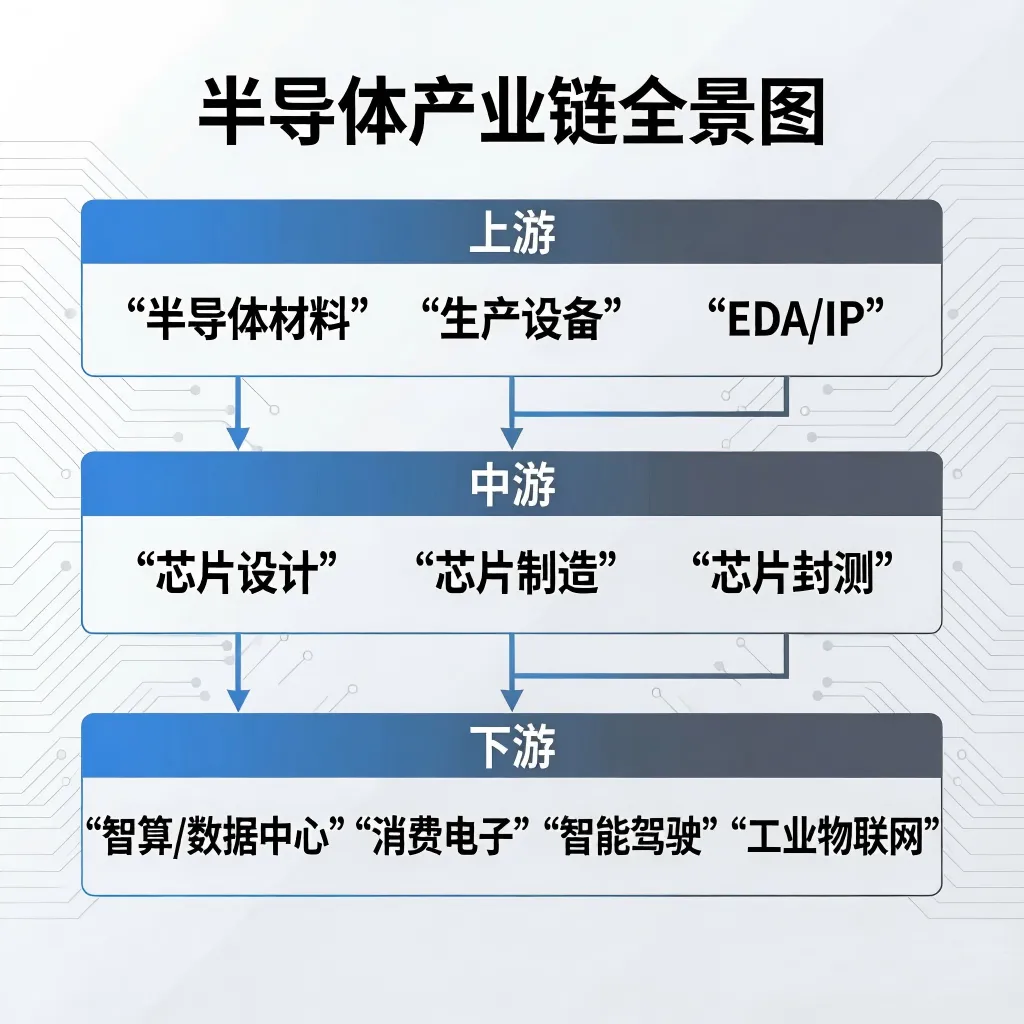
上游:造芯片的原料——材料、生产设备,设计工具及IP核
上游相当于做芯片的面粉、机床、绘图工具,没有这一层,再厉害的芯片图纸也没法落地,也是国内短板最突出的赛道,分为半导体材料、生产设备、EDA(芯片设计软件)/IP 核(现成电路模块)三块。
一、半导体材料(芯片基础原料)
①硅片(晶圆,圆形硅基底,芯片承载载体)
它是芯片的 “基底面粉”:我们常说的芯片,就是在圆形硅片上刻出几十亿个晶体管。先提纯沙子做成高纯硅,再切片得到晶圆。
全球龙头:日本信越化学、SUMCO,两家垄断全球 60% 以上高端硅片
国内企业:沪硅产业(国内 12 英寸大硅片龙头)、立昂微、TCL 中环
②光刻胶(晶圆感光涂层,用来复刻电路图案)
光刻机配合光刻胶,才能在硅片刻出精细线路,高端产品技术壁垒极高。
全球龙头:日本 JSR、东京应化、美国陶氏
国内企业:南大光电(ArF 光刻胶实现国产突破)、晶瑞电材、容大感光
③电子特气(超高纯度工业气体,清洗刻蚀必备原料)
芯片上百道工序都要用到,纯度达不到标准会直接报废整片晶圆。
全球龙头:美国空气化工、德国林德
国内企业:华特气体、金宏气体
二、核心生产设备
①光刻机(纳米级图案刻印设备,芯片核心生产机器)
EUV(极紫外光刻机)仅荷兰 ASML(阿斯麦)能生产,用于 3nm/2nm 先进制程,单价超 10 亿。成熟制程光刻机国内实现突破。
国内企业:上海微电子
②刻蚀机(晶圆雕刻设备,剔除多余硅材料形成电路)
全球龙头:泛林半导体、应用材料
国内企业:中微公司(5nm 刻蚀机进入海外代工厂供应链)、北方华创
③薄膜沉积设备(晶圆分层镀膜机器,制作绝缘、导电线路)
全球龙头:应用材料
国内企业:拓荆科技、北方华创
三、EDA 软件与 IP 核
EDA(芯片自动化设计仿真软件):没有它无法绘制数十亿晶体管电路,海外三家企业垄断高端市场,国内:华大九天、概伦电子。
IP 核(标准化电路积木,直接拿来缩短芯片研发周期):全球龙头 ARM,国内标的芯原股份。
中游是从图纸到成品芯片的完整流程,主流分两种模式:
IDM 模式(全产业链自研,设计制造封测一体)、Fabless(无工厂模式,仅设计,代工外包)。
一、芯片设计(利润最高环节,决定芯片性能)
主要分为4种芯片
①GPU(图形处理器,通用 AI 计算芯片)
通用性最强,所有大模型训练都依赖,英伟达凭借 CUDA(编程生态工具)形成强壁垒。
国内:海光信息、寒武纪、景嘉微、壁仞科技
②ASIC(专用定制芯片,只做 AI 运算,低功耗低成本)
代表:华为昇腾、百度昆仑芯、阿里平头哥
③NPU(端侧神经网络芯片,手机家电本地 AI 算力)
国内:紫光展锐、瑞芯微、全志科技
④DPU(数据处理器,算力集群数据调度专用芯片)
国内:芯启源、星云智联
②晶圆制造(代工工厂,将图纸刻在硅片)
制程(nm 纳米)数值越小,芯片算力越强。台积电垄断先进制程,国内中芯国际、华虹半导体主攻成熟制程。
③封装测试(封测,切割芯片 + 外壳封装 + 出厂质检)
普通封装门槛低;先进封装(2.5D/3D 堆叠,芯片内存叠装工艺) 是 2026 紧缺赛道,英伟达高端芯片产能瓶颈就在先进封装。
全球龙头日月光、安靠;国内龙头长电科技、通富微电、华天科技,国产替代进度最优。
 下游:四大需求场景,决定芯片景气度
下游是芯片终端使用场景,下游需求爆发,上游中游订单才会持续放量。
①智算 / IDC(互联网数据中心,存放算力服务器的机房)
AI 大模型训练核心载体,最大芯片需求来源,相关企业:润泽科技、光环新网、算力租赁公司。
②消费电子(手机、AI PC、平板)
搭载 NPU(端侧 AI 芯片),实现本地拍照、对话 AI,终端厂商华为、小米、联想。
③智能驾驶(自动驾驶车载算力场景)
车载 AI 芯片处理雷达、摄像头数据,国内标的地平线、黑芝麻。
④工业 AIoT(工业物联网,工厂、安防、智能家居)
小尺寸低功耗 AI 芯片,海康威视、瑞芯微为代表。
结尾・总结:
整条产业链有清晰规律:上游设备、材料壁垒最高,长期吃国产替代红利;中游芯片设计、先进封装业绩弹性最大;下游看算力机房、智能汽车两大增量需求。
2026 两大关键产业变化:一是 HBM(高速显存)、先进封装持续供不应求;二是 NPU(端侧推理芯片)需求快速增长。
优先选择有真实产能、落地订单的国内龙头,避开纯概念炒作小票。
风险提示:本文仅为产业链科普梳理,不构成任何投资建议。股市有风险,投资需谨慎。
历史文章:
免责声明:本公众号所有内容仅为个人投资思考与市场观察的分享,不构成任何投资建议或操作指引。文中提及的任何标的、观点均基于公开信息,可能存在不准确或滞后之处。市场有风险,投资需谨慎,请您独立判断并自行承担投资风险。本公众号运营者不具备证券投资咨询资格,不对任何人的投资决策和结果负责。