ARTICLE · 979659
AI 不是还没迎来生产力爆发,而是在等是下一家“福特”
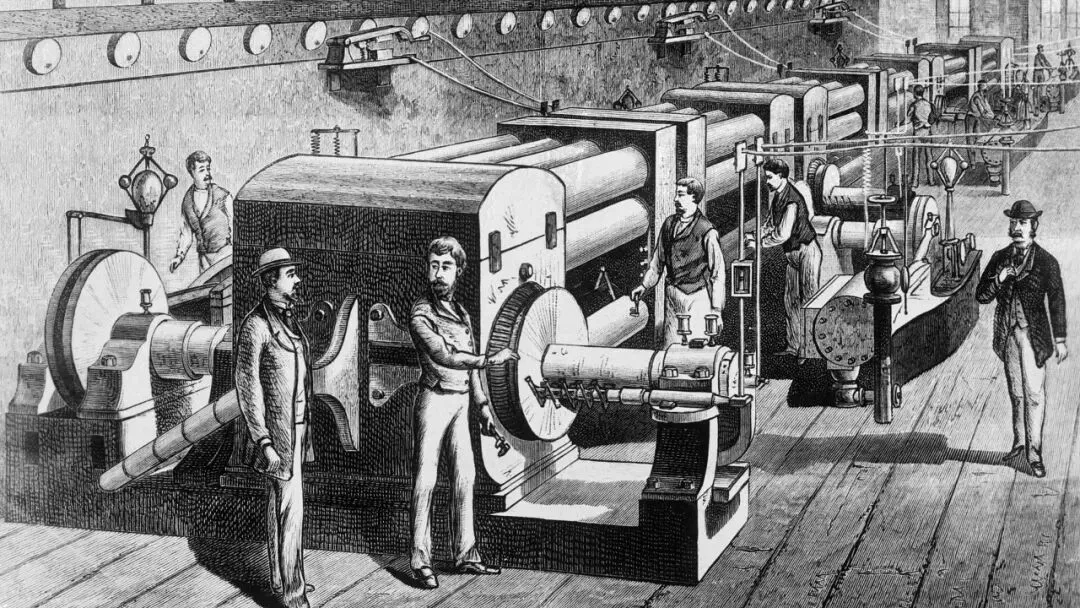
百年前的教训:电机换蒸汽机,没有带来生产力的爆发
蒸汽机时代的工厂,通常由一台巨大的蒸汽机集中提供动力。为了把动力送到每台机器,工厂天花板上铺满传动轴和皮带。电机发明后,最顺手的做法就是把蒸汽机拆下来,换成一台发电机,然后继续沿用这套天花板传动系统。发电机确实更高效,早期也能比蒸汽机降低约 20% 的动力成本;但动力成本在整个工厂成本中占比不到 10%,单靠省下这部分支出,很多老板根本看不到足够的回报
更关键的是,工厂的骨骼没有变:机器摆放仍然围绕那台“集中动力源”安排,生产流程仍然被传动轴牵着走,运行仍然是“全有或全无”——蒸汽机一开,所有机器一起动;传动轴或蒸汽机某个零件坏了,整座工厂都得停。这就像给一个沉默的老人换上一颗年轻的心脏,却要求他立刻跑完一千米:心脏变强了,肌肉、骨骼和神经系统却仍按旧规则运转。这也是今天企业“装上 AI 但生产率没爆发”的原型。
而后来,电力真正给生产力带来爆发的事件,是发现电力和蒸汽在物理上根本不是同一种东西:电可以沿电线送到工厂的任何位置,不必再围着一个固定的动力中心排布机器。于是,工程师开始用分组驱动电机,给一个车间或一组机器配一台电机,最后甚至给每台机器单独配电机。机器可以按生产流程重新摆放,原料不必在工厂里来回搬运;扩产时,增加局部电机和设备即可,不必更换整台总动力机;周末只开几台机器就能加班,一台设备出故障也不必让全厂停工。电力的价值,从“把同一件事做得更便宜”,变成了“允许工厂用另一种方式组织生产”。
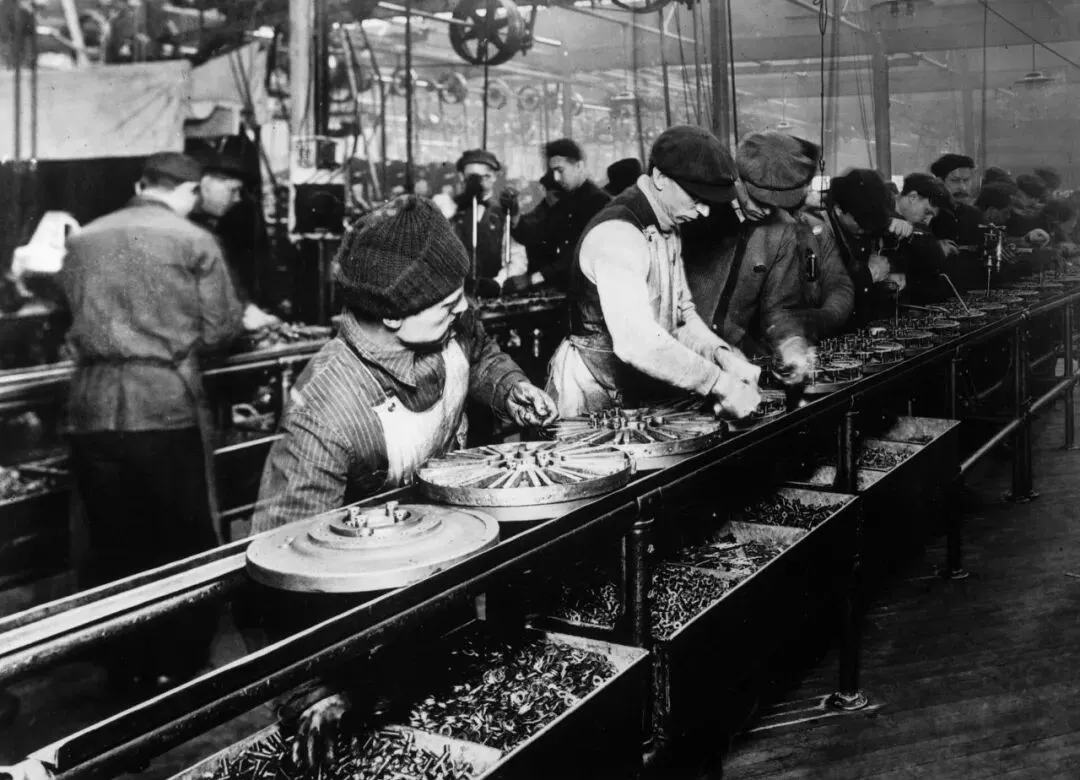
福特把这套灵活动力再往前推了一步:他把分组、单机电机与流水线结合,把生产流程围绕电力重新排列,最终让汽车价格大幅下降、销量爆发,并把这种方法示范给整个美国制造业。电力革命真正的爆发点,因此不在发电机的发明,也不在蒸汽机的替代,而在工厂组织架构终于围绕电力完成了重构。
AI 今天的瓶颈:组织仍然围绕人的局限搭建
把这个历史场景搬回今天,问题就清楚了。大多数企业的组织,仍然是围绕人的注意力、记忆和沟通能力设计的:销售、产品、研发、财务各自分工,数据留在不同系统里,信息通过层层汇报和交接传递,很多任务背景甚至只存在某个人的经验里。这样的“隔离”不是管理者无知,而是人的生理限制决定的——一个人不可能同时读完所有资料、记住所有上下文,再跨越所有专业边界做决定,所以组织才需要部门、层级和信息边界。
但 AI 的约束恰好相反。它要完成一个复杂任务,往往需要完整背景:客户发生过什么、产品现在处于哪一步、合同有什么限制、上一次决策为什么这样做。部门数据如果打不通,AI 就只能看到半截问题;背景知识如果没有被写进可调用的系统,AI 就无法像熟悉业务的人那样“自然地知道”;权限如果没有重新设计,企业又不敢让 AI 读取真正有用的数据。人类组织花了几十年把信息切成一小块一小块,是为了让人能够管理;AI 却需要把这些碎片重新拼成一条连续的任务链。
与此同时,很多在人类组织中被视为“必要”的东西,对 AI 未必必要:专业边界不一定要把知识隔离成不同部门,因为 AI 可以在同一任务里调用多个领域的信息;层层沟通也不一定要保留,因为 AI 理论上可以同时处理大量材料,不受人的记忆和注意力限制。反过来,AI 真正需要的东西——跨部门数据、完整上下文、连续权限、可追溯的反馈——人类组织却往往做不到,或者因为合规和责任风险而不愿意做。
给每个部门配一个聊天机器人,只是在旧工厂里换上一台新电机。一个部门写得更快,另一个部门仍然接不住;局部效率提高了,数据、流程和责任却在边界处重新堵住。AI 的生产力不会沿着断裂的组织自动流过去。
所以,企业真正要做的不是再买一个工具,而是重画一遍“任务—数据—权限—决策—责任”的链条:哪些数据应该被同一个 AI 任务读取,哪些步骤可以由 AI 连续执行,哪些环节必须由人确认,出了错谁负责、如何留下审计记录。只有这些基础设施和责任闭环一起改变,AI 才不是某个岗位的外挂,而是整个组织的新动力系统。
这也把企业带到两条路的岔口。
第一条路,是从零搭建 AI 原生组织:没有旧部门和旧流程的包袱,直接围绕任务和权限设计人机协作
第二条路,是传统大企业自上而下重构:把数据从部门孤岛里接出来,把工作流从“汇报—交接—等待”改成连续任务链,重新决定人的判断点和 AI 的执行点。前一条理论上更容易,后一条改造成本更高,但历史经验告诉我们,真正把新生产方式带向全行业的先驱,往往来自有旧工厂、也有改造动力的现有企业。
电力革命对今天的AI投资标的的启示 - 先看谁能走完“技术—示范—重构”三段路
如果把电力革命拆成三个阶段,今天的投资线索就不应只停留在“谁的模型最强”。第一阶段是技术成熟:发电机、电机、变压器、电线和铜等基础设施先获得订单,因为不管最终哪家工厂改造成功,这些设备都要被使用。映射到今天,就是模型公司、AI 芯片、数据中心、网络、云和安全基础设施。它们可能最早兑现收入,也最容易成为市场首先交易的对象。
第一阶段|技术成熟:卖“新动力”的公司先受益
电力革命早期,通用电气、西屋电气以及铜材供应商的确定性很高:设备和材料是所有改造方案的共同投入。今天也类似——只要企业继续试用 AI,模型调用、芯片、数据中心、网络和安全的需求就不会凭空消失。但“所有人都要用”不等于“所有供应商都能永远赢”。电力史里,煤炭早期因为发电离不开它而受益,后来却被能源效率提升、石油、天然气和水电替代;单位发电成本到 1936 年前后已下降约四倍,行业的定价权随之被重写。AI 基础层同样要警惕效率提升、替代架构和平台自建。
第二阶段|组织创新:把 AI 接进真实业务的公司
电力革命的第二阶段是有人先证明“新动力能够改变工作方式”。这个第一个吃螃蟹的人就是通用电气; GE当年不仅卖电力设备,自己也有工厂,最清楚客户为什么不愿意改:小电机更贵,工厂重新布置要花钱,短期回报却只是省下那一点动力成本。于是它反而在自己的工厂里率先推进分组电机,哪怕当时看起来“不划算”,也要给其他企业"打个样”。等这套方法跑通,客户看到实在的利益,通用电气的设备才真正打开市场。对应到今天, Anthropic 就像当年的通用电气:它掌握模型能力,也有机会把模型用于内部研发和业务流程,若能跑通,就能同时提升自身效率、增加模型用量,并向客户示范 AI 采纳的路径,那这家公司的价值将会远远提升
第三阶段|组织重构:帮助别人完成 AI 采纳的公司
电力革命的第三阶段是组织重构;这里最好的例子就是福特;他不是把电机卖给别人就结束,而是把自己的汽车工厂彻底重做,围绕灵活动力安排流水线,先把效率、价格和销量同时打出来,再让整个行业跟进。今天更像“福特”的公司, 我认为是Meta:它由创始人强势控制,内部推进 AI 的动力和紧迫性更强,也有足够大的业务流程可以被重做。Meta 如果把 AI 采纳变成自己的组织能力,受益不只是一项功能提效,还可能把这种方法扩散到广告、内容、推荐和商业化链条中,变成一家真正的“AI 原生公司”另一类投资标的机会,不靠客户自己摸索,而是直接帮助客户完成改造。Palantir 通过前置部署工程师(FDE)进入企业现场,做定制化落地,解决的是“如何把 AI 放进运营流程”;Cloudflare、CrowdStrike 等安全公司解决跨系统调用时的身份、权限和安全问题;Snowflake 等数据管理公司解决数据汇聚、治理和可调用性问题。它们共同服务的不是一个孤立模型,而是 AI 真正进入组织所必须经过的那条路。
另外还要留意一个尚未清晰、但可能很重要的投资标的方向(虽然目前没有相应的大规模公司在做):小模型或个人模型。企业当然可以把所有内部数据交给一个大模型,但权限、隐私和安全会成为巨大阻力;如果每个人都有一个能够整理个人全部信息的小模型,再根据场景和权限分享必要内容,数据边界可能更容易被管理。视频没有给出已经明确胜出的公司,因此这部分目前只能作为技术路线观察,不能硬凑成投资名单
写在最后:AI 的生产力爆发不会沿着一条平滑的曲线自动发生。电力从发明到普及用了十多年,是因为技术成熟、企业回报和工厂改造成本依次跨过了门槛;AI 也需要一个先驱者,先把数据、权限、流程和责任重做一遍,让其他企业看见“这样改真的能跑”。下一个真正重要的 AI 公司,未必是又一个把模型参数做大的公司,而可能是第一个把组织改成 AI 能够连续工作的公司。
这也是这段历史给今天最有价值的提醒:我们现在看到的模型能力,只是发电机已经被造出来;真正的生产力跃迁,要等到有人把工厂重新排一遍。所以,单点工具的效率提升只是开始,组织重构完成之后,AI 才会从“新奇设备”变成新的生产系统。
本文依据 Pearl Street Station、Ford assembly line 1913,Wikimedia Commons,Public domain;路线图为本文示意图。文中公司映射与投资判断均为视频作者观点的编辑整理。
本文不构成投资建议
(本文由人类诚意编写,非 AI生成)