ARTICLE · 980789
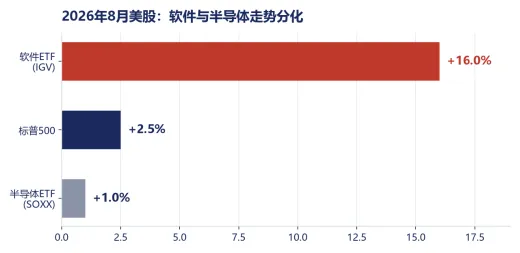
美股8月的盘面,一句话能讲完:软件和网络股在天上,芯片在地上.
 朋友们,
美股8月的盘面,一句话能讲完:软件和网络股在天上,芯片在地上。
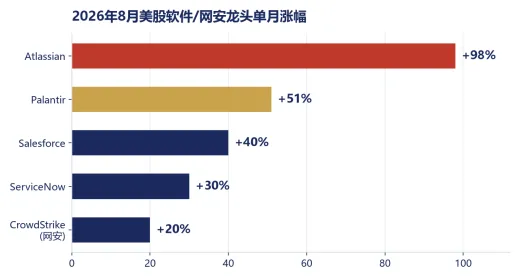
IGV(软件ETF)单月涨16%,1990年有数据以来最强的8月;同期SOXX(半导体ETF)只涨1%,8月17号之后61只芯片股58只下跌,板块蒸发1.1万亿美元。个股更夸张:Atlassian单月接近翻倍,Palantir涨超50%,Salesforce涨40%创2005年以来最佳单月,网安那批——CrowdStrike、Okta、Palo Alto——集体两位数起步,8月28号IGV单日拉了7%多,把年内跌幅一口气收复。
后台很多人问:这是不是AI炒作从硬件转向应用了?A股跟不跟?今天把上涨的原因直接讲透,再落到A股。数据和逻辑在前,结论在后。
一、原因一:空头叙事被财报证伪
先说背景。2026年大半年里,华尔街流行一个“SaaS末日论”:大模型既然能按需生成工作流、报表、工单,企业凭什么还按人头给软件公司交租?席位不涨、续约打折,SaaS的复利模型就反着转了。这个故事不用被证明,听着可信就够砸估值了——Palantir和Salesforce进8月时都是今年的落后生。
然后财报季把故事撞翻了。Palantir二季度营收同比增93%;Salesforce的Agentforce加Data 360年化收入(ARR)接近39亿美元,同比翻了两倍多;Workday智能体ARR六亿美元、同比翻倍;CrowdStrike净新增ARR创3.33亿美元纪录。Salesforce CEO电话会上说得很直白:都说席位会降,结果销售、服务、Slack全线正增长。
翻译成人话:企业没因为AI砍软件订阅,反而因为要用AI买了更多软件。原因就一条——大模型是通用大脑,真要干活,得接上企业的专有数据、安全体系、业务流程,这些恰恰攥在软件和网安公司手里。
二、原因二:空头爆仓,反弹被放大
光有基本面,解释不了涨这么急。
8月底Cramer点破了一层:一家规模曾达450亿美元的杠杆基金重仓做空企业软件,后来爆掉了。而做多AI硬件的资金,很多本来就是拿软件空头做对冲的,软件空头一踩踏回补,反弹的斜率就成了我们看到的模样。空头回补解释速度,基本面决定持续性——两个都要有,缺一个8月都走不出来。
三、原因三:商业模式换了收法
高盛4月的报告把本质讲透了:AI对SaaS不是零和替代,是把收费颗粒度从“席位”切到“劳动单元”。以前软件公司能收多少钱,上限是客户IT部门的预算;现在客户按AI干的活付钱,切进的是人力和运营预算——那个池子大好几倍。
微软这个月宣布把财报分部推倒重组,两个新筐一个叫“智能体与基础设施”,一个叫“设备与消费者”。市值五万亿的公司把Agents写进分部名字,等于给这个判断盖章。网安逻辑同源:智能体越多、调用越频繁,身份认证和端点安全的消耗就越大,Okta财报后单日涨28%就是这个账。
四、芯片跌,不是AI完了
很多人把芯片下跌读成“AI泡沫破裂”,我不这么看。
真实原因是交易太挤:存储、光模块涨到那个位置,透支的是“瓶颈永远在”的假设,而中国大模型性价比竞争、国产设备突围把这个叙事打松了,叠加去杠杆,跌幅被放大。但需求端没有证伪——戴尔财报后暴涨16%,博通把2026财年AI营收指引上调到580亿美元、同比增186%。
所以定性是:不是“硬件出局、软件接棒”,是“硬件独涨”切换到“硬件+软件+网安共振”。钱没离开AI,只是在产业链内部往下走了一站——前两年大家抢铲子,现在有人靠挖出来的金子赚钱了,市场自然给“挖金人”重新定价。
五、映射到A股
传导路径:美股业绩验证→ 应用情绪升温 → A股低估值软件获得外溢 → 等国内AI收入兑现。国内有配套:工信部在推“人工智能+软件”行动方案,公募二季度TMT持仓61.7%创历史新高、结构正从硬件向软件再平衡。
按逻辑硬度分四档(研究梳理,不构成建议):
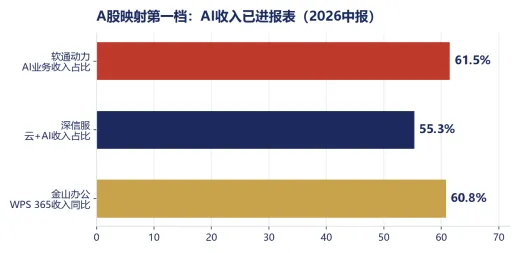
l第一档,AI收入已进报表的:金山办公(WPS 365上半年收入4.97亿、同比增60.84%,连续六个季度)、软通动力(AI业务占比61%)、深信服(云+AI基础设施占比过半)。报表自己会说话,不用讲故事。
l第二档,垂直数据壁垒型:恒生电子(金融垂类大模型)、同花顺(智能体改造投研工具)、泛微网络。美股给的启示是:有专有数据和合规卡位的软件,agent时代反而更稀缺;纯通用工具会被拍死。
l第三档,本地化部署受益:政府和央国企因数据安全只能本地化部署,必然依赖开源模型,而国产开源权重水平已经够用。这条美股没有对标,是A股独有的alpha。
l第四档,格局弹性:用友网络,BIP内置65个垂直智能体,上半年AI相关收入4.64亿、签约9.06亿——收入还小,签约是先行指标。
六、五点建议
l第一,承认轮动,别线性外推。9月是美股传统弱势月,软件最强8月之后,历史上9月下半月平均还跌1%。宁可等回踩,别追单日7%。
l第二,用收入占比筛公司,别用概念标签。中报刚出完,AI收入占比、ARR增速都摆在公告里,占比过半的和一纸合作意向的是两种资产。
l第三,选有数据的,避开纯流程工具。金融IT、办公套件、工业软件的壁垒,AI时代只会加深。
l第四,个股拿不准就借道ETF。跟踪中证全指软件的几只年内还跌着两成,位置不高,一篮子参与比押单家公司财报的确定性高。
l第五,别二选一。戴尔和博通在提醒我们硬件没结束。合理姿势是哑铃配置:一头算力确定性,一头应用弹性,而不是全仓赌“谁是下一个英伟达”。
最后一句:每轮产业行情都会从“炒基础设施”换挡到“炒应用落地”,互联网时代如此,AI也会如此。美股已经替我们把应用这条路蹚了一遍,哪些模式能兑现成收入、哪些叙事会证伪,答案在一份份财报里。我们要做的是拿着这些答案,去A股找同样的结构。
本文所有数据和个股仅为研究复盘,不构成投资建议,仓位和决策请自己拿主意。