ARTICLE · 984113
AI开始从算力走向内容? | 申万行业轮动观察
这周看盘有一个挺有意思的变化。
前段时间一说AI,市场最先想到的还是芯片、服务器、通信这些“卖铲子”的方向。
但这周最强的申万一级行业变成了传媒。
一部几乎全部由AI生成的《后西游记》,不仅带动芒果超媒连续涨停,也让市场第一次比较直观地看到:AI除了需要巨额资本开支,也可能直接降低内容生产成本,甚至改变原来的商业模型。
与此同时,猪肉、银行、保险走强,电子和通信却明显调整。
所以这周值得看的,已经不只是“科技跌了谁来接”,而是:
热点开始有了一点持续性,但资金正在重新寻找AI之外、甚至AI内部新的承载方向。
热点开始有记忆了,但主线还没坐稳
相比前几周“今天科技、明天资源、后天金融”的高速切换,这一周行业强弱关系明显稳定了一些。
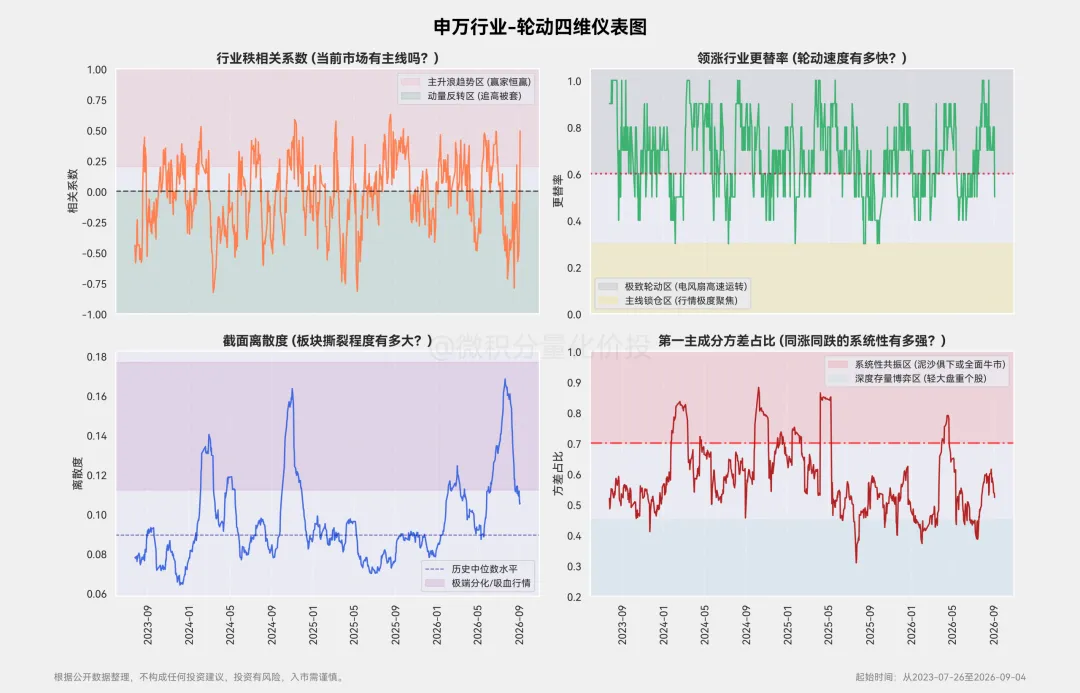
21日行业秩相关系数从5个交易日前的-0.57回升到0.49,前10个领涨行业更替率也从21个交易日前的0.8下降到0.5。
说人话就是:最近涨得好的行业,没有那么容易马上被换掉了。
但这还不能叫主线行情。
行业收益离散度仍处在历史约80%分位,而反映市场共同驱动力的主成分占比反而下降到历史约29%分位。
所以更准确的描述是:
电风扇慢下来了,但资金并没有全部坐到同一张桌子,而是几个方向开始坐得更久一点。
行业雷达:资金正在重新给谁定价?
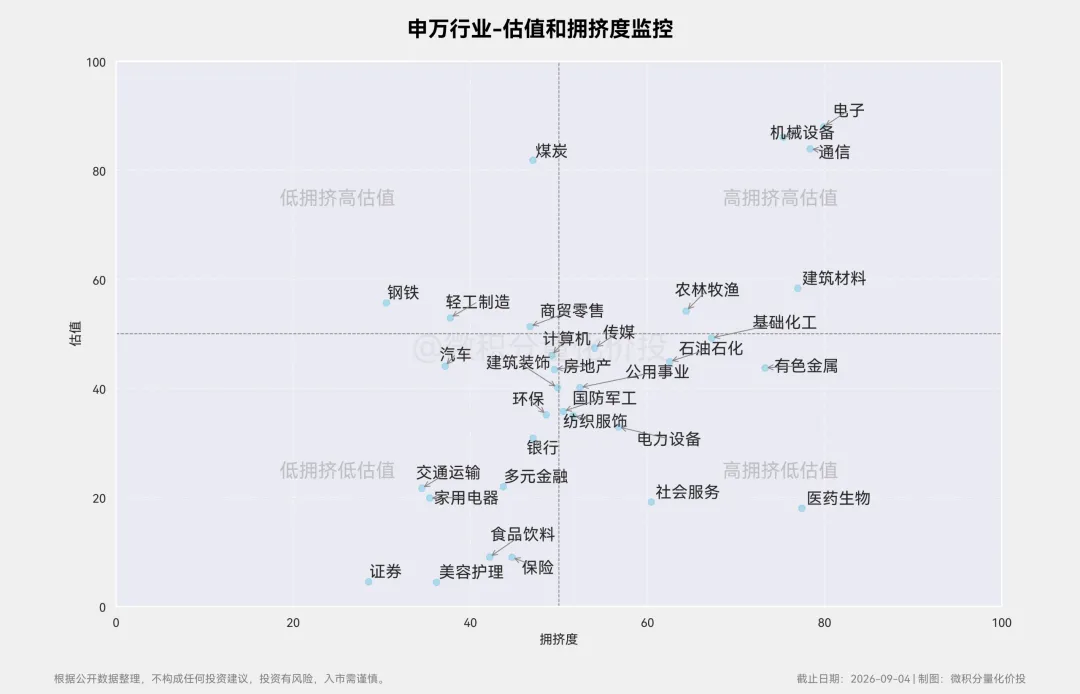
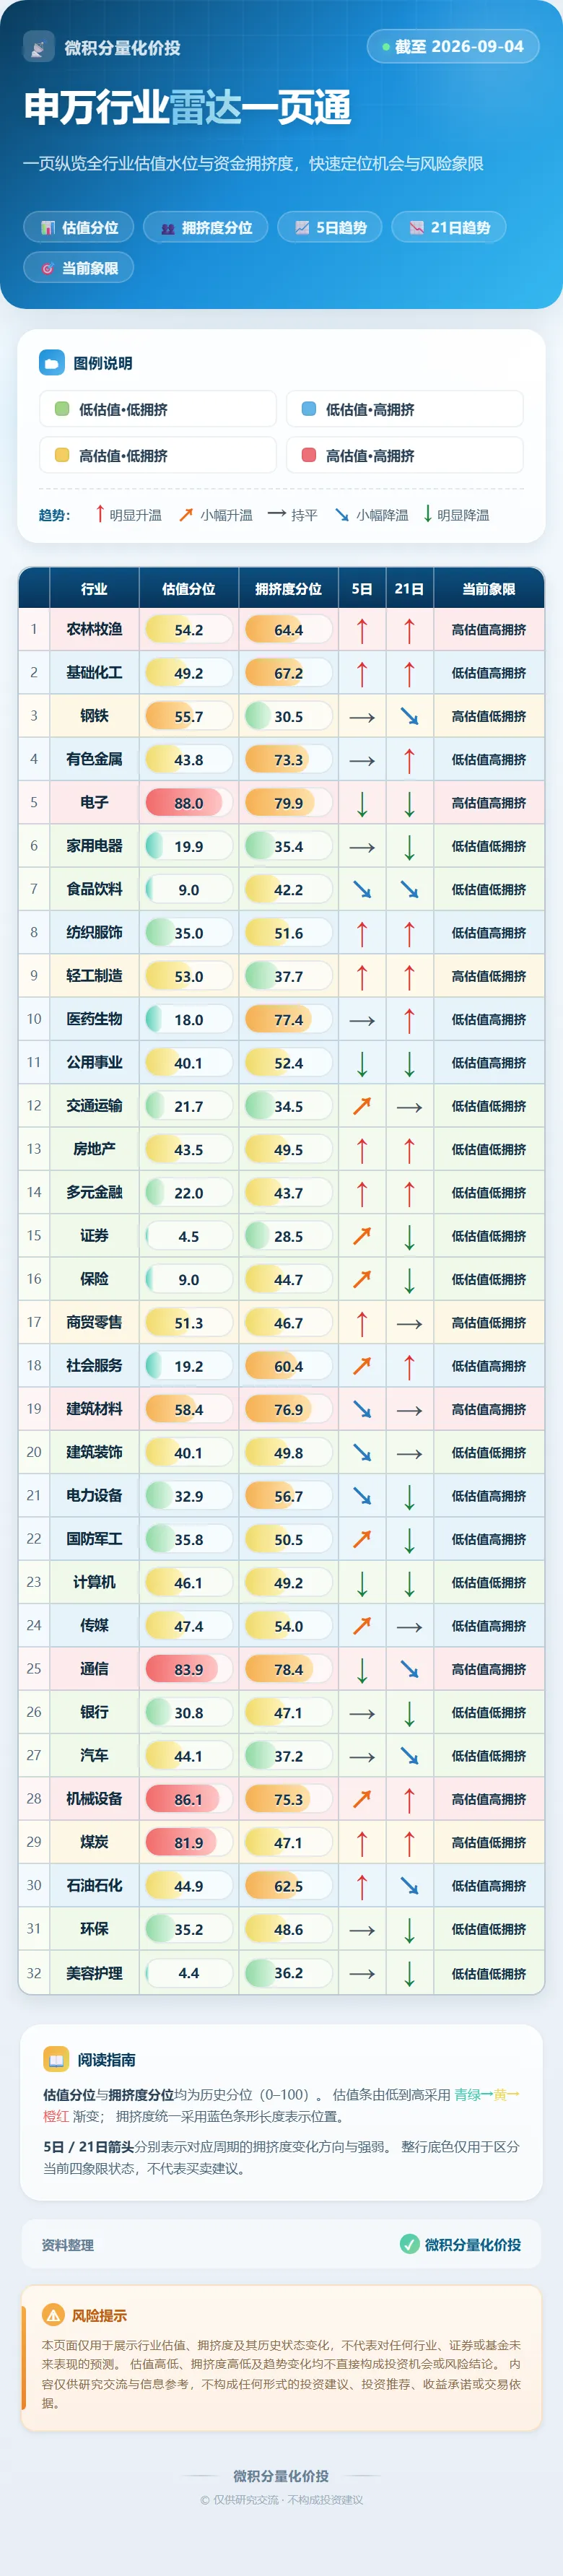
从估值和拥挤度地图看,电子、通信、机械设备仍集中在高估值、高拥挤区域;银行、保险、食品饮料、家电、证券等方向则相对偏冷。
但本周并不是简单的“高切低”。
涨幅第一的传媒估值约47分位、拥挤度54分位,并不算极端低位;
农业过去一个月持续升温,拥挤度已经升至64附近。
所以我更愿意理解成:资金不是单纯逃离高位,而是在重新寻找有新逻辑、又有可能被盈利验证的方向。
传媒:AI终于开始算得过账了
传媒5日上涨6.03%,位列全部申万一级行业第一,而且上涨集中在8月31日、9月1日和9月4日。
最直接的催化其实很清楚。
8月31日,芒果TV的全AIGC长剧《后西游记》上线,芒果超媒随后连续两个交易日20%涨停,并带动影视、短剧、AIGC相关方向扩散。
但真正值得研究的,不是“又出了一部AI剧”。
而是它开始把AI商业化最关键的一笔账摆到了市场面前。
根据芒果方面披露,《后西游记》30集、单集40分钟,总成本只有同类S级真人剧的几分之一,制作周期较传统三维动画缩短约70%,上线后的男性用户拉新还超过此前预期。
过去大家讨论AI视频,更多问的是:AI能不能做出来?
现在市场开始问:
如果同样一部内容,可以用几分之一的成本生产出来,同时还能带来新增用户,内容公司的利润模型会不会被重新计算?
所以这周传媒交易的可能并不只是“AI应用”四个字,而是一个更具体的逻辑:
AI开始从技术能力,逐渐进入成本和商业化验证。
当然,一部剧还不足以证明整个影视行业已经完成商业模式重构。
传媒过去21日累计收益只有0.34%,5日拥挤度也只提高1.2个百分点。目前更像一次很强的重新定价起点。
后面真正要看的,是播放、会员拉新、广告收入以及更多作品能不能复制。
最终还是要回答一个问题:AI省下来的钱,能不能真的变成利润。
农林牧渔:指数还在涨,但故事已经换了
农业同样值得拆开来看。
如果只看行业指数,很容易认为最近一个月农业连续上涨,是同一条逻辑在持续。
其实不是。
上一期雷达里,农业已经明显升温。【上期观察:农林牧渔大涨不是猪周期,A股开始交易“超级厄尔尼诺”?| 申万行业观察】
当时重点交易的是超级厄尔尼诺、全球粮食供给风险和种业,报告当时也特别强调:那一轮并不是传统意义上的猪周期。
但到了这周,尤其是9月4日,交易逻辑明显发生了变化。
当天农林牧渔上涨4.16%,新希望、新五丰、天邦食品等养殖股涨停,牧原股份、温氏股份也明显上涨。
这一次更直接的催化来自猪价反弹。
截至9月4日,全国生猪均价相比6月下旬低点已经反弹接近17%。集团猪企阶段性缩量出栏,加上需求改善和惜售情绪,推动现货猪价回暖。
所以这周再主要讲厄尔尼诺,反而会把真正的变化忽略掉。
农业指数继续上涨,但内部接力棒已经从种业、粮食安全,部分转向了生猪养殖。
这也是行业指数研究里很容易忽略的一点:指数连续上涨,不代表资金始终在交易同一个基本面逻辑。
目前农林牧渔21日累计上涨11.23%,排名全行业第一,拥挤度21日提高32.4个百分点,已经升到64附近。
下一步需要验证的问题,也从“天气是否导致减产”变成了:
这轮猪价反弹只是季节性修复,还是产能去化开始传导到一个更完整的猪周期?
现在市场已经开始交易后一个可能性,但基本面还需要继续验证。
科技:A股在降温,但结论还不能下得太早
截至9月4日,A股科技降温非常明显。
电子5日下跌5.36%,通信下跌4.06%;电子拥挤度下降3.9个百分点,通信下降3.3个百分点。电子在9月1日、2日和4日连续出现明显调整。
9月4日又刚好碰上GPT-6 Astra发布,但A股AI硬件当天没有因为新模型重新走强。
如果只看到这里,很容易得出:AI利好已经带不动科技股了。
但周五晚间的美股却给了一个很重要的反向信号。
虽然美股大盘整体调整,但半导体板块反而大幅走强,Micron、Sandisk以及部分AI基础设施相关公司明显上涨,GPT-6的表现让大家觉得后续可能内存更加不够了。
这意味着现在还不能简单写成“科技退潮”,甚至也不能急着下结论说“AI已经从硬件切到应用”。
更准确的状态可能是:A股高拥挤科技经历了一轮筹码松动,但全球AI算力需求并没有被证伪。
而且美股这轮反弹发生在A股9月4日收盘之后。
所以下一个A股交易日反而提供了一个很好的验证窗口。
如果电子、通信迅速重新得到资金承接,那么这周可能更多只是高位换筹码;如果海外AI硬件已经反弹,A股科技仍然没有回应,而且拥挤度继续下降,那么“资金从原来的AI硬件核心区向外扩散”才会得到更强验证。
所以科技现在真正值得看的不是跌了多少。
而是:好消息来了以后,资金还愿不愿意回来。
还有几个行业值得扫一眼
银行和保险是这周比较有意思的一组反例。银行5日上涨4.03%,保险上涨4.72%,但两者拥挤度都不到50,而且21日拥挤度还分别下降7.4和10.8个百分点。也就是说,价格已经明显走强,资金位置却暂时谈不上拥挤。
商贸零售本周上涨1.82%,拥挤度提高4.7个百分点,政策提供了一定催化,但无论持续性还是资金升温幅度,目前都还不足以和传媒、农业放在同一层级讨论。
煤炭则出现了一组值得跟踪的背离:21日仍上涨5.07%,最近5日却下跌2.95%,与此同时拥挤度反而提高5.9个百分点。价格和参与度暂时走向相反方向,后面值得继续观察。
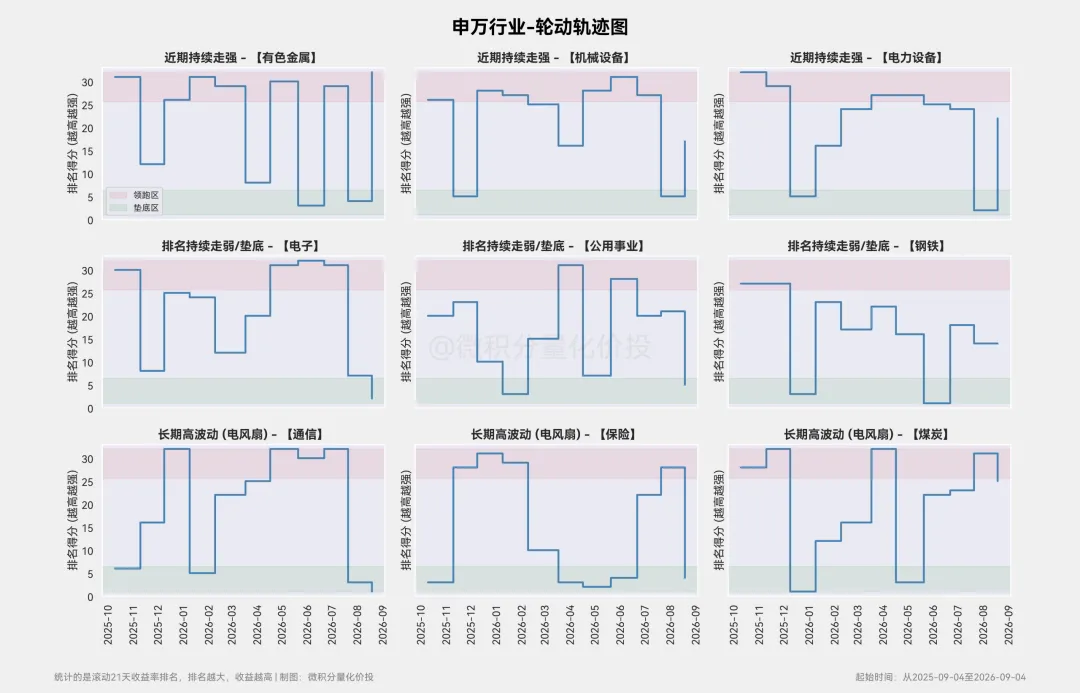
全部申万行业雷达
下面把全部行业的数据留下来。想看通信、电子、食品饮料或者其他具体方向,可以直接自己查。这里的象限只是当前状态描述,不代表行业好坏或者买卖信号。
下周我最想验证两个问题。
第一个,是AI内部到底只是一次短期高低切,还是商业化逻辑真的开始从算力向应用扩散。
传媒已经展示了一次成本下降的样板;科技硬件则刚好站在另一边。9月4日A股电子、通信明显调整,但当晚美股半导体重新走强。所以下一个交易日很关键:海外AI硬件反弹以后,前期高拥挤的A股科技资金还回不回来?
第二个,是农业内部的接力能不能继续。
上一周交易天气和粮食,这一周猪价反弹又把养殖接了起来。如果猪价和产能数据继续验证,农业可能逐渐形成更清晰的基本面逻辑;如果只是短期反弹,那么它仍然更像多个主题在一个行业内部轮流接力。
所以这一周最值得记住的,可能仍然不是谁拿了行业冠军。
风确实慢了一点,但更重要的是,资金开始重新计算:哪里的故事,终于能够落到利润表上。
本文仅基于历史市场数据与公开资料进行研究观察。估值、拥挤度和历史收益均不能代表未来表现,不构成任何投资建议。
至此,全文完,感谢阅读。
声明:本文有AI参与辅助创作。
关注我,我是微积分。用量化分析,探索投资真相。
喜欢今天的内容,别忘了点个 「赞」和「在看」,投资更赚 💰!
【免责与风险提示】
客观声明: 本文以上内容仅代表作者个人观点,与本人所在机构无任何关联。文章内容及观点仅供逻辑探讨与学术交流,不构成任何实质性的投资建议或收益承诺。
数据局限: 本文所有数据回测、逻辑推演及收益拆解,均基于历史公开信息与特定量化模型计算。历史回测不代表未来真实收益,且数据源与计算模型本身可能存在局限性与测算误差。如果您发现分析中有数据错误或遗漏,欢迎在评论区指正补充。
风险提示: 基金的过往业绩并不预示其未来表现。请您在做出投资决策前,仔细阅读《基金合同》、《招募说明书》等官方披露文件,全面了解产品的风险收益特征。请根据自身的风险承受能力、投资目的与投资经验,独立做出客观判断。市场有风险,投资需谨慎。