ARTICLE · 984171
【链盟出品】2026年全球大模型应用落地发展报告|附下载
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
内容摘要
2026年,全球人工智能大模型产业正式从"百模大战"的野蛮生长期过渡到"寡头固化+垂直突围"的成熟发展期。本报告以全球视野,系统研究2026年大模型应用落地产业的发展现状、市场规模、产业链全景、竞争格局、技术优势、政策环境、发展前景与风险挑战。研究表明:2026年全球AI市场即将突破9000亿美元大关,中国大模型市场规模预计突破700亿元人民币,三年复合增长率超过40%;大模型技术从参数竞赛全面转向能力深耕,多模态融合、百万Token级上下文处理、智能体(Agent)规模化商用成为三大核心突破;全球形成"五大梯队"竞争格局,中国厂商在全球调用量上实现历史性反超;产业链上游算力瓶颈与数据资源争夺并存,中游技术层快速迭代,下游应用层规模化价值兑现;政策监管从"鼓励创新"向"规范发展"深化推进。本报告为企业战略决策、投资布局及政策制定提供系统性参考。
第一章 全球大模型产业发展现状
1.1 产业发展阶段定位:从技术爆发到价值兑现
2026年,全球大模型产业迎来了历史性转折点。回顾产业发展脉络,自2022年11月ChatGPT横空出世以来,全球大模型产业经历了三个截然不同的发展阶段。
第一阶段(2022-2023年):技术验证期。 以OpenAI GPT-4、Google PaLM、Anthropic Claude为代表的大语言模型相继问世,展示了大模型在自然语言处理领域的革命性能力。这一阶段的核心特征是"技术跑分内卷"——各大厂商竞相发布模型参数规模、 benchmark 榜单排名和通用交互能力评测数据,市场沉浸在"参数越大能力越强"的认知中。
第二阶段(2023-2024年):百模大战期。 中国市场率先掀起"百模大战",阿里通义千问、百度文心一言、字节豆包、华为盘古、腾讯混元、智谱GLM、月之暗面Kimi、DeepSeek等超过1500个大模型相继涌现(国内大模型数量达1509个,位居全球首位)。这一阶段的核心特征是同质化竞争加剧,商业模式不清晰,大量模型缺乏差异化竞争力。
第三阶段(2025-2026年):价值兑现期。 全球AI产业告别"百模大战",正式迈入"寡头固化+垂直突围"的成熟发展期。大模型技术从参数竞赛转向能力深耕,AI应用从场景试点走向规模化价值兑现。2026年,行业竞争逻辑发生根本性颠覆——"流量入口决定下限,技术深度决定上限"成为新的产业铁律。
1.2 2026年产业发展核心特征
特征一:竞争逻辑彻底切换。 2026年,AI行业核心竞争逻辑已完成根本性颠覆。从"技术跑分内卷"全面转向"产业落地价值竞争"。企业不再单纯比拼模型参数和 benchmark 数据,而是围绕真实商业价值、产业赋能能力和生态构建水平展开较量。据WAIC 2026收官总结数据显示,2026年大模型应用落地项目增速维持在月均35%以上,深度融入千行百业。
特征二:市场集中度快速提升。 全球AI市场收入正在快速向头部企业集中。据AIbase基地2026年5月19日报道,OpenAI与Anthropic两家巨头合计占据了整个行业约89%的年度收入。这一数据深刻揭示了产业发展规律——大模型作为典型的"强者恒强"赛道,先发优势、算力资源和数据积累构建了难以逾越的竞争壁垒。
特征三:国产力量历史性崛起。 2026年3月,OpenRouter(全球最大AI模型调用统计平台)与斯坦福HAI研究院联合发布的《全球大模型发展月报》显示:中国大模型周调用量达4.69万亿Token,同比增长320%,连续两周超越美国(4.21万亿Token),全球调用量TOP10中中国模型占据6席,实现历史性反超。这一突破不仅是调用量的领先,更是技术成熟度、生态完善度和产业落地能力的全面超越。
特征四:行业大模型成为落地首选。 2026年,行业大模型正成为企业AI落地的首选路径。企业普遍采用"开源基座+私有数据微调+RAG增强"的技术路径,在实现精度提升20%以上的同时,将成本降低约60%,"小而精"成为行业模型主流模式。这一路径有效解决了通用大模型在垂直领域精度不足、成本过高、部署复杂等痛点。
1.3 企业部署规模持续扩大
截至2025年底,全国已有超过8万家企业部署大模型,预计2026年将突破10万家,覆盖金融、政务、制造等核心领域。这一数据表明,大模型已从"前沿科技"转变为"基础设施",成为企业数字化转型的标配能力。企业部署的驱动力主要来自三个方面:一是降本增效的明确需求,大模型在客服、编码、内容生成等场景带来显著效率提升;二是竞争压力迫使企业跟进,AI能力正在重塑行业竞争格局;三是技术成熟度提升降低了部署门槛,开源模型、轻量化技术、云端API降低了企业使用大模型的成本和技术难度。
第二章 市场规模与增长分析
2.1 全球市场规模
2.1.1 整体市场规模
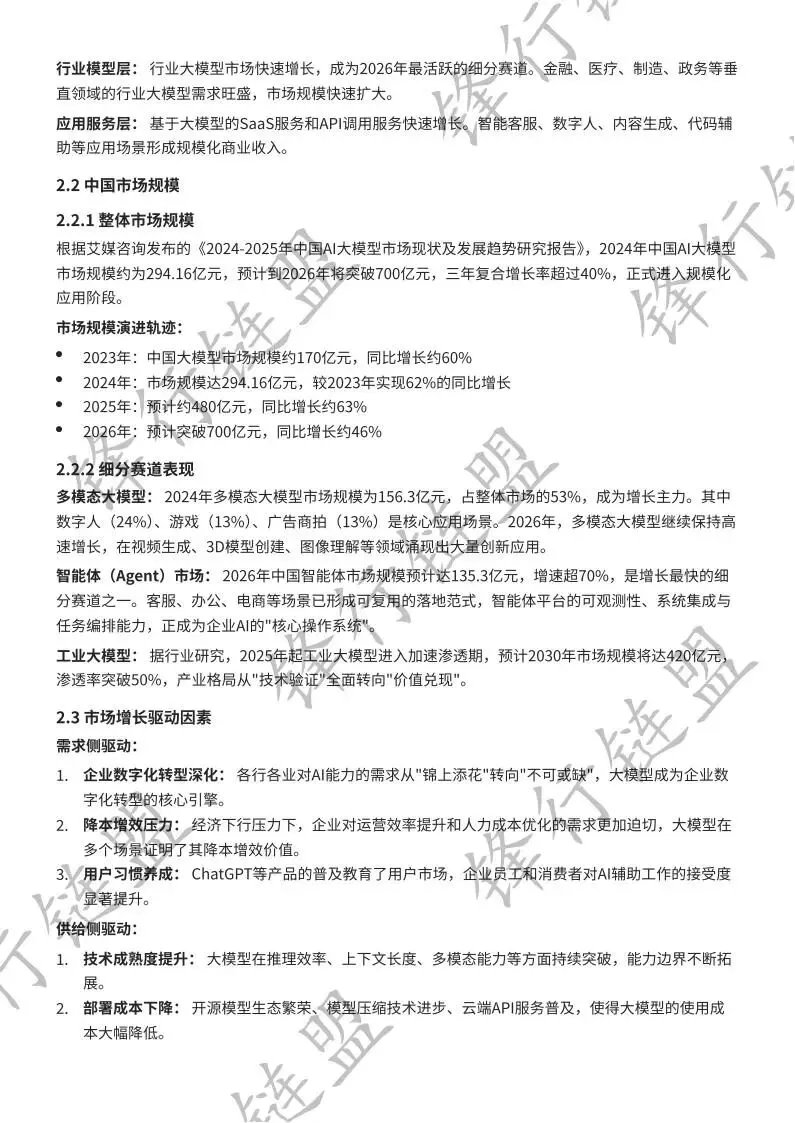
全球AI市场正处于爆发式增长阶段。根据国际数据公司(IDC)测算,包含软件、硬件和服务在内的全球人工智能市场在2022-2026年期间将实现18.6%的复合年增长率,2026年达到9000亿美元大关。另有市场研究机构数据显示,2026年全球AI市场规模预计在2390亿至9000亿美元区间(不同统计口径存在差异),2019-2026年预测期内以30.1%的复合年增长率增长。
高盛的测算更为乐观:2026-2030年全球AI大模型产业规模将从8900亿元人民币增至4.2万亿元。中国市场在全球占比预计超过35%,成为全球AI产业的重要增长极。
2.1.2 大模型细分市场
从全球大模型细分市场来看,2026年呈现以下结构特征:
基础模型层: 通用大模型市场呈现高度集中态势,OpenAI GPT系列、Anthropic Claude系列、Google Gemini系列和国产头部模型占据主导地位。这一市场的进入壁垒持续提高,技术迭代需要巨额研发投入。
行业模型层: 行业大模型市场快速增长,成为2026年最活跃的细分赛道。金融、医疗、制造、政务等垂直领域的行业大模型需求旺盛,市场规模快速扩大。
应用服务层: 基于大模型的SaaS服务和API调用服务快速增长。智能客服、数字人、内容生成、代码辅助等应用场景形成规模化商业收入。
2.2 中国市场规模
2.2.1 整体市场规模
根据艾媒咨询发布的《2024-2025年中国AI大模型市场现状及发展趋势研究报告》,2024年中国AI大模型市场规模约为294.16亿元,预计到2026年将突破700亿元,三年复合增长率超过40%,正式进入规模化应用阶段。
市场规模演进轨迹:
2023年:中国大模型市场规模约170亿元,同比增长约60% 2024年:市场规模达294.16亿元,较2023年实现62%的同比增长 2025年:预计约480亿元,同比增长约63% 2026年:预计突破700亿元,同比增长约46%
2.2.2 细分赛道表现
多模态大模型: 2024年多模态大模型市场规模为156.3亿元,占整体市场的53%,成为增长主力。其中数字人(24%)、游戏(13%)、广告商拍(13%)是核心应用场景。2026年,多模态大模型继续保持高速增长,在视频生成、3D模型创建、图像理解等领域涌现出大量创新应用。
智能体(Agent)市场: 2026年中国智能体市场规模预计达135.3亿元,增速超70%,是增长最快的细分赛道之一。客服、办公、电商等场景已形成可复用的落地范式,智能体平台的可观测性、系统集成与任务编排能力,正成为企业AI的"核心操作系统"。
工业大模型: 据行业研究,2025年起工业大模型进入加速渗透期,预计2030年市场规模将达420亿元,渗透率突破50%,产业格局从"技术验证"全面转向"价值兑现"。
2.3 市场增长驱动因素
需求侧驱动:
- 企业数字化转型深化:
各行各业对AI能力的需求从"锦上添花"转向"不可或缺",大模型成为企业数字化转型的核心引擎。 - 降本增效压力:
经济下行压力下,企业对运营效率提升和人力成本优化的需求更加迫切,大模型在多个场景证明了其降本增效价值。 - 用户习惯养成:
ChatGPT等产品的普及教育了用户市场,企业员工和消费者对AI辅助工作的接受度显著提升。
供给侧驱动:
- 技术成熟度提升:
大模型在推理效率、上下文长度、多模态能力等方面持续突破,能力边界不断拓展。 - 部署成本下降:
开源模型生态繁荣、模型压缩技术进步、云端API服务普及,使得大模型的使用成本大幅降低。 - 产业链完善:
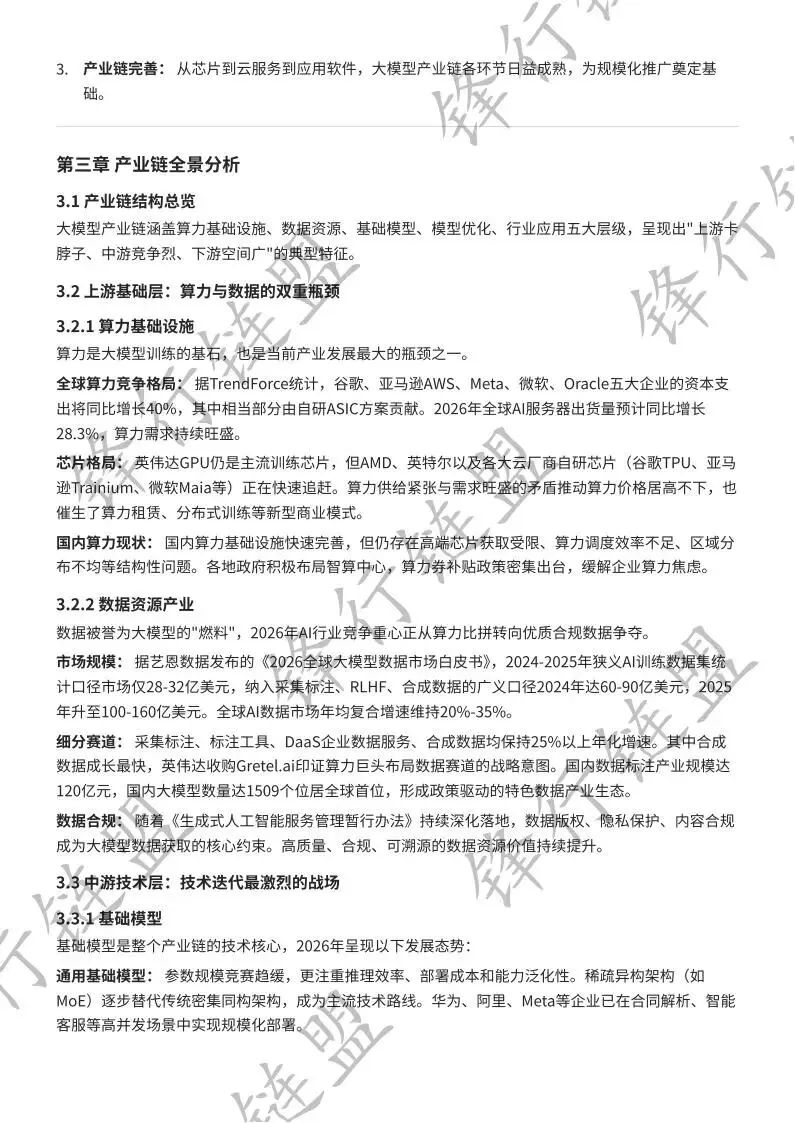
从芯片到云服务到应用软件,大模型产业链各环节日益成熟,为规模化推广奠定基础。
第三章 产业链全景分析
3.1 产业链结构总览
大模型产业链涵盖算力基础设施、数据资源、基础模型、模型优化、行业应用五大层级,呈现出"上游卡脖子、中游竞争烈、下游空间广"的典型特征。
3.2 上游基础层:算力与数据的双重瓶颈
3.2.1 算力基础设施
算力是大模型训练的基石,也是当前产业发展最大的瓶颈之一。
全球算力竞争格局: 据TrendForce统计,谷歌、亚马逊AWS、Meta、微软、Oracle五大企业的资本支出将同比增长40%,其中相当部分由自研ASIC方案贡献。2026年全球AI服务器出货量预计同比增长28.3%,算力需求持续旺盛。
芯片格局: 英伟达GPU仍是主流训练芯片,但AMD、英特尔以及各大云厂商自研芯片(谷歌TPU、亚马逊Trainium、微软Maia等)正在快速追赶。算力供给紧张与需求旺盛的矛盾推动算力价格居高不下,也催生了算力租赁、分布式训练等新型商业模式。
国内算力现状: 国内算力基础设施快速完善,但仍存在高端芯片获取受限、算力调度效率不足、区域分布不均等结构性问题。各地政府积极布局智算中心,算力券补贴政策密集出台,缓解企业算力焦虑。
3.2.2 数据资源产业
数据被誉为大模型的"燃料",2026年AI行业竞争重心正从算力比拼转向优质合规数据争夺。
市场规模: 据艺恩数据发布的《2026全球大模型数据市场白皮书》,2024-2025年狭义AI训练数据集统计口径市场仅28-32亿美元,纳入采集标注、RLHF、合成数据的广义口径2024年达60-90亿美元,2025年升至100-160亿美元。全球AI数据市场年均复合增速维持20%-35%。
细分赛道: 采集标注、标注工具、DaaS企业数据服务、合成数据均保持25%以上年化增速。其中合成数据成长最快,英伟达收购Gretel.ai印证算力巨头布局数据赛道的战略意图。国内数据标注产业规模达120亿元,国内大模型数量达1509个位居全球首位,形成政策驱动的特色数据产业生态。
数据合规: 随着《生成式人工智能服务管理暂行办法》持续深化落地,数据版权、隐私保护、内容合规成为大模型数据获取的核心约束。高质量、合规、可溯源的数据资源价值持续提升。
3.3 中游技术层:技术迭代最激烈的战场
3.3.1 基础模型
基础模型是整个产业链的技术核心,2026年呈现以下发展态势:
通用基础模型: 参数规模竞赛趋缓,更注重推理效率、部署成本和能力泛化性。稀疏异构架构(如MoE)逐步替代传统密集同构架构,成为主流技术路线。华为、阿里、Meta等企业已在合同解析、智能客服等高并发场景中实现规模化部署。
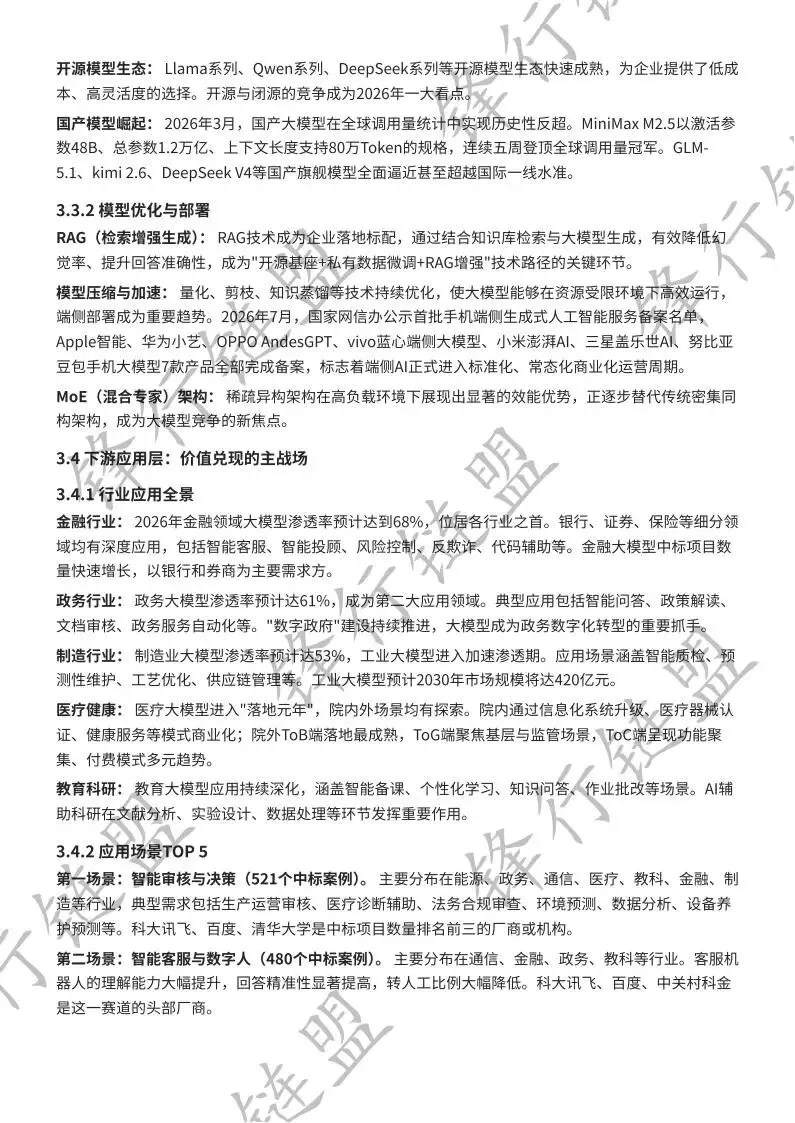
开源模型生态: Llama系列、Qwen系列、DeepSeek系列等开源模型生态快速成熟,为企业提供了低成本、高灵活度的选择。开源与闭源的竞争成为2026年一大看点。
国产模型崛起: 2026年3月,国产大模型在全球调用量统计中实现历史性反超。MiniMax M2.5以激活参数48B、总参数1.2万亿、上下文长度支持80万Token的规格,连续五周登顶全球调用量冠军。GLM-5.1、kimi 2.6、DeepSeek V4等国产旗舰模型全面逼近甚至超越国际一线水准。
3.3.2 模型优化与部署
RAG(检索增强生成): RAG技术成为企业落地标配,通过结合知识库检索与大模型生成,有效降低幻觉率、提升回答准确性,成为"开源基座+私有数据微调+RAG增强"技术路径的关键环节。
模型压缩与加速: 量化、剪枝、知识蒸馏等技术持续优化,使大模型能够在资源受限环境下高效运行,端侧部署成为重要趋势。2026年7月,国家网信办公示首批手机端侧生成式人工智能服务备案名单,Apple智能、华为小艺、OPPO AndesGPT、vivo蓝心端侧大模型、小米澎湃AI、三星盖乐世AI、努比亚豆包手机大模型7款产品全部完成备案,标志着端侧AI正式进入标准化、常态化商业化运营周期。
MoE(混合专家)架构: 稀疏异构架构在高负载环境下展现出显著的效能优势,正逐步替代传统密集同构架构,成为大模型竞争的新焦点。
3.4 下游应用层:价值兑现的主战场
3.4.1 行业应用全景
金融行业: 2026年金融领域大模型渗透率预计达到68%,位居各行业之首。银行、证券、保险等细分领域均有深度应用,包括智能客服、智能投顾、风险控制、反欺诈、代码辅助等。金融大模型中标项目数量快速增长,以银行和券商为主要需求方。
政务行业: 政务大模型渗透率预计达61%,成为第二大应用领域。典型应用包括智能问答、政策解读、文档审核、政务服务自动化等。"数字政府"建设持续推进,大模型成为政务数字化转型的重要抓手。
制造行业: 制造业大模型渗透率预计达53%,工业大模型进入加速渗透期。应用场景涵盖智能质检、预测性维护、工艺优化、供应链管理等。工业大模型预计2030年市场规模将达420亿元。
医疗健康: 医疗大模型进入"落地元年",院内外场景均有探索。院内通过信息化系统升级、医疗器械认证、健康服务等模式商业化;院外ToB端落地最成熟,ToG端聚焦基层与监管场景,ToC端呈现功能聚集、付费模式多元趋势。
教育科研: 教育大模型应用持续深化,涵盖智能备课、个性化学习、知识问答、作业批改等场景。AI辅助科研在文献分析、实验设计、数据处理等环节发挥重要作用。
3.4.2 应用场景TOP 5
第一场景:智能审核与决策(521个中标案例)。 主要分布在能源、政务、通信、医疗、教科、金融、制造等行业,典型需求包括生产运营审核、医疗诊断辅助、法务合规审查、环境预测、数据分析、设备养护预测等。科大讯飞、百度、清华大学是中标项目数量排名前三的厂商或机构。
第二场景:智能客服与数字人(480个中标案例)。 主要分布在通信、金融、政务、教科等行业。客服机器人的理解能力大幅提升,回答精准性显著提高,转人工比例大幅降低。科大讯飞、百度、中关村科金是这一赛道的头部厂商。
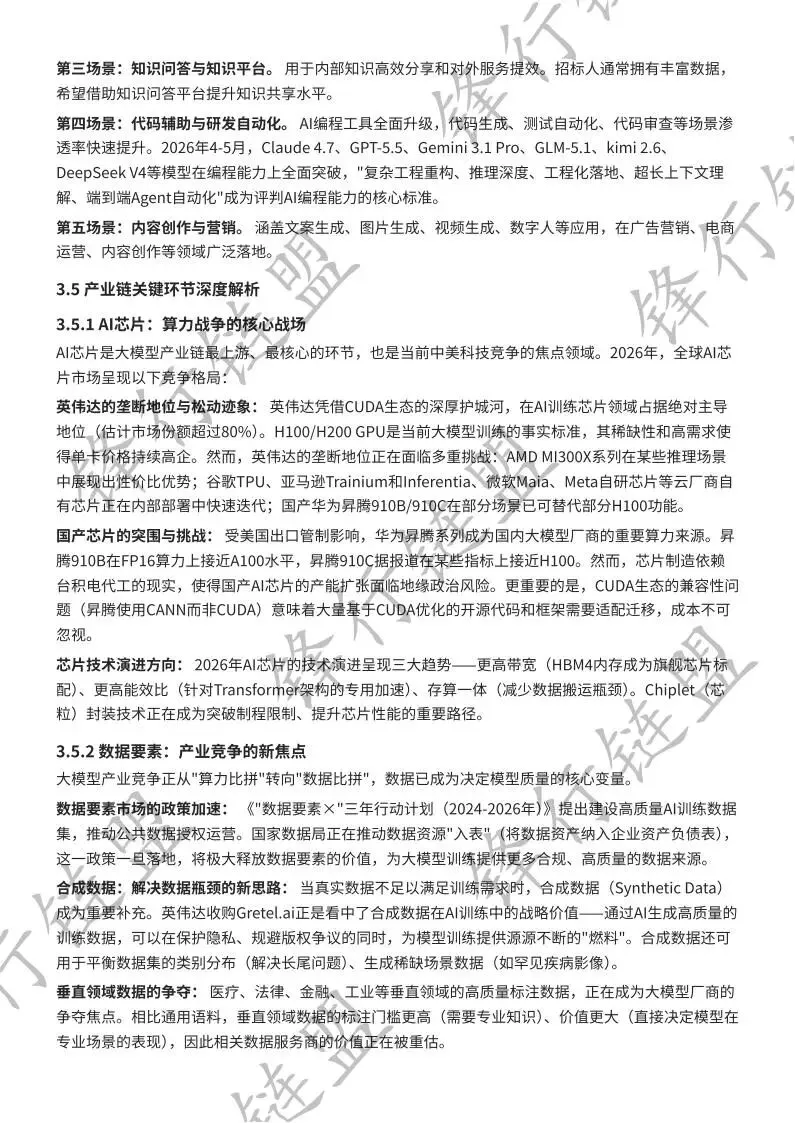
第三场景:知识问答与知识平台。 用于内部知识高效分享和对外服务提效。招标人通常拥有丰富数据,希望借助知识问答平台提升知识共享水平。
第四场景:代码辅助与研发自动化。 AI编程工具全面升级,代码生成、测试自动化、代码审查等场景渗透率快速提升。2026年4-5月,Claude 4.7、GPT-5.5、Gemini 3.1 Pro、GLM-5.1、kimi 2.6、DeepSeek V4等模型在编程能力上全面突破,"复杂工程重构、推理深度、工程化落地、超长上下文理解、端到端Agent自动化"成为评判AI编程能力的核心标准。
第五场景:内容创作与营销。 涵盖文案生成、图片生成、视频生成、数字人等应用,在广告营销、电商运营、内容创作等领域广泛落地。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。