ARTICLE · 984216
关于分红险分红限高的相关说明
关于分红险分红限高的相关说明去年开始,分红险被强制限高,今年的6月18日国家金融监督管理总局发布了文件《关于分红险分红水平监管意见的函》【金寿险函(2025)374号】(以下简称《意见》)。 根据《意见》,监管将分红险分红水平的决策权交回险企,同时制定了几条衡量标准,让险企自我论证。大白话就是说,“我让你自主决定分红,但你得看看看看自己啥水平,符合标准的可以分,业绩不行的也别得瑟了。” 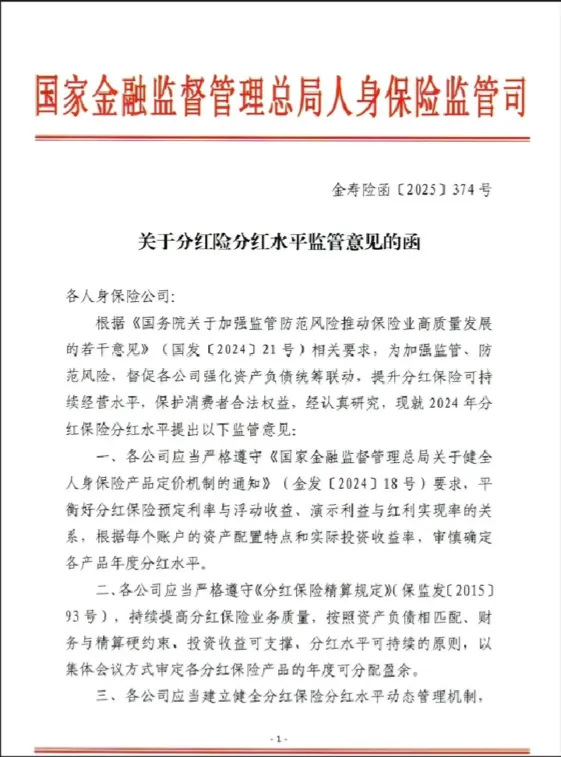
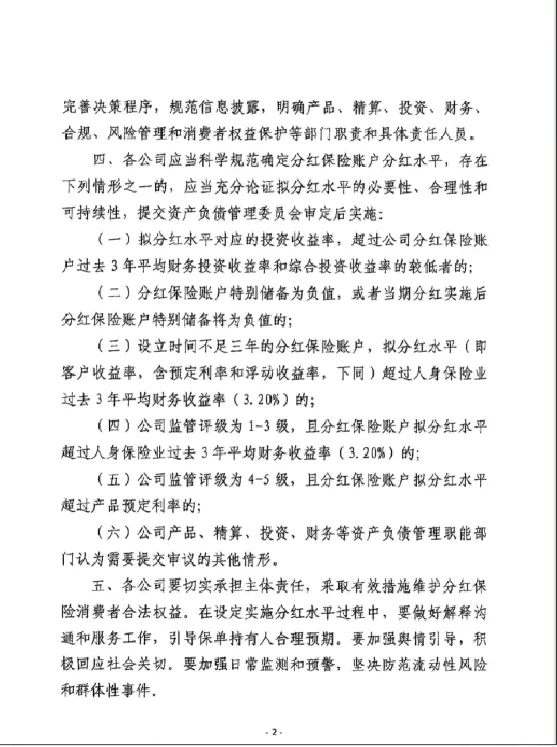
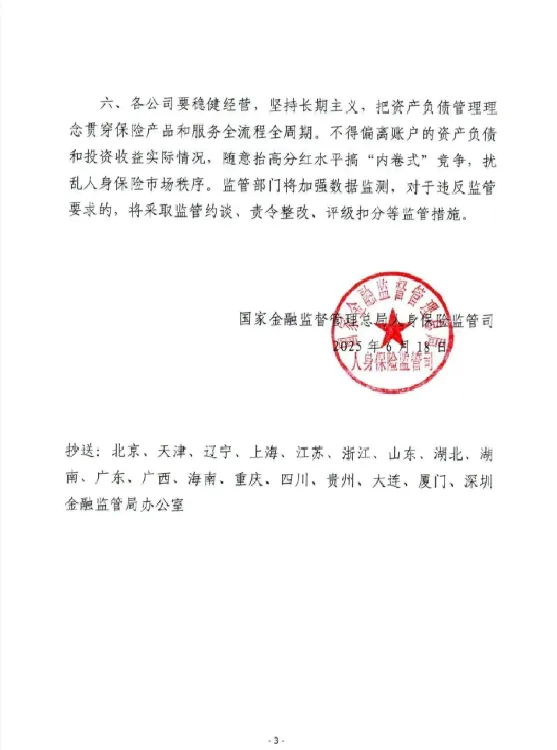
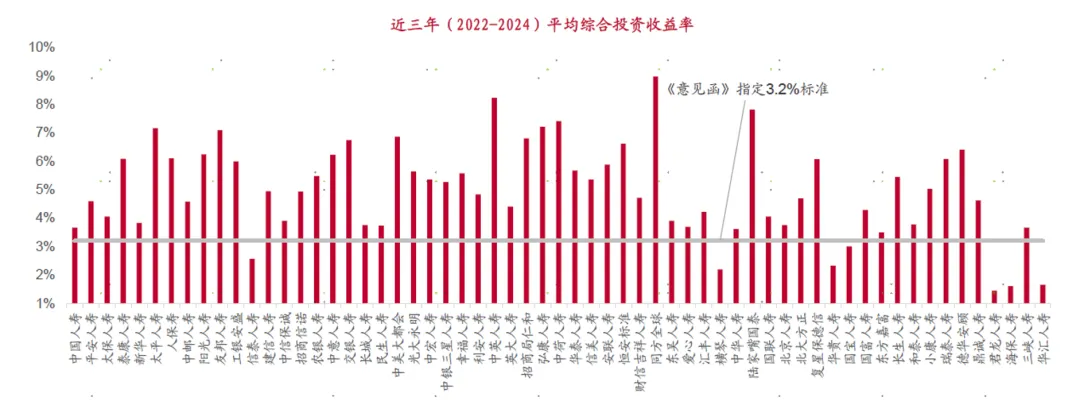
(一) 拟分红水平对应的投资收益率,超过公司分红保险账户过去3年平均财务投资收益率和综合投资收益率的较低者的; (二) 分红保险账户特别储备为负值,或者当期分红实施后分红保险账户特别储备将为负值的; (三) 设立时间不足三年的分红保险账户,拟分红水平(即客户收益率,含预定利率和浮动收益率,下同)超过人身保险业过去3年平均财务收益率(3.20%)的; (四) 公司监管评级为1-3级,且分红保险账户拟分红水平超过人身保险业过去3年平均财务收益率(3.20%)的; (五) 公司监管评级为 4-5级,且分红保险账户拟分红水平超过产品预定利率的; (六) 公司产品、精算、投资、财务等资产负债管理职能部门认为需要提交审议的其他情形。 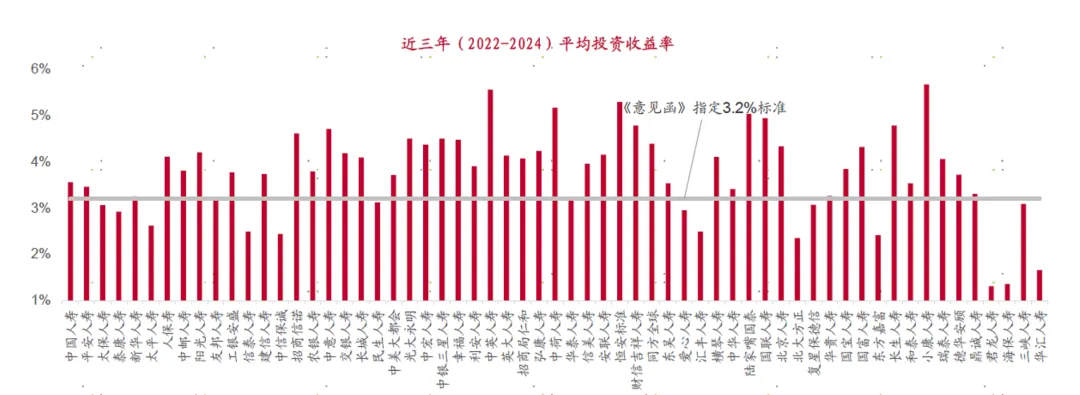
分红险的分红水平被限制了,选择投资方式时还要不要选分红险,还是那句话,这主要取决于个人的投资风险偏好。如果愿意牺牲一定的固定收益率换一个有可能赚更多收益的机会,那分红险可选。如果不喜欢收益浮动,那就选固定收益产品,每年给你多钱全写合同里。 注释 1.分红保险账户特别储备 简言之就是说,保司用分红保险的钱去投资,每年赚钱的水平不一定一样,但我想为了体现我公司稳健发展,可能设定一个每年分红的大致标准,赚钱多的年份多出来没分配的钱可以存里面,哪年赚的少了没达到标准,就可以从账户取出来点补上,保持每年分红水平基本稳定。 2.保险公司监管评级是监管部门综合考虑保险公司的公司治理、偿付能力、负债质量、资产质量、信息科技、风险管理、经营状况、消费者权益保护等多方面因素,对保险公司进行风险评估和等级划分的结果。 各项评级要素均由定量指标和定性指标组成, 评级要素权重之和为100% 。 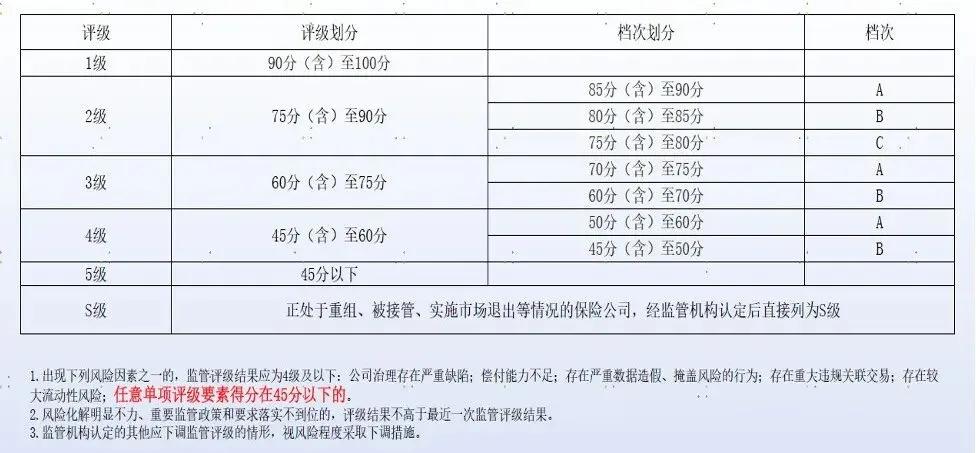
相关阅读 利率持续下行,用保险存钱还有没有优势? 终身财富增长策略:增额终身寿险的复利力量 聊一下《蛮好的人生》里两全齐美的那份增额寿险
《意见》主要是列举了六种情形,明确规定只要存在其中一种情形,就“应当充分论证拟分红水平的必要性、合理性和可持续性,提交资产负债管理委员会审定后实施”,这六种情形包括:
把其中几个指标翻译一下,包括:
分红收益率水平的上限应不超过这个分红产品过去3年平均财务投资收益率和综合投资收益率的较低者。
设立不到三年的产品,限你按行业过去3年平均财务收益率分红,即3.20%;
分红保险账户特别储备1是负数的就别分了;
公司监管评级21-3级的3.2%以内分我不管你;
公司监管评级4-5级的正常保证收益也就是预定利率水平,额外的也别分了。
既然能不能分、按啥水平分得看保司绩效,那下面两个图把行业平均线给画出来了,各家保司啥水平自己看。再选分红产品选那些个公司规模大、稳健,业绩又好的。
公司治理、偿付能力权重不低于15% 负债质量、资产质量(含资产负债匹配)、信息科技、风险管理权重不低于10% 经营状况、消费者权益保护权重不低于5%