ARTICLE · 984490
【PDF更新】房地产及物业管理法律法规汇编2026.08.28(新增:房地产信贷 & 商品房销售新政)
【PDF更新】房地产及物业管理法律法规汇编2026.08.28(新增:房地产信贷 & 商品房销售新政)
还本原则上从项目竣工备案之后才开始,减轻建设阶段还本压力。 严禁发放贷款用于缴纳土地出让金及相关税费,拿地资金须是企业自有资金。 ,实现 “能拿房,再还贷”,从金融机制层面降低烂尾带来的购房人风险金台资讯。贷款全部采用受托支付,资金直接进入监管账户或者项目主办银行账户,不经过购房者之手。 3、存量浮动利率房贷,如果利率和市场新发放房贷偏离较大,借款人可以自主选择协商变更利率,或者用新贷款置换存量贷款;置换不能超过剩余本金。 4、遇到失业、收入下降还款困难,银行可以市场化协商展期、延后还本、调整还款计划。 经营性物业贷款:对象为已竣工办证、投入运营的商业物业,期限最长 15 年,贷款额度不超过评估价 70%,还款来源优先看物业经营收益。 住房租赁经营性贷款:自有产权长租物业最长 20 年,额度不超过评估值 80%;改造厂房、商办形成的非自有租赁住房最长 5 年,额度不超过租期内应收租金 70%。 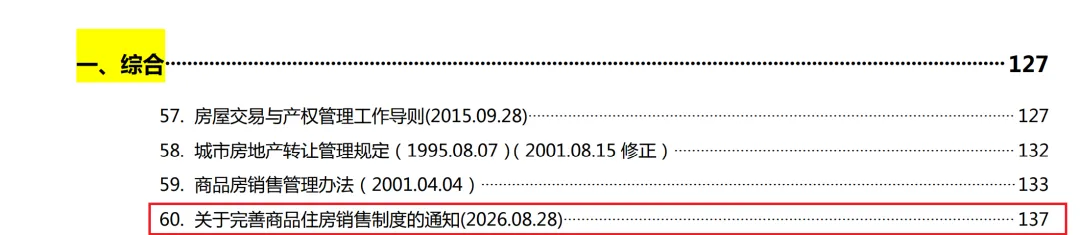
新规实施后新出让土地、已出让但尚未取得建设工程规划许可证的项目:优先现房销售; 已经取得建设工程规划许可证的项目:鼓励现房销售。
一、房地产信贷重磅改革:构建房地产发展新模式配套信贷规则
2026‑08‑28,央行、金融监管总局发布《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》,共 7 章 36 条,覆盖开发、建设、销售、运营全链条房地产信贷体系新华网。几个对房企、购房者影响最大的要点:
开发端:推行项目主办银行制,资金全封闭管理
单个房地产项目确定一家主办银行(贷款行或银团牵头行),项目公司在主办银行开立专用资金账户。除预售资金、定金监管账户外,开发贷款、自有资金、现房销售收入全部纳入该账户统一管理,贷款结清前主办银行原则上不得变更;项目发生对外大额负债、重大投资,必须提前告知主办银行。
预售项目开发贷款期限原则不超 3 年,最长 5 年;
现房项目开发贷款原则不超 5 年,最长 7 年;商业地产最长 7 年;
保障性住房开发贷款执行保本微利,。
购房端:房贷最长 40 年,预售项目竣工备案后才发放按揭贷款
1、个人住房贷款期限上限由 30 年调整为最长 40 年,银行与借款人协商确定实际期限。
2、重大变化:预售项目,个人住房贷款必须等到项目竣工备案之后才发放;现房项目在销售备案后放款
经营性贷款:租赁住房、商业物业贷款规则明确
二、商品房销售制度改革:有序推行现房销售,预售门槛提高
住建部、自然资源部、金融监管总局联合出台建房规〔2026〕3 号,推进预售向现房销售平稳过渡,核心安排:
1、预售门槛抬升
继续实行预售的项目,单体建筑需要完成主体结构封顶;首付款、按揭款全部存入预售资金监管账户,完成竣工验收、配套具备交付条件之后解除监管;开发商逾期交房,购房人有权解除合同、要求退款并追究违约责任。
2、分批次推进现房销售
现房销售实行备案管理,房屋不能存在抵押、查封,权属必须干净;取得施工许可证后,可以收取受监管购房定金,违约需要双倍返还。推行 “交房即交证”,现房销售前原则完成首次登记,买房交付同步拿不动产权证。
3、老项目划断
文件施行前已经取得建设工程规划许可证的,预售条件、资金监管沿用旧政策,避免政策突变冲击存量项目。
PDF链接: