ARTICLE · 984743
麦肯锡2026年AI报告深度解读:告别“只买工具”,企业如何跨越“效率与利润”的断层?
报告速览:麦肯锡于2026年8月25日发布年度旗舰调研报告《The State of AI in 2026: On the Road to ROI》(人工智能现状2026:迈向投资回报之路),由QuantumBlack(麦肯锡AI部门)编制,基于97个国家、1,719位企业高管的反馈,调查时间为2026年5月4日至6月8日。
导语
麦肯锡最新报告揭示了一个残酷的真相:80%的员工表示AI提升了个人效率,但只有37%的企业能将AI转化为实际的息税前利润(EBIT)增长,仅6%的企业实现了超5%的显著财务回报。
正如报告原文所指出的:
“组织正在部署智能编程工具,并应对AI的成本问题,同时仍在寻求捕获更多员工从个人AI使用中获得的收益。”
企业AI应用已经正式跨越“零散试点”阶段,进入“全公司规模化”与“智能代理”的深水区。报告原文将AI竞争概括为:
“AI竞争,正从技术能力竞争转向规模化应用竞争。” ——麦肯锡全球董事合伙人、大中华区科技与人工智能业务负责人张勤亚
胜负的分水岭,不再是“有没有用AI”,而是能不能将AI工具深度转化为业务转型与财务回报。
一、核心数据速读:企业AI的四大趋势与现实差距
【核心发现】企业 AI 发展的“效率与利润断层”[ 80% 员工觉察到效率提升 ] —— (无法转化) ——> [ 仅 37% 企业获得财务 EBIT 变动 ] ——> [ 仅 6% 实现显著财务回报 ]
1. AI代理加速渗透,大企业领跑“自建替代外购”
报告原文指出:
“在年收入超过10亿美元的受访大型组织中,有40%的人报告正在扩展AI代理,较去年的27%有所上升。而来自规模较小组织(年收入不超过10亿美元)的受访者中,报告正在扩展AI代理的比例保持稳定,为22%。”
大企业率先规模化:年收入超过10亿美元的大型企业中,40%正在全公司范围内扩展AI代理(Agent),较去年的27%显著提升;而小型企业的普及率仍停留在22%。
软件研发范式转移:代码生成与编程代理成为落地最快的领域,大型企业中有31%已在推广。在软件编码代理领域,约十分之一的企业正在推广,而大型企业中这一比例高达31%。
“自建”挤压传统 SaaS 市场:近三分之一(32%)的企业表示,由于内部开发人员可以使用编程代理快速构建个性化功能,他们已主动放弃采购部分外部软件产品或模块。在AI高绩效企业中,这一比例更是高达近50%。
2. 跨部门全面铺开,行业场景深度分化
报告原文:
“近九成受访企业表示已在至少一项业务职能中常态化使用AI;实现全企业范围AI部署的企业比例,从去年的38%提升至44%。同时,56%的企业已在三项及以上业务职能中应用AI。”
近九成企业至少在一个业务板块常态化使用 AI;56%的企业已在3个及以上职能部门部署AI。
工具普及梯队:基础聊天机器人(Chatbots)最普遍(47%企业全域推广),AI 代理与编程代理处于快速跟进阶段。
行业差异化路径:
科技与软件:优先部署编程代理与自动化运维 Agent;
消费品与零售:重点将 AI 代理运用于精准营销与客群重定向;
先进制造业(汽车、半导体等):聚焦于供应链调度、动态库存与预测性维护。
3. 价值兑现困局:效率提升了,钱去哪了?
这是报告最核心的发现:
“80%的受访者表示人工智能提高了他们的个人生产力,50%的受访者表示人工智能帮助他们做出更好的决策。”
“然而,37%的受访者将至少部分EBIT影响归因于AI的使用(与去年大致相同)。并且,将AI使用至少归因于5%的EBIT,并将该技术的影响描述为‘重大’的AI高绩效者比例(约占所有受访者的6%)保持稳定。”
80%的员工认为 AI 提升了个人生产力,50%认为决策质量显著改善。
然而,仅37%的企业能将利润(EBIT)的增加归因于 AI,这一比例与去年相比几乎持平。仅有6%的企业成为“AI高绩效者”(AI贡献了至少5%的EBIT)。
算力与代币成本显现:约20%的企业坦言,随着应用规模扩大,AI 代币(Tokens)和计算资源的持续运行成本开始压制规模化扩张。约20%的受访者报告称,与人工智能相关的运营成本(包括代币成本)限制了他们的人工智能使用。
4. 组织重构:并非简单裁员,而是岗位重塑
“39%的受访者预计未来一年其组织总就业人数将因人工智能相关原因而减少,而去年这一比例为32%。”
39%的企业预计未来一年总员工人数会因 AI 减少(高于去年的32%),43%保持不变。报告特别指出,这并非单纯的“降本裁员”,而是 AI 取代了大量机械性流程后,业务流程重构所驱动的技能结构转移。
但报告同时指出,去年调查中预期劳动力减少的比例大约是实际减少比例的两倍,约三分之二企业表示AI目前尚未对员工规模产生明显影响。
二、标杆剖析:AI 高绩效企业(Top 6%)到底做对了什么?
麦肯锡报告指出,高绩效企业之所以能跨越“效率与财务”的鸿沟,关键在于打破了“工具叠加”的误区。
❌ 普通企业做法(叠加旧流程):旧业务流程 → 引入 AI 辅助单点工具 → 员工下班变早 → 公司整体成本/收入无变化
✅ 高绩效企业做法(重构工作流):重新设计流程 → 嵌入自主 Agent / AI 链路 → 人员转岗高价值业务 → EBIT 增长 ≥ 5%
报告将高绩效企业定义为:将AI使用至少归因于5%的EBIT,并将该技术的影响描述为“重大”的企业,这类企业约占所有受访者的6%。
高绩效企业具备以下鲜明特征:✅ 目标不止降本,锚定增长与创新。 报告指出,高绩效企业更倾向于将AI用于增长和创新,而非仅聚焦效率。它们意图在未来三年从根本上用AI转型业务的概率是其他企业的3.3倍。✅ 重构工作流程,而非AI叠加旧流程。 报告原文:
“近四分之三的AI高绩效企业表示正在从根本上重新设计工作流程,而其他组织中仅有约四分之一这样做。”✅ AI应用广度领先。 高绩效企业部署更广泛的AI技术,并愿意投入更多ICT预算。✅ 主动管理AI风险。 在扩大应用的同时,重点防控技术漏洞、模型非预期行为、权限滥用等AI特有风险。
标杆案例拆解:AI如何真正兑现财务回报?
以下六个案例,分别展示了“工作流重构”在不同场景中的落地路径。
1. Uber:AI软件工厂与成本工程化
痛点:AI编程工具普及后,用量暴涨导致账单不可控,大量消耗在“找信息”和“多轮轮询”上,成本不可归因。
做法:将AI使用组织为“交互式会话 → 技能与工作模式 → 托管智能体 → 软件工厂”四个层次。将总支出拆解为六个可度量变量(用户数、人均会话数、每会话轮次等)逐项优化,并构建AI上下文图谱整合内部系统,优化提示词缓存。
成效:超过70%的Pull Request由智能体完成;工程师已构建3600多个智能体技能,每天执行超30,000次调用;在周活跃用户增长7倍、请求量增长9.4倍的情况下,AI总支出自2026年4月起企稳;单会话成本较峰值下降52%。
2. 贵州天福化工:AI先进过程控制与能耗优化
痛点:煤气化装置关键参数依赖人工经验,波动大、能耗高、操作强度高。
做法:引入APC系统,基于历史数据构建数字画像,利用AI算法建立氧煤比最优模型,实时输出调控指令并自动调节后端压力。
成效:装置能耗降低1.35%,年节约煤炭1万余吨,人工操作强度下降约90%,年净利润增加700多万元,投资回收期仅1.3年。
3. DQ(Dairy Queen)上海门店:具身智能全流程自主制作
痛点:现制餐饮人力成本高,品质依赖店员手法,传统机器人难以完成复杂连续任务。
做法:共建“零改造、全自主”机器人门店,由机器人全自主完成从点单、制作到交付的完整链路。从消毒柜取出杯圈、抽取纸杯、接出奶浆、添加奥利奥碎、高速搅拌,再到倒置交付,全部自主完成。
成效:一杯暴风雪冰淇淋的55步复杂连续流程全部由机器人自主完成,机器人使用的工具和人类服务员一样——会开消毒柜、会拿纸杯、会用搅拌机和经典的DQ红色勺子;实现全年无休稳定运营,无需人工持续操控。
4. 一汽财务:资金分析智能体与司库体系重构
痛点:大型集团资金管理规则分散,风险识别依赖人工,银企流程割裂。
做法:打造“查打一体”风险闭环管控体系,依托中国一汽行业大模型上线资金分析智能体,为资金预测、风险研判、运营优化提供智能支撑,实现账户、融资、合同等业务全流程线上化、自动化。
成效:推动司库向“助力穿透管控、支撑集团战略”的全球司库平台转型升级,实现资金风险自动识别、预警与处置全流程闭环,也为行业提供可借鉴的数智司库建设样本。
5. 某大型医疗服务集团:自研分诊Agent替代外购SaaS
痛点:过去需要采购外部复杂的患者预约与分诊 SaaS 系统,每年支付高额按席位计费的订阅费。
做法:在2025-2026年间,该集团由2名内部工程师借助 AI 编程代理(如 Claude Code / Cursor),仅用3周时间就自研了完全适配自身电子病历(EHR)系统的个性化分诊 Agent。
成效:不仅省去了数百万美元的软件采购与集成费用,且响应速度较通用 SaaS 提高了40%。
6. 零售巨头(沃尔玛 / Amazon):AI增收与降本的双轨并行
痛点:供应链库存成本高,前端购物助手仅能回答用户问答,无法直接转化营收。
做法:在供应链侧,部署智能代理实现动态库存调配与预测性补货,直接降低仓储滞留成本;在前端,推出如 Sparky / Rufus 等 Agent 级购物助手,能够根据用户的过往偏好、预算与特定场景(如“筹备10人周末露营”)直接打包生成推荐清单并一键下单。
成效:成功将对话转化为营收,实现AI增收与降本的双轨并行。
关键共性总结:重构工作流与业务模式创新
关键共性1:重新设计工作流,而非将 AI 叠加在旧流程上(近75%高绩效者的选择)
失败教训:如果在原有10个审批环节的旧流程中,仅给第3步的员工配一个 AI Copilot,只会让该员工提前完成工作,后方的瓶颈与协同摩擦依然存在。
案例印证:如上述某大型医疗服务集团,不是将AI塞进旧采购流程,而是由内部工程师用AI编程代理自研分诊Agent,彻底重构了软件获取与部署流程。
关键共性2:业务模式创新:AI 增收与降本的双轨并行
案例印证:如上述零售巨头,在供应链侧用智能代理降本,在前端用Agent级购物助手增收,将AI深度嵌入业务闭环,而非单点工具。
三、对企业的深度参考意义与行动指南
根据报告给出的趋势,建议企业从以下五大维度完成战略转向:
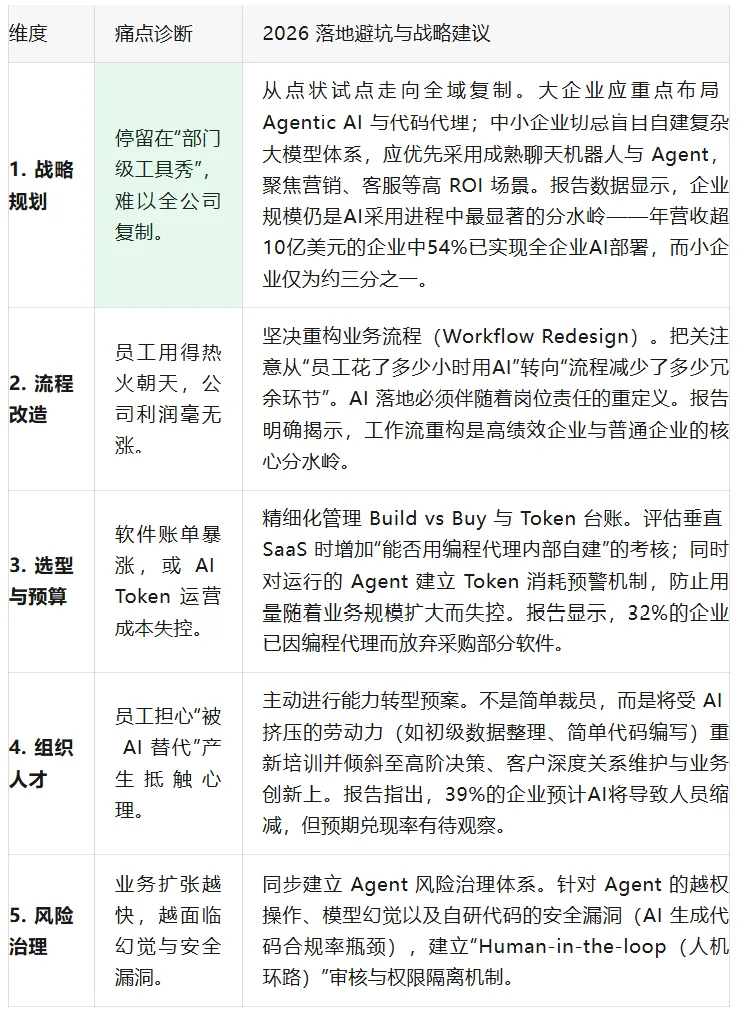
这五大维度不是并列清单,而是一套企业AI从“试点”走向“利润”的闭环体系
麦肯锡报告揭示的“效率与利润断层”——80%员工效率提升、仅37%企业获得EBIT变动、仅6%实现显著财务回报——决定了企业AI下一阶段不能只做“工具加法”,而必须做“组织转型”。这段行动指南的五大维度,正是围绕“如何把个人效率转化为公司EBIT”展开的完整闭环。
1. 战略规划:解决“在哪规模化”的问题。报告数据显示,年营收超10亿美元的企业中54%已实现全企业AI部署,而小企业仅约三分之一。这意味着AI采用正出现显著的“规模分化”。大企业应重点布局Agentic AI与代码代理,探索“自建替代外购”;中小企业则不应盲目自建复杂大模型体系,而应优先采用成熟聊天机器人与Agent,聚焦营销、客服等高ROI场景。战略规划的核心,是从“部门级工具箱”转向全域业务落地。
2. 流程改造:解决“利润从哪里来”的问题。报告明确揭示,工作流重构是高绩效企业与普通企业的核心分水岭。近四分之三的AI高绩效企业正在从根本上重新设计工作流程,而其他组织中仅有约四分之一这样做。企业必须把关注点从“员工花了多少小时用AI”转向“流程减少了多少冗余环节”。AI落地必须伴随岗位责任的重定义,否则只会出现“员工用得热火朝天,公司利润毫无涨”的困局。
3. 选型与预算:解决“钱怎么花”的问题。报告显示,32%的企业已因编程代理而放弃采购部分软件,AI高绩效企业中这一比例接近50%。企业需要精细化管理“Build vs Buy”与Token台账:评估垂直SaaS时,增加“能否用编程代理内部自建”的考核维度;对运行的Agent建立Token消耗预警机制,防止用量随业务规模扩大而失控。成本工程化,正在成为AI规模化扩张的前置条件。
4. 组织人才:解决“人往哪里去”的问题。报告指出,39%的企业预计AI将导致人员缩减,但预期兑现率仍有待观察。关键不是简单裁员,而是主动进行能力转型预案:将受AI挤压的劳动力(如初级数据整理、简单代码编写)重新培训,并倾斜至高阶决策、客户深度关系维护与业务创新。AI替代的是机械性流程,而不是人的全部价值;组织需要完成的是技能结构转移,而非单纯的人数削减。
5. 风险治理:解决“扩张如何不失控”的问题。业务扩张越快,越面临模型幻觉、Agent越权操作与自研代码安全漏洞。企业必须同步建立Agent风险治理体系,针对AI生成代码合规率瓶颈,建立“Human-in-the-loop(人机环路)”审核与权限隔离机制。风险治理不是规模化之后的补丁,而是规模化之前的地基。
总结来看,这五大维度构成一条完整逻辑链:战略定方向,流程造价值,预算控成本,人才保执行,治理守底线。 缺任何一环,AI都可能停留在“员工用得快、公司赚不到”的状态。麦肯锡报告的核心结论正是:下一个AI采用阶段不再关于增加更多工具,而是关于组织转型。企业只有完成这五项战略转向,才能真正跨越效率与利润的断层,把AI从个人效率工具变成公司财务回报。
结语
麦肯锡这份报告传递了一个核心判断:AI竞争已经告别“有没有”,进入“能不能转化价值”的阶段。报告原文写道:
“企业在AI采用方面已积累了大量证据表明该技术能让个体工作者更具生产力,但它们发现将这些收益转化为可衡量的全公司财务绩效改善要困难得多。”
报告的核心结论是:
“下一个AI采用阶段将不再是增加更多工具,而是更多关于组织转型。企业需要重新设计端到端工作流程、衡量财务影响、管理AI相关成本并确保高层领导承诺,才能让不断增长的AI投资产生持续回报。”
麦肯锡2026年报告为所有企业敲响了警钟:只买 AI 工具、套在旧工作流上的“表面智能化”,正在迅速失效。 真正能在下一轮竞争中胜出的,是那些勇于重新绘制业务流程图、善用 AI 重塑技术堆栈的企业。
只采购AI工具,不改造业务,最终很难拿到真正的财务回报。未来属于那些利用AI重新定义业务流程和组织方式的企业。