ARTICLE · 991188
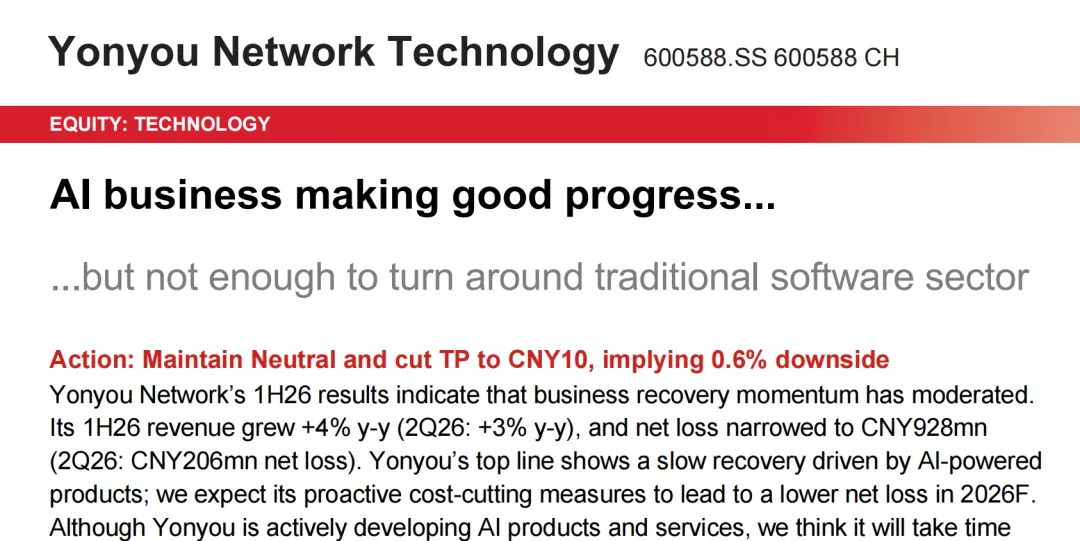
野村:用友网络AI业务进展不错,但远远不够扭转传统软件颓势
▶ 深度研报甄选 · 市场先声研判 · 最新调研纪要
01
半年报:AI增速惊人,但整体仍在亏钱
用友网络2026年上半年营收同比增长仅4%,第二季度增速进一步放缓至3%;净亏损虽然收窄至9.28亿元,但体量依然庞大。
真正的亮点藏在细节里:AI相关合同总额达到9.06亿元,同比增长183%;AI相关收入4.64亿元,已占总营收的12%。云业务年度经常性收入28.65亿元,同比增长8.2%。
公司还透露,已将AI工具和智能体引入需求、设计、开发、测试、运维等全生产流程,交付周期缩短了30%。同时组建了前线部署工程师团队,帮助客户将AI解决方案更顺畅地集成到IT系统中,并正在推行"按效果付费"模式,意在增强客户粘性。
但这些AI相关的亮点,在整体亏损面前仍然显得微不足道。2026年上半年净亏损9.28亿元,全年预计仍将亏损5.82亿元。相比2025年的13.89亿元亏损确实在收窄,但离真正盈利还有距离。
02
核心问题:ERP传统业务持续失血,AI远水不解近渴
野村用了一个很直白的表述:AI业务进展不错,但不足以扭转传统软件板块的颓势。
企业客户的IT预算在缩减,SaaS业务增长已明显放缓,而传统ERP市场更是陷入激烈竞争。用友虽然在积极开发AI产品和服务,但野村认为,AI业务要成为有意义的收入驱动力还需要时间,短期内无法完全抵消传统ERP业务的疲软表现。
更让人担忧的是盈利能力的侵蚀。野村在报告中大幅下调了产品利润率假设,理由是市场竞争加剧导致定价压力上升。这直接导致2026-2027年盈利预测被分别下调了78%和298%,其中2027年盈利预测从原本预计盈利7.17亿元,下调至仅盈利1.57亿元。
用友的盈利拐点也因此被推迟。野村此前预计2026年就能实现盈利,现在修正为2027年。
03
财务预测:营收下调7%,目标价砍掉近40%
野村将2026-2027年营收预测各下调7%,以反映SaaS转型慢于预期。盈利方面,2026年归母净利润预计亏损5.82亿元,2027年预计仅盈利1.57亿元。
以DCF模型估值,假设WACC为9.2%、市场风险溢价7%、终端增长率2%,野村给出的目标价从16元下调至10元。新的目标价对应2027年预测市盈率高达217.6倍,市销率3.1倍,估值不便宜,但盈利基数实在太低。
野村还给出了用友与市场一致预期的对比:2026年净利润,野村预测亏损5.82亿元,而市场一致预期为盈利4500万元;2027年,野村预测盈利1.57亿元,市场一致预期为1.83亿元。野村是明显更悲观的一方。
04
投资逻辑:等待的时间比预期更长
用友网络的投资逻辑存在一个根本性的矛盾:公司确实在积极转型AI,而AI也确实在改善其自身的运营效率。但这些改善短期内并不能转化为股东的利润。
用友的价值在于:它是中国领先的企业云服务和软件提供商,在ERP和财务软件领域有深厚积累,AI赋能是长期方向。问题在于转型的阵痛期远比预期更长,传统业务的失血速度比预期更快。
风险方面,野村列出的核心风险包括:云ERP变现慢于预期、成本控制效果不及预期、行业竞争进一步加剧。上行风险则包括:国产替代或信创项目推进快于预期、人员增长控制更有效、内部重组效果超预期。
野村这份研报的核心判断是:用友网络的AI故事听起来很美好,但现实很骨感。AI收入占比仅12%,而公司整体仍在巨额亏损。盈利拐点从2026年推迟到2027年,目标价从16元砍到10元。这一切都说明,AI转型的阵痛期比市场预期的要长得多。 在传统ERP业务真正企稳、AI收入成为实质性增长引擎之前,用友网络的"中性"评级恐怕还要维持相当一段时间。
资料来源:野村-AI business making good progress... but not enough to turn around traditional software sector-20260827
免责声明:本文内容仅为信息整理与行业分析,不构成任何投资建议或买卖依据。文中涉及的数据、观点均来自公开资料及第三方研究报告,本账号不对其准确性、完整性作任何保证。市场有风险,投资需谨慎。