ARTICLE · 991729
【国信传媒&计算机】行业快评:AI硬件景气延续,软件商业化加速验证
01
报告摘要
CRM / CRWD / NVDA发布最新季度财报,整体表现优异。
国信传媒/计算机观点:1)AI相关公司财报表现呈现硬件高景气持续的同时,软件SaaS在AI应用推动下营收业绩出现超预期增长的特征:英伟达在接近千亿美元单季收入规模下仍保持双位数环比增长,说明从订单与交付端看,AI算力需求尚未出现明显降温;Salesforce与CrowdStrike的共同特点则是订单、ARR等前瞻指标明显好于当期收入,AI产品开始进入收入贡献阶段。下一阶段市场关注点:硬件端更看Rubin爬坡、系统交付与毛利率,软件端验证AI产品能否持续拉动有机收入与利润增长;
2)NVIDIA(NVDA):高基数下增长再提速,Rubin开启下一轮产品周期。Q2收入962.21亿美元、同比+106%、环比+18%,Data Center收入890亿美元、同比+117%;Q3收入指引中值1080亿美元,环比继续增长12.2%。Vera Rubin已进入全面量产。从业绩和下季指引看,算力需求仍保持强劲,下一阶段更值得关注Rubin爬坡速度、系统交付以及毛利率变化;
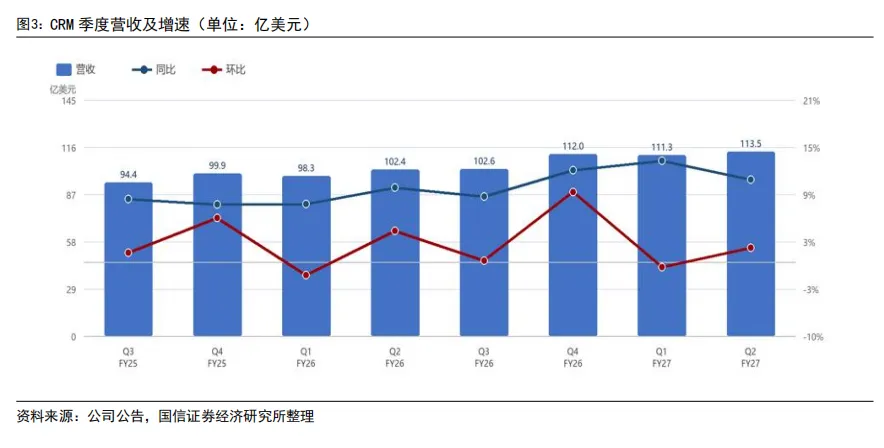
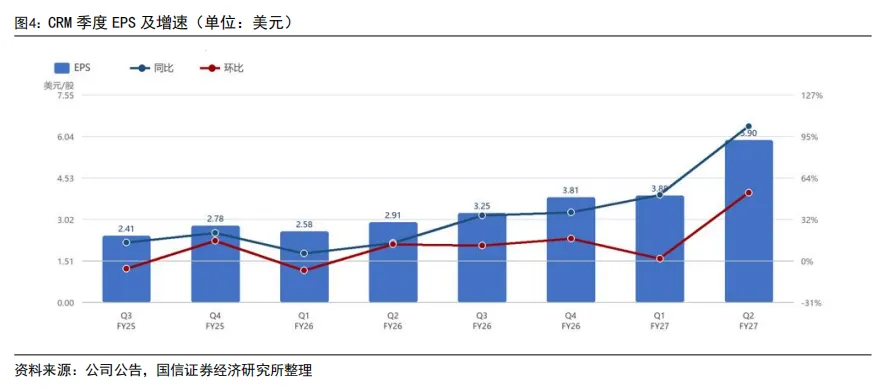
3)Salesforce(CRM):订单端继续改善,AI商业化提速。Q2营收113.45亿美元、同比+11%,cRPO固定汇率同比+14%,前瞻订单指标继续快于收入增速;Agentforce+Data360 ARR接近39亿美元、同比+210%。后续重点关注有机订阅收入增速表现;
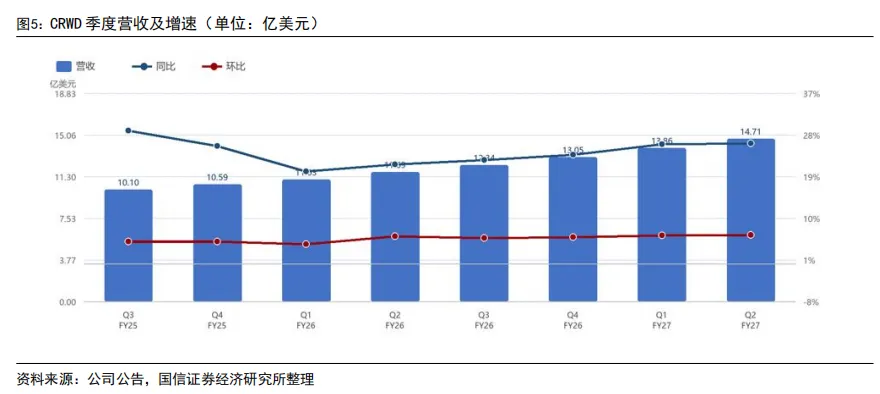
4)CrowdStrike(CRWD):ARR增长重新加速,Flex继续放大平台化优势。Q2营收14.71亿美元、同比+26%,期末ARR 58.4亿美元、同比+25%,净新增ARR 3.33亿美元、同比+51%并创历史新高;Falcon Flex ARR超过22.9亿美元、同比+101%,采用6个以上模块的客户占比升至51%。合同端增长明显快于收入确认,同时盈利与现金流继续改善,平台整合与多模块渗透持续改善。
02
评论
uNVIDIA(NVDA):千亿美元收入基数下增长再提速,Rubin量产延续算力景气
收入与盈利双双超预期,高基数下增长再次提速。Q2收入962.21亿美元、同比增长106%、环比增长18%,较用户提供的Bloomberg一致预期高4.3%;Non-GAAP EPS为2.22美元,较一致预期高6.4%。在单季收入首次接近千亿美元、环比增加146亿美元的同时,Non-GAAP毛利率仍维持75.0%,显示产品组合升级与规模效应继续支撑盈利能力,全球AI基础设施投资景气度持续。
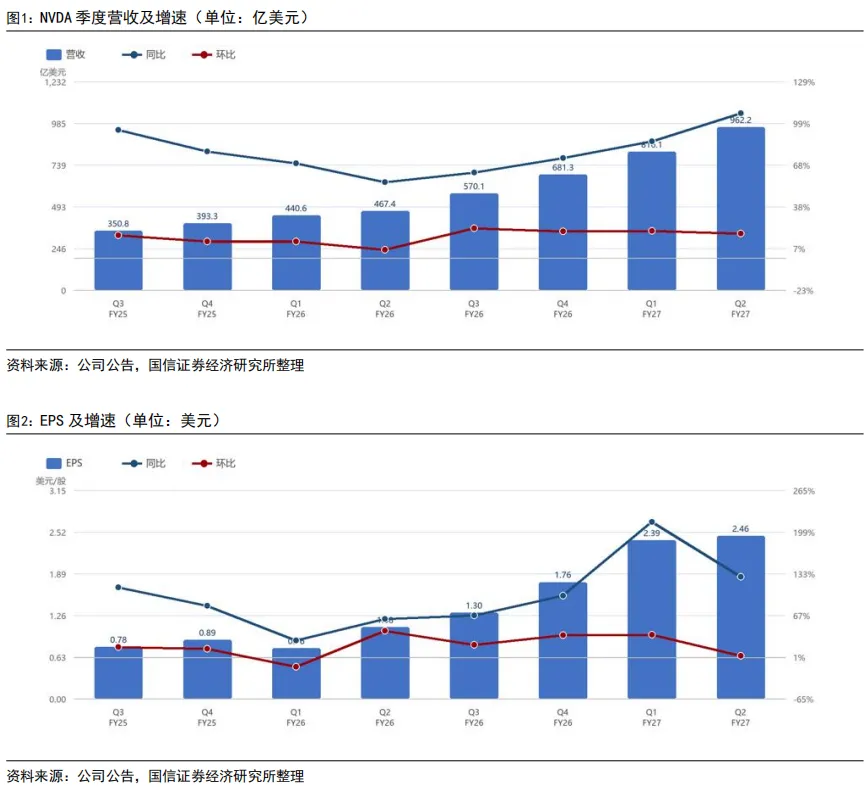
Q3指引继续高于预期,Rubin量产进一步强化成长能见度。公司预计Q3收入1080亿美元±2%,以中值计算环比继续增长12.2%;Non-GAAP毛利率指引为74.0%±50bp,较Q2回落约1pct,主要反映供应链及系统级产品爬坡带来的短期压力。Vera Rubin已进入全面量产,并开始在CoreWeave、Google Cloud、Microsoft Azure、Oracle及Nebius运行,意味着下一代平台已由发布和准备阶段进入实际部署,年度平台升级节奏继续保持。
Data Center仍是增长的绝对主力,第三方资本扩容进一步打开AI基础设施的长期需求边界。Q2 Data Center收入890亿美元、同比增长117%、环比增长18%,占总收入92.5%,约贡献本季收入增量的94%。公司同时联合Apollo、BlackRock、Blackstone等机构推动独立计算融资平台,长期计划调动超过5000亿美元第三方资本,有望降低AI Cloud、企业及主权客户的前期资本约束,并扩大可部署的算力规模。
当前核心矛盾仍更多在供给释放与系统交付,而非需求不足。FY2028收入公司预计约增长70%。整体来看,本季财报继续验证“算力需求扩张—平台快速迭代—资本供给扩容”的正循环,Rubin进入量产后,NVIDIA中期增长的核心矛盾仍更多在供给释放与系统交付能力,而非需求不足。
uSalesforce(CRM):订单端继续改善,AI商业化提速
表观收入加速,订单端继续改善。Q2营收113.45亿美元、同比+11%,订阅与支持收入108.0亿美元、同比+12%;Informatica贡献4.56亿美元收入。与此同时,cRPO达到335亿美元、固定汇率同比+14%,总RPO 663亿美元、同比+11%,均快于收入增长。cRPO回升说明订单端改善,关注有机收入加速可能。
财务指引表现强劲,全年收入指引上调。公司预计Q3收入114.2—115.0亿美元,中值114.6亿美元;FY27收入指引上调至461—464亿美元,中值462.5亿美元。本次上调包括约1亿美元有机改善、约2亿美元Contentful与Fin并购贡献,同时受到约1亿美元汇率负面影响。GAAP营业利润率20.5%,Non-GAAP营业利润率34.1%;经营现金流13亿美元、同比+71%,自由现金流11亿美元、同比+81%。管理层继续强调下半年有机收入有望加速。
AI产品已经从客户采用逐步走向收入贡献。Agentforce+Data360 ARR接近39亿美元、同比+210%,Agentic Work Units环比+97%,高端SKU订单环比翻倍,AI产品已经从客户采用逐步走向收入贡献。公司同时将Claude更深地嵌入CRM平台,补强推理、企业治理与数据安全能力。短期看,AI业务的增长速度明显快于公司整体,后续持续关注有机订阅增速、Agentforce收入贡献以及并购整合情况。
uCrowdStrike(CRWD):净新增ARR创新高,Flex与多模块渗透推动平台扩张
收入保持稳健增长,合同端动能明显快于当期收入确认。Q2营收14.71亿美元、同比增长26%,其中订阅收入14.00亿美元、同比增长27%。期末ARR达到58.4亿美元、同比增长25%,净新增ARR达到3.33亿美元、同比增长51%,创历史新高;RPO由上年同期72亿美元升至107亿美元。ARR与RPO同步扩张,表明客户承诺仍在增强,并为后续收入增长提供更高能见度。
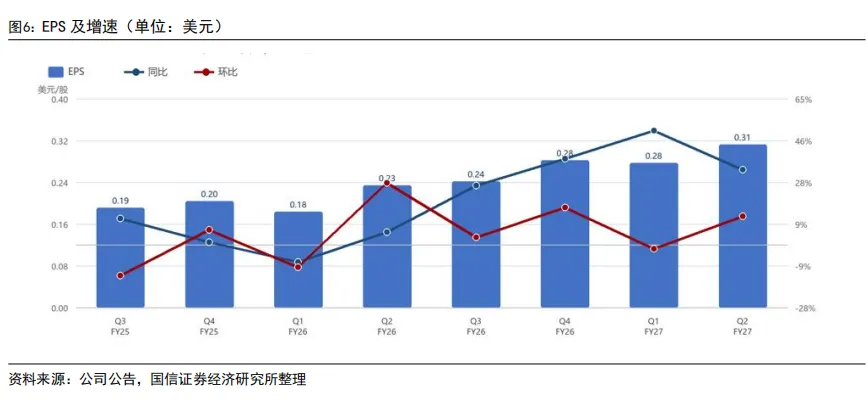
Falcon Flex与多模块渗透继续强化平台化增长逻辑。Falcon Flex账户ARR超过22.9亿美元、同比增长101%;采用6个以上、7个以上及8个以上模块的客户占比分别达到51%、35%和26%。Flex通过前置平台承诺降低后续增购阻力,多模块渗透则持续提升单客价值与客户黏性。后续重点关注Flex合同承诺向收入转化的速度、模块实际使用深度及续约质量。
盈利、现金流与全年ARR指引同步改善,合同增长正逐步转化为利润与现金流。GAAP订阅毛利率为78%,Non-GAAP订阅毛利率为81%;Non-GAAP营业利润达到3.72亿美元,利润率约25%,GAAP净利润实现转正。经营现金流为5.30亿美元,自由现金流为3.77亿美元。公司将FY27期末ARR指引上调至66.030—66.119亿美元,并将全年净新增ARR增速指引中值上调至34%,进一步表明合同端的强劲动能并非单季现象。
AI安全产品正在成为下一增长抓手,核心仍是产品落地能否转化为收入与GAAP利润。公司将AI安全视为核心增长引擎,AIDR与AI Agent身份安全产品持续落地,并通过AWS、Cerebras扩展客户生态。整体来看,本季财报继续验证平台整合、Flex扩张与AI安全需求相互强化;主要风险来自竞争性定价、AI产品商业化低于预期、服务事故,以及股权激励导致Non-GAAP与GAAP盈利长期存在较大差距。
u风险提示:
AI基础设施需求增长不及预期;Rubin等新产品量产及供应链爬坡不及预期;产品结构及供应链成本导致毛利率低于预期;第三方融资扩张及终端需求质量风险;技术迭代、商业化及政策变化风险;软件业务被大模型替代风险、AI应用落地不急预期等。