ARTICLE · 992078
AI NATIVE 组织变革 · 上篇· 红利是底线,增长红利是上限
AI NATIVE 组织变革 · 上篇· 红利是底线,增长红利是上限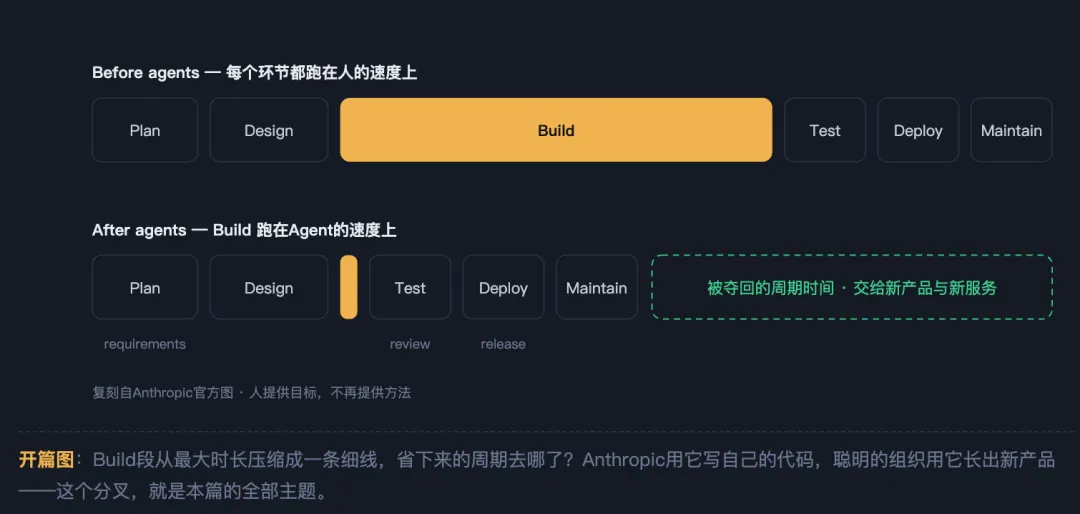
先看一个别人家已经过上的日子。Anthropic公开过一个数字:内部超过80%的合并代码,是Claude自己写的。工程师的角色变了——人提供目标,不再提供方法(Anthropic官方)。这不是预言,是现在进行时。 再看你自己家的账本。AI的钱花了不少,工具买了一堆,试点做了一轮。年底复盘,董事会问:钱赚回来了吗? 答案很微妙。省下的钱看得见——写方案快了、做图便宜了、客服少雇人了。可增长呢?新产品呢?新收入呢?翻遍报表,找不到几行是AI挣来的。 钱不是没赚回来,是只赚回了成本那一半。 这就是本文要钉在你桌上的四个字:价值剪刀差。成本端在快速兑现,收入端几乎原地不动,两条线越拉越开。它不是某家公司的偶然失手,是全行业的系统性姿势——后面我会给你看十家消费巨头的复盘数据。 这一篇,把这件事说透:为什么转型停在效率这一半,另一半(能力放大、新产品、新服务、新商业模式)卡在了哪里,以及窗口还剩多久。中篇讲组织要重写成什么样,下篇讲怎么改、怎么转得久。 买的是工具,缺的是组织;吃到的是降本,丢掉的是增长。 先看三个扎心的数字,都出自2025到2026年最被引用的几份报告。 麦肯锡《State of AI 2026》:Agent规模化部署的企业从27%涨到40%,同时32%的企业放弃了外购软件、转向自建——钱没少花,只是流向变了。可高绩效组织只有约6%(麦肯锡)。换句话说,94%的组织花了同样的钱,没拿到那个结果。 MIT NANDA报告更直接:95%的生成式AI试点没有产生可衡量的回报,瓶颈不在模型,在组织学习差距(Fortune报道)。这份报告的样本只有52次深度访谈,业内对方法论有争议——但恰恰是这个局限,让结论更可信:连最严格的审视,都找不到95%之外的乐观证据。 BCG的说法异曲同工:只有5%的企业真正规模化拿到了AI价值(BCG《为AI设计公司》)。 到这里,你可能会说:这是试点失败率,跟我有什么关系,我们已经在用了。 那看这份。River Valley对十大消费巨头的2026年二季度复盘,这可能是目前对「AI投入到底兑现了什么」最扎实的一份逐公司盘点(River Valley 2026Q2): 「罕见、个案、温和」这六个字,值得管理层逐字读一遍。它说明的不是AI不能带来收入,而是收入的兑现路径和成本完全不同:降本靠采购就能兑现——买工具、换流程,自己说了算;增长靠重组才能兑现——新产品要新的团队形态,新服务要新的定价和渠道,新商业模式要新的考核口径。前者动的是预算表,后者动的是组织本身。只动预算表的组织,注定只拿到一半。 把这三行放在一起,图形就出来了:一条陡峭向上的成本兑现曲线,一条几乎趴着的收入兑现曲线。经济学里管这个形状叫剪刀差——两条线一旦张开,中间的缺口就是白白流掉的价值。 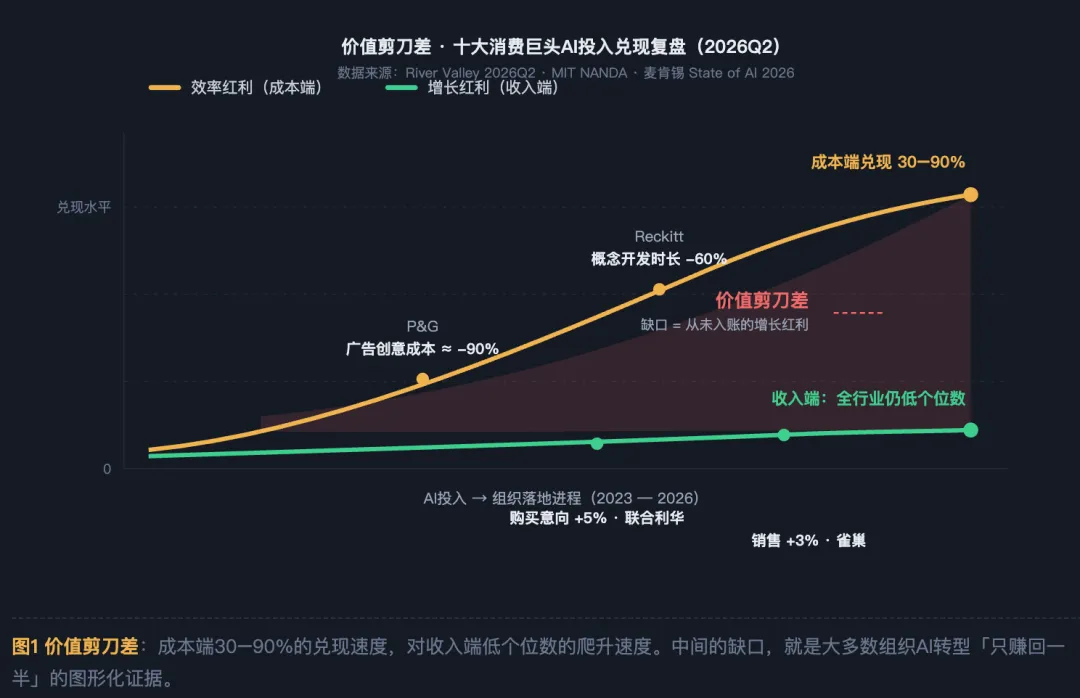
注意,这不是「AI不行」。恰恰相反——成本端30%到90%的兑现,证明技术是真金白银地有效。问题出在姿势:组织把AI当成了一台降本机器,而不是一个增长引擎。机器开足马力省成本,没人问它能不能做出以前做不起的产品、够到以前够不到的客户。 Gartner把agentic AI放在2026年炒作周期的顶峰(Gartner)。位置本身就是信号:顶峰的另一侧是幻灭低谷。在顶峰期入场买工具的组织,多数会在低谷期交出学费;而在窗口期重写组织的少数派,会在低谷期捡到别人丢掉的定价权。这个窗口,本文最后一节细算。 经营体检①:把贵司的AI账本拿出来,分两列记。左列是效率账——省了多少人天、降了多少成本;右列是增长账——AI直接带来的新产品、新服务、新收入。如果右列写不满三行,你家的剪刀差,就是本文的诊断对象。 拖的不只是效率,还有新能力;而且体感提效,根本不可信。 先把技术侧的进度条摆清楚。AI的能力演进走了三步,我们称之为「能力三跳」: 第一跳,Copilot补全:AI在人手边打下手,补代码、写草稿、做摘要。省的是个体劳动时间。 第二跳,Agentic委派:人把任务整包交给Agent,盯结果不盯过程。省的是协调与等待。 第三跳,自主交付:Agent端到端完成目标,人只定方向、做验收。重构的是分工本身。 每跳一阶,成本曲线就下一截。这是大多数组织已经看懂、也吃到的一半。 但三跳还有另一面,大多数组织没看懂:每一跳同时打开一阶价值空间。我们把它叫「价值三阶跃迁」,跟能力三跳一一对应—— 「能力放大」这个词太容易被读飘,落到地面是这样的:以前养不起一个专职数据团队的中型公司,现在靠几个Agent就能把经营数据跑成日报;以前一个产品想法要走半年立项,现在产品经理一周内直接出可用原型去验证;以前的客服只能被动应答,现在能主动做客户经营、把复购做起来。这些事的共同点是:它们以前不是不划算,是根本做不起——是组织成本拦住了它们,不是市场需求拒绝了它们。AI把组织成本打下来,这批「做不起的事」就成了新的价值矿脉。 一句话:能力三跳压成本,价值三阶开收入。多数组织踩着第一阶的楼梯,就宣布登顶了。 反例看一眼Salesforce。Agentforce不是一个聊天机器人,是长进核心工作流里的新能力——结果它长成了新产品:ARR 12亿美元,同比+205%,过半订单来自老客户的增购(麦肯锡《Growth favors the bold》)。注意这条链路:新能力 → 新产品 → 新收入。它没有把Agent省下的成本记成功劳,而是把Agent做成了收入本身。 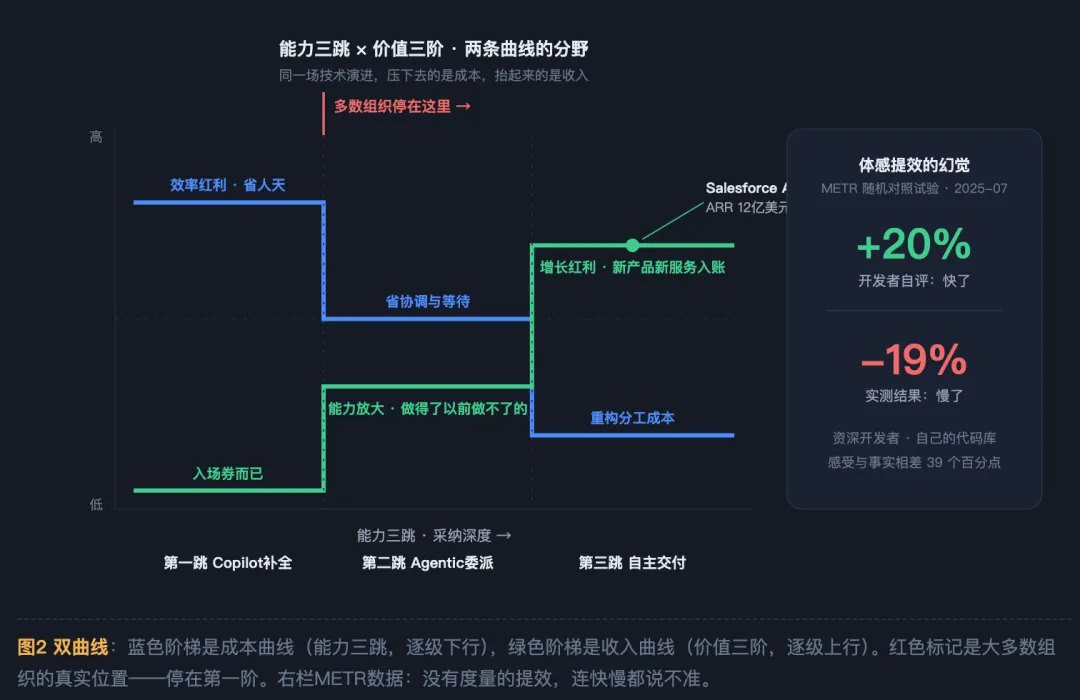
METR这个实验值得多看一眼:一群资深开源开发者,在自己维护多年的代码库上干活,随机分组,一半用AI、一半不用。结果用AI的那组慢了19%;但问他们自己的感受,他们说快了20%(METR)。感受和事实之间,隔着39个百分点。 这说明什么?没有度量的提效是幻觉。你觉得团队快了,可能只是键盘声密了。这个坑,下篇的度量模块会正面处理——这里先埋个伏笔:体感不能入账,只有口径统一的指标能入账。 再看能力放大正在干的一件大事:批量制造「以前养不起的组织形态」。两头极端同时出现——一头是一人公司,另一头是两三个人管上百个Agent的微型舰队。中间那些「层层传话、级级审批」的组织,两头受挤。这不是巧合,科斯早就埋好了伏笔:组织的边界取决于协调成本。AI把协调成本打下来,组织的形状自然要变——有的缩成一个人,有的摊成一支舰队。 把科斯边界翻译成大白话:公司为什么存在?因为什么都去市场上买,交易成本太高,自己组织起来干更便宜——所以公司的边界,就画在「内部协调成本等于外部交易成本」的那条线上。AI把内部协调成本往地板上压,这条等式整个重写:组织必然变小、变轻、变多孔,以前「养不起」的事,现在小团队就能干,甚至外包给一群Agent就能干。组织的形状,从来都是这道算术题的答案。 数据能看见这个趋势:2026年上半年,一人公司(OPC)新注册量同比+47%,各地落了426处创业载体;独立创始人占新创公司比例从23.7%升到36.3%(新华网、搜狐·Carta数据)。能力放大,正在把「组织」这个单位的成本结构整个改写。 所以,AI Native不是「人+AI」的加法,是「人×AI」的乘法。乘法有个残酷的特性:配比错了,结果不是小,是负——能力越强,内耗越大。我们在PMO前沿大会的分享里把这层关系讲得更细:能力是驱动轮,组织是被驱动轮,驱动轮转得飞快、被驱动轮抱死,车不会快,只会冒烟。 样本分两种:收拢的是组织,长出的是新品——两边中国都已有活例。 判断一个方向是不是真的,别看发布会,看有没有人真的靠它活着。先看实验室里的两个极端样本。 Anthropic前面说过了。OpenAI的Codex团队是另一个:3个人起步,扩到7个人,5个月,产出约100万行代码、约1500个PR(OpenAI Codex复盘)。人均产出已经不是「提高百分之几十」的量级,是把传统研发组织的人月公式直接作废。 再看中国。2026年上半年有一轮安静的组织收拢潮:字节把飞书并入豆包体系,阿里按AI重构四大板块,腾讯取消小组长层级,京东撤掉C4、C5职级序列(36氪、21世纪经济报道)。动作各不相同,方向只有一个:传声筒必死。AI让意图可以直达执行,中间那些「负责传递信息」的层级,就成了纯成本。 企业侧的活样本,要分两栏看——这正是大多数盘点漏掉的一步。 效率样本,解决「组织能不能变轻」:蔚来用AI重排研发协同,组织变轻、交付变快;乐天把人机混编做进日常流程;Lovart这种AI原生小团队干脆把一件完整交付拆成「五刀」,每刀人机分工明确。它们证明的是底线那一半。 发现规律了吗?效率样本遍地都是,增长样本屈指可数。这不奇怪:效率只需要采购,增长需要重塑。买一套工具、定一个使用规范,效率改善当月见效,写进季度汇报正合适;而增长要求你动团队编制、动产品立项、动考核口径,见效以年计,风险自己担。于是几乎所有组织都不约而同地选了容易的那条路——然后集体停在剪刀差的左半边。 增长样本,才是本篇的重点,因为它们证明的是上限那一半: 三个案例,一条共同的路径:能力产品化,收入服务化。他们没有把AI省下的钱当成绩,而是把AI长出的能力做成了卖钱的东西。 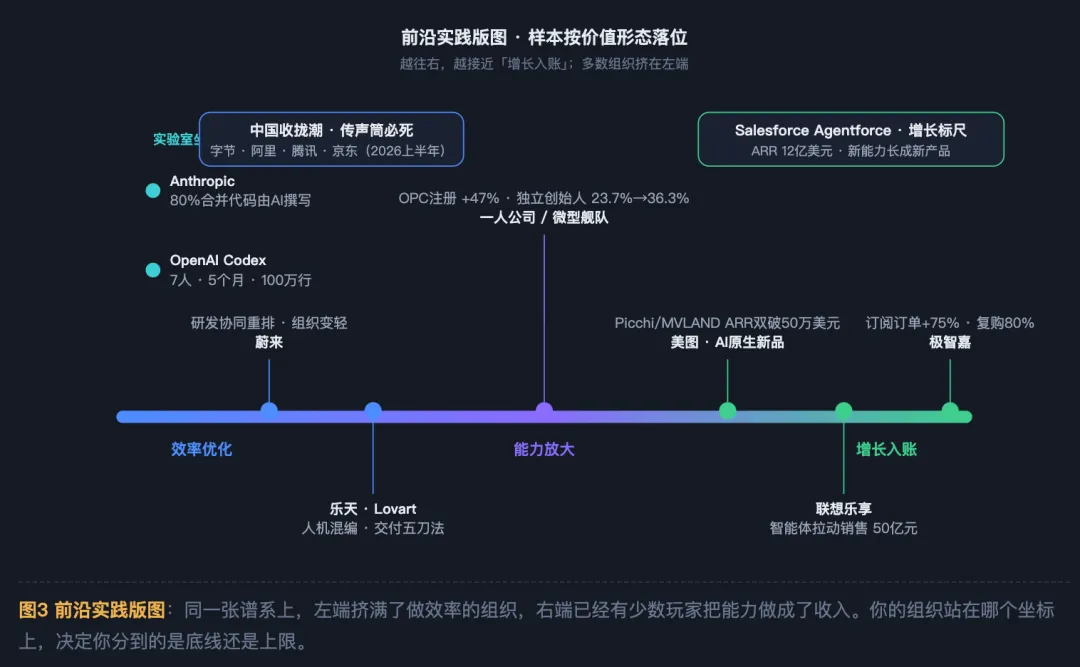
把这些样本拆开看,动作五花八门;合起来看,共性只有三个: 这三个动作,就是本篇交给中篇的接口。它们不是口号,是从样本里归纳出的最小充分集——中篇会把它们建制化,装进组织的操作系统里。 不是第六种时髦,是协调成本曲线的又一次坍缩。 把时间轴拉长到一百年,管理范式一共换代了五次,每一次换代的底层逻辑惊人地一致: 看出来了吗?每一代范式,都是协调成本曲线的一次坍缩。前四次坍缩都发生在「人与人之间」,这一次不一样:坍缩发生在「人与工作之间」。所以前四次变革改的是管理方法,这一次改的是生产单元——这就是为什么装几个工具不解决问题,因为你用新生产单元去套旧组织,就像给马车装喷气引擎。 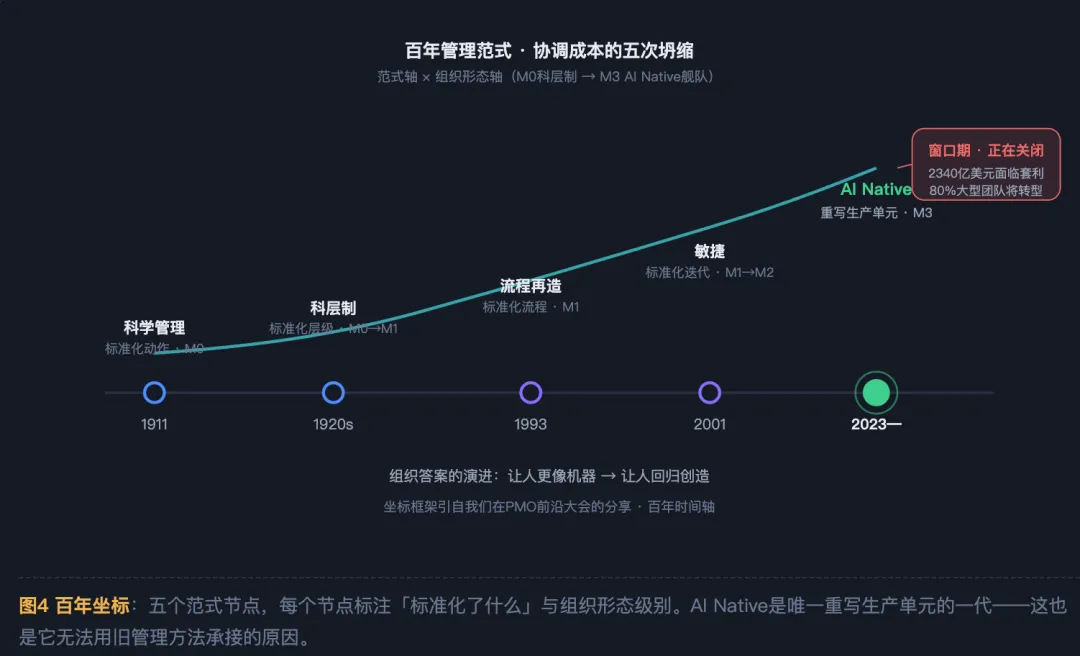
再叠一条轴:组织形态轴,M0到M3。M0是传统科层,M1是职能数字增强(上了系统但结构没变),M2是人机协同混合(AI进流程、人也改分工),M3是AI Native舰队(目标驱动、自主交付、人管验收)。一百年走下来,组织的答案正在从「让人更像机器」走向「让人回归创造」。这条双轴坐标,我们在PMO前沿大会的分享里展开过完整版。 百年坐标收口,两条定律各管一件事,贯穿整个系列: 科斯边界定律 :协调成本降到哪里,组织的边界就收缩或扩张到哪里——它决定你「变成什么形状」; 瓶颈迁移定律 :瓶颈不会消失,只会转移——AI解决了执行瓶颈,瓶颈就迁到判断、验收与信任上,它决定你「先改哪个环节」。 不变不是维持现状,是被套利;慢一步,连新价值的定价权都是别人的。 最后算一笔时间账。三个数字,画出窗口的边界。 「18个月」也不是拍脑袋。Agent能力按季度迭代,而组织重写一轮的周期大约是12到18个月——编制动一遍、考核改一遍、治理搭一遍,再跑一个完整业务周期出数据、校准一次。今天动手,最早2027年底到2028年追上第一梯队;等一年半再动手,差的就不是时间,是一整个身位:你入局那天,正好赶上窗口关上。 所以,留给CEO的不是三问,是四问: 我这家组织里,协调成本最贵的是哪个环节?(那是第一刀的位置) 哪个业务瓶颈会最先被AI穿透?(那是能力放大的第一个出口) 如果错过18个月,损失多少?(把窗口折算成钱,才能进董事会议程) 以及最容易被漏掉的第四问:哪件以前做不起的新产品、新服务,现在做得起了?(这一问,问的才是上限) 只守下限的组织,省出的是利润;敢够上限的组织,定义的是市场。效率红利是底线——没有它,活不下去;增长红利是上限——没有它,活得再省,也只是在慢慢变老。 本篇交付三样东西:一张价值剪刀差的诊断图、一条能力与价值的双曲线、三个共性动作(交目标不交方法/重排协调/重写考核)。这三样,是中篇的全部输入。 下一篇,中篇《应用升级是修补,OS重写是新生》——回答「组织到底要重写成什么样」:OS五大件、L×M定位矩阵、以及怎么鉴别真假AI Native。我们中篇见。
系列「AI Native组织变革」上篇 —— 回答一个问题:为什么大多数组织的AI转型,只赚回了一半的钱?
01悖论诊断:钱花了,价值没来
成本端,兑现得又快又狠:单项收益普遍在30%到90%之间。P&G的广告创意成本降了约90%,Reckitt的概念开发时长砍掉60%。 收入端,归因「罕见、个案、温和」:这是报告原文的用词。联合利华测算购买意向+5%,雀巢某品类销售+3%——都是好消息,但都是零头。 落到全行业营收,仍是低个位数。
02能力定位:技术已到位,组织在拖后腿
效率红利:降本提效,入场券。谁都能拿,拿了也只是不被淘汰。 能力放大:以前做不了的事,现在做得了。一个人能干一个小组的活,一个小团队能养得起以前不敢想的产品线。 增长红利:新产品、新服务、新商业模式真正入账。效益的天花板在这里,不在成本表里。
03实践校准:终局有没有活样本?
美图:不是给美图秀秀加个AI滤镜,而是让小团队另起炉灶做AI原生新品——Picchi和MVLAND,ARR双双突破50万美元,MVLAND的单用户消费是大盘的13倍,算力点按工作量付费半年累计增长113%(证券日报)。注意,这是新产品、新收入,不是老业务的成本表。 联想乐享:一个超级智能体,累计拉动销售额突破50亿元,日交互超100万次(中国经营报)。AI从客服工具,长成了销售渠道本身。 极智嘉:本来是卖仓储机器人的,现在把机器人卖成AI订阅服务——订阅订单+75%,复购率80%(和讯)。硬件公司借AI完成服务化转身,商业模式都换了。
交目标,不交方法——人定义「要什么」,AI负责「怎么做」; 重排协调——砍掉传声筒,让意图直达执行,信息流按AI的带宽重新布线; 重写考核——不再考核工时和动作,改考核交付的结果与沉淀的资产。
04百年坐标:这次变革在管理史上的位置
1911,科学管理:泰勒把动作标准化——压缩「人做动作」的协调成本; 1920年代,科层制:韦伯和斯隆把层级标准化——压缩「大规模协作」的协调成本; 1993,流程再造:BPR把流程标准化——压缩「跨部门流转」的协调成本; 2001,敏捷:把迭代标准化——压缩「响应变化」的协调成本; 2023至今,AI Native:重写的不是某个环节,是生产单元本身——压缩「认知与分工」的协调成本。
05窗口测算:还能等多久
第一个:Gartner预测,到2030年,2340亿美元的企业应用软件支出将面临agentic AI的套利——当Agent可以直接完成任务,为「功能席位」付费的软件逻辑就塌了(Gartner)。这笔钱会从旧供应商流向新物种。问题是:你的组织是收这笔钱的,还是被这笔钱绕过的? 第二个:德勤《2026软件行业展望》:2030年前,80%的大型工程团队将完成AI转型,同时只有五分之一的企业治理体系就绪(德勤)。换句话说,大多数组织会在「没准备好」的状态下被卷进去——提前准备好治理和度量的组织,吃的是先发红利,不是转型成本。
第三个,也是最重要的:先到者已经在定义新价值的计量单位。Salesforce推出Agentic Work Units,把Agent的工作量做成标准化定价(麦肯锡)。这一步的分量被严重低估了——谁定义计量单位,谁定义市场。当年云计算如此,今天AI服务也会如此。窗口期关上的不只是成本套利空间,还有新品类、新服务的定价权。等你想明白再做,你就是按别人的价目表付费的那一方。