ARTICLE · 995520
Salesforce行业:从卖软件到卖智能体,AI重塑企业软件赛道
近日,Salesforce发布的FY27Q2财报显示:季度总营收113.45亿美元、同比增长10.8%,GAAP净利润35.26亿美元、同比增长86.9%,Non-GAAP净利润48.44亿美元、同比增长73.3%,自由现金流10.98亿美元、同比增长81.0%,其中订阅与支持业务收入108.20亿美元、同比增长11.7%。更令市场振奋的是,其AI及数据产品ARR已接近39亿美元,企业级AI智能体产品Agentforce的ARR达到8亿美元——AI正从概念走向规模化收入。Salesforce是全球客户关系管理(CRM)软件的绝对龙头,其业绩动向被视为全球企业软件行业的“晴雨表”。其超预期业绩并非孤立事件,而是全球企业软件行业在AI驱动下进入新一轮成长周期的信号:一方面,大模型能力快速迭代并持续降价(OpenAI、DeepSeek、阿里云、智谱等密集调价),AI应用门槛大幅降低;另一方面,字节跳动“豆包工作”、阿里“千问办公”、智谱GLM、MiniMax等国内产品加速商业化,企业级AI Agent(智能体)成为行业竞争的焦点。
一、行业定义
企业软件(Enterprise Software)是指面向企业和组织,支撑其业务流程数字化、自动化与智能化运营的软件产品与服务的总称,涵盖客户关系管理(CRM)、企业资源计划(ERP)、财务、人力资源、协同办公、数据分析、供应链管理等领域。软件即服务(SaaS)是当前企业软件的主流交付模式,即软件以云端订阅方式按年或按月付费使用,具有按需付费、快速部署、持续迭代的特点。
Salesforce是全球CRM软件龙头,其产品围绕“客户”这一核心资产构建,覆盖销售云、服务云、营销云、商务云、数据云、平台与AI(Agentforce/Data Cloud)等,采用订阅制SaaS模式。理解企业软件行业,需把握其核心分类及AI时代的新内涵:
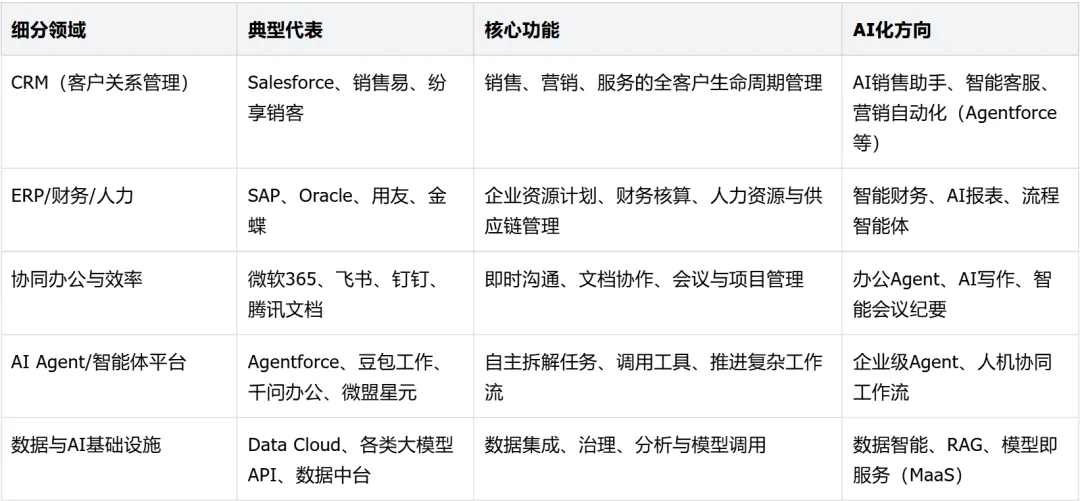
值得强调的是,AI正在重新定义企业软件的边界:传统SaaS以“工具+订阅”为内核,AI时代的SaaS则演进为“数据+模型+智能体”三位一体的“AI原生”模式,软件的价值重心从“记录与管理”转向“预测与执行”。这正是Salesforce AI及数据产品ARR快速放量、国内厂商纷纷All in AI的根本逻辑。
二、行业发展情况
(一)市场规模:全球高基数增长,中国快速追赶
从全球看,企业软件/SaaS市场保持高基数上的稳健增长。据Market.us统计,2025年全球SaaS市场规模约2696亿美元,预计2035年将增至约1.41万亿美元、年复合增速约18%;北美仍是最大市场,占比超过48%,微软、Salesforce、甲骨文、SAP等构成第一梯队。不同机构的统计口径虽存在差异(2025年全球SaaS规模在2300亿—3500亿美元区间),但均指向“数千亿美元级、双位数增长”的总体判断。
从中国看,SaaS市场正处于快速增长期。据IDC统计,2025年中国企业级SaaS市场规模达1860亿元、同比增长22.3%,增速虽较2024年的29.7%有所回落,但仍显著快于整体软件行业。从细分看,中国软件即服务企业应用程序市场规模2025年约1287亿元、同比增长18.3%。CRM作为企业软件的核心赛道,据IDC口径(含生态服务)2025年市场规模约896亿元、同比增长27.3%,据艾瑞咨询统计纯CRM SaaS领域约650亿元、同比增速约15%。中国CRM市场由本土厂商主导,Salesforce等海外龙头因合规与本地化因素份额有限。
(二)技术迭代:大模型降价与Agentic AI引爆应用落地
企业软件行业的技术迭代正围绕“大模型能力下沉”与“智能体应用爆发”两个主轴展开。其一,大模型持续降价,AI调用成本大幅下降。本期(2026年8月24日—28日)多款模型密集调价:OpenAI将GPT-5.6 Sol模型API定价下调20%以上;DeepSeek调整峰谷计费规则,周末全天按低谷价计费;阿里云下调Qwen3.8-Flash计费单价;智谱上线并开源原生多模态模型GLM-5.3-Flash,定价仅为GLM-5.3的1/10。模型成本的快速下降,直接打开了企业规模化使用AI的空间。
其二,企业级AI智能体(Agent)成为产品竞争焦点。字节跳动8月25日发布“豆包工作”,作为面向生产力场景的企业级Agent产品,与飞书深度打通,让智能体基于企业上下文自主拆解任务、调用工具、推进复杂工作流;阿里巴巴“千问办公”国际版开启公测、加速全球布局,并发布以Coding为核心能力的智能体工作台Qoder;Salesforce的Agentforce、与Anthropic合作推出的Claudeforce(将Claude接入Salesforce数据、应用与工作流)则代表海外路径。AI Agent正从“对话助手”升级为“数字员工”,重塑企业业务流程。
其三,AI原生商业模式加速兑现。MiniMax 2026年上半年总收入1.17亿美元、同比大增283.1%,截至8月ARR突破8亿美元,B端MaaS(模型即服务)商业化爆发;金蝶国际AI原生产品收入同比增长约189%;微盟AI收入1.33亿元、已超去年全年,其AI原生商业操作系统“微盟星元”采用“Agent+Skills”架构。数据(Data Cloud)与模型(大模型)的融合,正成为企业软件价值创造的新底座。
(三)产业链上中下游发展情况
企业软件产业链呈“上游算力与模型供给、中游软件应用、下游行业客户”的纵向结构,AI的加入使产业链分工与价值分配正在重构。
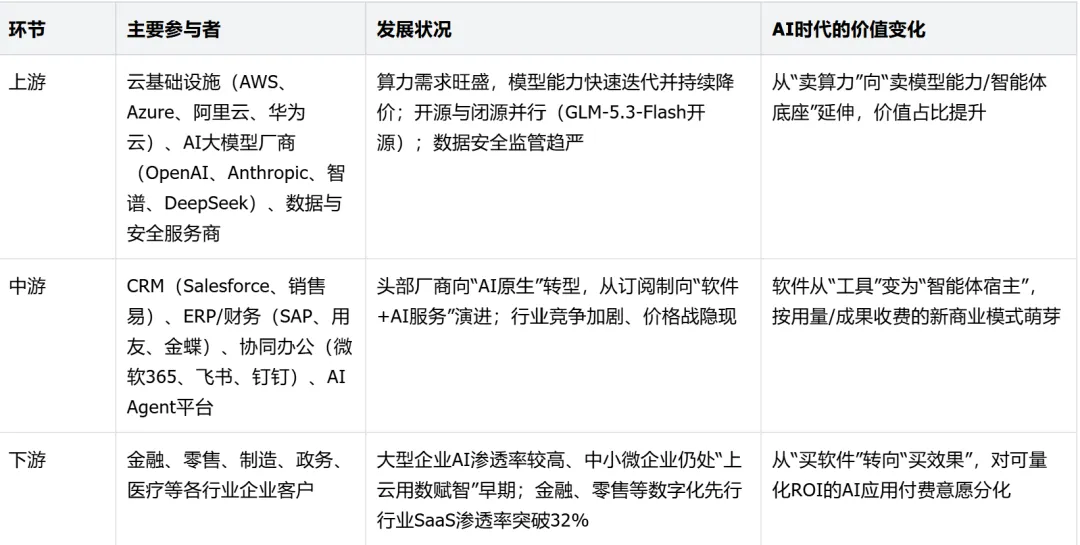
从产业格局看,上游模型厂商与中游软件厂商存在“既合作又竞争”的复杂关系:一方面,大模型能力通过API赋能SaaS厂商;另一方面,模型厂商直接下场做应用(如豆包工作、千问办公)对传统SaaS形成挤压。Salesforce、微软等通过自建模型生态与并购(如收购Informatica、Contentful、Fin)巩固平台地位,行业集中度有望进一步提升。
三、头部企业经营情况(主要财务指标)
Salesforce是全球企业软件行业的标杆,其财报数据最能反映行业景气与AI商业化进度。FY2026(截至2026年1月31日)全年,Salesforce总营收415亿美元、同比增长10%,Non-GAAP营业利润率达34.1%,经营现金流150亿美元、同比增长15%,自由现金流144亿美元,剩余履约义务(RPO)超过720亿美元、同比增长14%;并给出FY2027全年营收指引超过460亿美元。进入FY27Q2,公司业绩超预期,AI及数据产品ARR接近39亿美元。
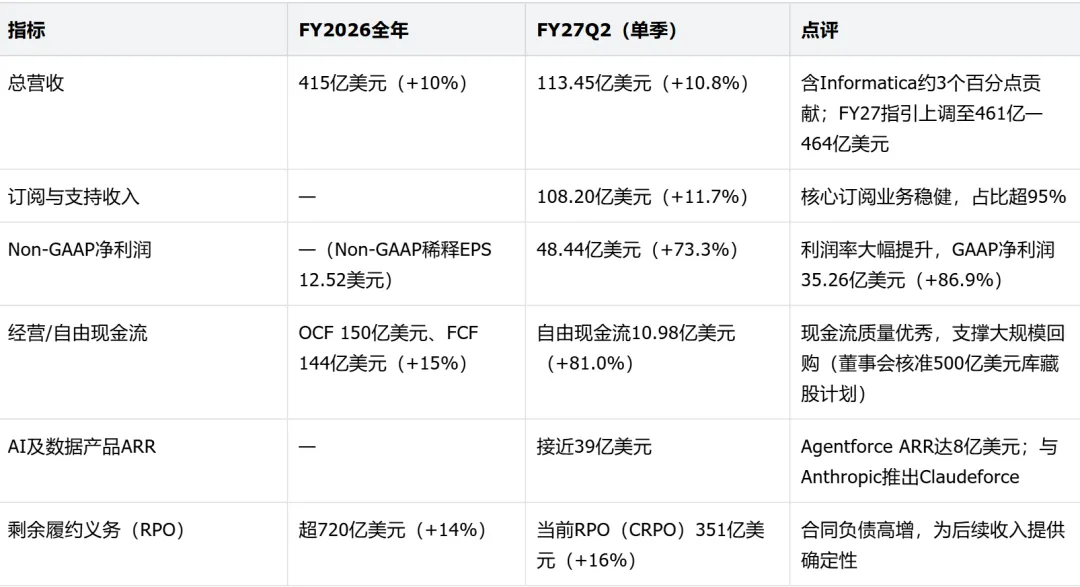
Salesforce的增长叙事已从“卖更多软件许可”转向“用AI创造可量化的客户价值”:Agentforce作为企业级AI智能体,按“对话/任务”计费,代表了从订阅制向“用量/成果付费”过渡的新商业模式;Data Cloud与模型能力的融合则推动数据货币化。公司还通过并购补齐数据与内容能力(收购Informatica、Contentful、Fin),并宣布与Anthropic合作推出Claudeforce,将Claude深度接入其数据、应用与工作流。
反观中国市场,头部SaaS企业正处于“AI转型+盈利攻坚”的关键期,2026年上半年主要财务指标如下:
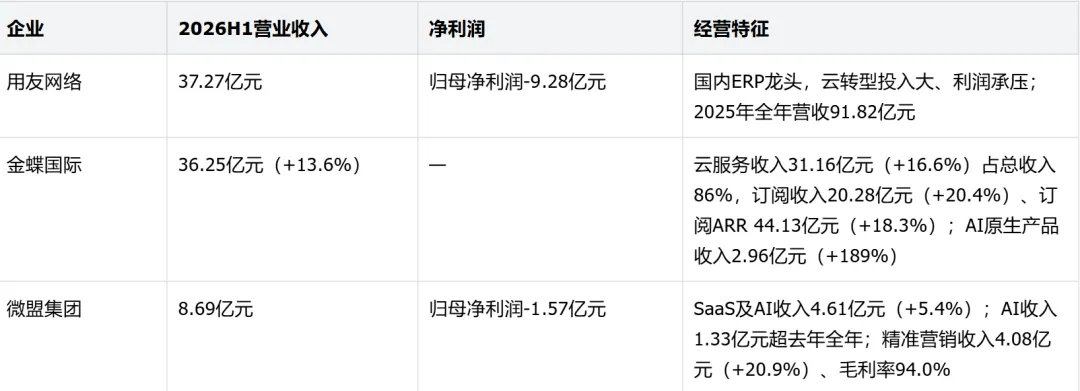
整体看,中国头部SaaS企业的共性是:云订阅与AI原生业务快速增长(金蝶订阅ARR增长18.3%、AI原生收入翻近两倍),但传统软件定制化、项目制业务的利润率仍拖累整体盈利,行业整体处于“增收不增利”的转型阵痛期。这与Salesforce“高增长+高利润”的成熟形态形成鲜明对比,也提示银行在授信时需区分“具备AI原生成长性”与“仍依赖低毛利项目制”的不同主体。
四、政策支持情况
中国对数字经济与企业数字化、人工智能产业的政策支持持续加码,为企业软件(SaaS/CRM/AI应用)行业提供了明确的政策东风。
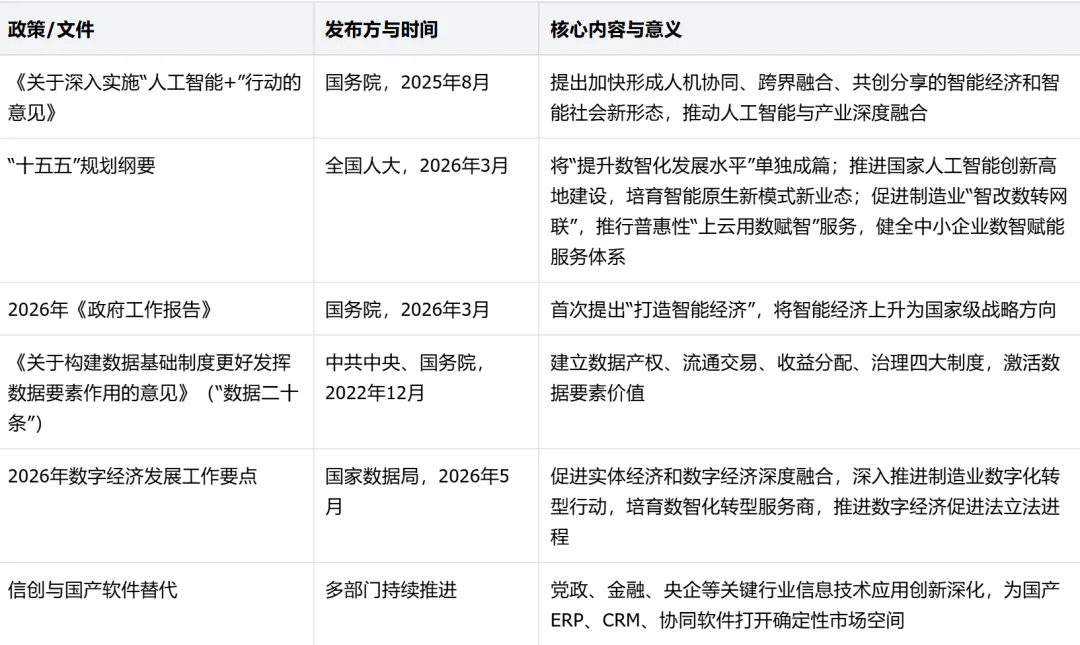
政策的传导逻辑清晰:以“人工智能+”“智能经济”定调产业方向,以“十五五”数智化部署明确路径(智改数转网联、上云用数赋智、中小企业数智赋能),以数据要素制度释放数据资产价值,以信创保障国产软件市场空间。这一政策组合既是企业软件行业的“需求侧引擎”(企业数智化投入扩大),也是“供给侧保障”(国产厂商获得确定性订单与生态位),预计“十五五”期间企业级AI应用与国产软件将迎来政策红利集中释放期。
五、金融支持情况
企业软件与AI应用行业属于典型的轻资产、高研发、强成长性行业,其融资高度依赖资本市场与科技金融体系。当前金融支持呈现多层次格局:
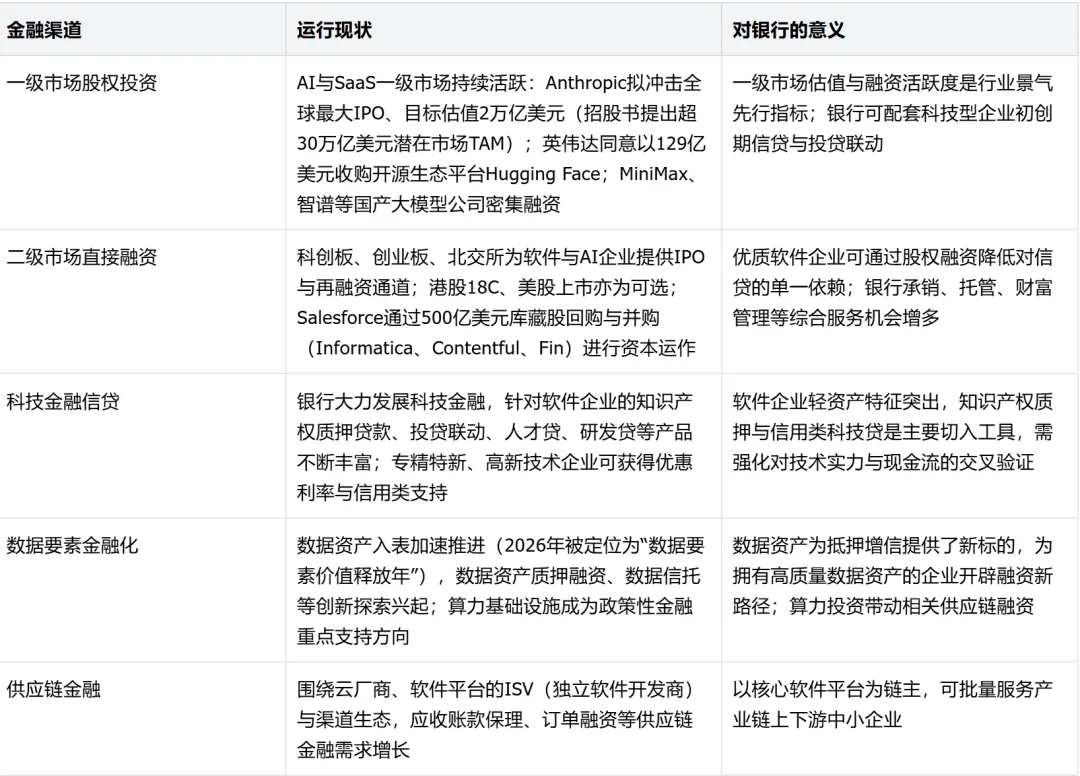
对商业银行而言,企业软件与AI应用行业金融服务的关键在于“看懂技术、算清现金流、匹配工具”:既要通过科技金融产品(知识产权质押、投贷联动、数据资产融资)支持优质企业成长,又要通过供应链金融与普惠信贷服务产业链中小微主体,同时审慎识别仍处烧钱阶段、商业模式未验证的尾部主体。
六、国内外市场及竞争力比较
中国与全球(尤其美国)在企业软件市场存在显著差距,同时也蕴含巨大的追赶空间。中美SaaS市场的差距可从渗透率、客单价、盈利水平与商业模式四个维度观察。
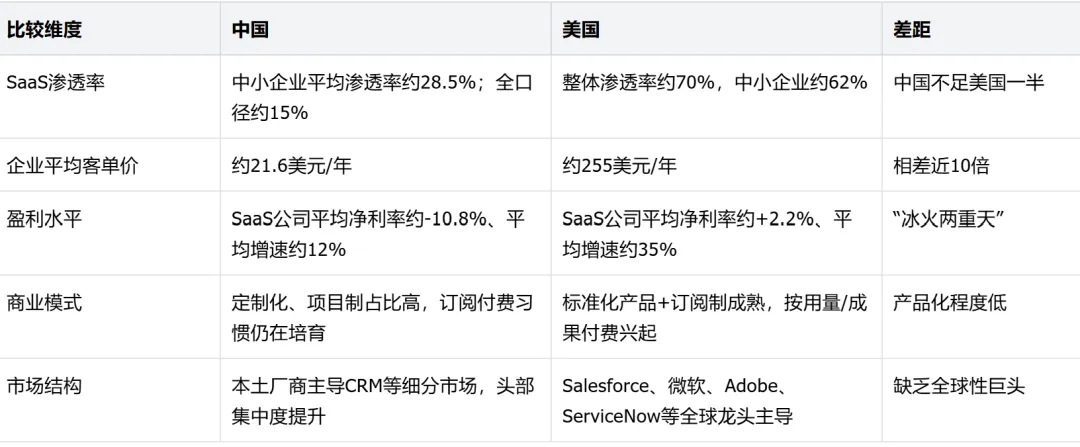
差距的根源在于起步时间、企业付费习惯与产业环境:中国SaaS起步晚于美国至少十年,企业数字化付费意愿与IT预算占比偏低,叠加定制化盛行导致产品标准化与规模效应不足。但差距也意味着空间:随着“人工智能+”“十五五”数智化转型与信创推进,中国中小企业“上云用数赋智”将释放庞大增量;AI Agent将软件价值从“管理工具”升级为“生产力”,有望绕开传统SaaS的付费困境、以“按效果付费”开辟新路径。Salesforce的经验表明,AI原生转型能够同时提升增长与利润——这正是中国软件企业可复制的方向,也是其估值重构的核心看点。
七、行业面临的风险与挑战
企业软件与AI应用行业前景广阔,但同样面临多重风险与挑战,需引起金融机构高度关注。
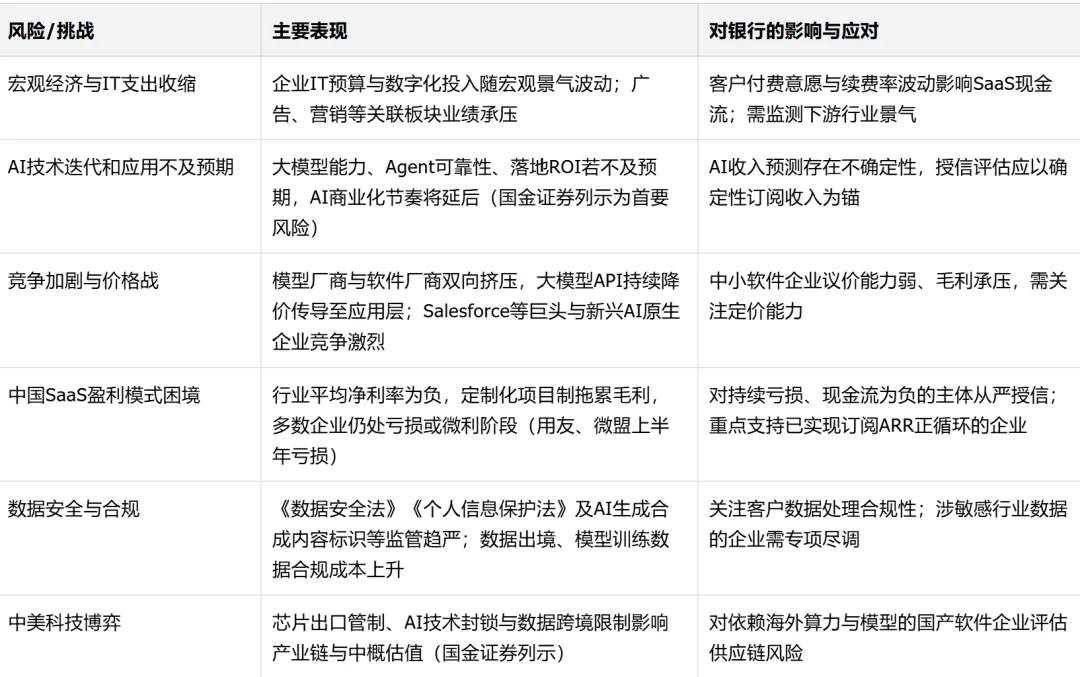
从Salesforce看,其营收增速已从高峰期的20%以上回落至10%左右,说明即使全球龙头也面临基数扩大后的增长放缓与AI商业化兑现进度的检验。对中国企业软件行业而言,最大的挑战在于“AI投入”与“盈利改善”之间的时间差——多数厂商正同时承受研发投入加大与传统业务毛利率下滑的双重压力,行业洗牌仍在进行中。
八、“十五五”期间行业前景与机会
“十五五”规划纲要首次将“提升数智化发展水平”单独成篇,明确培育智能原生新模式新业态、推行普惠性“上云用数赋智”服务、建设数智化转型促进网络,2026年《政府工作报告》首次提出“打造智能经济”。政策顶层设计为企业软件与AI应用行业描绘了清晰的“十五五”蓝图,行业正处于“总量扩容+结构升级”的双重机遇期。
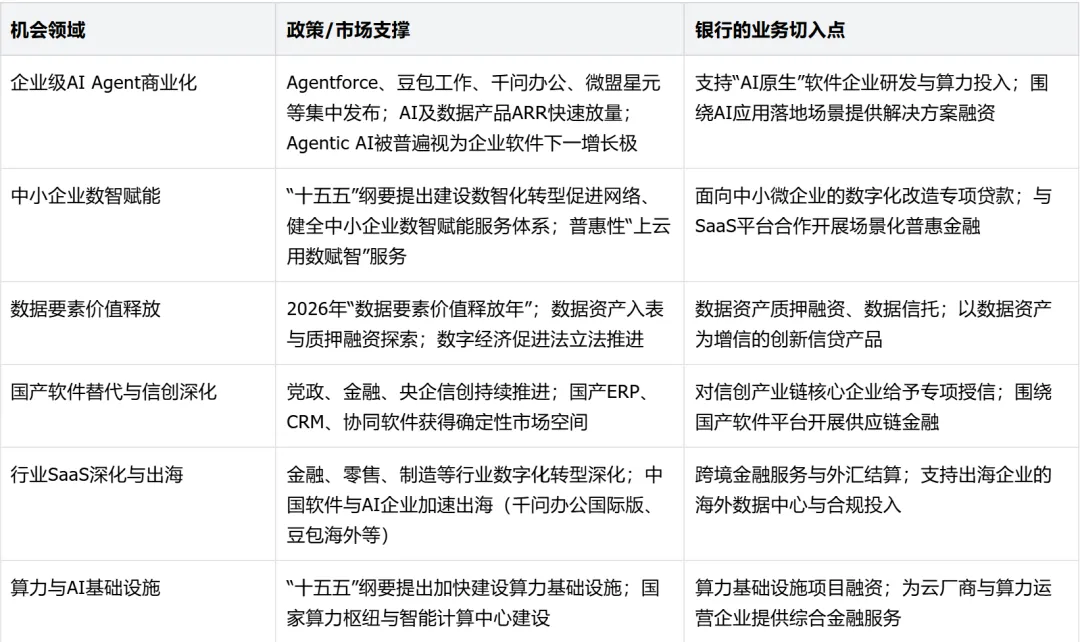
总体判断:未来五年,中国企业软件行业将沿着“AI原生转型、国产替代深化、中小企业普及、数据要素变现”四条主线演进。Salesforce业绩超预期所预示的企业级AI商业化浪潮,在中国“十五五”政策红利叠加下,有望培育出真正具备国际竞争力的平台型软件企业。商业银行应把握“政策导向+技术判断+现金流验证”三位一体的展业逻辑:优先支持具备自主技术、确定订阅收入与正向现金流的头部及专精特新软件企业;以科技金融创新工具服务其研发与算力投入;同时以普惠与供应链金融覆盖产业链中小企业,在AI产业大周期中实现信贷结构的优化升级。
九、结论
Salesforce FY27Q2业绩超预期,是全球企业软件行业进入“AI商业化兑现期”的标志性事件:AI及数据产品ARR接近39亿美元、Agentforce ARR达8亿美元,证明企业为AI买单的意愿与能力正在形成。这一趋势在全球与中国的传导路径清晰可见——大模型降价降低应用门槛、Agentic AI重塑软件形态、AI原生商业模式加速兑现、政策与资本双轮驱动。
对企业软件行业而言,Salesforce既是“参照系”也是“风向标”:一方面,它示范了“订阅+AI用量/成果付费”的新商业模式与“数据+模型+智能体”的新产品架构;另一方面,其增长放缓与并购扩张也提示行业竞争与整合的长期趋势。对中国而言,行业正处于AI重塑、国产替代、数智化转型三重叠加的战略窗口,机遇大于挑战,但盈利模式的攻坚与洗牌仍将持续。
对商业银行而言,企业软件与AI应用行业是“十五五”期间极具配置价值的成长赛道。建议把握三条主线:一是紧跟“人工智能+”“智能经济”政策导向,加大对AI原生软件龙头与专精特新企业的科技金融支持;二是依托数据资产入表、知识产权质押、投贷联动等工具,破解轻资产软件企业融资难题;三是强化现金流与商业模式验证,审慎管理盈利模式不清晰主体的信用风险,在AI产业大周期中实现风险可控的高质量增长。