ARTICLE · 997138
商品研究专属AI解决方案
本订阅号中所涉及的证券研究信息由光大证券资产配置研究团队编写,仅面向光大证券专业投资者客户,用作新媒体形势下研究信息和研究观点的沟通交流。非光大证券专业投资者客户,请勿订阅、接收或使用本订阅号中的任何信息。本订阅号难以设置访问权限,若给您造成不便,敬请谅解。光大证券研究所不会因关注、收到或阅读本订阅号推送内容而视相关人员为光大证券的客户。
报告发布标题:商品研究专属AI解决方案——AI赋能多资产研究的垂类应用
报告发布日期:2026年9月1日
分析师:王开(SAC:S0930526050001),王正洁(SAC:S0930526080001)
核心观点:
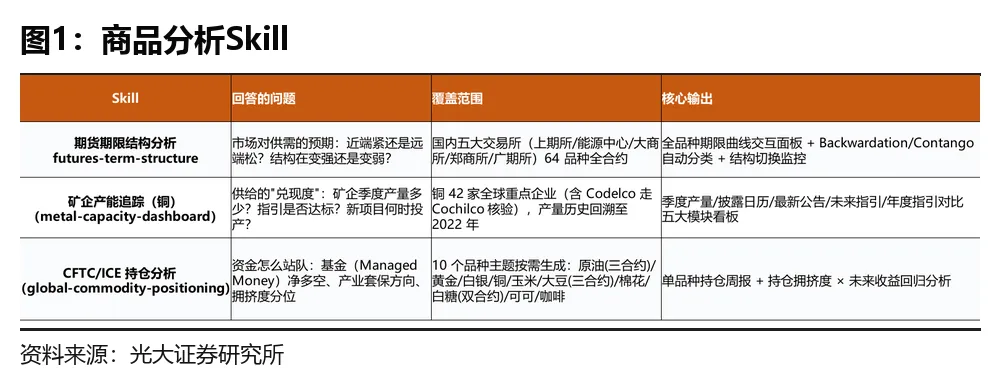
核心观点1:商品研究的三个高频动作已实现工具化。 商品期货是短久期、双向开仓的资产,研究除定价逻辑与基本面外,还需跟踪近端现货成交与资金博弈。本方案将三个高频研究动作固化为 Skill:期限结构分析、矿企产能追踪、基金持仓追踪,并辅以元素周期表看板实现全元素景气度的高频追踪。
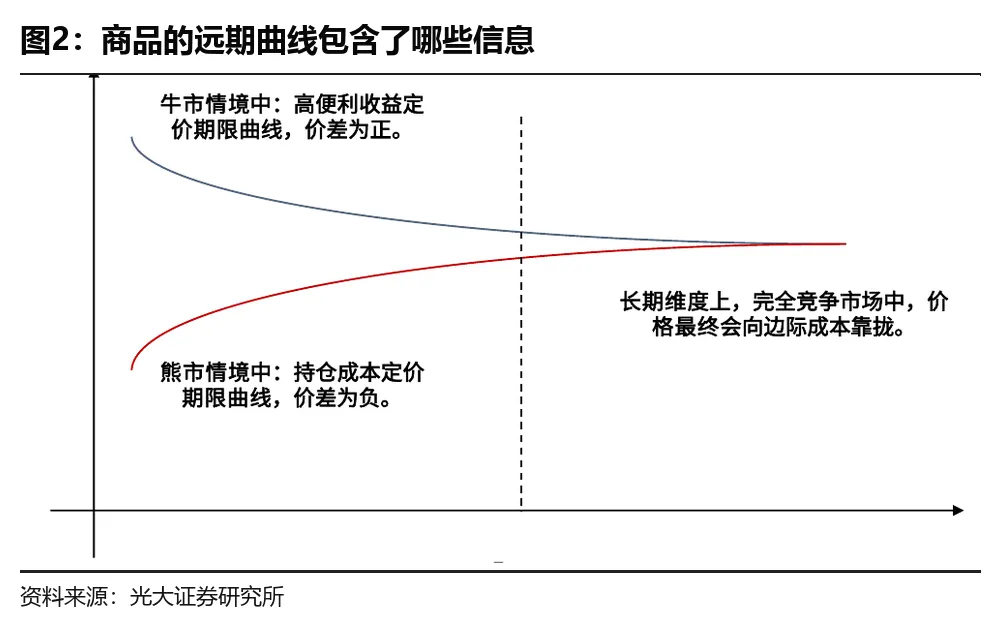
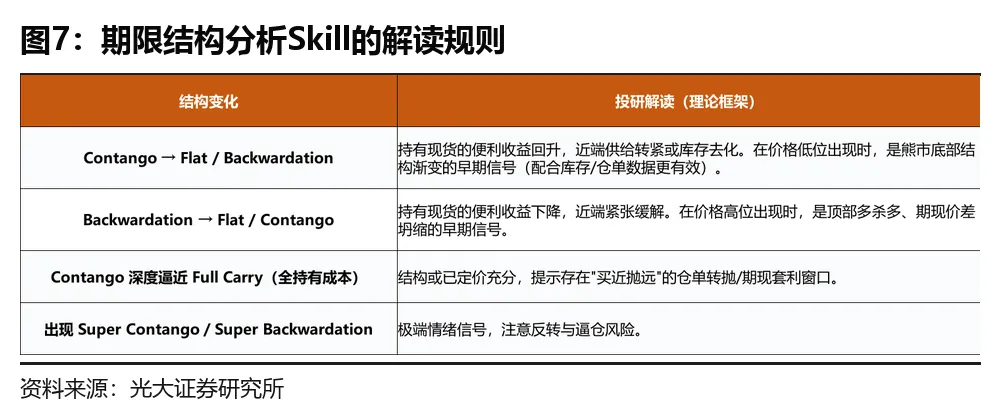
核心观点2:期限结构 Skill 将远期曲线变化统一在可复用框架下。 自动分类 Backwardation 和 Contango 结构、识别结构切换,并以便利收益与 Full Carry 理论解释方向含义——结构转强在价格低位是熊市底部渐变的早期信号,转弱在价格高位是顶部价差坍缩的早期信号,为供需边际变化提供领先观测。
核心观点3:将供给叙事与资金动态进行定量追踪。 矿企产能追踪将供给叙事落到公司级季度产量、指引与投产项目(历史回溯至 2022 年,五大模块看板);基金持仓追踪以管理基金净多、占 OI 比重、近两年分位刻画资金站位,并附加“持仓拥挤度×未来收益”回归视角,为情绪与拥挤度提供可量化、可回测的观测维度。
风险提示:
风险提示:数据源与时效风险、信号误读风险、口径风险。
一、期限结构分析:现货市场的供需温度计
1.1 商品分析的Skill
期限结构、产能追踪与持仓分析:商品期货作为一个短久期、双向开仓的资产,其研究思路和股票市场存在一定差异,不仅要追踪资产定价逻辑和基本面的边际变化,还需要关注近端的现货成交情况以及资金间的博弈行为。
1.2 期限分析Skill解决了什么问题
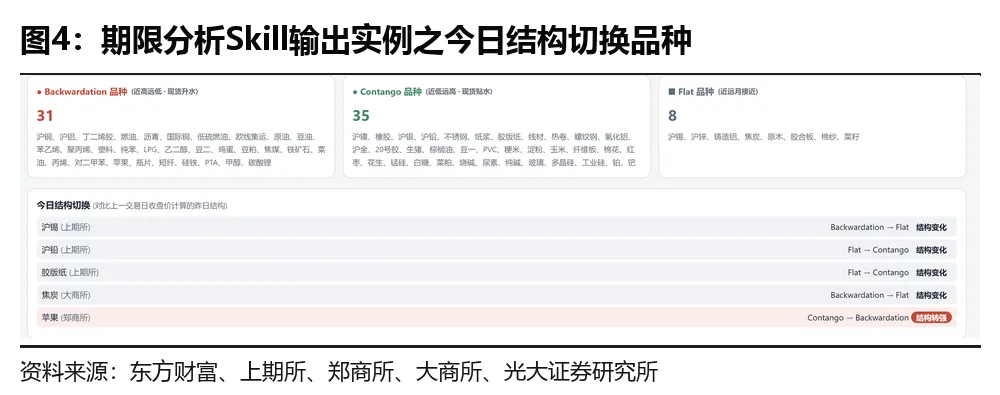
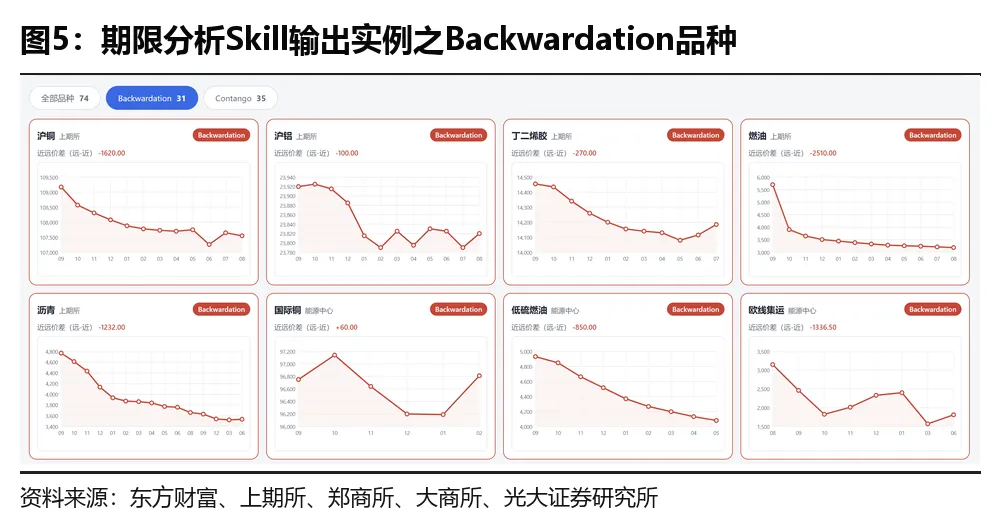
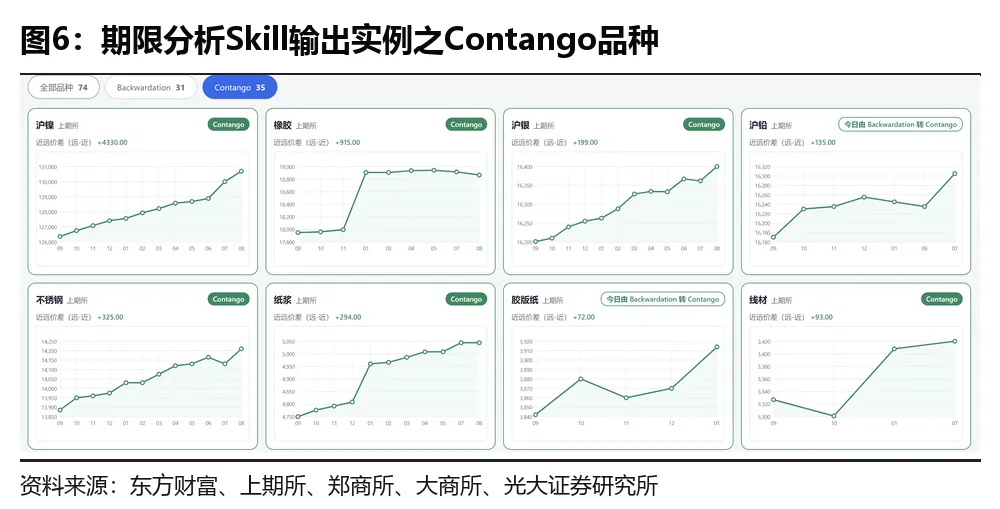
商品期限结构分析skill解决的是什么问题?该 skill 一次拉取国内五大交易所全部品种的各月合约收盘价,自动判定每个品种的结构类型,并识别今日相对昨日的结构切换。
1.3 期限分析Skill输出实例
后台流程包含抓数、判定、找切换以及归纳解读四个环节。
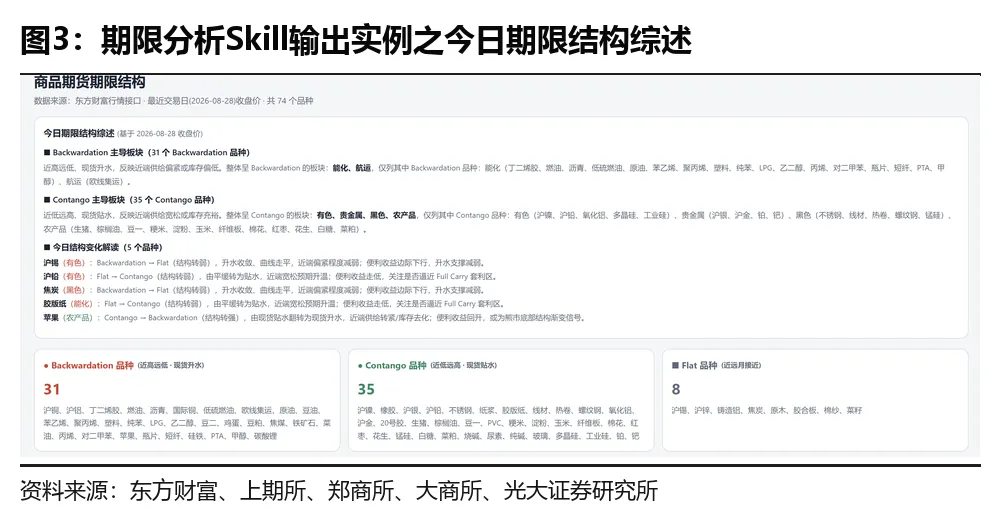
期限结构转变的品种往往蕴含着机会。
Backwardation结构的品种往往现货供需偏紧。
Contango结构的品种往往现货供需宽松。
1.4 期限结构分析Skill的内核
该Skill的核心价值在于将不同的远期曲线变化统一在可复用的框架下。
二、矿企产能追踪(铜):追踪头部企业的产能变化
2.1 矿企产能追踪(铜)Skill的价值
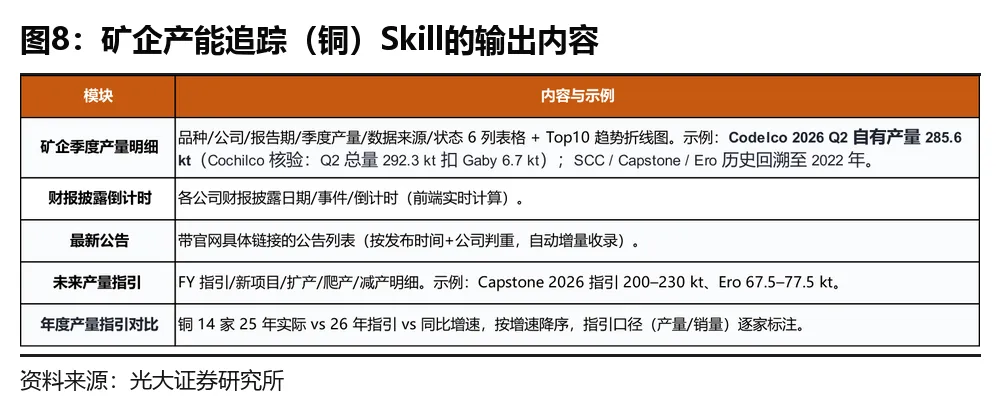
该Skill的核心价值在于将供给端的叙事落到公司层面的季度数字。
触发示例:更新铜的看板/生成铜矿产能追踪报告/铜企 2026 年产量指引有哪些?/最近铜矿企业有什么公告?等等…
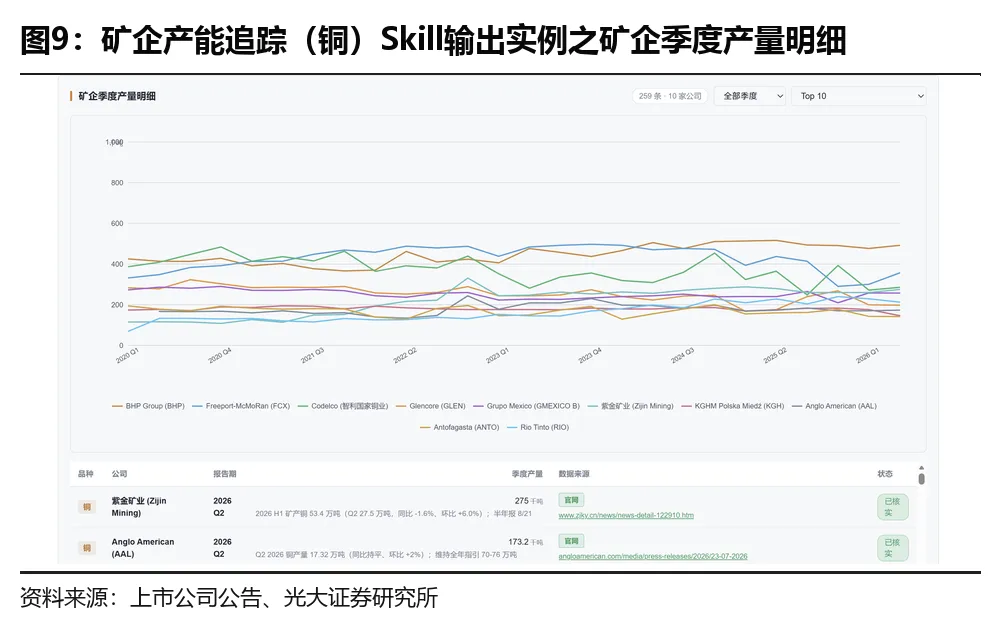
2.2 矿企产能追踪(铜) Skill实例——历史数据
上为矿企季度铜产量折线图,下为具体数据和数字链接。
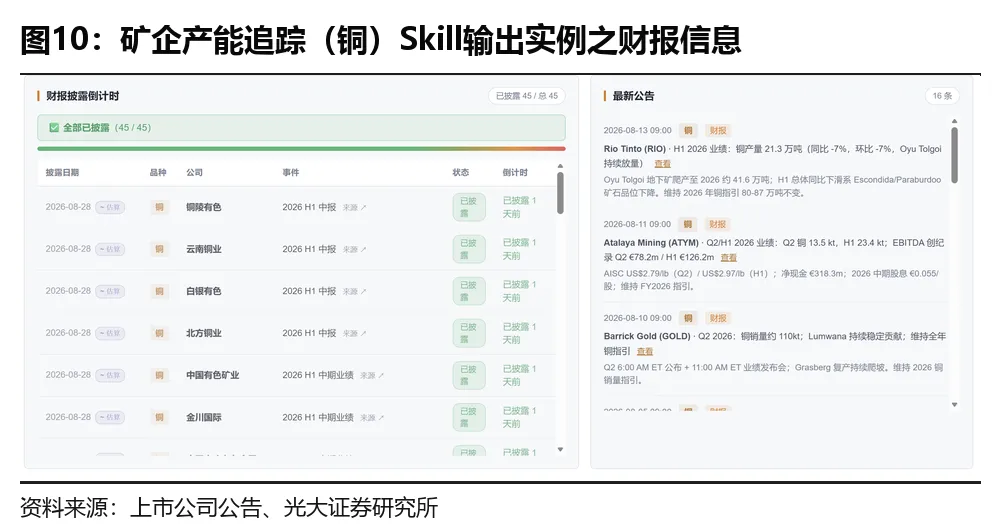
2.3 矿企产能追踪(铜) Skill实例——财报信息
提示财报披露时间,展示最新财报数据。
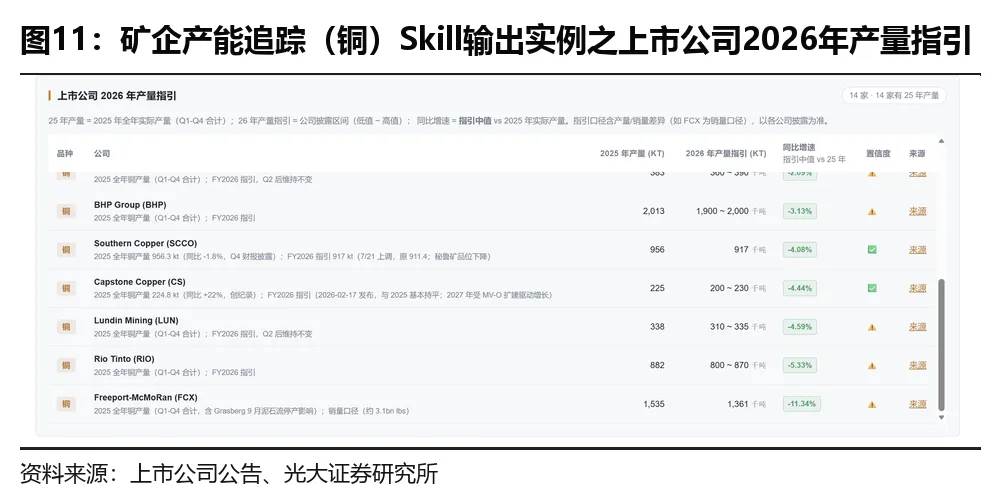
2.4 矿企产能追踪(铜) Skill实例——产量指引
矿端的偏紧在公司的产量指引层面得到了验证。
三、基金持仓追踪:资金情绪与拥挤度观察
3.1 基金持仓追踪的价值
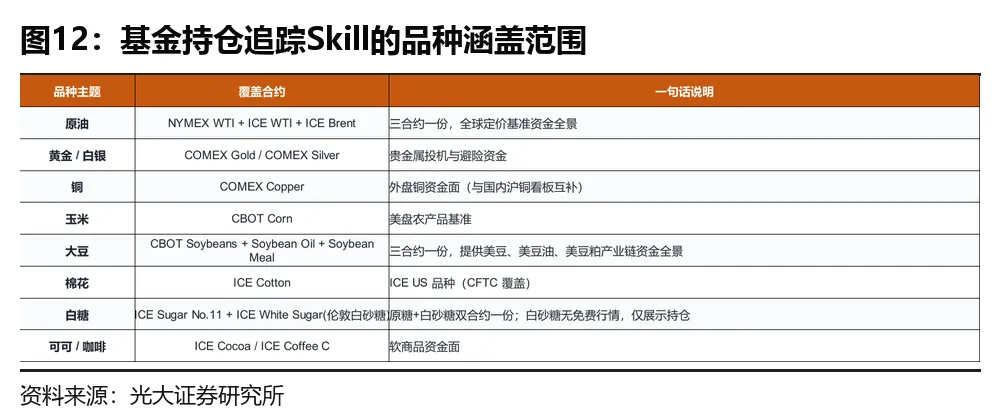
管理基金净多持仓是观测资金情绪与拥挤度的核心工具。
触发示例:「CFTC 原油持仓」「生成黄金的持仓报告」「白糖 / 豆油豆粕 / 美豆的持仓周报comex 铜基金净多」「原油持仓周报,每周自动更新」(支持中英文别名:gold、sugar、原糖、金/银等)
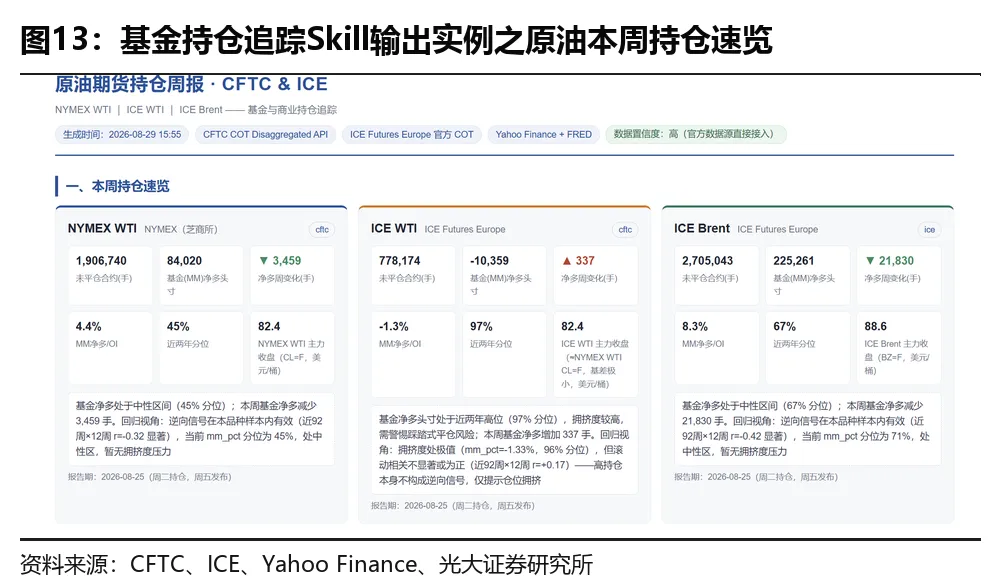
3.2 基金持仓追踪输出实例——持仓速览
直接受地缘冲击的Brent更受管理基金的青睐。
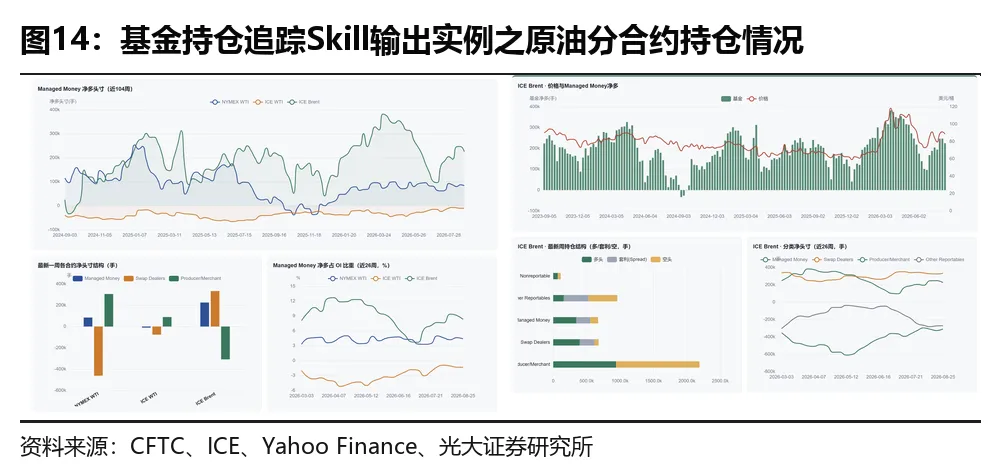
3.3 基金持仓追踪输出实例——合约对比与明细
地缘冲突爆发后,管理基金做多Brent的热情更高。
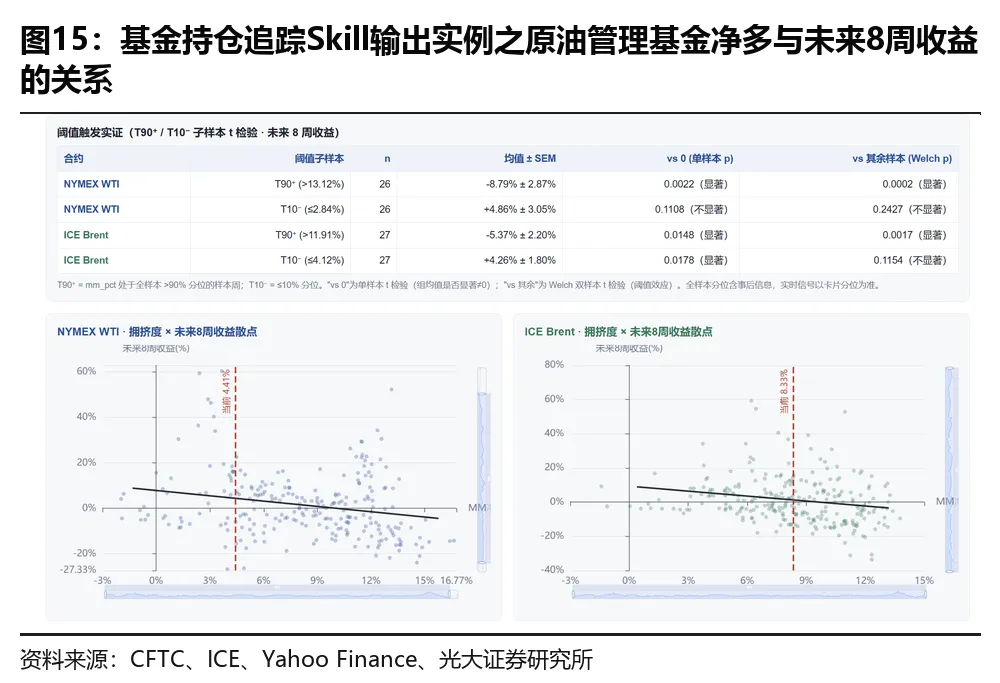
3.4 基金持仓追踪输出实例——持仓拥挤度
研究持仓极端拥挤后对未来行情的指引作用。
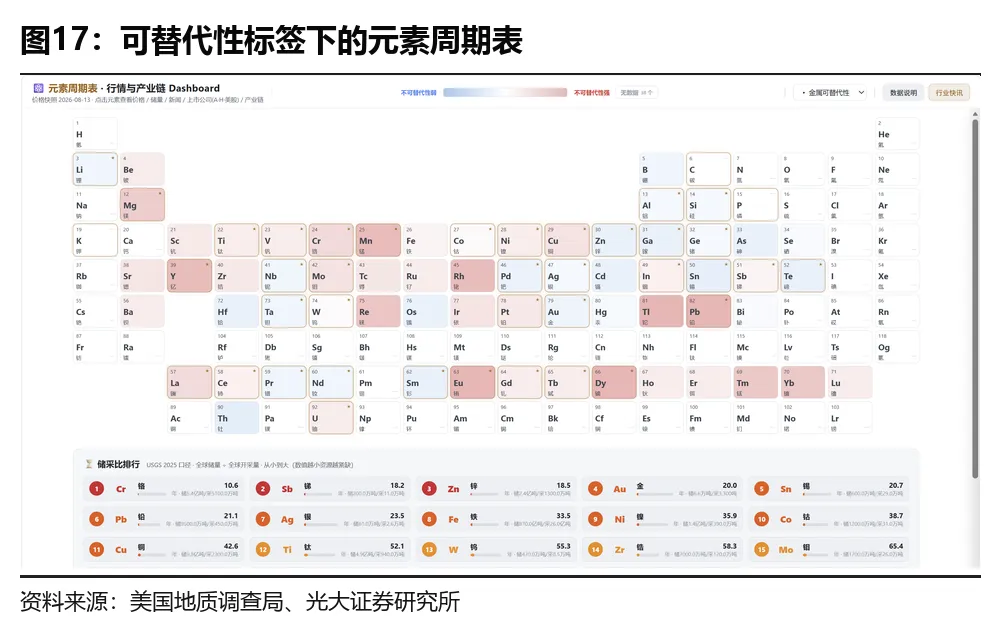
四、元素周期表:不同元素的景气度追踪
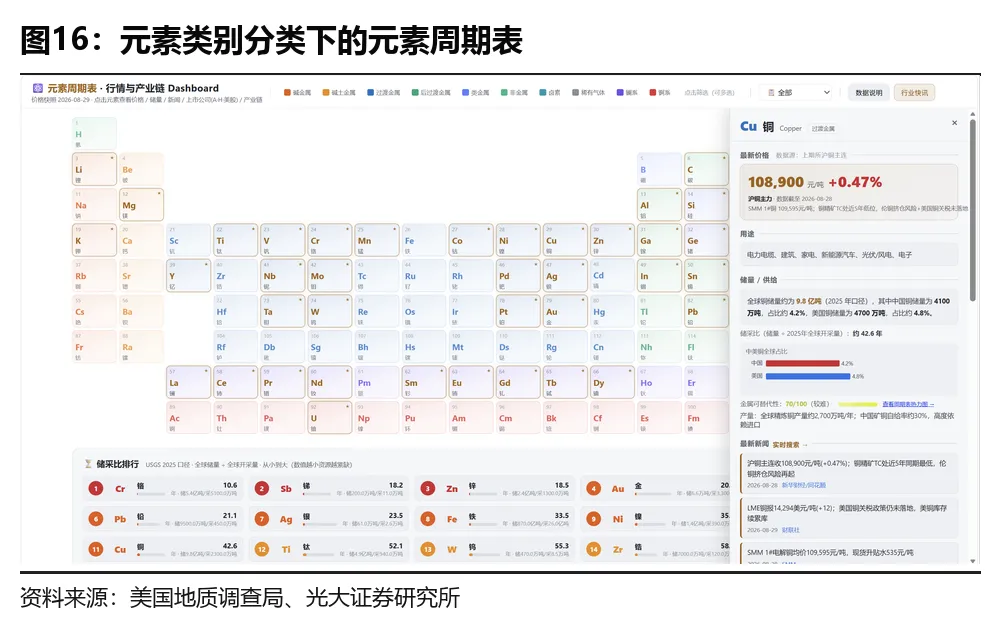
4.1 各元素的景气度高频追踪
追踪不同元素的价格和新闻,提供中美储量对比、储采比等长线基本面因素。
4.2 不同元素的截面对比
从可替代性与储采比两个角度对比不同元素的长期基本面情况。
风险提示:
风险提示1:数据源与时效风险。本报告数据取自交易所行情接口及 CFTC、ICE 等官方披露,官方数据源偶发延迟或不可用可能导致报告滞后或部分缺失;行情价格可能延迟,以交易所为准。金属季度产量存在披露时滞。
风险提示2:信号误读风险。期限结构变化、持仓分位与拥挤度回归均为结构性/统计性描述,而非价格预测;结构信号需结合价格位置与库存、仓单等基本面数据确认,单一交易日或单一信号不构成交易依据。
风险提示3:口径风险。不同市场持仓与公司产量披露口径存在差异(CFTC/ICE 独立、产量/销量、权益/100%),报告中已逐家标注,使用时勿跨口径直接加总或对比。
免责声明:
本订阅号是光大证券股份有限公司研究所(以下简称“光大证券研究所”)资产配置研究团队依法设立、独立运营的官方唯一订阅号。其他任何以光大证券研究所资产配置研究团队名义注册的、或含有“光大证券研究”、与光大证券研究所品牌名称等相关信息的订阅号均不是光大证券研究所资产配置研究团队的官方订阅号。
本订阅号所刊载的信息均基于光大证券研究所已正式发布的研究报告,仅供在新媒体形势下研究信息、研究观点的及时沟通交流,其中的资料、意见、预测等,均反映相关研究报告初次发布当日光大证券研究所的判断,可能需随时进行调整,本订阅号不承担更新推送信息或另行通知的义务。如需了解详细的证券研究信息,请具体参见光大证券研究所发布的完整报告。
在任何情况下,本订阅号所载内容不构成任何投资建议,任何投资者不应将本订阅号所载内容作为投资决策依据,本公司也不对任何人因使用本订阅号所载任何内容所引致的任何损失负任何责任。
本订阅号所载内容版权仅归光大证券股份有限公司所有。任何机构和个人未经书面许可不得以任何形式翻版、复制、转载、刊登、发表、篡改或者引用。如因侵权行为给光大证券造成任何直接或间接的损失,光大证券保留追究一切法律责任的权利。