ARTICLE · 1001505
支付宝“假APP”冲上热搜:别人发来付款截图,钱就真的到账了吗?
别人发来一张“付款成功”的截图,你会不会马上发货、退款,或者在心里默认这笔钱已经到账?
如果是朋友还钱,对方说“我已经转了,你看截图”,你会不会就把借条撕了、聊天记录删了?
最近,“支付宝假 APP”相关话题冲上热搜。媒体报道称,有模拟软件可以伪造转账截图、转账动画,甚至把金额做得非常夸张。这个热点真正值得关注的地方,不是某一张截图做得有多像,而是它提醒了我们一个很现实的问题:
在数字支付已经非常普遍的今天,很多人依然把“别人手机上显示的画面”,误认为“自己账户里已经发生的事实”。
转账截图可以作为沟通线索,但不要把它直接当成到账证明。
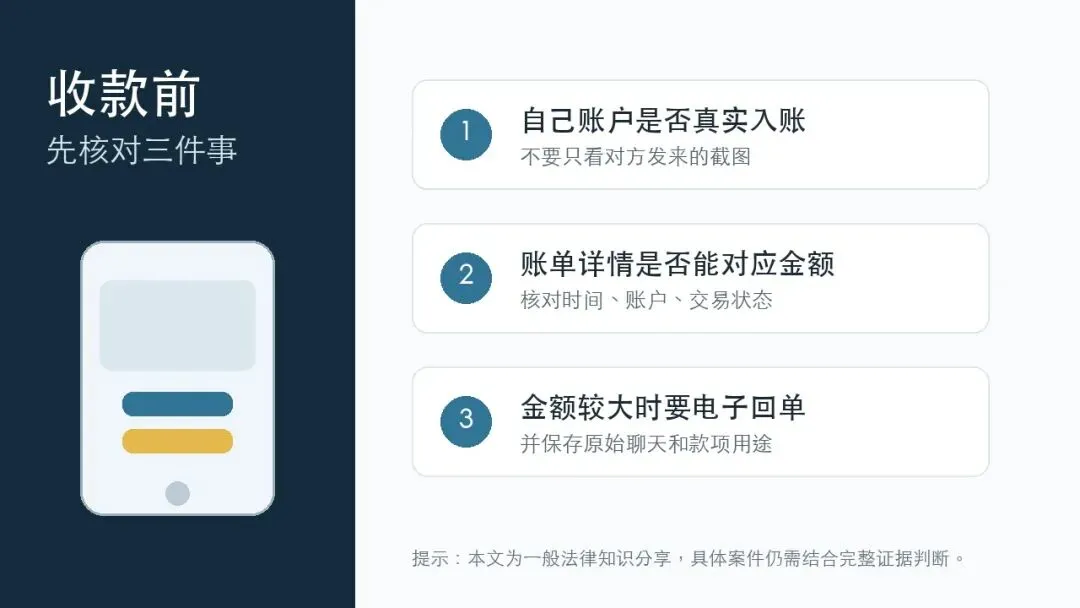
真正要看的,是你自己账户里的入账记录、平台账单详情,以及必要时由官方渠道生成的电子回单。
如果这笔钱涉及发货、退款、借款、还款、合伙投资,或者金额已经让你觉得“出问题会心疼”,那就不要只看截图。截图能说明的,最多是对方给你展示过一张图;但它不能当然证明钱已经进了你的账户,更不能当然证明双方之间存在借款、还款或者结算关系。
这句话听起来简单,但很多纠纷就是从这里开始的。
为什么“付款成功截图”最容易让人放松警惕
因为它太像日常生活了。
我们平时买东西、转账、收红包,都会看到各种页面提示。久而久之,人会形成一种习惯:只要屏幕上出现“支付成功”“转账成功”,大脑就默认事情已经完成。
但法律看的是事实和证据,不是截图给人的感觉。
一张截图可能被裁剪,可能被修图,可能来自模拟页面,也可能只是交易发起后的某个中间状态。哪怕截图是真的,也要进一步看钱是否实际到账、交易是否被撤回、收款账户是否正确、备注和聊天是否能说明款项性质。
所以,对普通人来说,最安全的判断标准不是“对方给我看了什么”,而是“我的账户里有没有发生对应入账”。
尤其是小商家、微商、二手交易卖家、线下收款摊主,千万不要因为排队的人多、对方催得急,就只看一眼截图马上放行。真正稳妥的做法,是打开自己的收款账户核对到账记录;开通到账语音提醒的,也要以账户明细为准。
在借钱和还钱里,截图更不能单独解决问题
很多人以为,转账记录就是借钱证据。
这个理解只对了一半。
民法典讲的借款关系,核心是“借款人向贷款人借款,到期返还”。也就是说,民间借贷纠纷里通常要证明两件事:一是钱确实交付了,二是这笔钱的性质确实是借款。
最高人民法院关于民间借贷案件的相关规定也明确,出借人起诉时,要提供借据、收据、欠条等债权凭证,以及其他能够证明借贷法律关系存在的证据。
这就意味着:只有一张转账截图,远远不够稳。
举个常见场景。你给对方转了 5 万元,对方后来不认账,说这不是借款,是合伙投资、货款、赠与,或者以前欠他的款项结算。这个时候,法院不会只看“有没有一笔转账”,还会看聊天记录、借条、备注、催款记录、还款承诺、双方关系、款项往来习惯等证据。
反过来,如果你是还钱的一方,也不能只保存自己发给对方的截图。你最好保存完整账单详情、电子回单、对方确认收到的聊天记录,并且让备注尽量写清楚“偿还某年某月某日借款本金/利息”。否则,将来对方说没收到,或者说这笔钱还的是另一笔债,你也会陷入解释成本。
电子证据不是不能用,关键是要留“原始痕迹”
很多人一听到“截图不可靠”,就以为微信聊天、支付宝账单都没用。这个也不对。
电子数据当然可以成为证据。问题在于,你要尽量保存原始载体和可核验来源。
最高人民法院关于民事诉讼证据的规定中,对电子数据原件、与原件一致的副本、直接来源于电子数据的输出介质都有相应规则。普通人不用背法条,但要记住一个非常实用的原则:
不要只留一张孤零零的截图。
更好的留痕方式是:
保存原始聊天记录。不要只截一句话,要保留前因后果,包括对方借钱、承认借款、约定还款、催款回复等内容。
保存平台账单详情。支付宝、微信、银行 APP 里对应交易的详情页,比单独截图更有价值。
能申请电子回单的,尽量申请。支付宝服务中心也提供电子回单申请流程,部分交易和转账业务可以按页面提示申请。具体路径可能随版本调整,但思路很清楚:重要交易不要只靠图片,要尽量拿到平台正式生成的凭证。
备注尽量写明款项性质。比如“借款”“归还借款”“货款”“定金”“房租”等,不要只写表情、空白,或者让人看不懂的暗号。
金额较大时,补一份文字确认。哪怕不写正式借条,也至少在聊天里明确:“今天向你借款 5 万元,预计某日归还。”对方回复确认,比事后双方各说各话要强得多。
遇到这几种情况,先停下来核对
第一,对方催你马上发货。
你可以回复:“我这边以实际到账为准,到账后马上安排。”这句话既不冒犯人,也能保护自己。
第二,对方说转错账,让你先退回。
这种情况尤其要小心。先核对自己账户是否真实入账,再看付款人、金额、时间是否一致。没有到账,不存在“退回”的前提。
第三,朋友说已经还钱,让你确认债务结清。
不要只看截图。确认自己账户入账后,再让对方发电子回单或账单详情,并在聊天中写明“某笔借款已经清偿”。如果还有利息、部分还款、分期还款,更要写清楚。
第四,你怀疑自己已经被骗。
不要继续转钱,也不要为了“解冻账户”“验证流水”“撤销记录”再支付任何费用。先保存聊天记录、对方账号、转账流水、安装包链接、网页链接、收款账户等材料,再尽快报警,并联系支付平台或银行咨询止付、冻结、投诉等渠道。
这里要提醒一句:能不能追回,要看资金流向、处置速度、案件侦办等很多因素,任何人都不应轻易承诺“保证追回”。
真正的防骗能力,是把交易习惯改掉
很多风险不是因为不懂复杂法律,而是因为一个动作太随手:
对方发截图,我就信;
对方催得急,我就先发货;
对方说是朋友,我就不写备注;
对方说已经还了,我就不好意思再核对。
但钱一旦出去,纠纷一旦发生,后面要补证据就会很难。
我的建议很简单:
小额日常消费,可以保持便利;但只要涉及发货、退款、借款、还款、合伙、投资、定金、押金,就把“看截图”改成“看到账”;把“口头说一下”改成“文字确认一下”;把“随手截屏”改成“保存原始记录和电子回单”。
法律并不要求普通人每次收付款都像办案一样复杂。
但法律也很现实:真发生争议时,谁能拿出更完整、更可信、更连贯的证据,谁就更接近事实。
所以,下次别人再发来一张“付款成功截图”,你可以先别急着相信,也不用急着翻脸。
你只需要多问一句:
“我这边以实际到账为准,麻烦你发一下电子回单。”
这句话,可能就能帮你少掉很多麻烦。
免责声明:本文为一般法律知识分享,不构成针对具体案件的法律意见。个案处理仍需结合交易背景、证据材料、金额、主体关系和当地司法实践综合判断。