ARTICLE · 1005566
入口、认证与一张牌照——AI软件的资本叙事与现实
感谢您的一键三联
01 / 06
接棒
理解 AI 软件的行情,一个朴素的分工框架是:算力硬件是水泥钢筋,软件是从图纸设计到装修入住的全过程。基础软件是水电煤气,大模型引擎是中央空调主机,垂直应用是每个房间的家具电器——那是用户真正付钱的地方。
政策也在往同一个方向推。2025 年 8 月,国务院发布《关于深入实施"人工智能+"行动的意见》,要求 2027 年六大重点领域 AI 广泛落地、智能终端普及率超过 70%。这相当于给下游应用划了一张时间表:未来两三年,政策确定性最强的位置在应用端。
于是资金的主线从服务器、AI 芯片等算力硬件移向了软件。一份覆盖 A 股 AI 软件八大细分领域、47 只核心标的的产业链研究(数据截至 2026 年 9 月 3 日)记录了这个切换的全貌:办公、金融、工业、营销、医疗、政务、企业服务、基础软件,每个领域都冒出了自己的龙头与跟随者。
02 / 06
三层楼
把 47 家公司放回产业链,是一座三层楼。
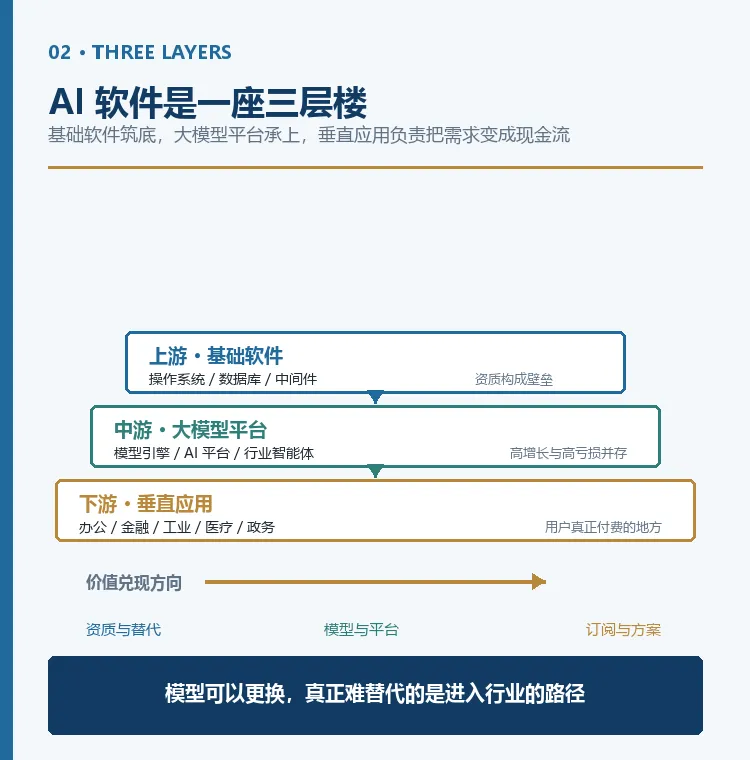
上游是操作系统和数据库,国产替代逻辑最硬的一层。操作系统是麒麟与统信的双寡头,分别对应中国软件(600536)和诚迈科技(300598);数据库由达梦数据(688692)领跑,星环科技、海量数据跟随。这一层毛利率 60% 到 90%,但市场容量受信创节奏约束。信创这门生意的来龙去脉,值得多说两句。它起于 2018 年之后的技术封锁清单,落在党政军和八大关键行业的采购目录上——先换操作系统和数据库,再换中间件和应用。这决定了基础软件层的客户结构:不是市场竞争出来的,而是资质筛选出来的。准入本身构成壁垒,但天花板也写在目录里。值得注意的是,华为真正的软件底座——鸿蒙、欧拉、高斯数据库、昇腾 CANN、盘古大模型——本身并不上市,A 股公司分享的是围绕它的发行版、适配和服务生意。
中游是大模型引擎与 AI 平台,也是 A 股"纯正标的"最稀缺的一层。科大讯飞(002230)的星火基于全国产昇腾算力底座,落在教育、医疗、政务三个 ToG 场景;三六零(601360)、昆仑万维(300418)、拓尔思(300229)各有模型。但这一层的主要对手——DeepSeek、智谱——并不在 A 股,且开源模型免费,对闭源 API 收费模式构成持续压力。多数大模型公司当期亏损,这一层的高增长与高亏损并存。
下游是垂直应用,标的最多、毛利率最高、分化也最大。办公的金山办公、金融的同花顺(300033)与恒生电子(600570)、工业的宝信软件(600845)与中控技术(688777)、医疗的卫宁健康(300253)、政务的数字政通(300075)、营销内容的蓝色光标(300058)与华策影视,各自为战。这里的壁垒不取决于模型,而取决于行业 know-how 与入口位置。
03 / 06
入口与管道
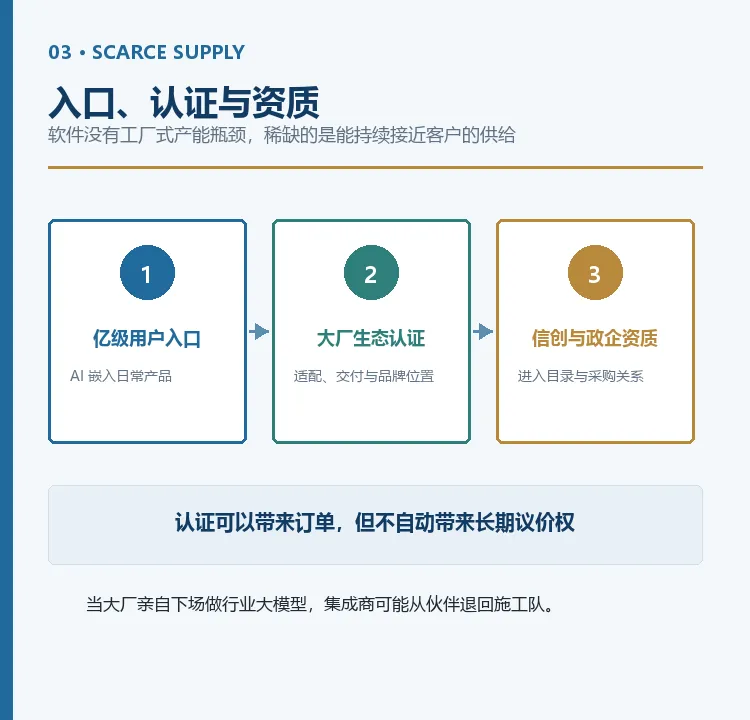
AI 软件业没有制造业式的产能瓶颈。一家工厂订单翻倍要盖厂房,一个软件订单翻倍只需要多租几台服务器。套用"扩产周期"的框架看这个行业,会失真。它真正供给弹性最差的东西只有三样:亿级用户入口、大厂生态的最高级认证、信创资质与政企客户关系。
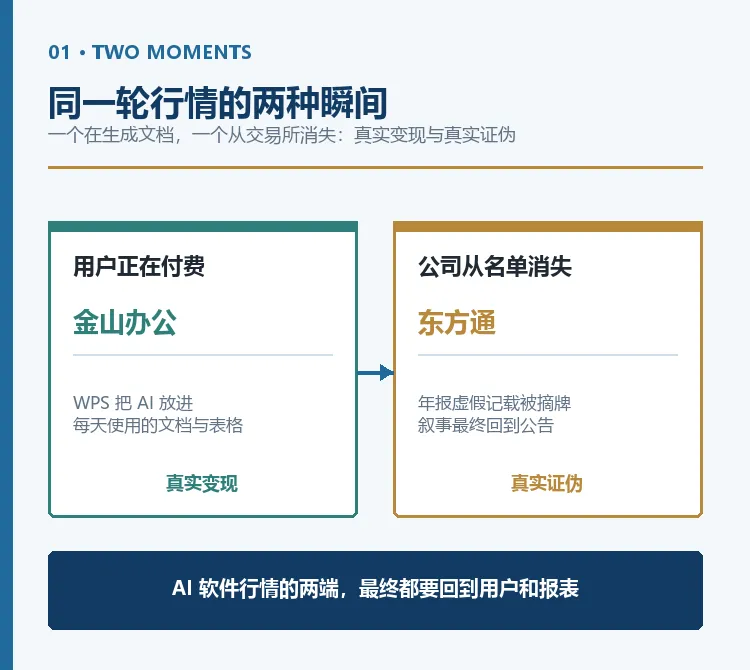
入口型公司的逻辑最接近微软。三十年前,Office 靠捆绑和格式兼容成了 PC 时代的事实标准;今天金山办公把 AI 塞进每个人天天用的文档表格,据媒体报道,2025 年 WPS AI 增值订阅收入占比已超过 35%、同比增长 127%(该数字为媒体转述口径,需以公司定期报告核实)。它是唯一同时进入沪深300、上证50、科创50 的软件股,PE(TTM)约 31 倍,在板块里属于"贵得最不离谱"的一类。
同花顺是另一种入口:股民的投研工具箱。问财智能体自动选股、解读财报,金融数据自带合规牌照壁垒。据媒体报道,其 2025 年营收 60.29 亿元、归母净利约 32 亿元(媒体转述口径,且需注意这是公司整体净利而非 AI 业务口径),PE 约 45 倍。AI 订阅收入已经变成报表上的利润,这是它与大多数同行最本质的区别。
生态卡位型公司走的是另一条路。软通动力(301236)是华为唯一的"钻石级"伙伴,鸿蒙、欧拉、高斯、昇腾、盘古五大生态全覆盖,同时还是阿里千问的产业战略伙伴——双生态骑墙,2026 年上半年归母净利同比高增(公司中报口径)。润和软件(300339)是 OpenHarmony 发起单位,代码贡献居前,华为哈勃还入股了其子公司润开鸿。数据港(603881)则把绑定做到了极致:作为阿里第一大定制 IDC,超过 80% 的收入来自阿里(占比逐年波动,以历年年报披露为准),2025 年又签下 160 亿元十年长单——它是"千问的机房房东"。
04 / 06
一张认证的价值
华为和阿里都没有公布过正式的"生态名单",市场上的合作叙事真伪混杂。前述产业研究给出过三条还算硬朗的判别标准:有没有官方认证(钻石级经销商、首批生态伙伴),有没有联合品牌产品(兆瀚、湘江鲲鹏、神州鲲泰这些整机名字),有没有定期公告的合作订单。
按这三条筛,绑定最深的几家浮出水面。昇腾整机侧有拓维信息(002261)的湘江鲲鹏、神州数码(000034)的神州鲲泰;欧拉发行侧有麒麟信安(688152)和中国软件旗下的麒麟软件;高斯数据库侧有海量数据(603138)的 Vastbase。阿里一侧的传导路径不同:先是资本开支变成 IDC 和服务器收入,数据港最先兑现;然后是千问开源后的行业集成,恒生电子把通义金融大模型装进了券商核心交易系统 O45,税友股份(603171)做通义税务,卫宁健康的 WiNGPT 基于千问底座;最深一层是股权,蚂蚁持有恒生电子约 20% 股份,阿里参股光云科技(688365)约 10%。
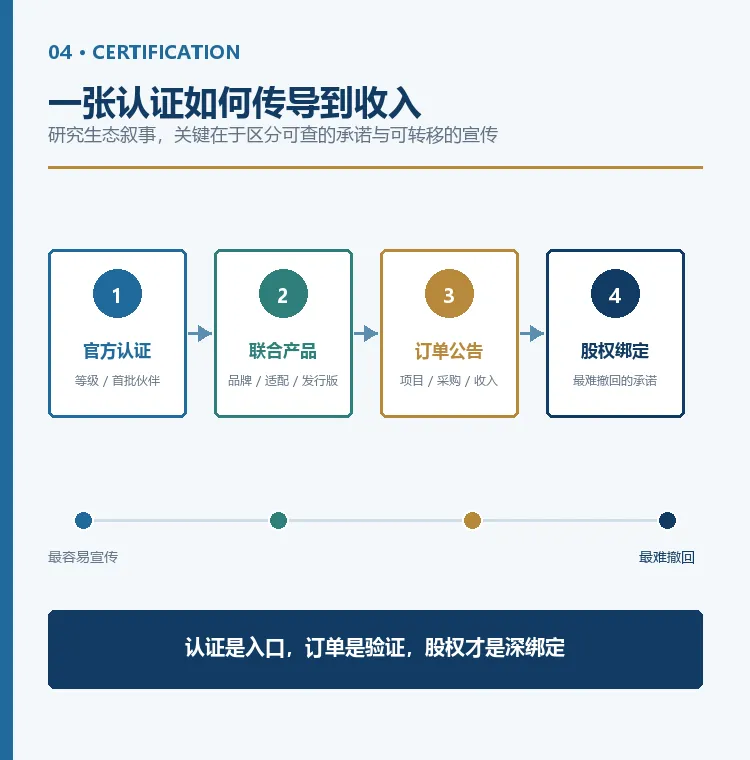
还有一种比认证更深的绑定是股权。华为旗下的哈勃投资不只入股了润和软件的子公司润开鸿,也入股了拓维信息旗下的开鸿智谷——后者专门做开源鸿蒙的行业发行版。拓维信息由此形成"鸿蒙发行版加昇腾整机"的双线布局:软件侧有开鸿智谷,硬件侧有湘江鲲鹏与兆瀚整机品牌,同时还是盘古大模型的首批生态伙伴。对研究而言,"哈勃入股加联合产品"是比认证等级更难撤回的承诺——认证每年要复审,股权只要不退出就一直在场。
还有一个容易忽略的维度是指数。沪深300 里的九只软件股——金山办公、同花顺、科大讯飞、昆仑万维、宝信软件、用友网络(600588)、恒生电子、三六零、软通动力——构成机构的基本盘,被动资金天然承接。中证500 聚集着润和、拓维、神州数码这类生态卡位公司,题材属性强于业绩属性。而中证1000、2000 里那二十来只小市值应用商,机构覆盖率近乎为零,是主题行情里弹性最大、也是证伪风险最高的一档。麒麟信安市值仅 37 亿元,未入任何宽基指数,流动性本身就是一种风险。
05 / 06
繁荣的另一面
现在该说说估值了。截至 2026 年 9 月初,这个板块的 PE(TTM)普遍在 30 到 160 倍之间:金山办公 31 倍,同花顺 45 倍,科大讯飞 108 倍,蓝色光标 139 倍,昆仑万维 162 倍。约三分之一的标的当期净利为负,根本画不进 PE 图——万兴科技、用友网络、卫宁健康、拓尔思、云从科技、数字政通都在亏损名单上。亏损本身不是原罪,用友的 ERP 转型、卫宁的医疗 AI 落地都有产业逻辑,但高估值对盈利兑现的容错极低。科大讯飞 108 倍的估值背后,是 ToG 回款慢、教育采购政策波动的现实;据媒体口径其 2025 年 AI 解决方案收入 41.3 亿元、政企订单锁定至 2027,这一数字缺乏第三方审计交叉验证,需要逐季用报表说话。
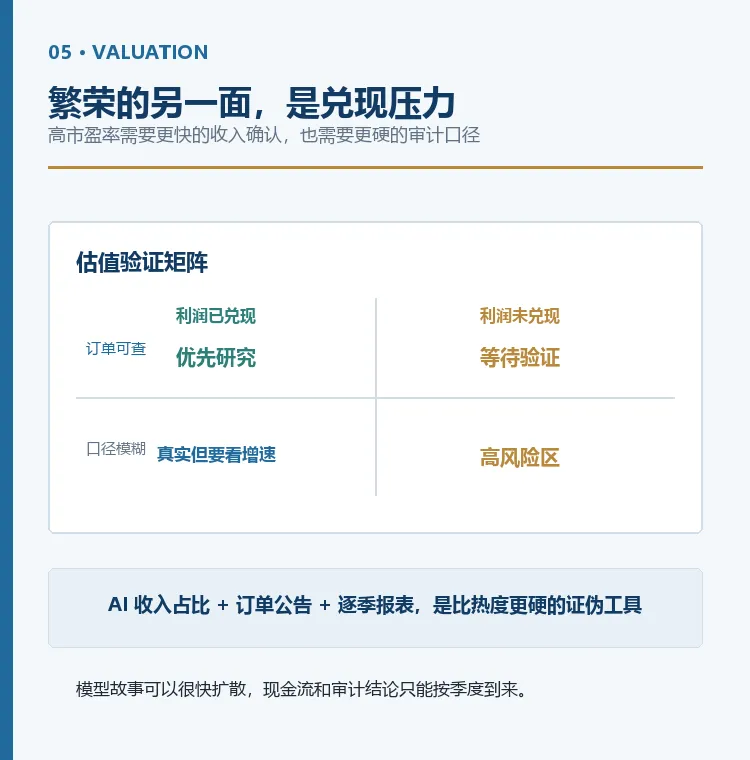
数据港的风险更直白:单一客户贡献八成收入,阿里的资本开支若收缩,十年长单也只能锁定一部分冲击。据媒体报道,蓝色光标 2025 年前三季度 AI 驱动收入 24.7 亿元(未经公司年报审计口径核实),但营销代理的本质未变,AI 收入的确认口径宽泛,139 倍的估值押注的是它能否从代理转型为产品公司。
亏损名单与高市盈率并非板块的全部,也有几家的订单簿相对实在。宝信软件绑定宝武的钢铁智造场景,据媒体口径在手订单约 64 亿元(未经公司定期报告逐项核实);达梦数据的国产数据库内置向量检索能力,恰好站在信创替换与企业 RAG 知识库需求的交叉口上,属于既有资质又有刚需的位置;中控技术则把流程工业大模型和智能体做进化工、炼化装置,被那份研究称为工业 AI 的第二极。这几家的共同点是有清晰的付费方和使用场景,分歧只在于订单转化为利润的速度,能否追上三四十倍起步的估值。
06 / 06
尾声
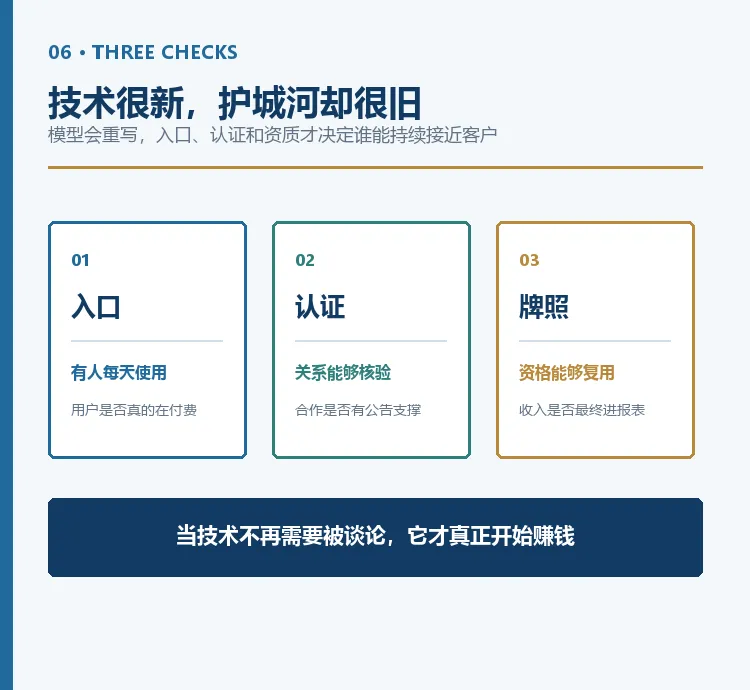
AI 软件这个行业,从大模型破圈算起不过三年:先是模型公司讲参数的故事,然后是算力公司讲产能的故事,直到最近,话筒才递到应用公司手里。而那份覆盖 47 只标的的产业研究给出的判断是,这个行业真正的护城河从来不是模型本身——模型可以重写,可以开源,可以一夜之间被免费的对手追平——而是入口、认证和资质。AI 软件的战场看似最新,争夺的却是一些最旧的东西。