ARTICLE · 1006560
澳大利亚邮局 Post Office 最难复制的护城河
今天去 Australia Post 寄快递。
排队的时候,刚好看到店里的滚动广告屏。
我的认知里,Post 就是个邮局。
但那块广告屏让我突然发现,好像完全不是这么回事。
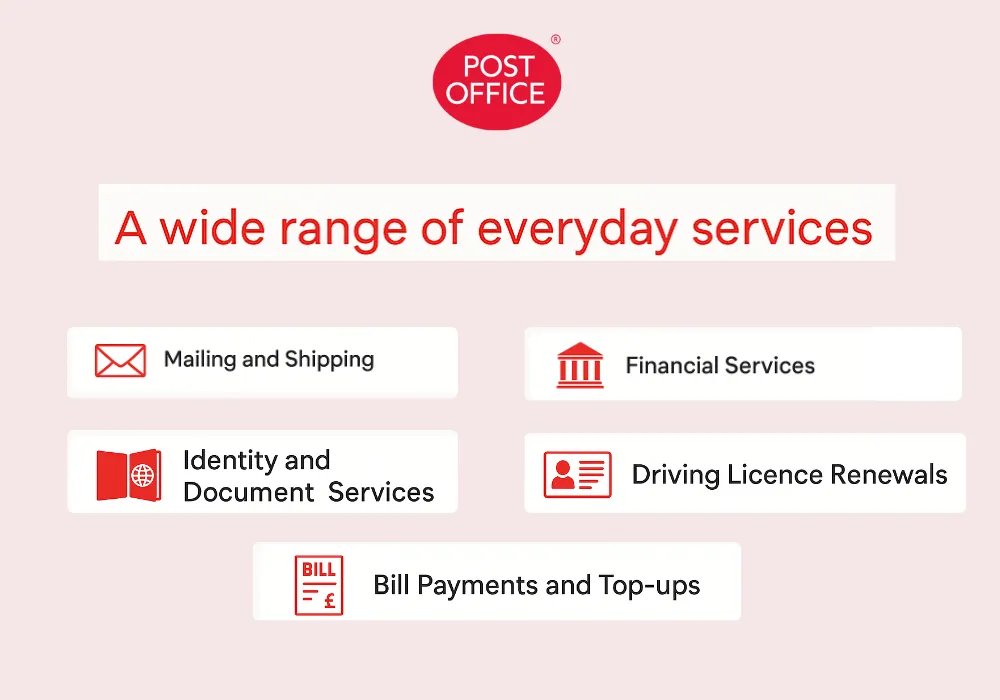
你可以在这里存钱、取钱,可以交各种账单,可以换外币,可以办护照相关业务,可以做身份验证,甚至还能处理一些证件、税号之类的事情。
我站在那里第一反应不是:
“原来邮局还能干这个。”
而是:
这背后得是一个多么庞大的系统?
以及:
这个东西,别人要如何复制?
当下就用 AI 查了一下 Australia Post 的商业模式。
越查越发现,它真正厉害的东西,可能根本不是“邮政”。
先说存钱取钱。
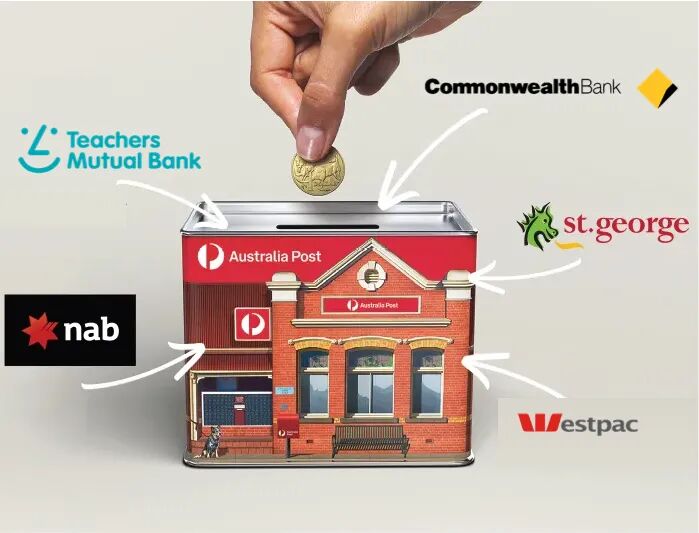
Australia Post 有一个服务叫 Bank@Post。
它并不是说 Australia Post 自己开了一家银行。
而是它把自己的线下网络开放给银行使用。
目前 Bank@Post 可以连接 70 多家金融机构,包括 ANZ、Commonwealth Bank、NAB、Westpac。符合条件的客户可以直接在参与的 Post Office 存现金、存支票、取现金和查询余额,而且其中有超过 1,800 个服务点位于乡村地区。
什么意思?
你把 500 澳币现金交给 Post 的工作人员。
这 500 块并不是存进“Australia Post 银行”。
Australia Post 只是作为一个中间节点,把这笔交易连接到你的银行。
所以银行真正购买的,其实不是邮局的“金融能力”。
它购买的是:
Australia Post 的线下覆盖能力。
假设一家银行想让自己的客户在整个澳洲都能存取现金。
理论上,它当然可以自己开网点。
问题是开多少?
悉尼开一家,墨尔本开一家不难。
那偏远地区呢?小镇呢?
以及那些人口只有几千人的地方呢?
每一个地方都自己租店面、雇员工、装系统、做安保、准备现金、安排运钞?
成本会高得离谱。
但 Australia Post 本来就在那里。
于是银行不需要再重新造一套网络。
它只需要接入已经存在的网络。
这件事情一下就变得合理了。
你拿着电费、煤气费、保险费用或者其他支持 Post Billpay 的账单,可以直接去参与的 Post Office 付款。
Australia Post 甚至不是只在线下做这件事,它还提供线上和电话支付。
目前 Post Billpay 被数百家企业使用,每年处理超过 5,000 万笔付款。
这时候商业关系就更有意思了。
对于消费者:
我不知道怎么交?没关系,我去 Post。
对于企业:
我不想自己建立一套覆盖全国的现金收款网络?没关系,让 Post 帮我收。
Australia Post 站在了两者中间。
一边连接消费者。
一边连接企业。
所以它早就不只是 B2C 了。
它同时在做:
B2C:直接服务普通消费者。
B2B:帮银行、保险公司、能源公司、零售商以及大量企业完成支付、物流和其他服务。
甚至还有:
B2G。
因为 Post Office 还承担很多与政府服务连接的工作。
例如澳洲护照申请和更新可以在参与的 Post Office 递交;一些 Post Office 还能处理税号身份验证、部分州的证件服务、签名见证以及其他身份文件服务。
这时候我才意识到:
Australia Post 已经不只是一个“邮政公司”。
它更像是一个铺在整个澳洲土地上的社会服务接口。
Australia Post 和 Travelex 合作。
消费者可以购买 40 多种货币,并在超过 3,200 家参与的 Post Office 下单或取现。
你会发现,它所有业务背后其实一直重复着同一个逻辑:
银行有金融产品。
Travelex 有外汇能力。
政府有公共服务。
企业有账单需要收。
而 Australia Post 有什么?
人。
地方。
柜台。
员工。
现金系统。
身份验证能力。
以及最重要的一样东西:
一张已经铺遍全国的实体网络。
所以它真正卖的东西,从来都不是邮票。
它卖的是:“如果你想在线下接触整个澳大利亚,我这里已经有路了。”
这才是我觉得恐怖的护城河
截至 2025 财年,Australia Post 有 4,118 家 Post Office。
其中 2,523 家位于主要城市之外。
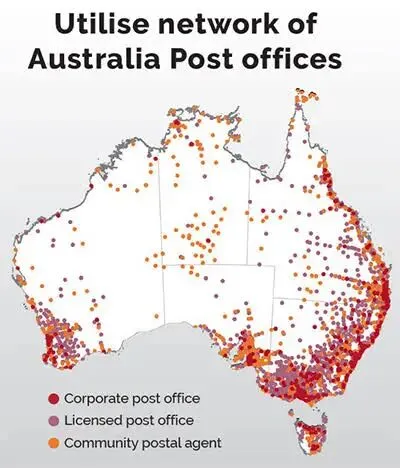
一年有超过 2.045 亿次 Post Office 到访。
它同时覆盖澳洲大约 1,280 万个投递点。
这些数字单独看,好像只是“大”。
但真正可怕的是:
它们已经存在了。
因为不是所有人都生活在我们想象中的“数字世界”。
我们这一代人看到账单:
打开软件 - Apple Pay - 完成。
但社会里存在很多老人。
他们不知道一个软件为什么突然更新了。
不知道验证码在哪里。
不知道为什么以前去银行就能解决的事情,现在要先下载一个软件、注册账号、设置密码,再做两方验证的程序。
那怎么办?
去 Post。
我不知道这个账单怎么交。
我不会网上操作。
我要取现金,但附近的银行网点已经没了。
我要办护照,不知道这一堆材料下一步应该送到哪里。
我要换一点旅行用的现金。
都可以去 Post。
突然之间我才明白:
Australia Post 做的很多事情,看起来是商业扩张,本质上却一直在解决同一个问题——当一个社会越来越数字化以后,那些没有跟上数字化的人怎么办?
这一点我觉得特别重要。
一个成熟的社会真正需要考虑的,不只是:
我们能不能跑得更快?
还有:
跑得慢的人怎么办?
Australia Post 本身就是一个政府企业,由澳大利亚政府全资拥有,同时既承担商业经营,也承担一定的社区服务义务。
所以它身上有一个很特别的矛盾。
它必须赚钱。
但它又不能只考虑“哪里最赚钱”。
因为这个网络存在的一部分意义,本来就是:
让服务能够到达那些商业逻辑单独存在时,不一定值得被服务的人。
其实写这篇文章最让我兴奋的地方不是在于知道了post有多么厉害。
而是另外一个问题。
商业做到最后,究竟什么东西最难被替代?
也许并不是技术。
因为技术总有人可以重新开发。
也不是某一个产品。
因为产品总会被模仿。
真正难复制的,往往是:
你已经成为了别人生活中的一个节点。
人需要你。
企业需要你。
政府也愿意通过你接触人。
当一个商业系统走到这一步,它卖的就已经不再只是产品。
它开始成为基础设施。
而基础设施真正的护城河,是当我们平时根本意识不到它有多重要的时候,
整个社会却已经习惯了它一直在那里。
写到这里,我突然又想到一个我以前从来没有认真思考过的细节。
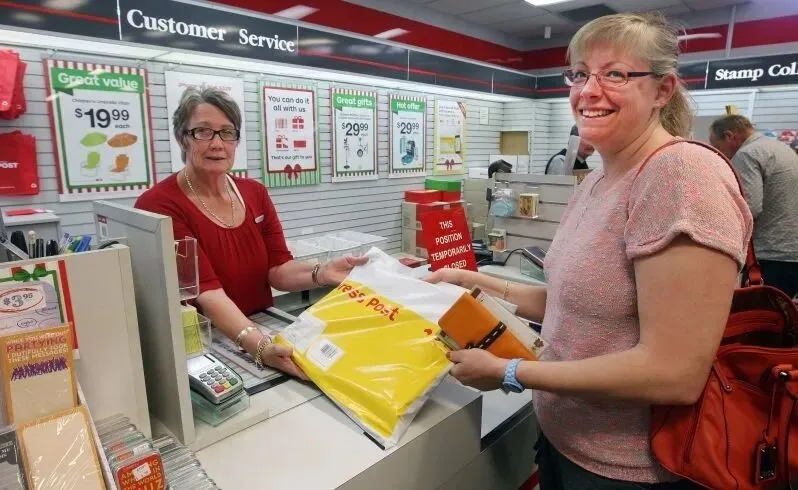
我去过的很多 Australia Post,柜台工作人员年龄似乎都不小。
以前我从来没有觉得这件事情有什么特别。
直到我开始研究 Australia Post,我才去查了一下。
结果发现,这并不完全是我的错觉。
Australia Post 2025 年的数据显示,它的直接雇员中,49.8% 已经超过 50 岁,而 30 岁以下的员工只有 9.8%。
也就是说,差不多每两个员工里,就有一个超过 50 岁。
当然,我没有找到证据证明 Australia Post 是为了服务老年客户,所以刻意招聘年长员工。
大概率没有。
但它让我突然意识到:
所谓无障碍,从来不只是给网站加一个大字体按钮。
它还包括:
当一个人跟不上系统的时候,
这个社会有没有给他留下一个可以开口问人的地方。
而 Australia Post 恰好保留了这样一个地方。
Australia Post 自己也明确提到,他们希望保留年长员工所积累的操作知识。
这句话看起来很普通。
但仔细想想,那些几十年积累下来的经验,本身就是这张网络的一部分。
因为一个系统真正的基础设施,从来不只有建筑、软件和机器。
人也是基础设施。
甚至很多时候,
柜台后面那个知道“这件事以前是怎么办的”、知道“这个老人到底想问什么”的人,
比柜台上的那台电脑更难复制。