ARTICLE · 1011060
一个中国AI助手,在东南亚把ChatGPT挤到了第二
9 月翻 Sensor Tower 的季度榜,有个数让我愣了一下:在东南亚,下载量最高的 AI 助手已经不是 ChatGPT,是字节的 Dola——也就是咱们熟悉的豆包海外版。一季度它在东南亚直接把 ChatGPT 挤到了第二,在拉美也只是略输 ChatGPT 排第二。
我自己之前默认"通用 AI 助手这赛道,海外就是 ChatGPT 的天下,中国人做不进去"。结果又是一次打脸。不是做不进去,是中国团队挑了一个 ChatGPT 最不舒服的战场——新兴市场,然后用一套完全不同的打法,把"第一次用 AI 助手"的那批人,先一步抢走了。
· · ·
先看这场仗的数字有多实。
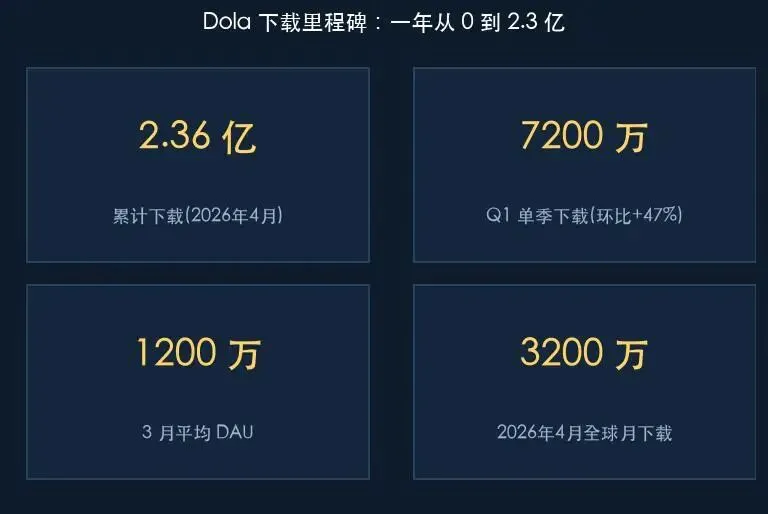
Dola 是 2025 年才往外推的。到了 2026 年第一季度,它单季下载量超过 7200 万次,环比涨了 47%,累计下载在这季度正式破了 2 亿。到 2026 年 4 月,全球月下载量接近 3200 万次,累计下载已经超过 2.36 亿次;3 月平均 DAU 接近 1200 万。
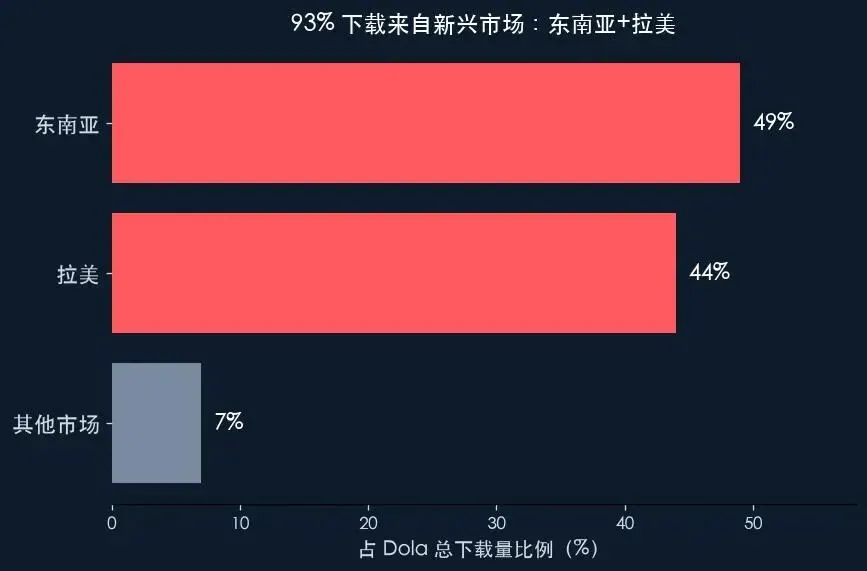
更关键的是区域结构。东南亚和拉美这两个市场,加起来贡献了 Dola 总下载量的 93%——东南亚占 49%,拉美占 44%。也就是说,在东南亚和拉美,Dola 的月下载量已经实打实地超过了 ChatGPT。一个中国团队做的通用 AI 助手,在新兴市场先一步站到了 ChatGPT 前面。
· · ·
第一层:为什么是中国团队赢,不是 ChatGPT。
ChatGPT 不是打不过,是在新兴市场"不舒服"。它的订阅 20 美元一个月,对东南亚、拉美的用户来说偏高;产品默认英文、本地化浅,小语种(印尼语、泰语、葡萄牙语、西班牙语)的体验一直不是重点。更致命的是,ChatGPT 没有自己的流量池——它得靠用户主动来搜、来下载。
Dola 的打法正好反过来,字节把它叫"先圈地,后盖楼":
一是免费加低门槛订阅。先用免费把人圈进来,订阅价压得很低,东南亚、拉美用户付得起。圈完地再慢慢盖楼(做付费转化)。
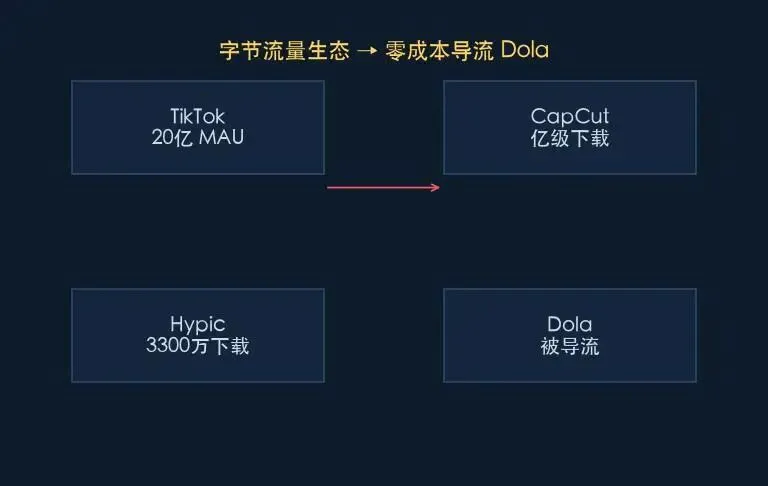
二是生态系统导流。字节手里 TikTok 全球 MAU 已经破了 20 亿,CapCut、Hypic 这些都是亿级下载的应用。Dola 不是孤立一个 App 去买量,是从这套流量生态里被"带"出来的——用户在刷短视频、剪视频的时候,就被导流到 Dola。这套获客成本,ChatGPT 根本没有。
三是模型成本撑得起低价。豆包背后的模型推理成本一降再降,才让 Dola 敢在新兴市场定低价还不亏。底层模型越便宜,上层应用越能打价格战。
四是多语种本地化。Dola 在东南亚、拉美的小语种上投入很早,不是简单翻译界面,是让对话、例子、口吻贴近当地。新兴市场用户第一次用 AI 助手,是用 Dola 而不是 ChatGPT——心智是被先占的。
为什么偏偏是东南亚和拉美?两个市场人口年轻、移动互联网渗透高,但信用卡渗透低——用户天然偏好免费、对订阅价格敏感,Dola 的免费加低价正好对口。更关键的是,这俩市场本来就是字节流量生态最厚的地方:TikTok 在东南亚、拉美的月活都是亿级,CapCut、Hypic 也是当地应用商店的常客。Dola 不是自己长出来的,是从这套生态里被导流出来的——用户刷视频、剪片子时,顺手就被带到了 Dola。这套获客,ChatGPT 花多少钱买量都复制不了。
底层模型成本才是这场仗的真正底盘。豆包大模型在国内的调用价格本来就压得极低,出海时这套低成本结构直接平移——Dola 在新兴市场敢定 3 到 5 美元一个月还有毛利,而 ChatGPT 同样价格基本要亏。中国团队打价格战的底气,从来不是补贴,是推理成本真的低。这也是为什么"先圈地后盖楼"能成立:地圈得越大,摊到每个用户的推理成本越便宜,楼才盖得起来。
· · ·
第二层:ChatGPT 不是输了,是"成熟了",而中国团队抢的是增量。
有个对比很说明问题。2026 年 3 月,ChatGPT 移动端月活接近 10 亿,但环比增速已经放缓到 0.5%——品类在成熟,巨头在守成。同一时间,Dola 在东南亚、拉美的月下载刚超过 ChatGPT。
这不是"ChatGPT 不行了",是它的基本盘(欧美成熟市场、英语高付费用户)已经占满,增速自然掉下来;而东南亚、拉美这些"第一次用 AI 助手"的新增用户,ChatGPT 既没降价也没深本地化,等于把这块增量让了出来。中国团队不是从 ChatGPT 嘴里抢肉,是去吃它没空吃的增量市场。而且这批增量用户的终身价值不低。东南亚、拉美年轻、移动互联网原住民多,一旦先用习惯 Dola,后面的订阅、增值、甚至电商闭环都可能长在这上面。ChatGPT 守的是今天的 10 亿月活,中国团队赌的是明天的 20 亿新增——账不是同一个账。
一条线看下来更清楚:可灵在视频生成赛道把 Sora 甩在身后、陪伴类 App 在情感赛道把 ARPU 做到全球最高、短剧在内容赛道拿下海外七成份额——现在 Dola 在通用助手赛道,又从新兴市场切进 ChatGPT 的腹地。中国 AI 出海,已经从"模型层卷"卷到了"应用层抢心智"。
· · ·
第三层:这代表什么——中国 AI 出海的打法成型了。
回头看这几篇,赢的案例有个共同点:都不是"在国内卷完再出海",而是"一出生就面向全球设计"。
Dola 的产品、定价、获客,全按海外市场来;可灵从第一天就 75% 收入来自海外;那两款陪伴 App,运营主体直接挂海外架构;豆包在国内连续 12 个月 iOS 下载第一,同一套产品国内外通吃。它们的对手往往还带着"先圈流量再想变现"的旧思路,中国团队一上来就算清楚单位经济:这个人值多少 ARPU、我怎么用生态流量把获客成本压到近乎零、我怎么用低价订阅吃掉增量市场。
新兴市场的意义就在这:那里的用户没有"我先用了 ChatGPT"的路径依赖。谁先到、谁本地化做得好、谁免费门槛低,心智就是谁的。等 ChatGPT 想降价、想深本地化的时候,地已经被圈完了。
· · ·
具体怎么动,三步走。
第一步:选新兴市场当切入点,别一上来就撞欧美红海。 东南亚、拉美、中东这些地方,AI 助手渗透还在早期,用户没被 ChatGPT 锁死,本地化空间大、获客便宜。东南亚 2026 年 Q1 AI 应用下载环比涨了 39%,是整个盘子里增速最快的区域之一——增量就在这。欧美是 ChatGPT 和 Gemini 的主场,正面刚性价比极低。先占增量市场的第一心智,再图成熟市场。
第二步:用生态流量做零成本获客。 Dola 的命脉不是投放,是 TikTok、CapCut 这套字节流量池的导流。做海外 AI 应用,如果只能靠买量,单位经济一定难看;我看过一个团队,在拉美买量获客成本是美国的三倍,转去抱短视频生态的腿之后才转正;得想清楚你的"生态位"在哪——短视频、剪辑、社交、工具,任何一个能互相导流的场景,都是你的获客杠杆。
第三步:免费拉新加低价订阅,把模型成本压到能打。 Dola 敢在新兴市场定低价,前提是豆包推理成本够低。你定价锚定谁、成本结构能不能撑住,是出发前就要算的。别学欧美产品一上来 20 美元/月,新兴市场要的是"先免费用爽,再慢慢掏小钱"。
出海社群里有个做印尼市场的朋友,他测过一轮:同样预算,Dola 这类生态导流型产品的自然新增,是纯买量产品的好几倍,因为短视频里的种草内容会自己滚雪球。他原话是"在东南亚,用户不是去应用商店搜 AI 助手,是在 TikTok 上刷着刷着就被种草了"。这句话把 Dola 的获客逻辑说透了:你的 App 在哪被看到,比你的模型多强,更决定你能圈多少地。
· · ·
但别上头,说几个坑。
第一,欧美合规是迟早要过的关。 GDPR、数据本地化、未成年人保护,进欧美市场一套比一套严。Dola 现在赢在新兴市场,但真要碰欧美高付费用户,合规成本会陡增。欧盟 AI Act 已经把通用 AI 助手列入高风险监管,数据必须存在欧盟境内、还要做透明度报告——这对轻资产出海的中国团队是实打实的硬成本,不是补个弹窗就完事。别把"避开欧美"当成"永远不用管",那是把最大的付费池拱手让人。
第二,模型成本是个持续压力。 低价订阅能跑通,前提是推理成本一直降。一旦底层模型涨价或算力紧张,低毛利的中国打法会先扛不住。单位经济模型要留安全垫,不能只赌成本单边下降。
第三,免费用户的付费转化。 ChatGPT 3 月增速掉到 0.5%,提醒所有人大盘在成熟。Dola 圈了地,能不能把免费用户转成订阅,才是"盖楼"那一步。光有 DAU 没有 ARPU,故事讲不长。Dola 现在 DAU 接近 1200 万,但订阅转化能不能撑住这套低价模型,是明年最该盯的那个数字。
第四,地缘政治风险最不可控。 印度市场对出海中国 App 向来不友好——TikTok 在印度早就被禁了,字节在印度市场的所有产品至今都悬着,这就是前车之鉴。Dola 今天主战场在东南亚、拉美,但同一份地缘风险清单迟早要摊在自己桌上;要是哪天关键市场政策转向,没有第二增长曲线的产品会瞬间塌一块。多市场分散,是必须的功课。
· · ·
说个真实的体感。
做跨境出海的朋友聊过,他最惊讶的不是"Dola 下载高",而是"东南亚小语种用户根本没有 ChatGPT 心智"——他们第一次用 AI 助手就是 Dola,默认它就是'那个会聊天的 AI'。X 上有个开发者说得更直白:欧美用户的心智被 ChatGPT 占死了,你再去抢要花十倍钱;新兴市场的用户是一张白纸,谁先到谁就是标准。这一句话,把 Dola 为什么选东南亚、拉美,说透了。
判断一下下半年。Dola 的下一仗一定是碰欧美——那是 ChatGPT 和 Gemini 的高付费主场,也是合规最硬的市场。它大概率沿用同一套:先用免费和低价切增量用户,再用本地化占心智,但 GDPR 和数据本地化会逼它把轻资产出海改成重合规落地。对整条中国 AI 出海线来说,Dola 的意义是证明"通用助手"这最难的赛道也能从新兴市场突破——接下来会是矩阵式出海:视频、陪伴、助手、短剧各占一块,把 ChatGPT 的增量市场一点点啃下来。赢的不会是某一家,而是这套"挑软柿子、用生态、压成本、占心智"的打法本身。
· · ·
回到开头。一个中国 AI 助手,在东南亚把 ChatGPT 挤到第二——这件事的意义,不在"赢了一城",而在它证明了中国 AI 出海的打法已经成型:挑 ChatGPT 最不舒服的战场,用生态流量把获客成本打到近乎零,用低价订阅吃增量,用本地化占心智。ChatGPT 守成了它的成熟市场,而中国团队,去吃了它没空吃的未来。