ARTICLE · 1011535
AI基础设施公司Crusoe获30亿美元F轮融资,估值300亿美元
Crusoe是一家美国AI基础设施开发商,核心业务是为人工智能训练与推理提供大规模数据中心、GPU云服务和模块化“AI工厂”。公司宣布完成30亿美元F轮融资,投后估值300亿美元,投资机构包括 Atreides Management、Valor Equity Partners、Mubadala Capital等机构。
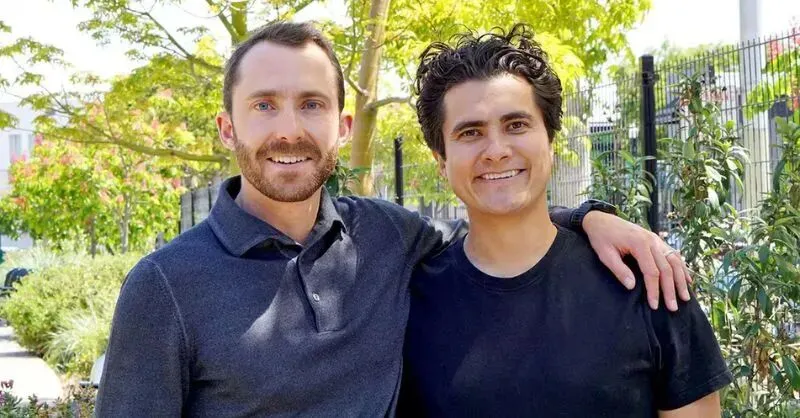
Crusoe成立于2018年,总部位于美国科罗拉多州丹佛。公司由Chase Lochmiller和Cully Cavness共同创办,其早期理念可以概括为:与其把能源长距离输送到计算中心,不如将计算能力部署到能源所在地。Crusoe业务重心是AI数据中心与云服务,并是OpenAI“星际之门”(Stargate)相关基础设施建设中的重要参与者之一。
这一思路最初针对的是油气行业长期存在的火炬燃烧问题。在部分偏远油田,开采石油时会伴随产生天然气;由于缺少管道、储运设施或足够的本地需求,这些天然气往往无法经济地运往市场,只能被放空或燃烧处理。甲烷本身具有很强的温室效应,即使被燃烧,也会产生二氧化碳排放,同时意味着一种可利用能源被浪费。
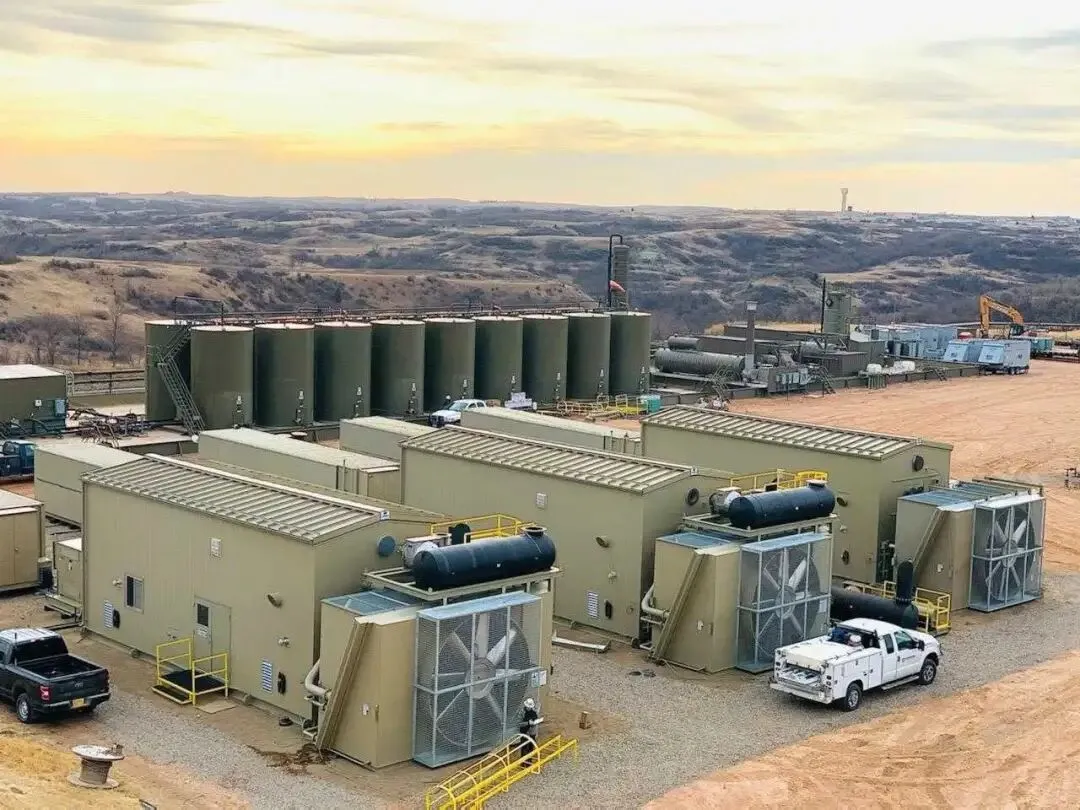
Crusoe早期开发的方案被称为Digital Flare Mitigation,即“数字火炬减排”。公司在油井附近部署可移动、模块化的数据中心和发电设备,将原本会被燃烧的天然气用于现场发电,再向比特币矿机及其他高功耗计算设备供电。其商业价值在于,油气生产商可以减少火炬燃烧压力、改善环保和合规表现;Crusoe则获得相对低成本、可就地消纳的电力,为计算业务提供能源优势。
在加密货币繁荣阶段,这种模式与比特币挖矿高度契合。比特币挖矿的本质是将电力转换成标准化、可全球交易的数字资产,因此矿机可以被部署在相对偏远的能源产地,而不必接近传统的互联网用户或商业中心。Crusoe借此积累了电力开发、模块化部署、远程运维、散热、GPU和高密度计算设施管理等能力。
不过,随着生成式AI的爆发,市场对高性能GPU集群、低延迟网络、液冷机房和大规模数据中心容量的需求迅速增长。Crusoe开始将其“能源优先”的基础设施能力迁移到AI领域。2025年3月,公司宣布将比特币挖矿业务及相关Digital Flare Mitigation业务出售给NYDIG,约135名相关员工将转入NYDIG。此举意味着Crusoe选择退出加密货币运营,集中资源建设AI云和超大规模数据中心。
Crusoe两位创始人的背景,恰好解释了公司为何会将能源、金融、分布式计算和人工智能结合在一起。
Chase Lochmiller是Crusoe联合创始人、CEO和董事会主席。他拥有麻省理工学院数学与物理学背景,并在斯坦福大学攻读计算机科学硕士,研究方向涉及人工智能。他职业早期曾在GETCO和Jump Trading等量化交易机构从事量化研究和交易策略开发,也有加密货币投资与技术领域经历。这种经历使他对算力、算法、能源成本和数字资产之间的关系有较强的敏感度。
Cully Cavness则是联合创始人,目前担任公司总裁兼首席战略官。他的经历更偏向传统能源产业:曾在油气勘探开发公司Highlands Natural Resources负责财务工作,也曾在能源投行Petrie Partners任职,并在地热电站开发商Global Geothermal从事业务发展。他本科主修地质学,拥有牛津大学MBA学位,还曾围绕能源、环境与经济问题进行国际研究。Cavness对油气行业伴生气燃烧问题的了解,为Crusoe最初的“废气转算力”模式提供了具体的产业入口。
两人的能力组合很有代表性:Lochmiller负责计算、资本和技术战略,Cavness则带来能源行业、项目开发和现场运营经验。Crusoe的差异化并不只是“拥有GPU”,而是试图把电力获取、土地与园区开发、机房设计、服务器部署、云服务和客户交付整合到同一个体系中。
如今的Crusoe可被理解为一家“AI工厂”公司。它不只租赁GPU,也试图参与AI算力基础设施的完整链条:寻找和接入能源,开发数据中心园区,建设高密度机房,部署GPU服务器,并通过云平台或长期合同把算力与容量交付给客户。
其第一类产品是Crusoe Cloud。该平台面向AI训练、微调、推理和高性能计算需求,提供GPU计算资源、集群部署和面向企业客户的云基础设施服务。与通用云厂商相比,Crusoe的定位是更聚焦于AI工作负载,尤其是大规模GPU集群的交付和运行效率。其客户群体可以包括模型公司、AI应用创业公司、研究机构和需要建设私有或托管AI环境的大型企业。
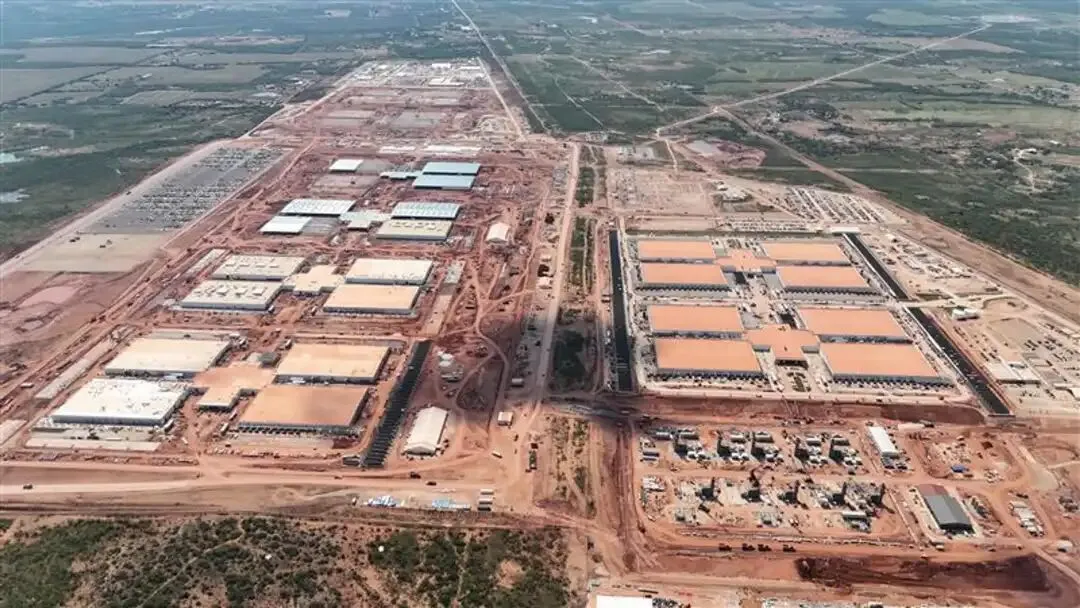
第二类业务是超大规模AI数据中心开发。Crusoe不只是提供“按小时租GPU”的云服务,也建设能够容纳数十万乃至更多GPU的大型园区,并可将容量通过长期合同交付给云服务商、AI实验室或大型科技公司。这种模式的关键是获得充足电力、快速完成建设、解决液冷和网络互联问题,并确保大量高功耗设备能够稳定运行。
Crusoe在得克萨斯州阿比林建设的旗舰数据中心园区,是其向超大规模AI基础设施运营商转型的重要案例。公司在2025年9月宣布,该项目第一阶段已经在Oracle Cloud Infrastructure上投入运行,Oracle此前已开始交付英伟达GB200机柜,园区开始承载早期训练和推理工作负载。 该园区通常被视为Stargate相关基础设施的重要组成部分。Stargate是OpenAI围绕AI基础设施推进的长期项目,涉及OpenAI、Oracle、SoftBank及其他合作伙伴;OpenAI披露的框架中,也明确提到其数据中心合作关系包括Oracle、SoftBank和CoreWeave。
第三类产品是模块化AI数据中心能力。Crusoe的早期经验来自可移动、预制化和快速部署的计算设施,因此其产品逻辑并不完全依赖传统数据中心数年期建设周期。对于急需AI计算资源的客户而言,预制化、模块化机房能够缩短交付时间;对于Crusoe而言,这种能力也有助于把数据中心建设从高度定制化的工程项目,逐渐转化为更接近工业化复制的基础设施产品。
Crusoe切入的是AI基础设施最难、也最具资本密度的问题:不是“有没有模型”,而是“有没有足够的电、机房、GPU、冷却系统和网络来运行模型”。
首先是电力短缺。大模型训练和大规模推理对电力的需求远高于传统企业IT负载。一个大规模GPU数据中心可能需要数百兆瓦、甚至吉瓦级别的连续电力供应,而美国许多传统数据中心市场面临电网接入排队、变电站容量不足、许可流程长和建设周期不确定等问题。Crusoe从能源端切入,强调“能源优先”的开发模式,力求在拿到GPU之前就先锁定电力与土地资源。
其次是建设速度。AI公司和云服务商希望尽快把英伟达等厂商的新一代GPU投入使用,但传统数据中心从选址、供电、建设到上线往往需要较长时间。Crusoe通过预制化、模块化和垂直整合的方式,试图缩短从项目确定到算力上线的周期。这也是其能够参与大规模AI园区建设的重要原因。
第三是AI硬件的专用化需求。传统企业数据中心主要运行CPU服务器、存储和常规网络,而AI训练集群需要高密度GPU、极高的机柜功率、复杂的液冷系统,以及高速互联网络。AI数据中心并不是简单地把更多服务器装进传统机房,而是需要围绕GPU集群整体设计。Crusoe希望以“专为AI构建”的机房和云平台,在这一点上与传统托管数据中心形成差异。
第四是成本与供给稳定性。GPU价格昂贵,AI客户通常需要成千上万张卡在较长时间内持续可用。若仅依赖零散的云实例或二级市场GPU资源,企业可能面临供应不稳定、网络性能不一致、运维能力不足和成本难以预测等问题。Crusoe的目标是把GPU、机房、电力和长期容量合同结合起来,向大型客户提供更可预测的基础设施供给。
在GPU云和AI原生云领域,Crusoe 最直接的竞争者包括CoreWeave、Lambda、Nebius、RunPod等。CoreWeave是这一赛道中最具代表性的公司之一,长期专注于大规模GPU云、Kubernetes和AI训练推理基础设施,也已经成为OpenAI基础设施生态中的合作方之一。 Lambda则以面向开发者、研究人员和AI团队的GPU云与深度学习基础设施见长;Nebius强调AI原生云、高密度GPU集群及数据主权能力;RunPod则在开发者按需GPU、较灵活的资源获取和部署体验方面具有竞争力。
在超大规模数据中心建设方面,Crusoe还要面对传统云服务商和基础设施巨头,包括AWS、Microsoft Azure、Google Cloud和Oracle Cloud Infrastructure。这些公司拥有成熟客户关系、全球网络、长期资本投入能力和自建数据中心体系。与此同时,Equinix、Digital Realty等传统数据中心运营商,以及CyrusOne、Vantage Data Centers等大型园区开发商,也可能在电力资源和大型项目承接上与Crusoe竞争。
Crusoe的优势在于其能源和数据中心一体化叙事,以及早期在偏远能源环境、模块化设施和高功耗计算运维方面积累的经验。其潜在弱点则同样明显:AI基础设施是重资产行业,需要持续融资;大项目依赖电网、设备交付、土地、许可和客户合同;若GPU供需、AI资本开支或大客户采购计划发生变化,项目回报可能受到较大影响。以阿比林这类吉瓦级园区为例,任何建设节奏、租约安排或客户需求的变化,都可能显著影响公司收入兑现和资本回收周期。
Crusoe的发展体现了AI基础设施公司从风险投资驱动,逐步走向“股权融资+债务融资+项目融资”并行的资本路径。
公司早期在2019年获得约450万美元种子轮融资,随后在同年完成约3000万美元A轮融资。2021年,Crusoe完成1.28亿美元B轮融资;2022年完成约3.5亿美元C轮融资,估值约为17.5亿美元。早期和成长阶段投资方包括Bain Capital Ventures、Founders Fund、Valor Equity Partners、Lowercarbon Capital、Polychain Capital、Winklevoss Capital等,反映出其同时吸引了气候科技、风险投资、金融科技和加密资产背景资本的关注。dealroom+2
2024年12月,Crusoe完成6亿美元D轮融资,估值达到28亿美元。该轮由Founders Fund领投,参与方包括Fidelity、Mubadala、英伟达、Ribbit Capital和Valor Equity Partners等。公司表示,融资将用于扩张数据中心和Crusoe Cloud业务。值得注意的是,英伟达的参与具有一定战略含义:作为AI计算基础设施的核心硬件供应商,英伟达投资AI云和数据中心建设方,反映出GPU厂商希望通过生态伙伴加速芯片部署与客户落地。
到2025年10月,Crusoe又宣布完成13.75亿美元E轮融资,融资后估值超过100亿美元。本轮由Valor Equity Partners和Mubadala Capital共同领投,参与者包括NVIDIA、Founders Fund、Fidelity、Salesforce Ventures、Supermicro等多家投资机构和产业方。
Crusoe最值得关注的是其完成转型后的战略位置:它试图成为AI时代的“电力+土地+数据中心+GPU云”综合供应商。AI行业的竞争正在从模型能力逐步延伸到芯片、能源、电网、冷却、园区和长期资本。Crusoe的故事说明,未来AI算力竞争的核心不只是采购更多GPU,更是谁能够最快把稳定电力、机房容量和高性能计算集群整合起来,并以可持续的方式交付给真正需要它们的客户。
Startup/VC投融资服务
WeDeal位于美国硅谷,为北美初创公司提供美国VC数据服务;为全球天使投资人、VC、PE、家办、国际化企业提供Deal Sourcing服务。
初创公司VC数据服务
专注于为北美 Pre-Seed、Seed 及 Series A 阶段创业公司提供专业投资机构数据服务,帮助创始人在超5000家美国VC和PE中找到合适的投资人。
投资人Deal Sourcing服务
专注为全球全球天使投资人、VC、PE、家办、国际化企业提供提供硅谷及北美优质早期项目Deal Sourcing和DD服务。
如有需求,请私信后台咨询。
===================
美股二级市场数据服务
StockFan App - 用户覆盖全球60个国家的美股大数据和社区平台