ARTICLE · 1012493
垂直应用软件同业财务横评:ROE首尾相差43个百分点
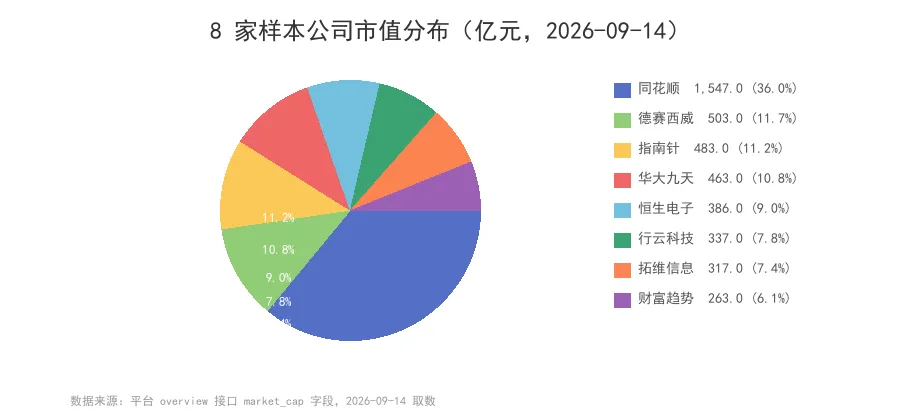
垂直应用软件同业财务横评:ROE首尾相差43个百分点横评概览:样本构成与估值分布 样本 8 家同业公司财务质量分化程度高于行业整体水平:净资产收益率(ROE)最高与最低相差 43.34 个百分点,其中 1 家为负值;市值最大者与最小者相差 1,284 亿元。 本次横评样本共 8 家,全部取自申万三级行业「垂直应用软件」(行业代码 851041),以各公司最新年报(报告期 2025-12-31)为统一口径。市值区间为 财富趋势 263 亿元至 同花顺 1,547 亿元,8 家合计 4,299 亿元。 行业层面,平台行业接口(2026-09-14 口径)显示该行业 96 家样本公司 2025 年 ROE 中位数为 1.13%、销售毛利率中位数为 35.21%、销售净利率中位数为 1.62%,全年营收合计 2,450.7 亿元、净利合计 49.3 亿元。 8 家公司虽同挂「垂直应用软件」标签,实际业务结构差别很大: 这一结构意味着毛利率、净利率的量级差异主要来自定价权与成本结构,而非单纯经营效率高低,横截面比较需先区分模式。 样本市盈率(TTM)区间为 20.44 倍至 3,635.16 倍,市净率区间为 3.13 倍至 35.83 倍。行业层面同期市盈率中位数为 88.54 倍(平台行业研究接口 2026-09-14 口径)。需要说明的是,行云科技 2025 年净利润为负值,年报口径市盈率不适用,表中留空。
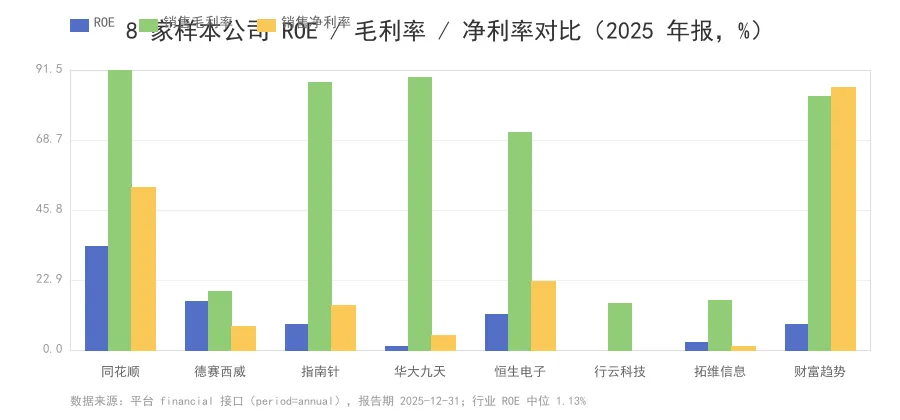
盈利质量分层清晰:同花顺 ROE 33.77% 居样本首位,行云科技 ROE -9.57% 垫底,两者相差 43.34 个百分点;同期行业 ROE 中位数仅 1.13%。 第一层:定价权决定毛利率上限。毛利率 91.54% 的 同花顺 与 恒生电子 71.06%、财富趋势 82.84%、指南针 87.44%、华大九天 89.25% 同属软件许可与订阅型收入,边际成本低;而 行云科技 15.09% 与 拓维信息 16.33% 的收入主体是硬件集成与商品贸易,采购成本直接进入营业成本,毛利率被结构性压低。8 家中毛利率在 70% 以上的有 5 家,低于 20% 的有 3 家,中间层缺失——这是模式差异的直接结果,而非经营水平连续分布。 第二层:高毛利不等于高 ROE。华大九天 毛利率 89.25% 位列样本第二,但 ROE 仅1.16%、净利率4.60%,原因是研发费用率高达64.84%(2025 年研发投入 8.59 亿元,据东方财富引述年报,同比下降 1.03%),费用端几乎全额吞掉毛利。恒生电子 毛利率 71.06%、净利率 22.24%,净利率同比上升主因是营业总成本降幅(据公司 2026-01-27 业绩预告披露为同比下降 13.12%)大于营业总收入降幅,以及联营企业投资收益增加,属于成本端与投资收益贡献,而非收入端改善。 第三层:杠杆放大 ROE,也放大波动。指南针 资产负债率81.91%为样本最高,其资金来源包含证券业务客户资金,该结构在 ROE 8.23% 中有正向贡献;反之 行云科技 资产负债率 33.57% 并不极端,但 ROE 为负,说明杠杆方向与经营方向叠加才决定结果。 第四层:非经营性收益抬高净利率。财富趋势 净利率85.68%高于其自身毛利率 82.84%,出现「净利率高于毛利率」的倒挂。据同花顺财经 2026-05-15 报道,该公司 2025 年投资收益(投资净收益加公允价值变动净收益)达 1.26 亿元、同比增长 57.3%,是净利率倒挂的主要来源;其扣非净利润 2.47 亿元低于净利润 3.15 亿元。因此该公司的盈利质量需以扣非口径理解,净利率一项在横向比较中代表性有限。
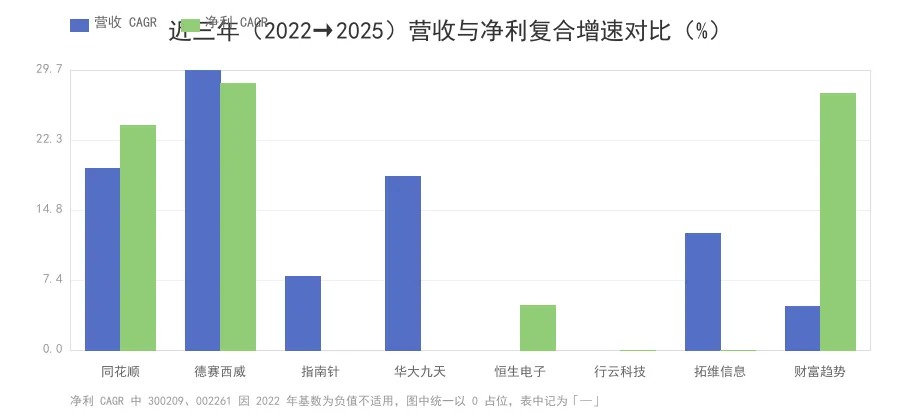
成长性分化最极端的一项指标:3 年营收复合增速最高 德赛西威 +29.67%,最低 行云科技 -42.81%,相差 72.48 个百分点;净利口径有 3 家无法计算复合增速(基数为负或转负)。 同花顺:营收 60.29 亿元(同比 +0.44%)、净利 32.05 亿元(同比 +0.76%),营收与净利同步上行,且净利增速快于营收增速,净利率由 2024 年 43.55% 升至 2025 年 53.16%。据上海证券报 2026-03-09 报道,公司披露收入与利润增长主要来自人工智能方向投入带来的产品迭代、资本市场活跃度回升带动的金融信息服务需求,以及广告及互联网业务推广服务收入增长。 德赛西威:营收 325.57 亿元(同比 +0.18%)、净利 24.73 亿元(同比 +0.23%)。但同口径下 2025 年净利率 7.60%、毛利率 19.07%,毛利率较 2024 年 19.88% 回落 0.81 个百分点(据中国证券报 2026-03-05 引述年报),属规模增长与单位盈利同时承压的组合。 增收不增利:华大九天 营收 13.25 亿元(同比 +0.08%),净利 0.61 亿元(同比 -0.44%),净利率由 8.96% 降至 4.60%;2025 年扣非净利润为 -980.26 万元(据东方财富 2026-04-28 引述年报),三年净利复合增速 -30.99%。 增利不增收:恒生电子 营收 57.83 亿元(同比 -0.12%),净利 12.86 亿元(同比 +0.24%)。据新浪财经 2026-03-28 引述年报,该公司营收增速连续三年下行(2023 年 +11.98%、2024 年 -9.62%、2025 年 -12.13%),收入与利润走势背离。 扭亏与亏损:拓维信息 营收 31.71 亿元(同比 -0.23%),净利由 2024 年 -1.12 亿元转为 0.41 亿元;但据中国证券报 2026-04-28 引述年报,其扣非净利润仍为 -4019.22 万元,盈利主要来自非经常性损益。行云科技 营收 1.45 亿元(同比 -0.63%)、净利 -0.94 亿元,营收连续下滑且亏损扩大;据公司 2025 年年报披露,主要系破产重整过渡期内多家子公司业务开展不顺。 结论:样本中「营收与净利同向增长」的仅 2 家,其余 6 家至少有一项为负增长或依赖非经营性因素,成长质量弱于收入表观增速。
财务结构差异的核心不在负债率高低,而在负债的性质:指南针 资产负债率 81.91% 为样本最高,其负债主体是证券业务客户资金;财富趋势 仅 5.30%,8 家中有息负债压力最轻。 样本 2025 年资产负债率区间为5.30%(财富趋势)至 81.91%(指南针),以样本中位数34.22%作参照。平台行业研究接口提供 ROE、毛利率、净利率的行业逐年中位,不提供资产负债率的行业中位,因此负债率一列以样本中位替代,仅用于样本内部相对位置判断。 指南针(81.91%,偏离样本中位 +47.69 个百分点):属于行业属性而非个体风险。该公司 2025 年度财务决算报告明确说明,资产负债率保持较高水平主要系麦高证券经纪业务相关的客户资产、负债同时增长造成,并说明该指标与证券行业其他上市公司比较属于正常范围。其负债总额中代理买卖证券款占主要部分。需同时注意其流动比率仅 1.15,为样本最低,短期内可用于经营的缓冲较薄。 财富趋势(5.30%)与 华大九天(16.84%):负债率显著低于样本中位,流动比率分别为 12.06 与 4.57,短期偿付压力小。华大九天 2025 年有息负债率 40.36%(据公司年报口径),负债结构以经营性负债与借款混合。 行云科技(33.57%):绝对水平不高,但需结合 2023 年 217.18% 的极端值与 2025 年带强调事项段落的保留意见审计报告(据公司 2025 年年报)一并理解,指标的可比性弱于其他样本。 德赛西威:负债率由 2023 年 55.26% 降至 2025 年 47.86%,三年累计下降 7.40 个百分点,流动比率由 1.57 回升至 1.73,结构改善方向明确。 上升:同花顺 由 2022 年 19.74% 升至 2025 年 40.05%(+20.31 个百分点)。据券商研报(2026-03-16)测算,其 2025 年末合同负债同比增长 19.05% 至 17.69 亿元;合同负债属经营性负债、不含利息成本,与有息负债扩张含义不同——平台 overview 接口显示该公司 2025 年有息负债为 0。 下降:恒生电子 由 2021 年 48.55% 连续降至 2025 年 32.47%(-16.08 个百分点),收入收缩期的资产负债表同步收缩。 波动:行云科技 2022 年 93.05% → 2023 年 217.18% → 2024 年 31.09% → 2025 年 33.57%,四年区间跨度超过 180 个百分点,横截面比较时应视为异常样本。 结论:8 家中真正具备有息负债压力的仅 恒生电子(有息负债率 8.67%)与 华大九天(40.36%)两家;高负债率样本的负债来源需逐户还原性质后才能判断风险。
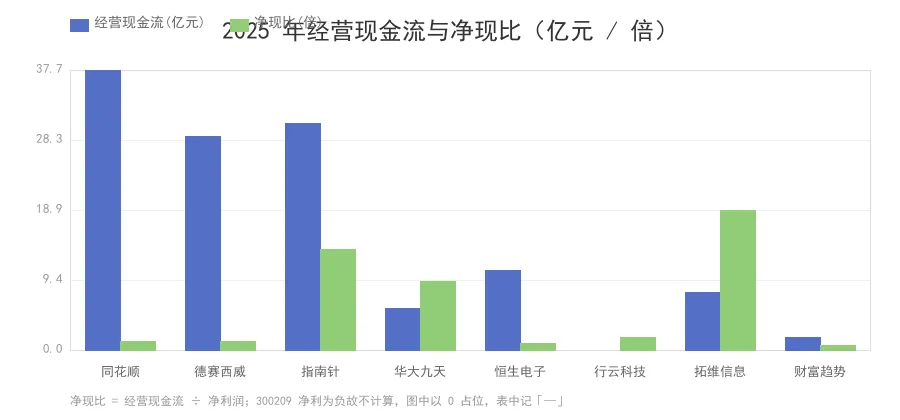
现金流质量整体好于利润表:8 家中 7 家 2025 年经营现金流为正,无一家出现「净利润为正、经营现金流为负」的组合;但净现比(经营现金流 ÷ 净利润)在 财富趋势 低至 0.55,利润变现效率最弱。 拓维信息(18.82):分母极小所致。2025 年净利仅 0.41 亿元,而经营现金流 7.78 亿元,且净利中约 1.04 亿元来自非经常性损益(据中国证券报 2026-04-28 引述年报),扣非口径为 -4019.22 万元。该比值高不代表盈利变现强,只反映利润基数过低。 指南针(13.53):该比值受证券业务口径影响,经营现金流中包含代理买卖证券款等客户资金的净变动,与净利润不具备直接可比性。2025 年其经营现金流 30.53 亿元,同比 -31.82%(据东方财富财富号引述年报),而净利同比 +116.53%,两项走势相反,进一步说明该口径不适合单独解读。 华大九天(9.20):2024 年经营现金流为 -0.52 亿元,2025 年转为 5.61 亿元,同比增加 6.12 亿元(据东方财富 2026-04-28 引述年报)。单年由负转正,波动幅度大,一年数据不足以判断趋势。 财富趋势(0.55):经营现金流 1.75 亿元,同比 -12.46%,而净利同比 +3.77%(据中国证券报 2026-03-31 引述年报),利润增长未同步转化为现金。叠加其净利中投资收益占比较高,该公司的现金流与利润的匹配度是样本中最需关注的一项。 同花顺(1.18)与 德赛西威(1.17):两家净现比均在 1.17–1.18,量级上「利润有一份现金对应」。其中 德赛西威 经营现金流由 2024 年 14.94 亿元升至 2025 年 28.84 亿元,同比 +93.09%(据中国证券报 2026-03-05 引述年报),回款能力改善方向清晰。 横评重点排查项为「净利润为正但经营现金流为负」。本次样本中经营现金流为负的仅 行云科技(-1.64 亿元),其净利润同样为 -0.94 亿元,属于亏损与现金流同步恶化,而非利润与现金背离;该公司 2025 年营收现金比 -113.13%,收入未能形成现金流入。反向红旗是净现比长期低于 1 的 财富趋势,需持续跟踪其应收与投资收益结构。
8 家样本可分为三个梯队:同花顺、德赛西威 位于第一梯队(ROE 与现金流双优);恒生电子、指南针、财富趋势、华大九天 位居中间但各有短板;拓维信息、行云科技 需观察(盈利依赖非经营性损益或处于亏损)。以下分层依据均为 2025 年报口径的量化指标,不构成任何操作层面的判断。 恒生电子:ROE 11.46%、净现比 0.83、资产负债率 32.47% 连续三年下降,资产负债表稳健。核心短板是营收连续两年负增长(-9.62%、-12.13%),当前利润改善由成本端贡献。 指南针:ROE 8.23%、净利同比 +116.53%,但资产负债率 81.91% 为样本最高、流动比率 1.15 为样本最低,且利润含证券业务与其季节性波动(2025 年第三季度单季净利润为 -2696.76 万元)。 财富趋势:资产最轻(负债率 5.30%、流动比率 12.06),净利率 85.68% 表面最优。但净现比 0.55 为样本最低,且净利率高于毛利率,利润中投资收益占比高,其盈利质量的含金量需打折扣。 华大九天:毛利率 89.25%、研发费用率 64.84%,技术投入强度为样本最高;但 ROE 仅 1.16%、净利率 4.60%、扣非净利润为负,处于「高投入、未兑现利润」阶段。 拓维信息:净利 0.41 亿元由亏转盈,但扣非净利润 -4019.22 万元、毛利率仅 16.33%,且母公司存在未弥补亏损 10.98 亿元、2025 年年报有董事投出弃权票(据中国证券报 2026-04-28 引述年报)。经营现金流 7.78 亿元是其主要支撑。 行云科技:样本中唯一亏损与唯一经营现金流为负者,营收同比 -0.63%、净利率 -65.00%、市净率 35.83 倍为样本最高,估值与当期财务数据之间存在明显缺口。 风险一:行业盈利中枢持续下移,样本估值仍高于行业盈利水平。平台行业接口显示,该行业 ROE 中位数由 2021 年 8.36% 降至 2025 年 1.13%,销售毛利率中位数由 47.59% 降至 35.21%(2026-09-14 取数)。同期行业市盈率中位数为 88.54 倍。样本中 3 家 2025 年净利率低于 5%(华大九天 4.60%、拓维信息 1.30%、行云科技 -65.00%),与行业盈利中枢的下移方向一致。 风险二:利润对非经常性损益与投资收益的依赖度偏高。至少 4 家样本 2025 年利润含较大非经营成分:财富趋势 投资收益 1.26 亿元(占其净利润 3.15 亿元的约 40%,据同花顺财经 2026-05-15);拓维信息 非经常性损益 1.04 亿元、扣非为负;华大九天 非经常性损益 7078.61 万元、扣非为 -980.26 万元;恒生电子 利润增长含联营企业投资收益增加(据公司 2026-01-27 业绩预告)。当非经营性收益不可持续时,这些公司的净利率将快速回落,是横评中最需要持续跟踪的共同点。 样本内部财务质量的排序与市值排序并不一致:市值第二的 德赛西威 财务质量紧随第一,但市值第三、第四的 指南针、华大九天 与市值第六的 行云科技,其估值水平与当期 ROE、净利率之间的差距明显大于第一梯队。本次横评仅就上述财务指标与公开披露信息作分析性判断,不涉及任何操作层面的意见。
样本构成与行业位置
商业模式差异先于财务指标差异
金融信息服务类(同花顺、指南针、财富趋势):以个人投资者与机构客户的资讯、行情交易工具为主。 金融机构 IT 供应商(恒生电子):面向券商与资管机构的核心系统与平台软件,项目制交付。 工业软件类(华大九天):集成电路设计、制造与封装用 EDA 工具。 软硬件混合类(德赛西威、拓维信息、行云科技):汽车电子硬件、国产智能计算整机、跨境电商及算力服务。
估值分布
样本公司基本信息(2026-09-14)
数据来源:平台 overview 接口 market_cap 字段,2026-09-14 取数
盈利质量:ROE / 毛利率 / 净利率横向对比
逐项极值与差距
ROE:最高 同花顺 33.77%,最低 行云科技 -9.57%,相差 43.34 个百分点;行业 2025 年中位数为 1.13%。 销售毛利率:最高 同花顺 91.54%,最低 行云科技 15.09%,相差 76.45 个百分点;行业中位数 35.21%。 销售净利率:最高 财富趋势 85.68%,最低 行云科技 -65.00%,相差 150.68 个百分点;行业中位数 1.62%。
差异来源拆解
盈利指标横向对比(2025 年报,%)
数据来源:平台 financial 接口(period=annual),报告期 2025-12-31;行业 ROE 中位 1.13%
成长性:近三年营收与净利复合增速
3 年复合增速(2022 → 2025)
营收三年复合增速:最高 德赛西威 +29.67%,其后 同花顺 +19.21%、华大九天 +18.41%、拓维信息 +12.34%、指南针 +7.77%;最低 行云科技 -42.81%。8 家中 5 家为正、3 家为负。 净利三年复合增速:最高 财富趋势 +27.14%,德赛西威 +28.26%、同花顺 +23.75%;最低 华大九天 -30.99%。行云科技、拓维信息 因 2022 年净利为负值(分别为 -3.61 亿元、-10.09 亿元),复合增速不适用,表中记「—」。
「双增」公司:2 家
「增收不增利」与「增利不增收」
营收与净利增长横向对比(亿元,%)
净利 CAGR 中 300209、002261 因 2022 年基数为负值不适用,图中统一以 0 占位,表中记为「—」
财务结构:资产负债率与流动比率
负债率与短期偿债
负债率变动方向
资产负债率三年变动与流动比率(%,样本中位 34.22%)
现金流质量:经营现金流与净现比
经营现金流与净现比
绝对规模:同花顺 37.74 亿元居首,指南针 30.53 亿元、德赛西威 28.84 亿元次之;最低为 行云科技 -1.64 亿元,为样本中唯一经营现金流为负者。 净现比:拓维信息 18.82、指南针 13.53、华大九天 9.20 三家显著高于 1;财富趋势 0.55 最低,恒生电子 0.83 次低。
净现比需逐户还原,不能直接排名
质量红旗排查
经营现金流三年变动与净现比(亿元、倍)
净现比 = 经营现金流 ÷ 净利润;300209 净利为负故不计算,图中以 0 占位,表中记「—」
横评结论:分层排名与共性风险
分层排名与依据
第一梯队
同花顺:ROE 33.77%、销售净利率 53.16%、经营现金流 37.74 亿元、净现比 1.18 四项均居样本首位,且营收同比 +0.44%、净利同比 +0.76% 同向增长。需留意的对冲因素是资产负债率三年累计上升 20.31 个百分点至 40.05%。 德赛西威:营收 325.57 亿元为样本最大,ROE 15.77%、净现比 1.17、经营现金流同比 +93.09%,资产负债率三年下降 7.40 个百分点。短板是毛利率 19.07% 且 2025 年同比回落 0.81 个百分点,属制造业属性下的结构性天花板。
中间梯队
需观察
全样本两个共性风险
综合判断
财务质量分层与核心依据(2025 年报口径)
—— 免责声明 ——
本内容由 Catstock_AI研究团队基于公开数据生成,仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。文中数据来源于公司年报及公开市场信息,可能因统计口径不同存在差异。
出品:Catstock_AI研究团队
👉 查看完整分析报告(H5),请点击文末「阅读原文」