ARTICLE · 1014992
全球AI支付研究报告
丨扫上图二维码,加入星球下载5K+资料
丨知识、问答与合作,AI行业必备工具
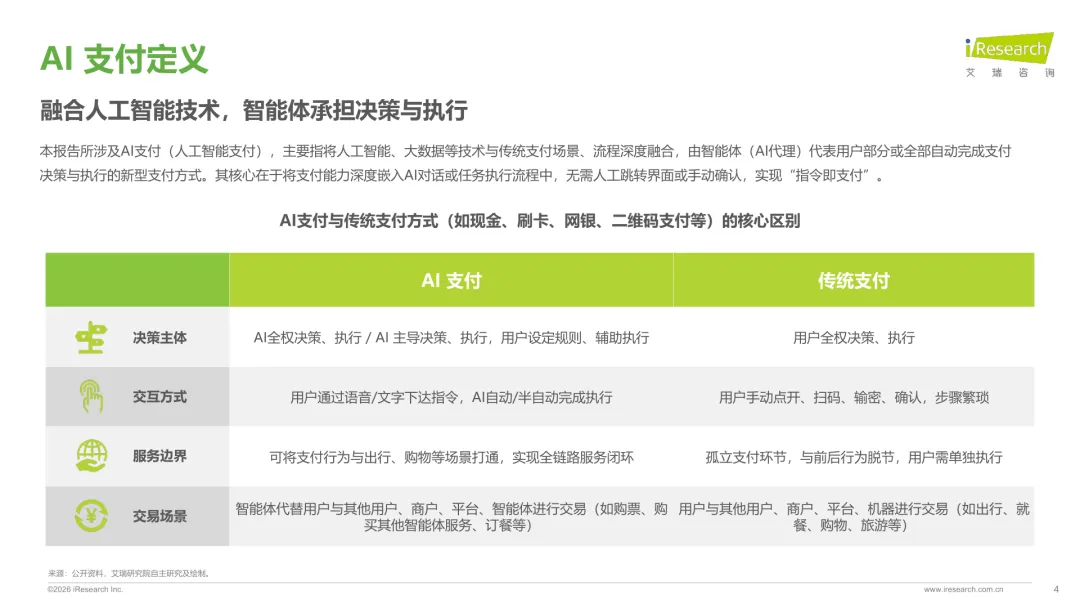
导读:调研显示,AI 支付指人工智能、大数据和传统支付流程深度融合,由智能体代表用户完成部分或者全部支付决策与执行,实现指令即支付的新型支付模式。它和传统刷卡、扫码支付在决策主体、交互方式上存在明显区别。
传统支付由用户全权完成决策和操作,每一步都需要手动点击确认。AI 支付场景之下,用户只需要输出文字或者语音指令,AI 就可以承接信息处理,在预先设定的规则内推进交易流程。
整套模式可以打通购物、出行等不同场景,把支付嵌入任务执行的全链路,不再是一个孤立的操作环节。交易的对象也拓展到智能体和智能体之间的交互。
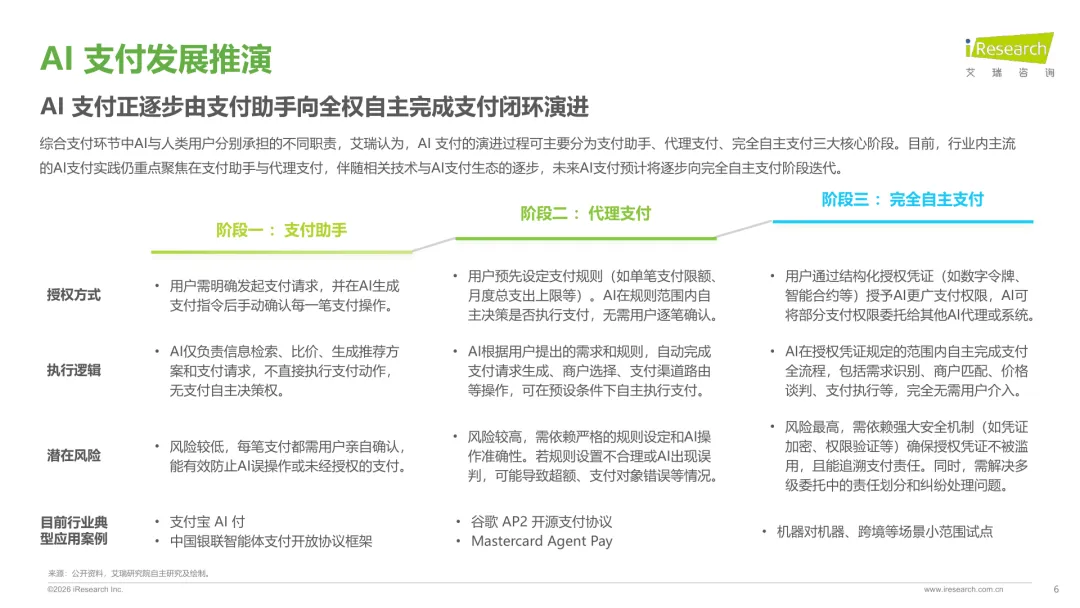
调研记录,报告将 AI 支付的演进划分成三个阶段,分别是支付助手、代理支付、完全自主支付。当下行业多数实践集中在前两个阶段。
处于支付助手阶段,AI 只做检索比价,生成方案,每一笔交易依旧需要用户手动确认。到代理支付阶段,用户提前设置限额等规则,AI 可以在规则范围内自主发起支付,不用逐笔确认。
完全自主支付阶段依靠数字令牌、智能合约完成授权,AI 可以自主识别需求、匹配商户、完成谈判和支付,整套流程不需要人为介入,现阶段只在小范围试点运行。
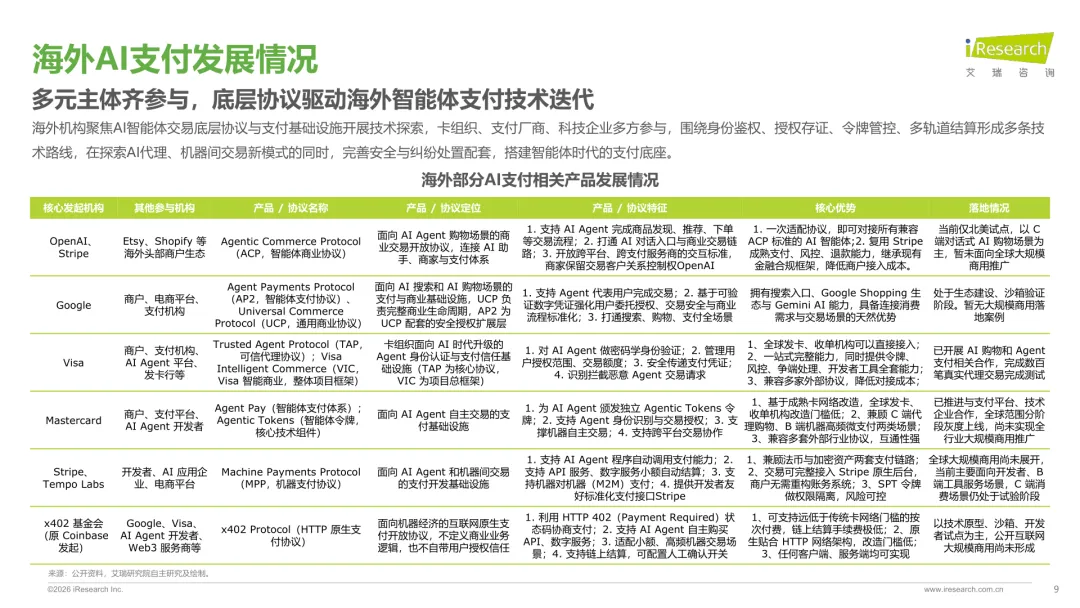
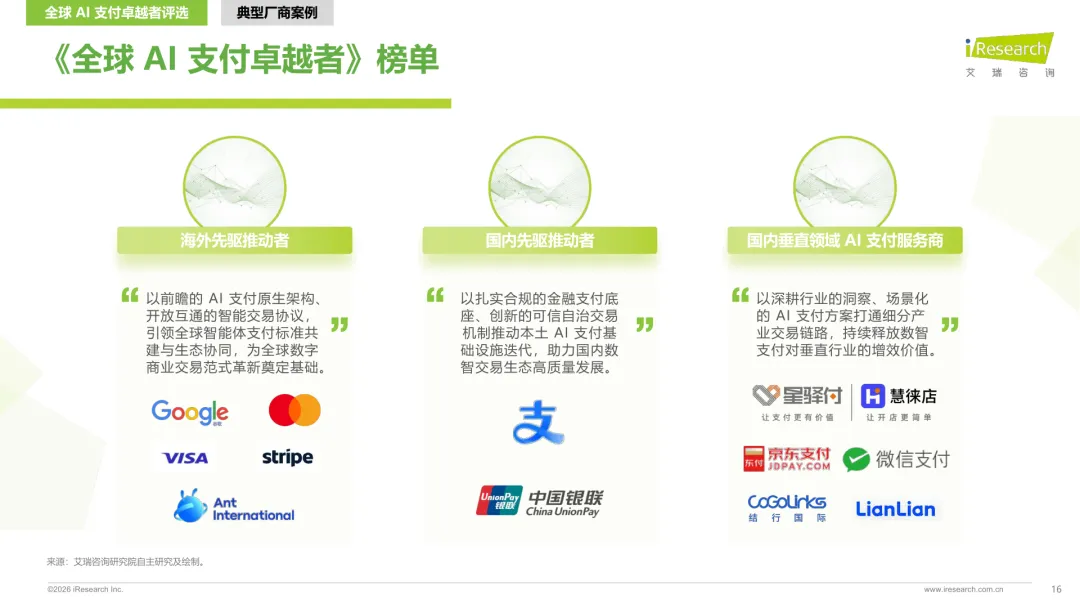
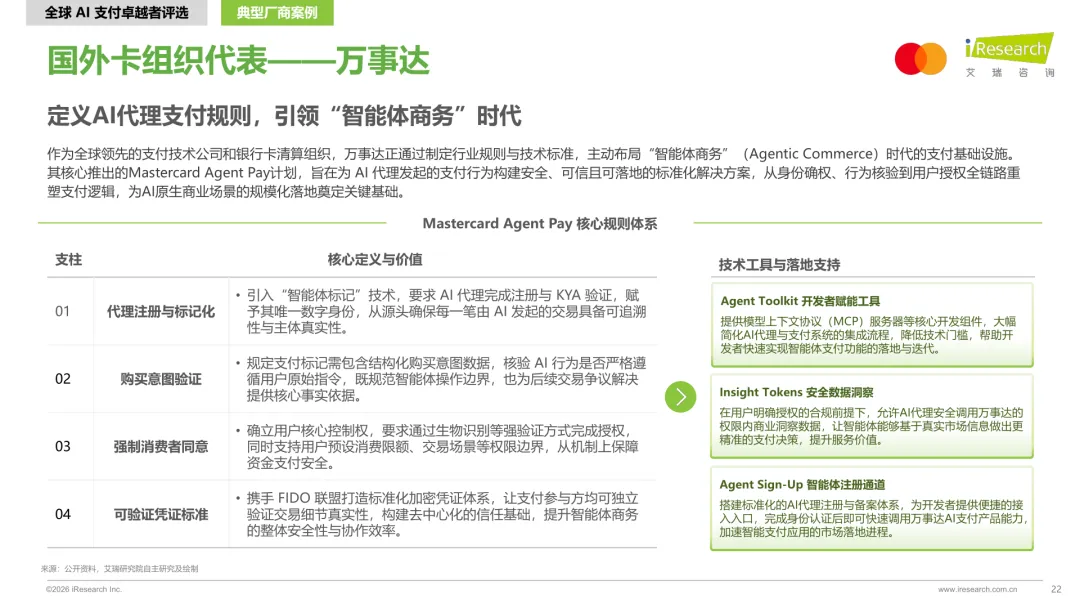
海外市场更多侧重底层交易协议的打磨,卡组织、科技企业、商户多方参与,围绕身份鉴权、令牌管控、多轨道结算搭建技术底座,不少项目处于沙箱验证或者局部试点状态。
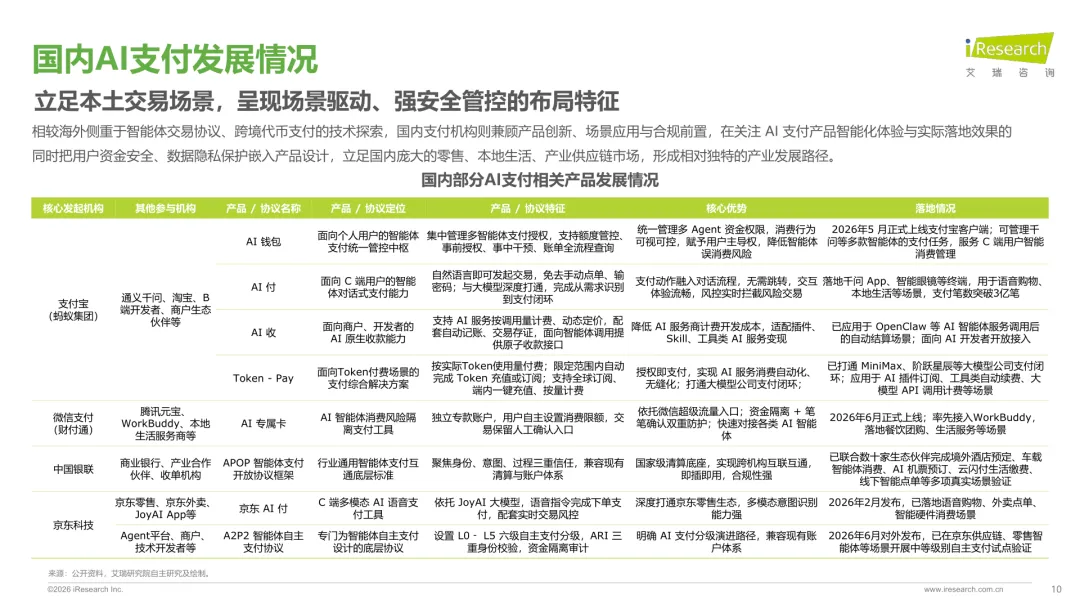
国内的 AI 支付落地路径呈现不一样的特征,把安全管控、隐私保护嵌入产品设计,依托本土庞大的零售、本地生活市场推进产品落地,优先面向 C 端真实消费场景做验证。
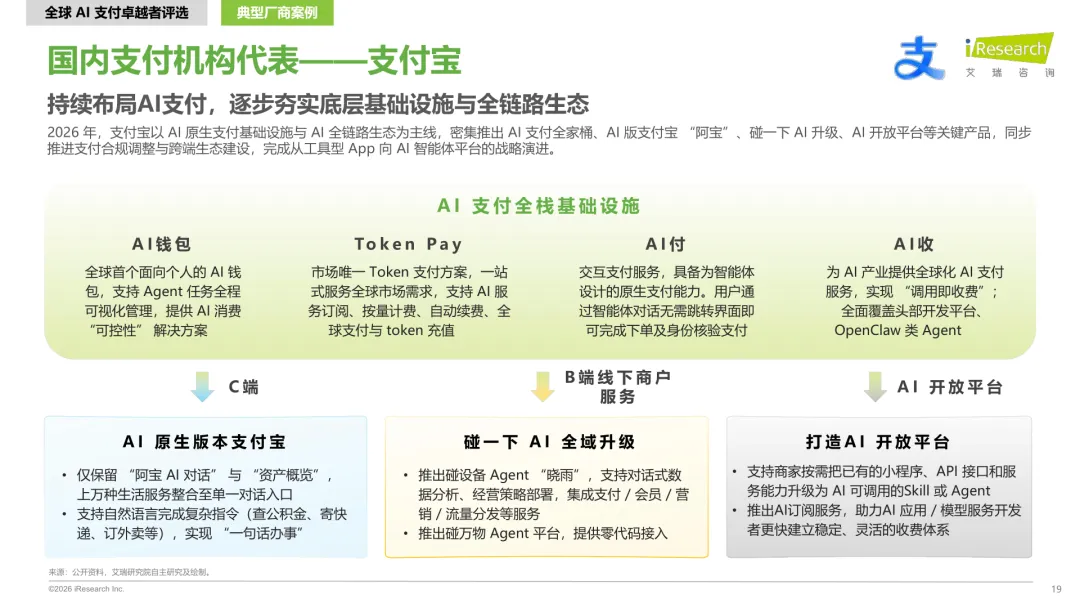
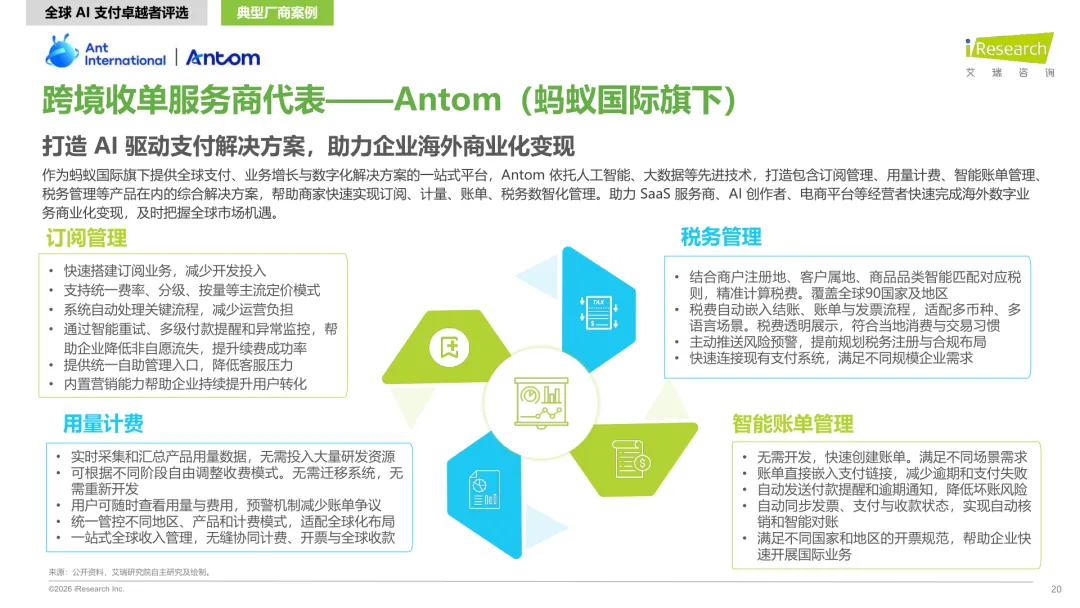
调研记录,国内部分对话式支付能力已经落地多款终端,覆盖语音购物、本地生活消费,已经产生规模可观的实际交易笔数。也有面向 B 端开发者的收款工具,适配 AI 服务按调用量自动结算的需求。
国内还出现面向个人的 AI 钱包类产品,用来集中管理多款智能体的支付权限,设置消费额度,留存完整账单记录,把消费的主导权交还给使用者。
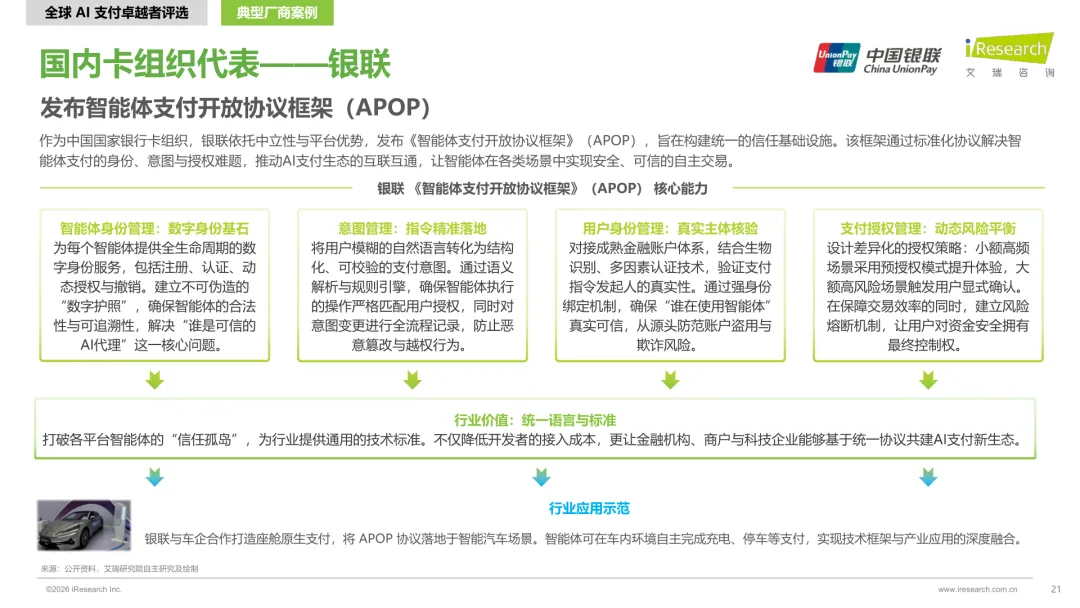
部分底层协议框架完成多场景的实测验证,覆盖车载消费、机票酒店预定、线下点单、生活缴费等场景,在现有银行清算账户体系基础之上做兼容改造。
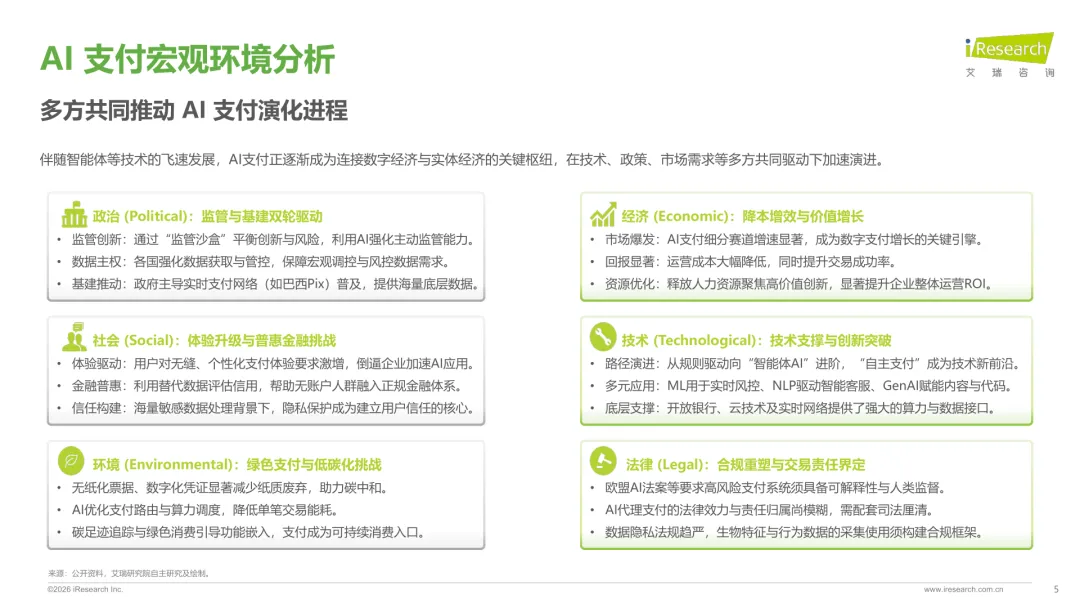
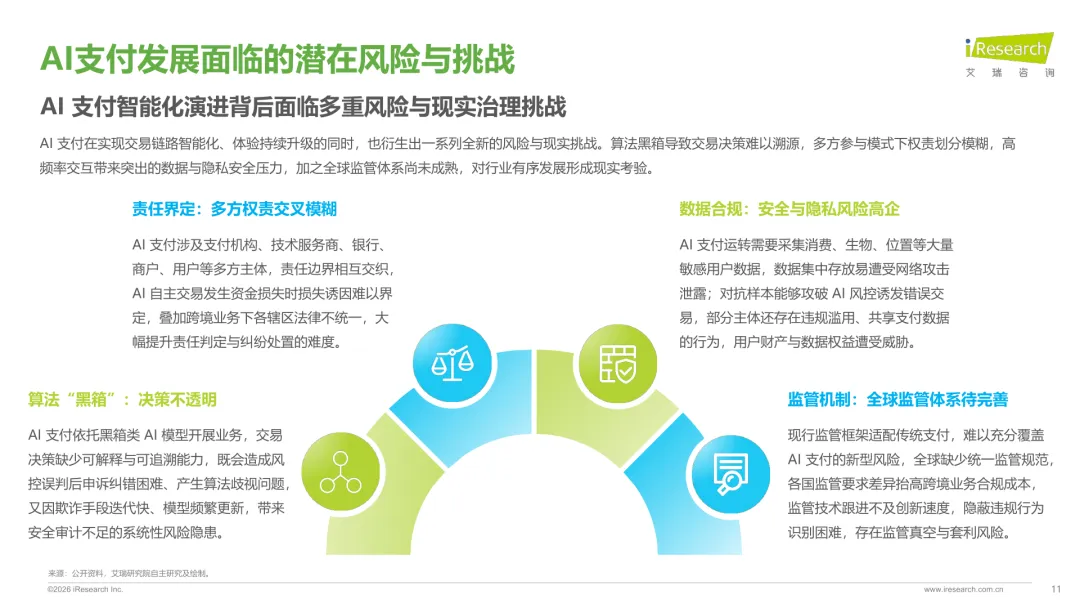
整套新的交易模式随之衍生出新的现实问题。AI 模型本身存在算法黑箱的客观情况,部分交易决策过程缺少可解释、可追溯的记录,会提升申诉纠错的难度。
一笔 AI 驱动的交易,会牵扯支付机构、技术服务商、商户、普通用户多个参与主体。一旦出现资金损失,各个参与方之间的责任边界不容易划分,跨境业务会进一步放大这类问题。
AI 支付运转过程会采集消费、位置、生物特征等大量敏感信息。调研记录,对抗样本可以绕过部分 AI 风控逻辑,会带来错误交易,数据泄露的风险同样客观存在。
现有的监管规则大多建立在传统支付业务之上,很难完全覆盖 AI 智能体自主交易带来的各类新情况,各个国家地区的相关规范并不统一。
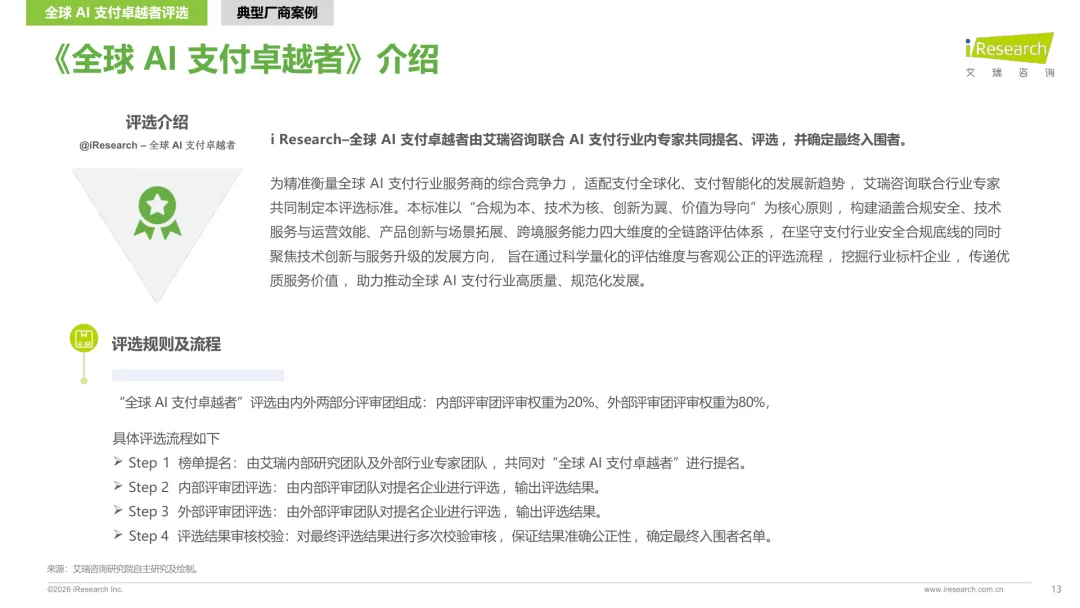
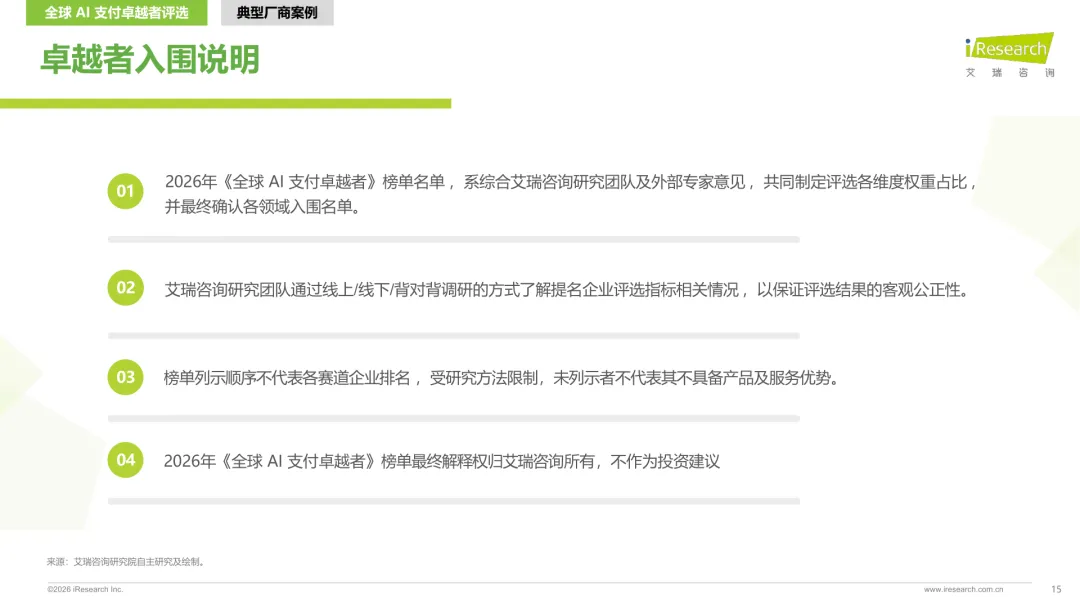
报告当中记录了一套全球 AI 支付卓越者评选体系,由内部和外部两套评审团共同完成评估,外部评审团权重占到 80%,内部评审团权重为 20%。
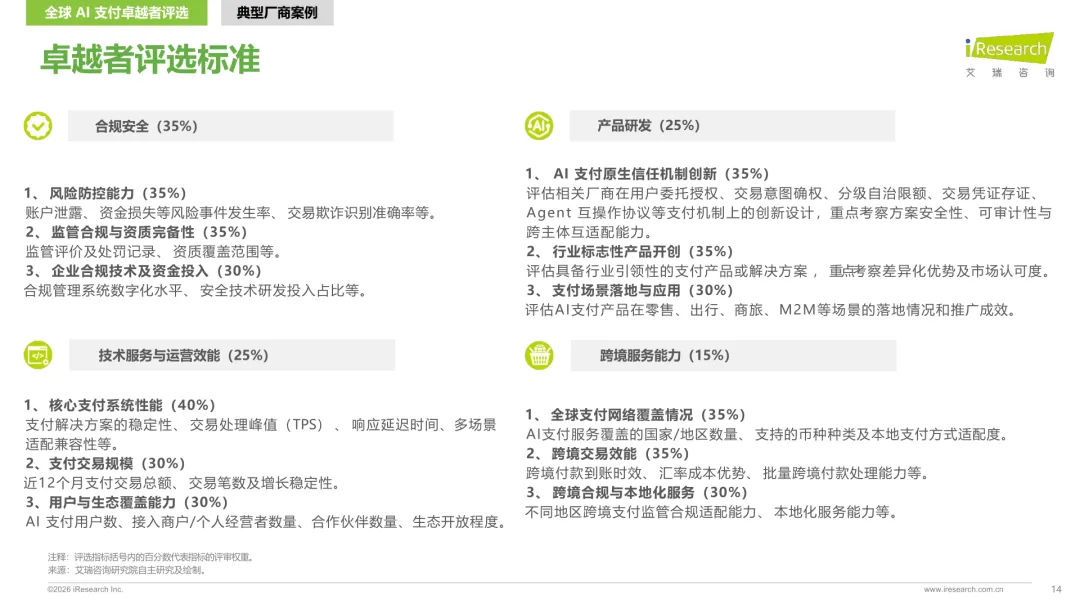
整套评估体系设置四大评估维度,合规安全权重占比最高,达到 35%,其次是技术服务与运营效能、产品研发,跨境服务能力权重占 15%。
合规安全维度内部又拆分风险防控、监管资质、合规技术投入三项细分指标。技术层面重点考察支付系统性能、交易规模、生态伙伴覆盖情况。
产品研发评估原生信任机制创新、标志性产品、实际场景落地成效。跨境板块考察服务覆盖地域、跨境交易效率,还有不同地区的合规适配能力。
提名环节由研究团队和行业专家共同输出候选名单,经过两轮评审之后再做多轮校验,最终确定入围名单。榜单只做能力评估,并不作为投资相关参考依据。
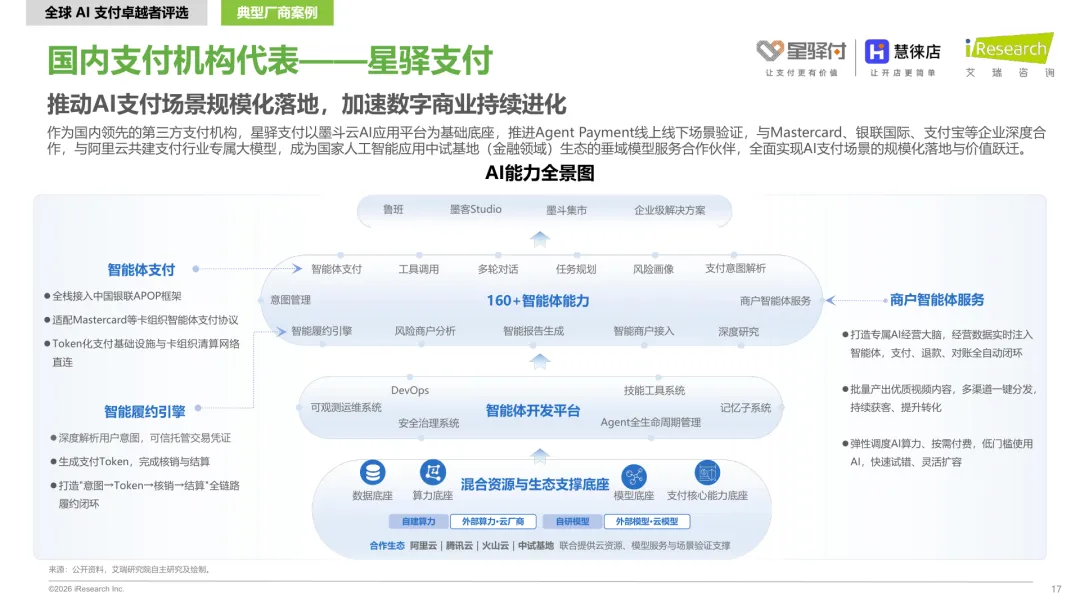
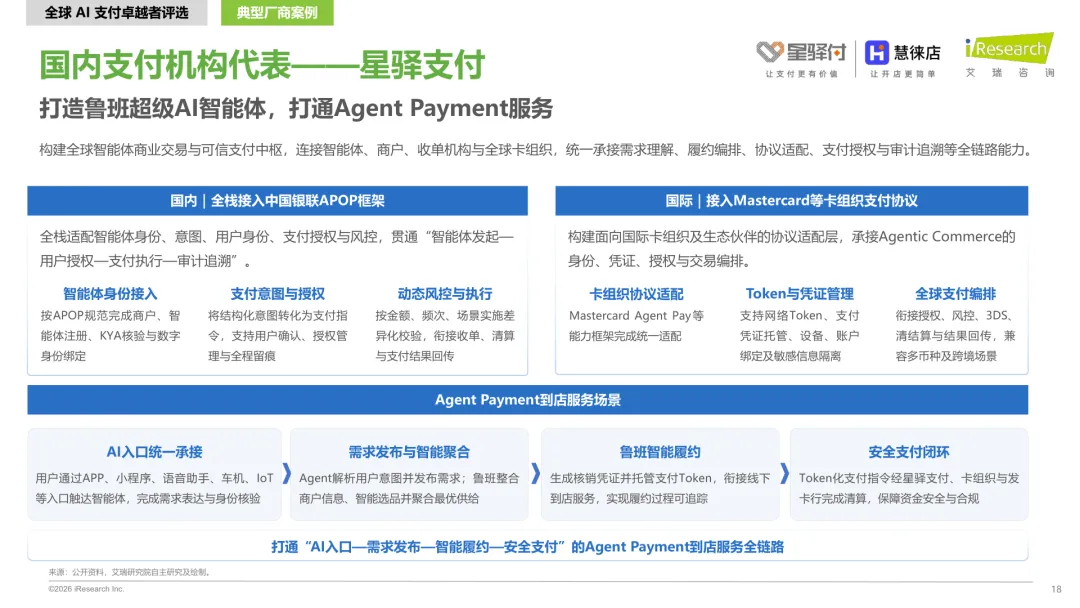
调研记录,不少企业已经把智能体身份注册、意图解析、授权凭证、风险熔断作为产品的基础模块。智能体每一笔交易都留存记录,方便后续核对与纠纷处置。
部分技术方案采用分层授权逻辑,小额高频交易使用预授权来保障体验,涉及大额资金的交易,则强制触发用户的显式确认动作,守住资金安全的底线。
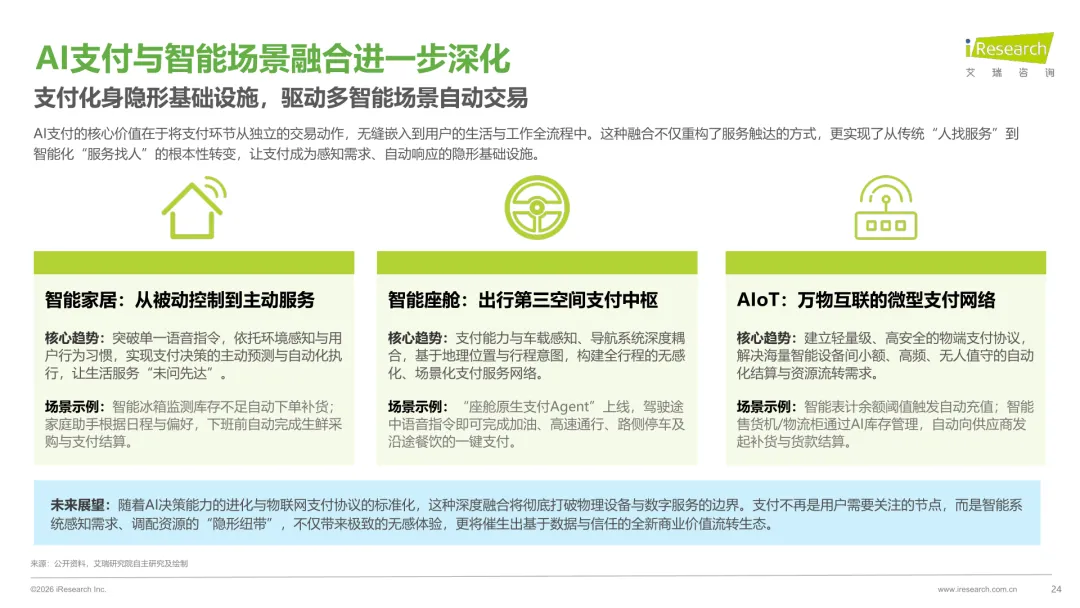
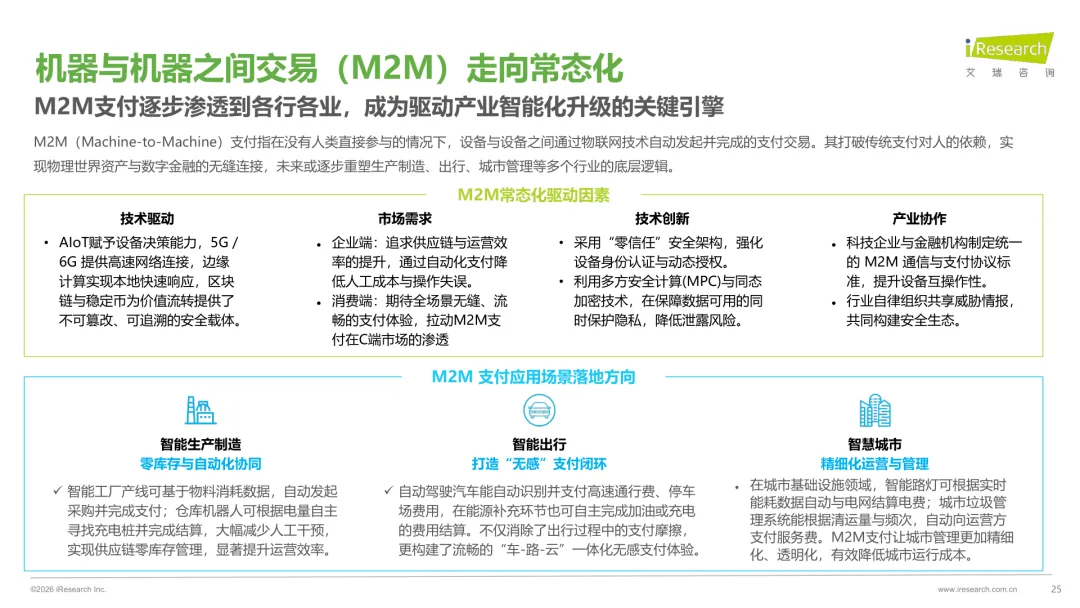
机器对机器的 M2M 交易也成为 AI 支付的一类应用方向,设备之间不需要人的介入,自动发起结算。这类场景对轻量级、高安全的底层协议提出新的要求。
来源:互联网
往期推荐
今日报告分享
免责声明:本平台只做内容的收集及分享,报告版权归原撰写发布机构所有,AI行业星球通过公开合法渠道整理,仅供学习研究参考,不构成任何建议,如涉及侵权,请联系我们删除;如对报告内容存疑,请与撰写、发布机构联系。