ARTICLE · 1022582
AI应用 | 万兴科技(AI+创意)——15亿营收90%毛利率堪比茅台,为什么还在亏?
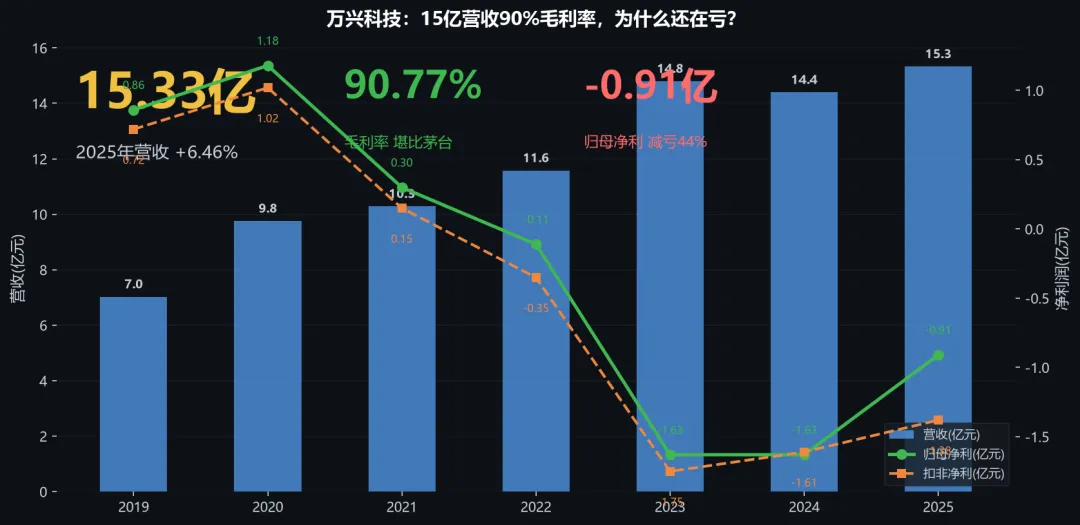
营收净利趋势图
2002年,一个湖南郴州的银行程序员辞职南下深圳,写了一款把照片转成VCD的小软件,放到海外下载站卖,一年赚了100万。这个人叫吴太兵,这款软件叫Photo2VCD,这家公司叫万兴科技。
24年后的今天,万兴科技已经是A股最独特的AI应用公司之一:15.33亿营收,90.77%毛利率——这个数字堪比茅台,比金山办公的85%还高,在A股软件公司中属于绝对的第一梯队。
但翻开利润表,画风突变:2025年归母净利润-0.91亿,2026年上半年归母净利润-0.69亿,亏损还在扩大。90%的毛利率,为什么赚不到钱?
更反直觉的是,这家公司93%的收入来自海外,覆盖200多个国家和地区,累计活跃用户超20亿——它可能是A股最"国际化"的软件公司,但大多数国内投资者甚至没听过它的名字。
● ● ●
一、从Photo2VCD到Filmora:一个银行程序员的24年出海长征
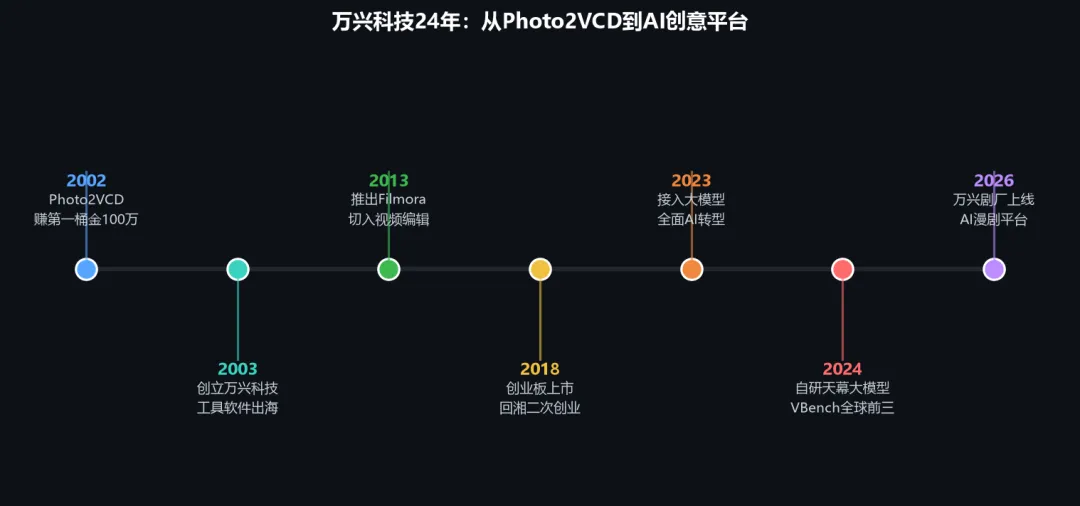
发展历程时间线
吴太兵的创业史,是中国软件出海的一个活标本。
1998-2002:银行程序员辞职南下 —— 1975年出生的吴太兵,上海交大工商管理硕士,毕业后在建设银行郴州分行做程序员。1998年辞职南下深圳,在一家做VCD播放机的公司打工。2002年,因为想把儿子的照片做成VCD送给老家的父母,他随手写了一款Photo2VCD软件,放到海外下载站卖共享版,定价29.95美元。没想到一年赚了100万人民币——那时候中国程序员的月薪普遍不到2000块。
2003-2012:工具软件出海先行者 —— 2003年创立万兴科技,继续做海外工具软件。DVD Creator、PDF转换器等小工具,走的是"海外共享软件"路线。这个阶段的万兴,本质上是一个"中国版的海外独立开发者",靠Google AdWords获客,卖License赚钱。
2013-2017:从工具到创意平台 —— 2013年推出Filmora(万兴喵影的前身),从单点工具切入视频编辑赛道。这是一个关键决策:视频编辑的用户粘性远高于格式转换工具,付费意愿也更强。2018年万兴科技在创业板上市(300624),同年吴太兵做了一个让很多人意外的决定——把第二总部搬回长沙。
2018-2022:回湘二次创业 —— 长沙的人力成本只有深圳的三分之一,但人才供给不输一线城市(中南大学、湖南大学)。万兴在长沙大规模扩招,研发人员一度占公司总人数的60%以上。这一阶段,Filmora从"海外小众剪辑工具"成长为全球累计活跃用户超4亿的视频编辑品牌。
2023至今:全面AI转型 —— 2023年接入大模型能力,2024年自研万兴天幕音视频大模型,2026年推出AI漫剧一站式平台"万兴剧厂"。吴太兵的判断是:AI正在把视频创作从"专业工具"变成"人人可用的创意引擎",万兴必须从工具公司转型为AI创意平台。
24年,从Photo2VCD到Filmora到万兴剧厂,吴太兵走了一条和大多数A股软件公司完全不同的路——先出海,再回国;先做工具,再做平台;先赚美元,再讲AI。
● ● ●
二、财务拆解:90%毛利率的"茅台体质"与连续亏损的残酷现实
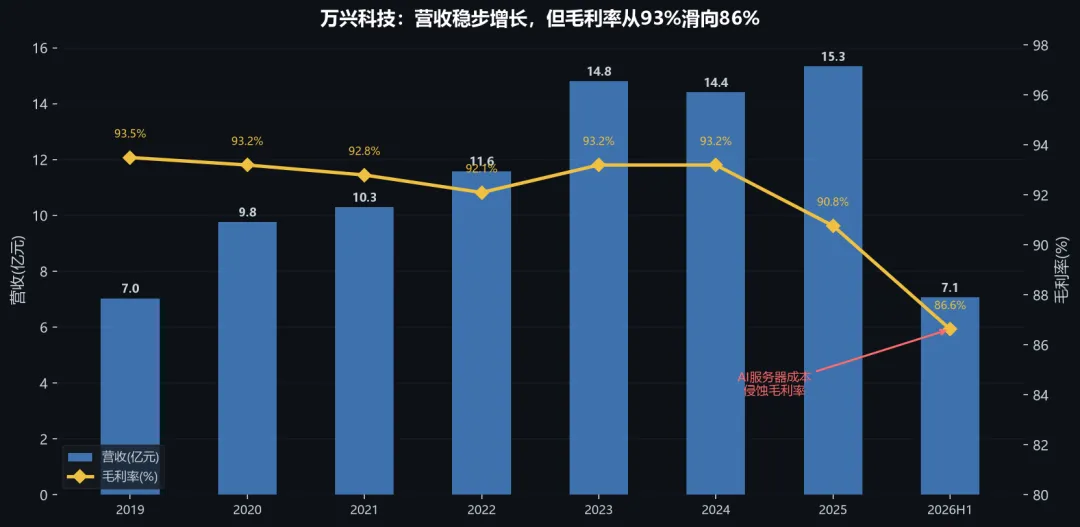
营收净利+毛利率趋势图
万兴科技的财务数据,呈现出一种极其矛盾的"撕裂感"。
2025年报:
营收15.33亿元 —— 同比+6.46%。增速不算亮眼,但在全球SaaS行业整体放缓的背景下,仍能维持正增长,说明产品有真实需求。
毛利率90.77% —— 这个数字是什么概念?茅台的毛利率是91.5%,金山办公是85.4%,Adobe是88%。万兴的毛利率在全球软件公司中都属于顶级水平。原因很简单:软件产品的边际成本趋近于零,每多卖一份License或订阅,几乎不增加成本。
归母净利润-0.91亿元 —— 同比减亏44.19%(上年亏损1.63亿)。看起来在好转,但扣非净利润-1.38亿,减亏幅度只有14.44%。中间的差额是4673万非经常性损益(政府补助2248万+金融资产公允价值变动1744万)。换句话说,如果不靠政府补助和投资收益,万兴的主业亏损比表面数字更深。
研发投入4.85亿元 —— 占营收31.65%,同比+9.67%。每赚3块钱就花1块搞研发,这个投入强度在A股软件公司中属于最高梯队。研发人员占比超过60%。
经营现金流2141万元 —— 同比-35.74%。虽然还是正的,但已经薄如纸片。对比15亿的营收,2141万的经营现金流意味着公司赚的钱几乎全部被运营开支吃掉了。
2026H1:
营收7.06亿元 —— 同比-7.09%。这是万兴近年来首次出现半年度营收下滑。
归母净利润-6898万元 —— 亏损同比扩大30.63%。
扣非净利润-8332万元 —— 亏损同比扩大29.11%。
毛利率86.63% —— 同比下降5.79个百分点。毛利率下滑的主要原因是AI服务器调用成本暴增——2026H1的AI相关服务器费用同比增长了71.6%。
经营现金流-8892万元 —— 去年同期为-6802万元,恶化了30.73%。
一句话总结:万兴科技拥有"茅台级"的毛利率(90%),但"创业公司级"的净利率(负数)。问题不在于产品卖不出去,而在于卖产品赚来的钱,不够覆盖AI转型的烧钱速度和海外获客的流量成本。
● ● ●
三、业务结构:视频创意占三分之二,海外收入占93%
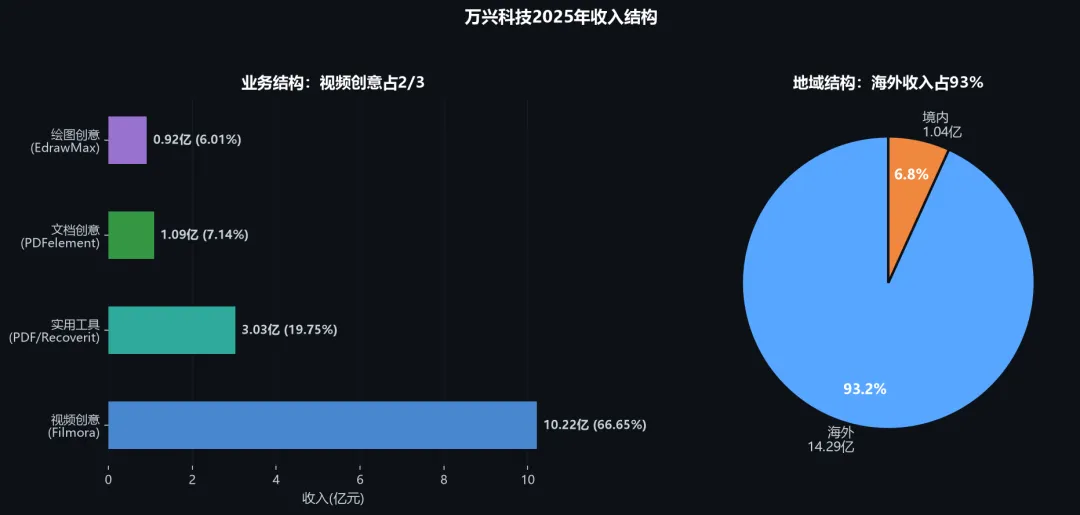
业务结构+收入占比图
万兴科技的收入可以拆成四块:视频创意、实用工具、文档创意、绘图创意。
视频创意:绝对核心,占66.65%
2025年视频创意收入10.22亿元,占总营收的三分之二。核心产品是Filmora(万兴喵影),全球累计活跃用户超4亿。Filmora的定位是"介于专业级和入门级之间"——比Adobe Premiere简单,比手机自带剪辑功能强大,瞄准的是全球数千万的短视频创作者、YouTuber和中小企业营销人员。
2026H1视频创意收入4.62亿元,同比-9.78%。下滑的原因有两个:一是全球短视频创作工具市场竞争加剧(CapCut/剪映海外版的冲击);二是汇率逆风——万兴93%的收入来自海外,2026年上半年人民币升值直接压缩了以人民币计价的收入。
实用工具:第二增长极,逆势增长
2025年实用工具收入3.03亿元,占19.75%。包括PDF编辑器(PDFelement)、数据恢复软件(Recoverit)、系统工具(EdrawMax)等。2026H1实用工具收入1.60亿元,同比+10.45%——在视频创意下滑的背景下逆势增长,说明工具类产品的用户粘性更强、受竞争冲击更小。
文档创意+绘图创意:长尾业务
文档创意(PDFelement为主)收入1.09亿元,占7.14%;绘图创意(EdrawMax亿图图示为主)收入0.92亿元,占6.01%。这两块业务增速平稳,但不是增长主力。
海外93%:A股最"国际化"的软件公司
2025年海外收入14.29亿元,占总营收的93.21%。境内收入只有1.04亿元,占比6.79%。这个海外占比在A股软件公司中几乎没有第二家——即使是出海做得很好的传音控股,海外占比也只有85%左右。
海外93%是一把双刃剑:好处是分散了单一市场风险,坏处是汇率波动直接冲击利润。2026H1,仅汇率变动导致的财务费用就从去年同期的-5000万(汇兑收益)变成了+1.21亿(汇兑损失),一来一回就是1.71亿的利润蒸发。
● ● ●
四、AI转型:天幕大模型+剧厂漫剧,烧钱换未来的豪赌
AI产品矩阵图
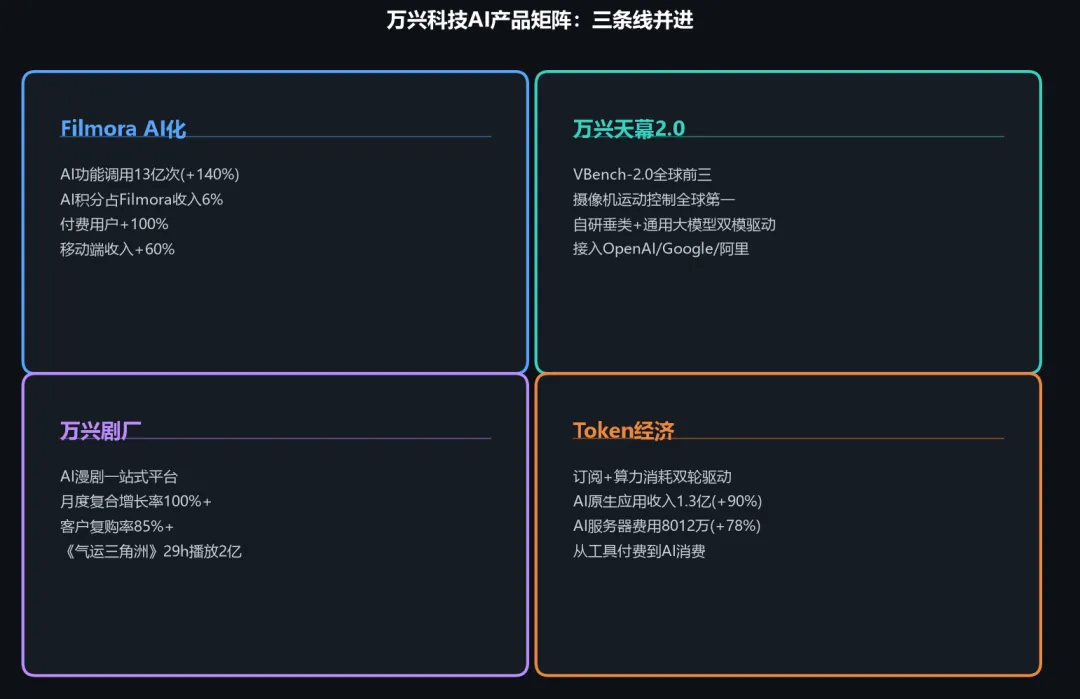
万兴科技的AI转型,可以拆成三条线:Filmora AI化、万兴天幕大模型、万兴剧厂AI漫剧平台。
Filmora AI化:从剪辑工具到AI创作引擎
Filmora是万兴的基本盘,AI化是核心战略。2025年,Filmora的AI功能调用量超过13亿次,同比增长140%。AI积分(Credits)收入已经占到Filmora总收入的6%——这意味着用户不仅为软件订阅付费,还在为AI算力消耗额外付费。
这是一个重要的商业模式转变:从"纯订阅"到"订阅+算力消耗"的双轮驱动。AI付费用户同比增长超过100%,移动端收入同比增长超过60%,占软件业务收入的比例提升至近25%。
万兴天幕2.0:自研垂类大模型
万兴天幕是万兴自研的音视频大模型。2.0版本在VBench-2.0评测中排名全球前三,尤其在摄像机运动控制方面排名全球第一。天幕2.0采用"双模驱动"架构——自研垂类大模型负责精细控制(镜头运动、角色一致性),同时接入OpenAI、Google、阿里通义等通用大模型负责创意生成。
这种架构的好处是:既保持了垂类场景的专业性,又能利用通用大模型的能力迭代速度。坏处是:需要同时维护自研模型和多个第三方API,成本结构复杂。
万兴剧厂:AI漫剧一站式平台,3个月跑出爆款
万兴剧厂是2026年3月正式推出的AI漫剧制作平台,集成了Vidu Q3、Seedance 2.0、Kling 3.0等多个视频生成模型,提供从剧本生成、分镜设计、角色一致性控制到视频渲染的全链路AI化。
数据非常亮眼:3月至6月,剧厂的月度收入复合增长率超过100%,客户复购率超过85%。平台已赋能近万部AI短剧/漫剧的制作。
最具说服力的案例是《气运三角洲》——一部由灵漫快创出品、万兴剧厂全链路赋能的AI漫剧,3人团队、5天制作周期,上线29小时播放量突破2亿次。这个效率对比传统动画制作(几十人团队、数月周期),是数量级的提升。
但剧厂目前仍处于商业化早期。AI漫剧市场整体规模约243亿元(2025年),万兴在其中的份额还很小。更关键的是,剧厂的收入模式是"平台订阅+算力消耗",而算力成本(AI服务器费用2025年同比增长78.3%至8012万元)正在快速膨胀。
AI转型的核心矛盾:烧钱速度 vs 变现速度
2025年,万兴的AI服务器调用量超13亿次,同比增长140%。AI原生应用收入突破1.3亿元,同比增长超90%。这些数字看起来很好,但必须和成本端对照:AI服务器费用8012万元,同比+78.3%;研发费用4.85亿元,同比+9.67%。
AI收入增长90%,AI成本增长78%——看起来收入增速略高于成本增速,但别忘了AI收入基数只有1.3亿,而研发+服务器+流量成本的总盘子远超这个数字。万兴的AI转型,本质上是一场"用90%毛利率的产品利润,去补贴AI算力烧钱"的豪赌。
● ● ●
五、竞争格局:对标Adobe,但体量差了两个数量级
竞争格局对比图
万兴科技的竞争对手可以分成三个圈层:
第一圈层:全球巨头Adobe
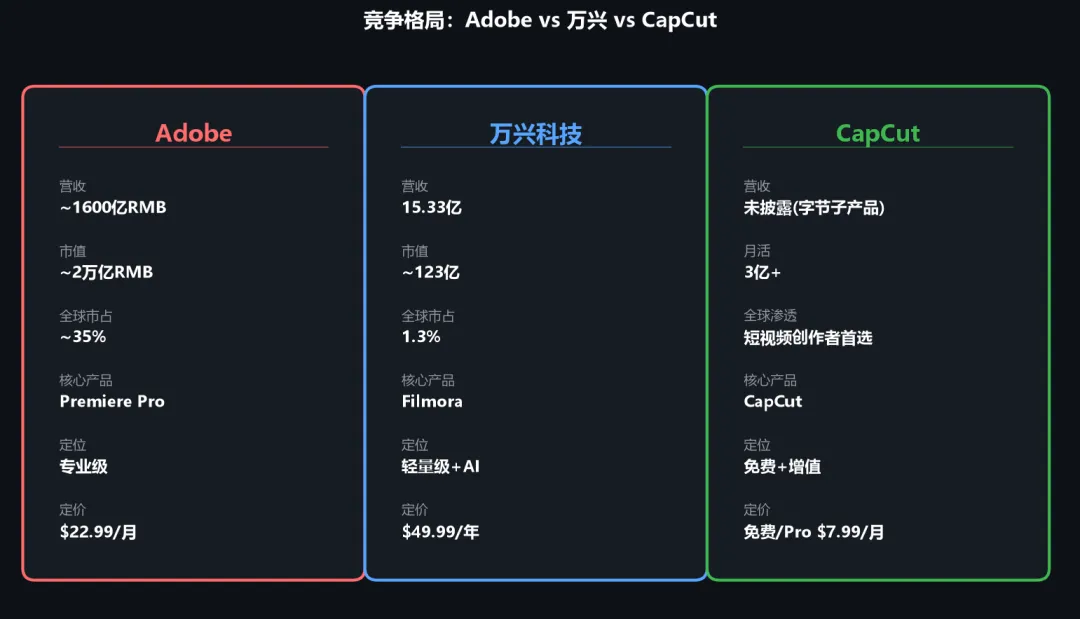
Adobe是万兴"对标"的对象,但两者的体量差距是数量级的。Adobe 2025财年营收约220亿美元(约1600亿人民币),市值超过2万亿人民币。万兴营收15亿人民币,市值约123亿——体量差了100倍。
Filmora vs Premiere Pro的定位差异是"轻量级 vs 专业级"。Filmora的优势是简单易用、价格亲民(年订阅约49.99美元 vs Premiere的22.99美元/月),劣势是功能深度和专业用户认可度远不及Premiere。在全球视频编辑软件市场,Adobe占据约35%的份额,万兴的份额约1.3%(弗若斯特沙利文数据,按2024年收入计,中国第三方独立提供商排名第一)。
第二圈层:CapCut/剪映海外版
字节跳动的CapCut是万兴最直接的竞争威胁。CapCut全球月活超过3亿,免费+增值模式,在短视频创作者中的渗透率极高。Filmora和CapCut的用户画像高度重叠——都是"非专业但有一定剪辑需求"的用户。CapCut的优势是免费+流量生态(与TikTok深度绑定),劣势是专业功能深度不如Filmora。
第三圈层:国内AI创意工具
包括美图秀秀(AI图片)、醒图(AI修图)、可灵(AI视频生成)等。这些产品大多是互联网大厂的"生态产品",不以盈利为首要目标,但用户获取成本极低。万兴作为独立软件公司,在获客成本上天然劣势——2025年万兴的销售费用约6.5亿元,占营收的42%,其中绝大部分是海外数字广告投放。
万兴的差异化壁垒
万兴的核心壁垒不是技术(AI视频生成的技术门槛在快速降低),而是品牌积累和用户习惯。Filmora在全球有4亿+累计活跃用户,月活6870万,付费用户290万+。这些用户的迁移成本(学习新工具、丢失历史项目)是万兴的护城河。但这条护城河有多深,取决于AI时代用户是否还愿意为"工具"付费,还是会转向"AI一键生成"的免费模式。
● ● ●
六、市场分歧:90%毛利率的AI转型股,到底值多少钱?
万兴科技的估值争议,本质上是"用什么尺子量"的问题。
看多方认为:AI转型期的亏损是战略性投入,应该看PS而非PE
万兴当前市值约123亿元,对应2025年营收15.33亿,PS约8倍。在全球SaaS公司中,8倍PS属于中等偏低水平(Adobe约10倍PS,Canva一级市场估值约26倍PS)。如果AI转型成功,AI原生应用收入从1.3亿增长到5亿+,万兴的营收有望突破20亿,对应PS降至6倍以下,估值具有吸引力。
看多逻辑的核心是:万兴拥有90%毛利率的产品、20亿+累计活跃用户、290万付费用户,这些都是"存量资产"。AI转型的烧钱是阶段性的,一旦AI功能渗透率提升、算力成本下降,利润弹性会非常大。
看空方认为:连续亏损+高销售费用率=商业模式存疑
万兴已经连续多年扣非亏损,2025年扣非-1.38亿,2026H1扣非-0.83亿(亏损还在扩大)。更关键的是,销售费用率高达42%——每赚100块收入,要花42块在广告和获客上。这个比例在SaaS公司中属于偏高水平,说明万兴的用户增长高度依赖付费流量。
看空逻辑的核心是:如果AI视频生成工具(如Sora、可灵)变得越来越好用且越来越便宜,用户为什么还要为Filmora付费?万兴的90%毛利率建立在"用户愿意为视频编辑工具付费"这个前提上,而AI正在动摇这个前提。
分歧焦点:AI是万兴的"第二曲线"还是"掘墓人"?
这是万兴科技估值的核心分歧。如果AI让视频创作变得更简单,Filmora的用户基数会扩大(更多人能做视频),但付费意愿可能下降(AI一键生成了,为什么还要买工具?)。如果AI让视频创作变得更复杂(需要调用大模型、控制角色一致性、管理多模态素材),Filmora的专业价值会提升,但用户门槛也会提高。
万兴押注的是后者——AI让视频创作的"上限"提高了,但"下限"也降低了,Filmora要做的是"帮用户用好AI能力"的中间层平台。这个定位是否成立,2026-2027年的剧厂和Filmora数据会给出答案。
● ● ●
七、风险与胜负手:汇率、流量成本、AI替代,三重压力下的突围战
风险与胜负手四象限图
风险一:汇率波动——93%海外收入的阿喀琉斯之踵
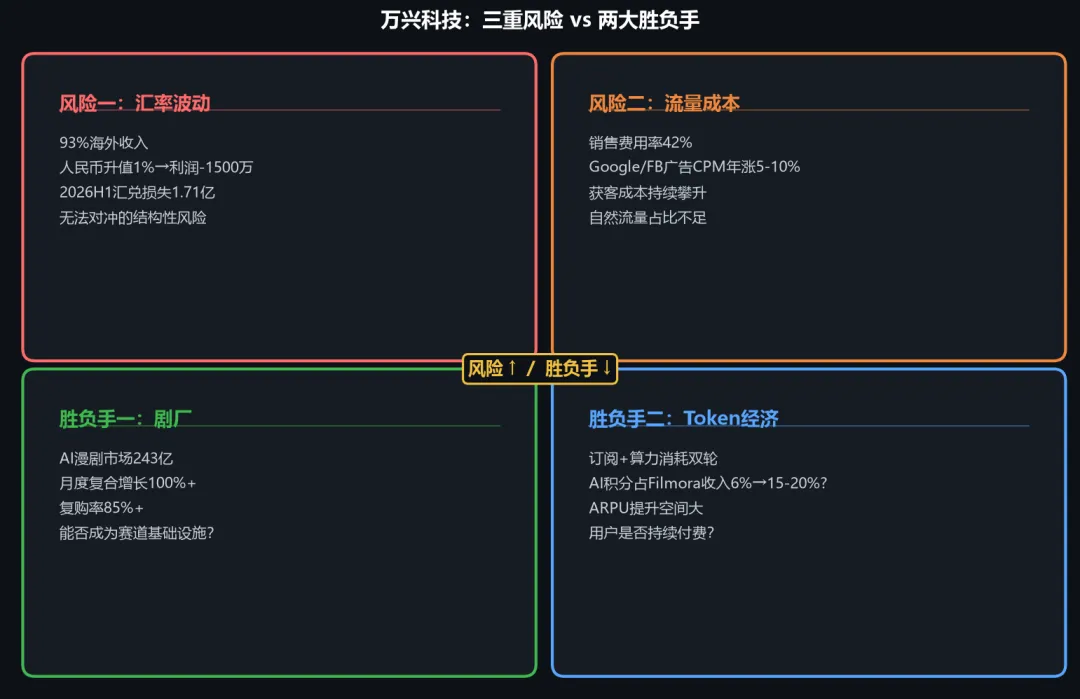
2026H1,汇率变动导致万兴财务费用从-5000万变成+1.21亿,一来一回1.71亿的利润蒸发。万兴93%的收入来自海外,以美元结算,但成本端(研发人员工资、服务器费用)以人民币计价。人民币每升值1%,万兴的利润就要减少约1500万。这是一个无法对冲的结构性风险。
风险二:流量成本上行——42%销售费用率的天花板
万兴的销售费用率42%,其中绝大部分是海外数字广告(Google Ads、Facebook Ads、YouTube广告)。全球数字广告的CPM(千次展示成本)每年以5-10%的速度上涨,万兴的获客成本也在持续攀升。如果AI功能不能带来足够的自然流量和口碑传播,万兴将陷入"收入增长靠广告→广告费用吃掉利润"的恶性循环。
风险三:AI替代——Sora们会不会杀死Filmora?
OpenAI的Sora、字节的可灵、生数科技的Vidu——这些AI视频生成工具正在快速进化。如果未来用户只需要输入一段文字就能生成一段完整视频,那Filmora这样的"视频编辑工具"还有存在的必要吗?这是万兴面临的终极风险。
胜负手一:剧厂能否成为AI漫剧赛道的"基础设施"?
AI漫剧市场2025年规模约243亿元,且仍在快速增长。万兴剧厂如果能成为这个赛道的"基础设施"(类似Unity之于游戏),那么即使Filmora被AI替代,万兴也有第二增长曲线。目前剧厂的数据(月度复合增长100%+、复购率85%+)看起来不错,但商业化仍处于早期。
胜负手二:Token经济能否跑通?
从"纯订阅"到"订阅+AI算力消耗"的双轮模式,是万兴商业模式升级的关键。如果AI积分收入能从Filmora收入的6%提升到15-20%,万兴的ARPU(每用户平均收入)将显著提升,利润弹性也会释放。但前提是用户愿意为AI功能持续付费,而不是一次性尝鲜后就流失。
胜负手三:毛利率能否守住85%?
AI服务器成本的快速膨胀(2025年+78.3%)正在侵蚀万兴的毛利率。如果AI功能渗透率继续提升,服务器成本占比会继续扩大。万兴需要在"AI功能丰富度"和"算力成本控制"之间找到平衡点。2026H1毛利率已经从90.77%降到86.63%,如果继续下滑到80%以下,万兴的"茅台体质"将不复存在。
免责声明:本文仅为信息整理与个人分析,不构成任何投资建议。文中数据来源于公司年报、半年报、招股书及公开报道,力求准确但不保证完全无误。投资有风险,决策需谨慎。