ARTICLE · 1027759
别被+14.6%骗了:全球AI工具市场,真实增长是0.0%
数据打假:AI工具市场+14.6%大涨是假象,真实增速0.0%|2026年8月行业深度复盘
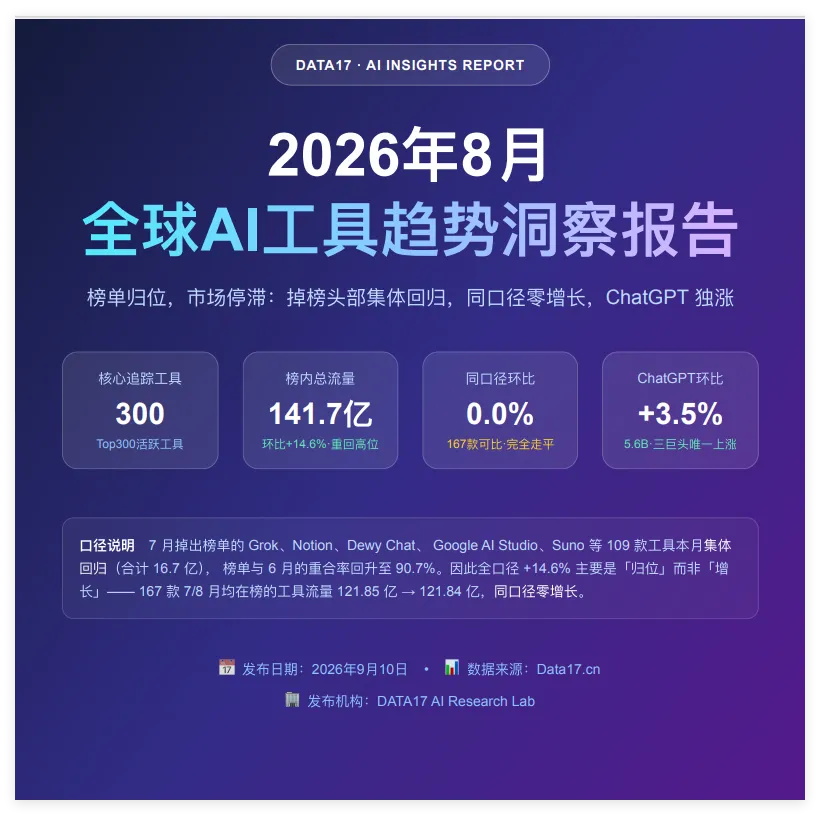
2026年8月全球AI工具榜单出炉,一眼看去,数据十分亮眼:全网流量环比大涨14.6%,总规模重回141.7亿次。
外界纷纷解读为AI市场回暖、行业重回增长赛道。
但剥开表层数据、校准统计口径后,真相截然相反:剔除异常波动,行业同口径真实增速为0.0%。
这场看似振奋的“大涨”,根本不是市场需求复苏,只是一次榜单归位。
7月短暂掉榜的109款主流工具,在8月集体回归,凭空带回16.7亿流量,占据本月全部增量的93%。
去掉这部分水分,6月至8月两个月时间,行业总流量仅从140.0亿微增至141.7亿,整体涨幅仅1.2%。
一句话总结当下AI工具市场:没有新一轮爆发,只是从虚假暴跌,回归真实横盘平台期。
01 拆解数据假象:涨跌皆是榜单换血,而非需求突变
7月的行业“暴跌”、8月的行业“暴涨”,本质是同一桩事:月度榜单准入门槛波动,导致工具进出榜单,和用户真实需求无关。
7月,Grok、Notion、Suno、Google AI Studio、Dewy Chat等百款热门工具集体掉榜,行业数据看似大跌11.6%,制造了市场遇冷的恐慌。
8月,这批工具全数回归,直接造就14.6%的虚假大涨。
三组核心数据,戳破波动假象,还原行业真实状态:
榜单重合率:6月与8月重合工具达272款,重合率90.7%;7月与前后两月重合率仅六成,是典型异常月份
入榜门槛:6、8月入榜门槛稳定在2.0M以上,7月大幅降至0.93M,门槛松动导致榜单失真
核心流量:7-8月持续在榜的167款核心工具,流量从121.85亿降至121.84亿,近乎零增长
剔除7月异常样本,2026年AI工具市场的真实走势清晰明朗:
1月低点107.9亿 → 5月全年峰值144.5亿 → 6月140.0亿 → 8月141.7亿
自5月见顶后,行业已在140亿流量量级横盘三个月,正式进入存量平台期,增量红利彻底消退。
02 头部格局重构:三巨头一涨两跌,流量疯狂回流ChatGPT
行业整体横盘,头部竞争彻底告别“全员增长”的增量时代,进入存量抢夺、份额洗牌阶段,三巨头格局发生关键反转。
✅ ChatGPT:独领风骚,逆势上涨
本月流量环比+3.5%,总量突破56亿次,创下2026年以来第二高单月增速,是三巨头中唯一正增长的产品。在行业停滞期,稳稳守住霸主地位。
❌ Gemini:持续走弱,三连跌
本月流量环比-2.6%,总量26亿次,自5月峰值以来累计回落10.3%,追赶势头全面放缓。
❌ Claude 2:横盘停滞,突破无望
流量稳定在9.5亿次,已持续四个月毫无波动,既没有丢失基本盘,也无法实现规模突破。
目前三巨头总流量91.5亿,占据全网64.5%的份额。此前行业“三线收敛、群雄追赶”的格局彻底终结,演变为一线独大、强者恒强。
存量市场下,用户不再盲目尝试新工具,而是重新回归头部核心入口,通用AI赛道的竞争逻辑,从比拼增速彻底转向比拼留存与壁垒。
03 行业残酷真相:大盘横盘,腰部工具率先失血
8月TOP10榜单看似热闹,Unibase Memory首登榜单即拿下第6名、Grok、Notion等热门工具回归前十,看似新秀突围、旧王回归,实则暗藏危机。
真正的行业压力,全部集中在腰部工具。
排名11-20位的腰部产品,本月合计流量9.31亿,仅占全网6.6%,且呈现2涨8跌的惨淡格局(7月为6涨4跌),行情彻底反转。
一众垂直赛道知名产品集体下滑:Salesforce Einstein(-7.8%)、Perplexity(-8.2%)、DeepL(-6.3%)、SpicyChat(-6.7%)、Magnific(-8.2%),无一幸免。
放眼全行业,整体跌多涨少:133款工具流量上涨,166款工具流量下跌。
这是平台期最核心的特征:存量固定、增量归零,流量从腰部向顶级平台集中。腰部工具没有巨头品牌壁垒、没有极致场景绑定,成为市场洗牌中最先被淘汰的群体。
04 赛道景气度:全域虚假增长,仅商业营销为真实高增量赛道
12大赛道中,10个赛道环比流量为正,但绝大多数都是工具归位带来的“假性增长”,不具备参考价值。
企业管理(+112.8%)、音乐(+83.8%)、图像(+35.6%)等赛道的暴涨,本质是Notion、Suno、Magnific等工具回归榜单的结果,并非赛道需求爆发。
判断赛道真实景气度,核心看赛道平均增速,三大核心赛道差距显著:
代码编程辅助:总流量67.70亿,平均增速-0.5%,持续降温
文本生成编辑:总流量67.34亿,平均增速+1.5%,小幅回暖
商业营销与广告:总流量62.10亿,平均增速+2.8%,连续两月领跑全赛道
商业营销赛道仅有18款工具,却撑起62.1亿的超高流量,B端付费意愿坚挺、场景需求刚性,是当前唯一确定性最高的优质赛道。
同时,市场增长逻辑彻底定型:纯通用工具失效,Agent入口+垂直场景才是破局核心。
涨幅亮眼的产品,全部绑定具体刚需场景:
通用Agent:Manus(+27.7%)、OpenRouter(+14.6%)、Meta AI(+18.7%)
场景垂直AI:旅行Wanderboat AI(+55.7%)、占卜Hint(+47.8%)、招聘mercor.com(+22.1%)
反观暴跌产品,清一色是上月无逻辑暴涨的黑马:Lovescape AI、Tripo AI、chatglm.cn全部由暴涨转暴跌。
平台期铁律:靠热度引流的工具,留不住用户;靠场景解决问题的工具,才能穿越周期。
05 渠道&区域关键信号:用户增长见顶,流量高度集中美国
8月出现一个标志性拐点数据,正式宣告AI工具用户红利彻底耗尽:用户直接访问渠道首次转负。
此前支撑行业增长的核心底盘,就是用户主动搜索、直达工具的使用习惯,而本月数据彻底改变:
直接访问88.27亿(占比90.9%),环比-0.3%,2026年首次负增长
外链引荐6.48亿,环比+3.0%
邮件引流2.39亿,环比+3.5%
这组数据印证了市场0增长的真相:存量用户规模、使用频次不再提升,行业护城河不再拓宽,增长彻底停滞。
区域维度,流量集中化趋势愈发明显:美、印、日、巴四国包揽近80%全球流量,且全线正增长。
其中美国市场一家独大:流量27.76亿(+5.2%),贡献四国65%的增量,是全球唯一核心增长极。
ChatGPT逆势上涨、美国市场领跑全球,本质是同一趋势:全球AI流量,正在向头部产品、核心市场双重集中。
06 年度复盘:爆发时代终结,存量再分配时代来临
拉长一年周期,行业格局的更迭更加清晰。
2025年8月,Gemini、Claude还是高速追赶的新锐,流量仅7.23亿、1.49亿;一年后,二者规模暴涨至26亿、9.5亿,涨幅分别达259.4%、539.9%,大幅缩小与ChatGPT的差距。
但在2026年6-8月的平台期,追赶彻底停步:
Gemini、Claude增速归零,增长红利耗尽
ChatGPT同比虽小幅下滑,但月度逆势回暖,霸主壁垒再度加固
Perplexity、Shutterstock等中间层工具流量大幅下滑,被头部通用模型持续替代
2026年AI行业只有两个阶段:
1-5月爆发增长期:流量从107.9亿增至144.5亿,涨幅33.9%
6-8月存量平台期:流量稳定140亿左右,波动不足2%
下半年行业核心命题,早已不是“如何做大增量”,而是如何在存量博弈中抢夺份额。
07 从业者行动指南:创业者、投资人、产品人必看
平台期的生存逻辑,与增量时代完全相反,三类从业者需及时调整策略:
👉 对创业者:放弃通用,死磕垂直场景
通用工具赛道拥挤且停滞,代码、图像赛道海量玩家内卷、增速低迷。不要再做“更好的通用AI工具”。聚焦商业营销、招聘、旅行等用户有明确任务、有刚性需求、可落地变现的垂直场景,才是当下唯一破局路径。
👉 对投资人:摒弃增速迷信,聚焦份额攻守
14.6%的大涨是虚假繁荣,0.0%的横盘才是真实行业现状。估值逻辑需彻底切换:从“看用户增速、看赛道增长”,转向“看存量份额、看腰部抢夺、看场景壁垒”,重点关注ChatGPT、Adobe、优质Agent工具等存量受益者。
👉 对产品团队:停止盲目拉新,深耕用户留存
直接访问首次转负,意味着自然增长彻底见顶。资源不要再倾斜低效拉新,全力转向提升老用户使用深度、使用频次、场景复购。尤其是腰部产品,8成工具已开启失血模式,洗牌仍将持续,需尽快建立差异化壁垒。
08 9月三大核心悬念
站在平台期关键节点,9月行业走势,将决定后续半年格局:
1. ChatGPT本月逆势上涨,是短期份额回流,还是新一轮增长的起点?
2. 黑马Unibase Memory首月跻身TOP6,能否稳住2亿流量、实现持续留存?
3. 腰部工具集体失血,是否会持续蔓延,向TOP10头部梯队渗透?
写在最后
2026年8月的AI市场,没有复苏,只有归位;没有增长,只有再分配。
野蛮生长的增量时代彻底落幕,精细化、场景化、留存为王的存量时代正式到来。
未来能活下来、活得好的AI产品,从来不是“功能最全的工具”,而是牢牢扎根具体场景、解决真实问题、锁住用户刚需的产品。
数据来源:Data17 AI Research Lab《2026年8月全球AI工具趋势洞察报告》