ARTICLE · 1058342
98% 的同行都在用 AI,为什么你还没多赚钱?
98% 的跨境同行已经在用 AI 了。
这是亚马逊全球开店今年 6 月发布的《2026中国出口跨境电商发展趋势白皮书》里的数字:受访的、运营亚马逊店铺的中国卖家中,超过 98% 在日常运营里使用 AI 工具,82% 已经把它嵌进业务流程,16% 更进一步,自己搭了 AI 工作流或智能体。
但同一时间还有另一组数字:37% 的亚马逊三方卖家,净利率在往下掉,广告成本上涨被列作头号原因。
工具都买了,钱没多赚。这两个数字摆在一起,指向一个不太舒服的结论。
01
当 98% 的人手里都有同一个工具,它就不再是优势
先说清楚这个渗透率意味着什么。
98% 这个数字,已经超过了"普及"。(口径上说,它是亚马逊生态里的中国卖家,但它足够说明问题:剩下的 2%,在这个圈子里已经小到可以忽略。)换句话说,AI 在跨境这个行业里已经不是加分项,它变成了入场券——你有,没人会多看你一眼;你没有,你连牌桌都上不去。
那竞争优势从哪来?
我认为答案不在"谁把 AI 用得更好",而在两件事上:谁的单位时间里能跑完更多次有效验证,以及谁的判定标准更准。 前者是数量,后者是质量。只多不准,等于更快地把钱花错地方;只准不多,等于一年还是只敢动那几次。两个都要。
这个判断有点绕,但它能解释一个很反常的现象:为什么同样都在用 AI,有人能把广告花得比同行省三分之二,有人连利润都在跌。
先看一个样本。白皮书里记录了跨境美妆品牌 MelodySusie 的做法:把 AI 智能体和亚马逊广告 API 接起来,搭了一套广告全链路自动化系统。结果是运营执行超过 90% 自动跑,转化率提升近 40%,ACOS 只有行业平均水平的三分之一。
注意这个数字的量级:不是比同行好 10%、20%,是差了三倍。
但要清楚它是怎么来的——这个量级不是"用了 AI"就能自动拿到的。它是让 AI 自动跑完一整条链路的结果,而不是把 AI 撒在各个岗位上当工具用。前者产出的是持续不断、可验证的尝试;后者产出的只是更快的手工活。
这才是分水岭。
02
这一轮赚钱的,是"不大不小"的那批人
再看一层更细的分化,这层数据我认为比 98% 更有信息量。
Marketplace 的《2026年跨境卖家现状报告》里有个规模分层:年销售额在 100 万到 500 万美元之间的中等卖家,超过 61% 实现了业绩提升。
而两头的日子都不轻松,只是原因不一样。
先说成本端,这一项跟规模无关:这份报告里,卖家认定的最大成本侵蚀项是平台费用(47.5%)和广告服务费(42.5%),两项都是刚性支出。
小卖端卡在议价能力:采购量小、试错预算薄,一次选品失败就可能压住大半年的现金流。
大卖端卡在转身成本:亚马逊年营收超 100 万美元的卖家已超过 5.1 万名,单一市场年营收破 1 亿美元的超级卖家也从 50 家涨到 230 家。头部确实在赢,但头部同时背着最重的组织成本——供应链、仓储、合规、人力,每一样都是转身时甩不掉的负重。
中等规模恰好是这样一个位置:有预算下注,有短决策链转身。而这正好是 AI 最能放大的形态。
所以有件事该重新想一遍:你真正的对手,可能不是那些几亿体量的大卖,而是和你体量差不多、但一个月能测二十个新品的那家同行。
03
核心判断:AI 不负责帮你省钱,它负责让你敢多下注
我从一个很常见的用法说起。
大多数公司买 AI 的第一件事,是让原来一个月做三张产品图的人,变成一个月做三十张。然后呢——上新的产品还是那三个。
产能翻了十倍,决策数量一张没多。
这就是把 AI 当成了打印机。打印机再好,你印的还是同一份稿子。
省下设计外包那一笔当然好,但如果省下来的钱只是躺在账上,你就只是把 AI 用成了一张更便宜的发票。这笔钱真正的用途,是变成更多次下注。
我更认同的用法,是把 AI 当成一台能把单注成本压到原来十分之一的投注机。
以前验证一个产品想法,你要先下样品、先拍图、先写 Listing、先备货,几周时间和几千到几万块钱已经花出去了,才能知道这个方向行不行。试错成本高,所以人天然只敢一年试十个。
现在内容这一端的成本被 AI 压得很低。这意味着你可以在不压货、不下样品单、不请外包的前提下,先知道市场对这件事有没有反应。
所以 AI 带来的真正变量,是你这个月敢下多少个注。
顺着这个逻辑,前面那个 ACOS 三分之一的数字就好解释了:真正的差距不在投手的手法,而在这条链路能不能自己转起来、并且持续产出可试的东西。投手在转化率里抠细节,那是加法;能不能源源不断供给新的候选去试,那是乘法。
04
那为什么大多数人还是只把 AI 用在执行上
因为执行层有即时反馈,决策层没有。
让 AI 生一张图,你几秒钟就看见结果好不好;让 AI 帮你判断一个品类能不能做,你要等两三周才有真实数据回来。
人会本能地去做"马上有反馈"的事,回避"反馈很慢"的事。所以 AI 一进公司,所有人都拿它去生图、生视频、写文案、写 Listing——这些恰恰是离利润最远的环节。
有句话可能不太好听:Listing 文案优化到极致,也救不了一个选错的产品。
在禾星时代帮企业落地 AI 的过程里,我见过最典型的一种情况是这个样子的——公司这两年换了三四轮 AI 工具,市场部每天出图的量翻了五倍,团队信心很足。但你去问老板去年拍板上过几个新品,答案还是那几个。
工具换了一茬又一茬,决策的口子一直没开。
05
一个马上能用的方法:把选品从"猜一个"改成"一个月下 20 注"
这套流程的关键是:把花钱的动作,从起点挪到终点。
第 1 步,半天,把想法变成可测的内容。
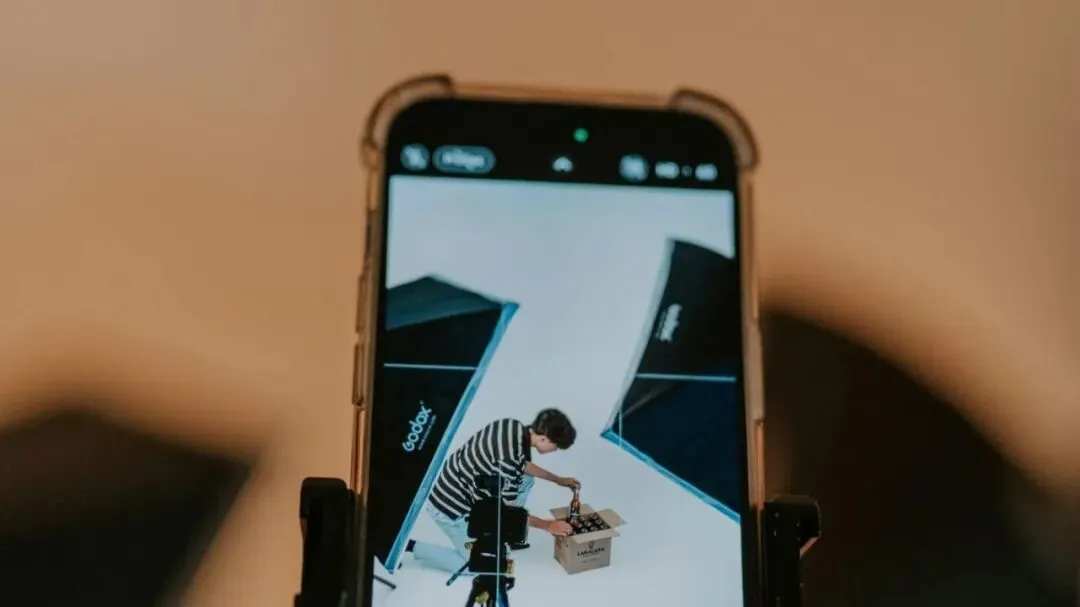
不用先下样品,不用先做设计稿,不用先拍片。用 AI 把产品概念做成一条 15 秒的展示视频加三张场景主图,做完当天就能上线。
但这里有一条底线,踩了整件事就废了:内容里的产品,必须和你能真实交付的东西对得上。 如果你拿一张市面上随便找的漂亮概念图去测,那测出来的反应属于那张图,不属于你的 SKU,数据没法用。
可行的做法是两个:一是拿工厂现有的样品图、白底图做 AI 换场景和加动效,产品本体保持真实;二是产品还没定型时,只测"需求信号"——这个场景、这个痛点有没有人认——并且明确知道这一步的结论不能直接推出"这个 SKU 能卖"。
第 2 步,接下来两天,测"内容反应",不测销量。
但要看的是两类指标,别混在一起:
内容层(决定这条内容能不能跑起来):完播率、互动率。它的作用是筛掉不合格的素材,不是需求证据——一条视频完播率很高,可能只是因为它好笑,看的人根本不是你客户。
需求层(决定这个方向值不值得做):点击率(进商品卡或落地页)、加购或收藏率。这两个才跟购买意图有关,判定线要卡在这一层。
还有两个执行前提:一是样本量,几十次曝光看不出来,至少要几百到上千次播放,而且要用 3 条以上不同素材交叉看;二是数据可得性,加购率只有在挂车的平台上才拿得到,纯发视频不挂车,你只能看到内容层指标——这时候别拿需求层的结论去下样品单。
第 3 步,也是最重要的一步:判定线必须在测之前写死。
你自己品类的中上水平是多少,测之前就定下来,写在纸面上。达标,进下一步;不达标,归档,不再花第二分钱。
绝大多数公司做不成这件事,都是因为判定线是事后找的理由——"数据虽然一般但我觉得这个产品挺有潜力"。感觉一进来,这套流程就废了。
第 4 步,达标了才下样品、才备货。
注意是"备货",不是"备大货"。 首单按工厂的最小起订量走,用最小的资金去验证真实动销——内容数据能告诉你"有人想要",但告诉不了你"能卖多少"。真正的销量、复购和退货率,只有小批量上架之后才看得到。
这时候你手里握的是一组真实的内容数据,不是一份 PPT。你回头跟工厂谈价格、谈起订量,底气完全不一样。
这一步还有个时间账要提前算:如果你背后没有现成供应链,从"数据达标"到"样品到手"通常要 30 到 60 天,热度窗口可能已经过去了。所以正确顺序是在测试开始之前就把备选供应商摸清楚,而不是等数据好了才去找工厂——测的是产品,攒的是供应链。
第 5 步,一个月滚够 20 次。
以前你一年十个,现在一个月二十个。在单次命中率不掉的前提下,下注次数翻上去,至少命中一次的绝对概率就跟着上去——这是概率,不是运气。
如果你团队是第一次跑这套流程,第一个月先跑 5 个,把判定线和复盘节奏跑顺了再往上加量,别一上来就冲 20。
还有个大前提必须说清楚:单次命中率不能因为赶量而掉下来。 为了凑够 20 次而降低内容质量、放宽判定线,等于把分母做大、把分子做糊,概率优势会被自己抵消掉。所以第 5 步真正考验的不是创意产能,是排产和复盘机制:谁在什么时候看数据、谁有权限判定、不达标的想法归到哪里。没有这套机制,跑到第 10 个就散了。
这套流程里,真正被改变的是成本结构:过去样品、拍摄、主图、文案这些钱,是在你还什么都不知道的时候就付掉的;现在它们全部押后到"数据已经告诉你值得做"之后。
06
两个平台的分工,也要跟着改
顺带说一个正在发生的结构变化。
Marketplace 那份报告的另一个数字是:TikTok Shop 有 51% 的受访卖家收入呈上升趋势,比例居各平台之首;与此同时,eBay 有 42% 的卖家收入出现下降。
体量上,TikTok Shop 美国市场 2026 年上半年 GMV 突破 300 亿美元;第一季度全球 GMV 274.53 亿美元,同比增长 95%。
两个平台的运营逻辑差别很大。正因为差别大,这里有一个必须说清楚的边界
这两组成本率都强烈依赖客单价:同样 4 美元的履约费,放在 10 美元的产品上是 40%,放在 80 美元的产品上只有 5%。别拿行业平均值直接套自己的账。
加上一条成本现实:Jungle Scout 的季度广告报告显示,亚马逊竞争性类目的平均单次点击成本在今年一季度达到 1.84 美元,同比上涨 22%。
所以分工应该这么切:亚马逊是你的收成地,不该当试验田——那里的每一次点击都在花钱,试错太贵。TikTok Shop 是更便宜的试错场——它的流量是内容喂出来的,一条视频不需要多少预算也能跑出反馈。
但"测出来的方向再往亚马逊搬"这句话,必须加三个限定,否则会亏钱:
一、搬的是需求,不是热度。 TikTok 上跑出的是"这个场景有人认",不等于"这个品在亚马逊有搜索量"。搬之前先回后台或第三方工具查搜索量——内容爆但搜索量近乎为零的品,在亚马逊上就叫没有需求。
二、两个平台的需求逻辑不同。 TikTok Shop 是内容创造需求,用户的购买意图是视频给的;亚马逊是承接已有需求,用户是带着关键词来的。同一个产品在两边的胜负手可能完全不同,不能假设一边能跑通、另一边就一定能。
三、TikTok Shop 也不等于零成本。 美国站从 2026 年 3 月起已经取消独立发货,测款阶段同样要走平台履约;达人佣金由你设,这部分是真金白银。真正的省钱在于不用先备货、不用先投广告,不是"不用花钱"。
07
三条反常识,一个动作
第一,AI 不是竞争优势,是入场券。 98% 的人手里都有的时候,它就不值钱了。
第二,这一轮机会最明显的是中等规模。 年销售额 100 万到 500 万美元的卖家,61% 实现业绩提升。这个数字不能读成"大卖小卖都在跌"——报告没这么说;但它确实说明:有预算下注、决策链又短的这一档,AI 的杠杆最明显。
第三,AI 真正拉开的差距,不在执行效率,在验证轮次。 执行效率是前提——它把单次验证的成本压到原来的十分之一。但真正分胜负的是这之后:同样一个月,谁能把更多"不知道能不能做"的想法,变成"数据已经告诉我该不该做"的结论。而且这里有两半,缺一不可:轮次是放大器,判定线的准度才是乘数。 轮次多而判定线糊,只是更快地把钱花错地方。
最后一个动作,这周就能做:
把你手上"想上但一直没敢上"的五个产品想法列出来,挑最没底的那个,按第 1 到第 3 步走一遍——半天出内容,两天测数据,判定线提前写死。三天后你会拿到一张很实在的表,上面写着哪个想法值得花钱。
判定线怎么定、看哪些指标、什么数据算达标,每个品类不一样。你可以把这三天测出来的数据发我,我帮你一起看判定线定得对不对。
我是余江涛,禾星时代的创始人,在深圳做 AI 赋能中小企业增长这件事。每周五下午我们在深圳龙岗有一场小范围的闭门交流,来的都是自己在一线做生意的老板,带上你正在卡壳的那件事过来就行。