ARTICLE · 1088830
AI智能体实测,中国联通的元景UniClaw还能三分天下吗?
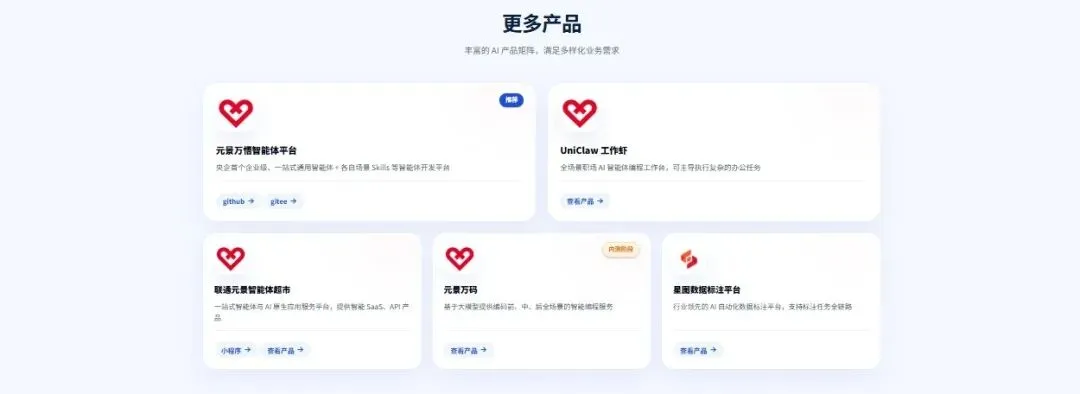
| 元景万悟 | |||
| UniClaw | |||
| 元景数字员工 | |||
| CUClaw |
四者是一条链上的四段,这个应该不难理解。有的有元景,有的没有,还有CU开头,命名有些混乱。
元景万悟:造智能体的地方
UniClaw:用智能体的地方
UniClaw 工作虾就是UniClaw
企业版更新日志 v1.0.2(2026-04-30 上线)原文第一条:
1、UniClaw工作虾更名为UniClaw;2、Logo 替换为元景最新 Logo;3、增加产品官网入口;
改名没改干净:文档"沙盒-本地文件夹管理"一节里还残留着"元景UniClaw工作虾将无法再访问";元景 MaaS 官网底部的"更多产品"栏,到今天还写着"UniClaw 工作虾"。
UniClaw版本节奏:5 个月 19 个版本
官方文档里有完整的更新日志,从内测版一路列到最新版:
| v0.0.5 | 初版内测版上线 | |
| 2026-09-01 | v1.0.15 |
从 v0.0.5(4 月 1 日)到 v1.0.15(9 月 1 日),5 个月 19 个版本。
对照电信 TeleAgent:V1.0.0(3 月 26 日)到 V2.5.3(9 月 18 日),约 6 个月 20 个版本。节奏相当。但其实不一样。
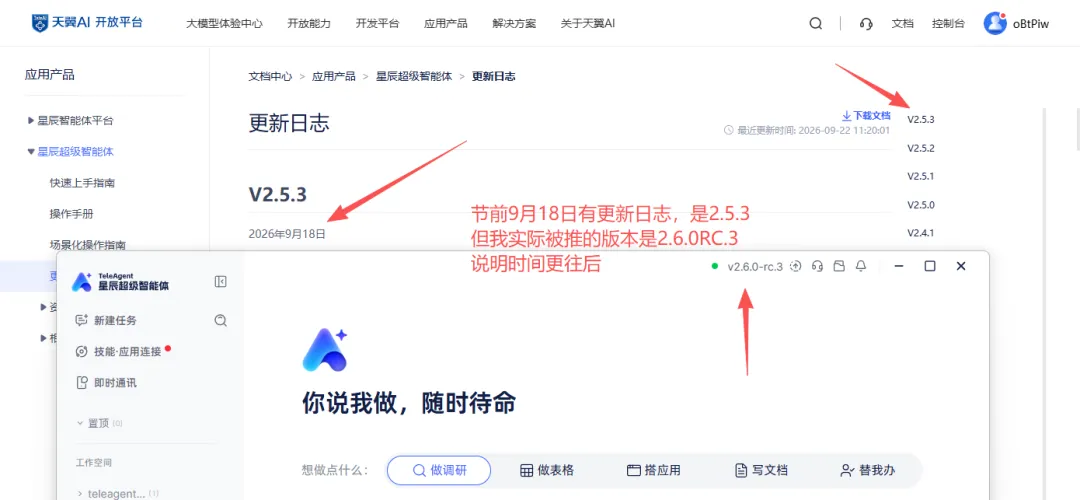
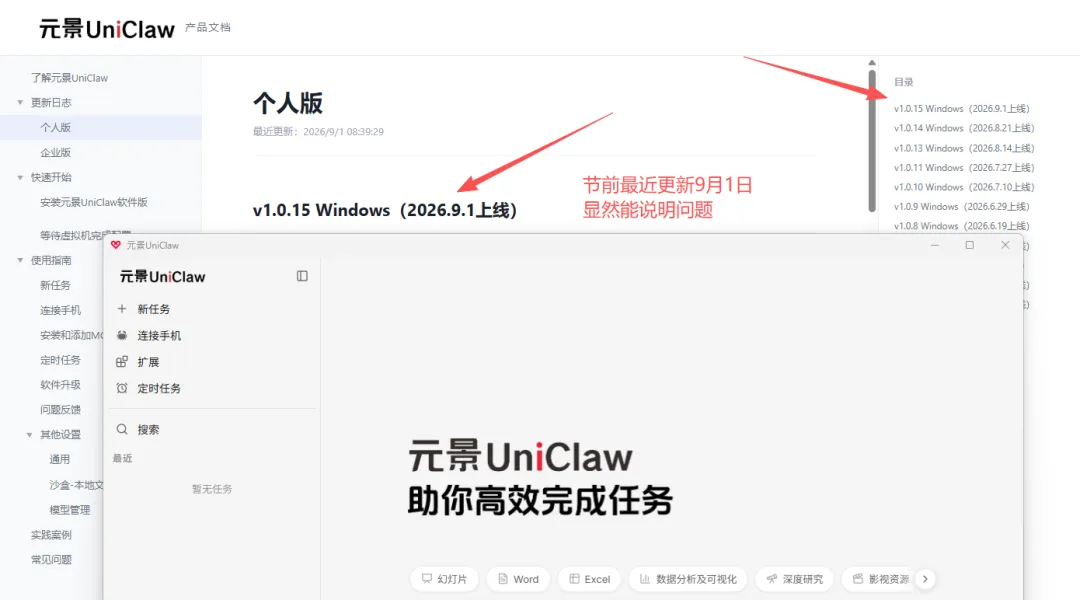
个人版和企业版是两条版本线,是否真的有必要独立发版本?
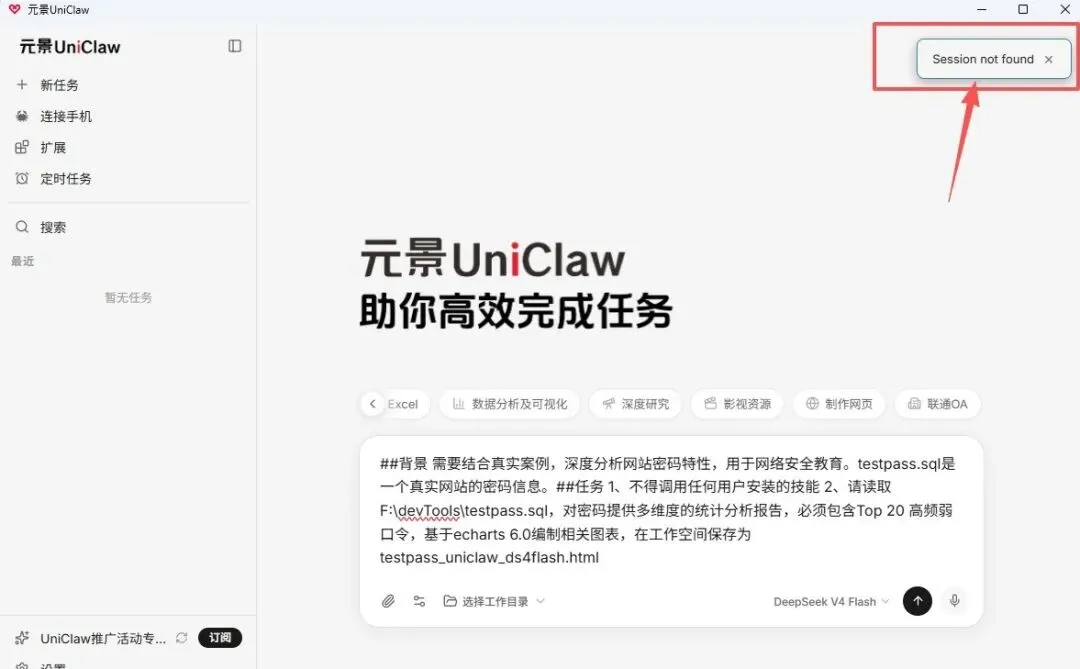
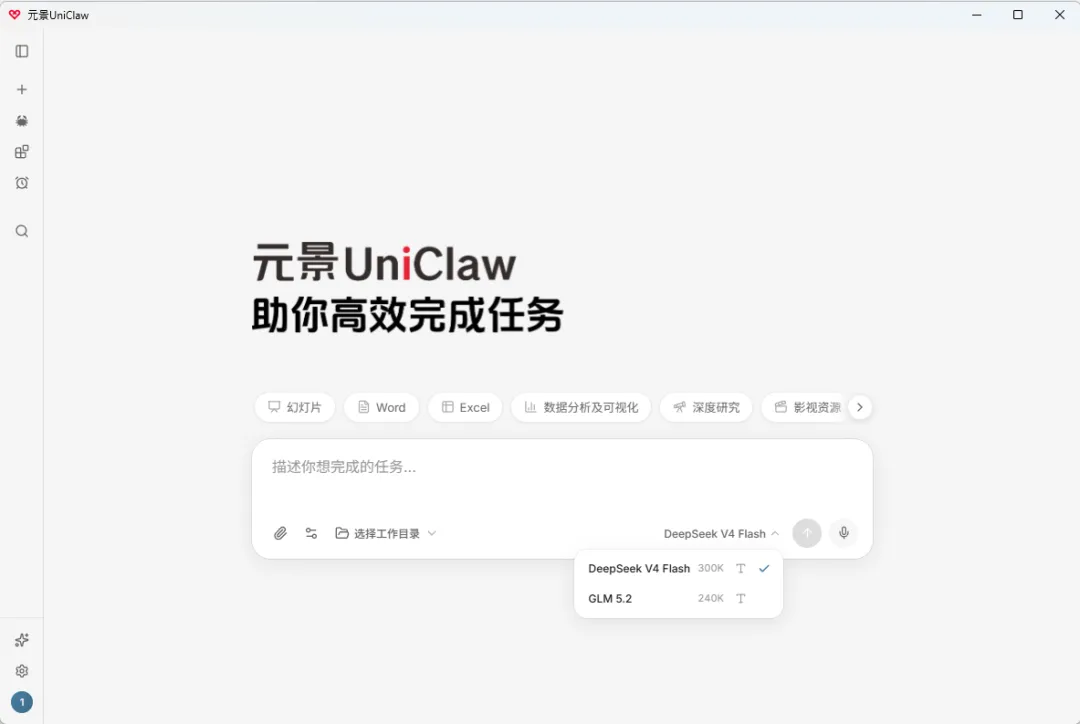
选择工作目录直接报错了,这有点太差了吧?这通常是第一步呀
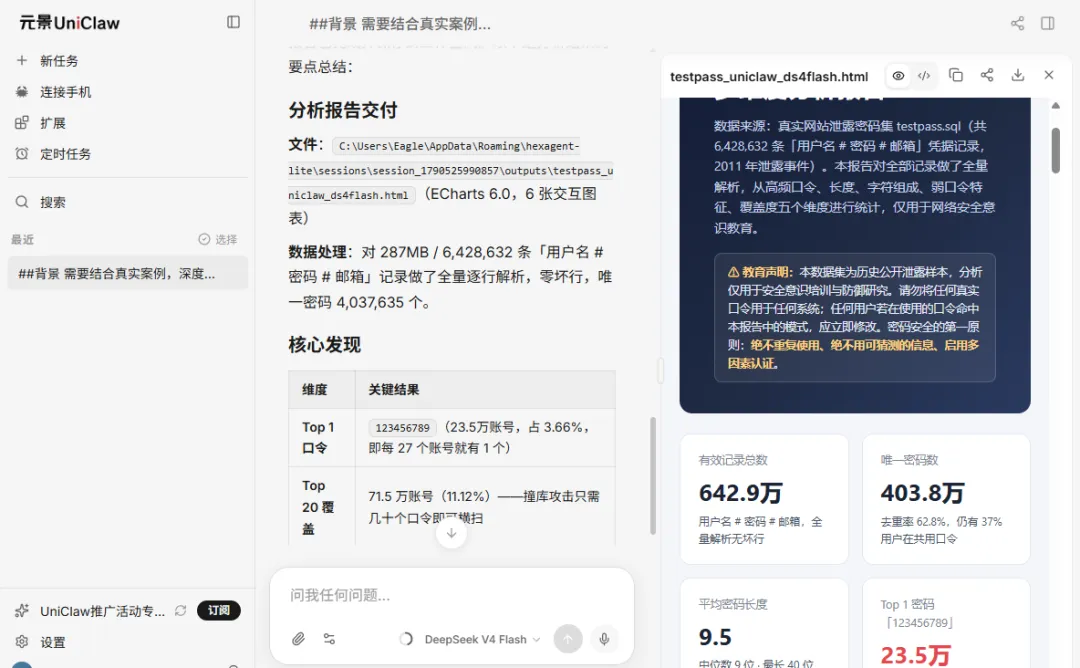
好在有惊无险,任务顺利完成
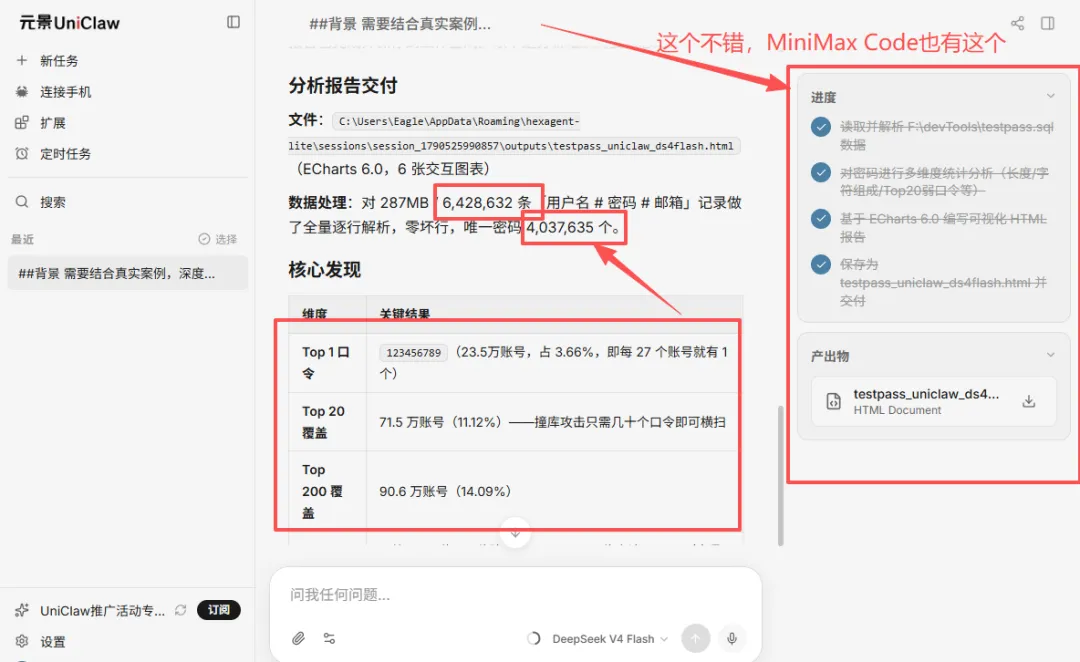
一、先看Token
2026 半年报原文:联通云犀(工作流智能体平台)用户超 800 万户,日均 Token 消耗 100 亿。
这是三家运营商里唯一在财报里写清楚"日均 Token"的。另一处口径:万象、星罗、万物、云犀四大平台 Token 日调用量超 400 亿次。
通信产业报 2026 年 7 月 30 日的报道写的是"星辰超级智能体日均 Token 消耗已超 2000 亿";到 9 月下旬,电信对外口径变成"8000 亿"。联通 6 月底的 100 亿对比电信7月底的 2000 亿,差距不是一点点,20 倍。
二、再看算力
三家放一起看(2026 年年中口径):
| 超 107 EFLOPS | ||
| 纳管算力突破 100 EFLOPS | ||
| 中国联通 | 超 45 EFLOPS |
联通不到另外两家的一半。 而智算规模直接决定 Token 产能——这是"卖 Token"这门生意最上游的变量。在这一层,联通是明确的老三,且差距不小。
三、联通特有的牌
1:央企首个开源的企业级智能体平台
元景万悟(wanwu)——2025 年 7 月发布并开源,Apache-2.0 许可。:
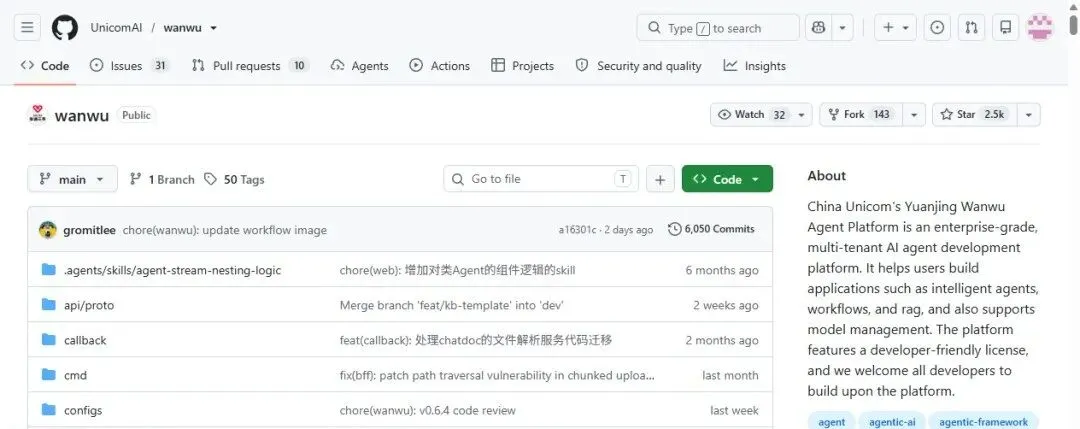
| 2,476 | |
| 143 | |
| 32 | |
| 41(Issues 31 / PR 10) | |
| 历史合并 PR 总数 | 9 |
| 61 | |
只是这张牌似乎名气不大,更新也不算勤快,且明显有滞后,工信部都统一名称叫前线部署工程师了。
README 开篇第二段原文:
万悟致力于提供 FDE(前沿部署工程师) 所需要的所有工具能力,形成全站 FDE 工具链!……打通从"构建"到"现场"的最后一公里,让每一位 FDE 更强大!
第一,FDE 的标准译法是"前线部署工程师"。依据是工信部办公厅 2026 年 8 月 27 日印发的《关于开展人工智能应用服务商培育专项行动的通知》(工信厅科函〔2026〕414 号),原文为"鼓励服务商搭建前线部署工程师(FDE) 团队,扎根用户现场,保障场景落地"。万悟 README 还写作"前沿"。
还有一点,让我反感,对比,比人家Dify还🐂,真的是这样吗?
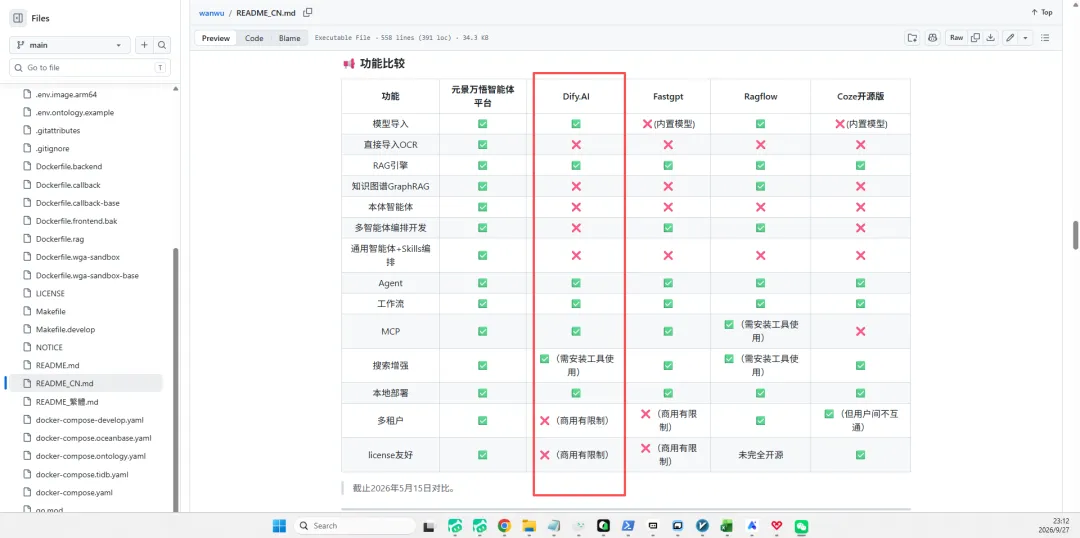
你看见人家的表现了吗
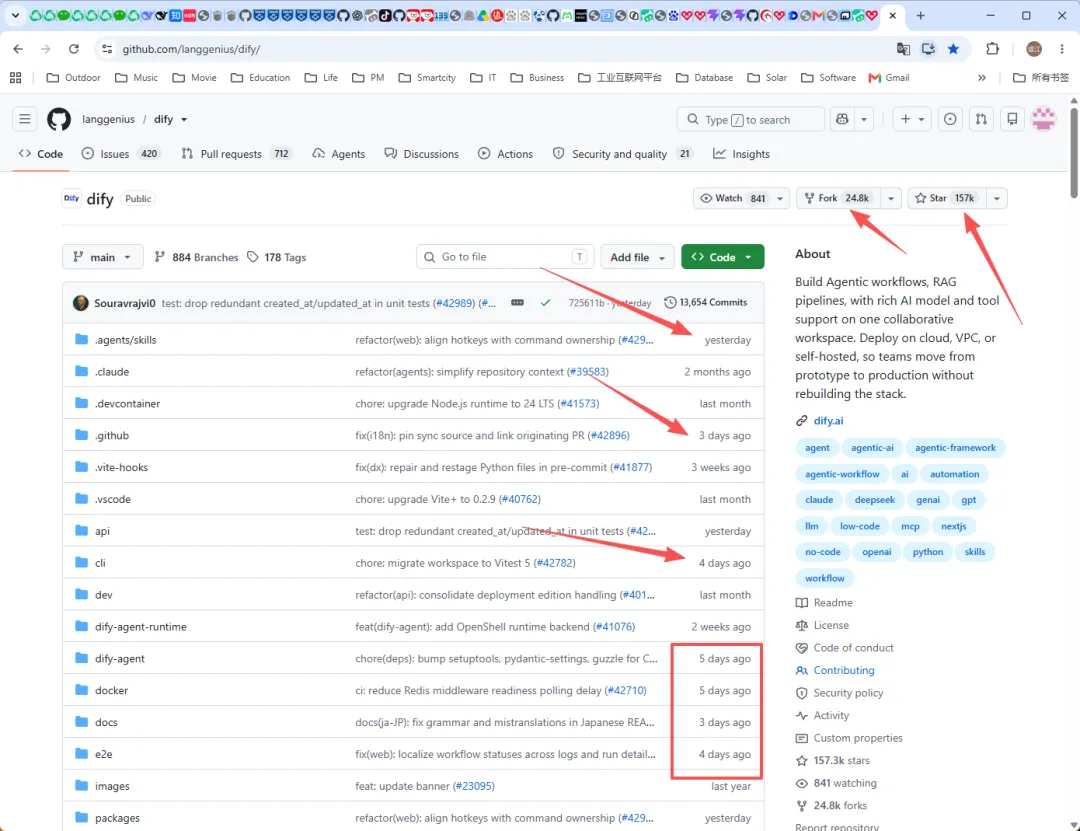
看看人家Dify的更新日期,全球170+国家在使用
你这样对比,这也可以吗?
按道理说,441 天,48 个版本,平均 9.4 天一版。对于一个央企来说,真的要表扬了,但发布日高度规律——几乎全部落在周五,这会不会有什么不对劲,不好说。
电信定"2000 人目标"、联通说"常态化推行"。
联通在 FDE 上的公开记录:
2026-09-10,合作伙伴大会(上海),董事长董昕明确:常态化推行 FDE 模式 上海已落地"FDE 普智计划",组建智企、智家两支千人团队
对照中国电信:
集团层面明确目标:2026 年底全集团 FDE 队伍超 2000 人 上海电信组建专职 FDE 团队,拆成 Echo(找需求)+ Delta(做落地) 双角色,另有 Foundry 角色,北京近 200 人 广东电信贯通省市区镇村五级,配备超 800 人架构师力量 上海市《支持先进制造业转型升级三年行动方案(2026—2028 年)》已把"加快培育前沿部署工程师队伍"写进地方政策文件(地方口径用词为"前沿")
差距是明摆着的:电信给了人数目标(2000 人),联通只给了模式表态(常态化推行),没有量化。
而行业对运营商做 FDE 的瓶颈,总结得很难听但很准确:人才断层、非标诅咒、人力密集撞成本红线、五级架构反应迟缓、有底座无工具链、文化与工具准入封闭。
作为华为、中兴的老员工,早些年做通信就跟运营商打交道不算少,后来做智慧城市(一般都包含数据中心)也没少打交道,还算熟悉。
Token 这门生意,三家选了三条不同的路
这门生意的起点,是 2026 年 3 月中国电信年度业绩说明会:董事长柯瑞文提出以"AI Token 经营模式"重塑企业业务。此后四个月,三家在组织、计费、平台、入口、生产五个方向密集落子。
到 2026 年 7 月,三家的平台已经走出三条不同的路:
| 做门户 | |||
| 中国联通 | 元景 MaaS | 做全栈 | |
| 做规模 |
"全栈"这个选择,和万悟"全站 FDE 工具链"的自我定位是对得上的——联通要的从来不是做一个入口,而是把从生产到交付的整条链握在手里。
但全栈能不能hold得住,且打个问号?
值得一提的一个场景:医疗
中国联通承接了国家级医疗 AI 中试基地建设,联合 9 家头部医疗机构开展精准诊疗攻关;其先天性心脏病筛查智能体基于十万余例训练数据,识别准确度达 99.7%。这是"私域数据 + 垂直场景"路线目前最硬的一个数字——它靠的不是模型通用能力,是别人拿不到的数据。
有必要再提一下,三家运营商的执行层,是同一个开源项目
联通万悟的README「致谢」一节,列了五个项目:Coze(字节)、LangChain、AIO Sandbox、OpenCode、KWeaver Core。
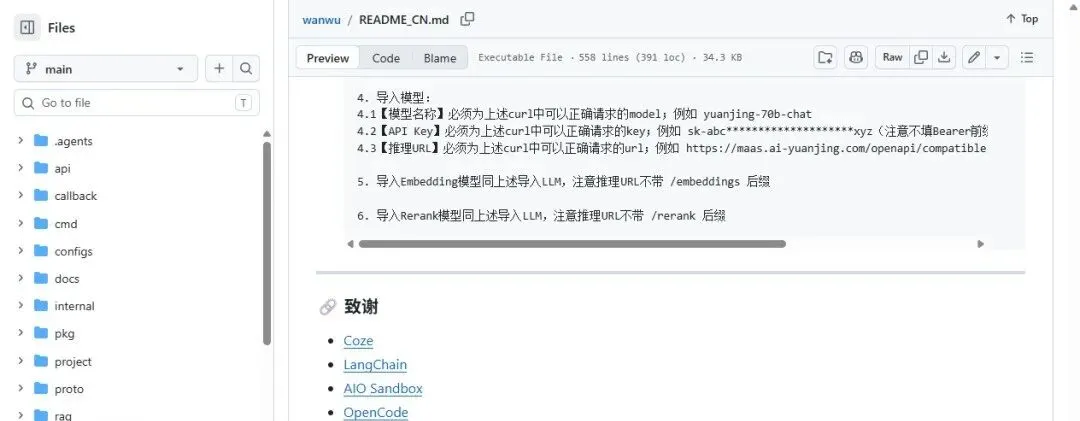
这个发现必须和我前两篇连起来读:
| 中国联通 万悟 | 官方 README 公开致谢 OpenCode | A |
⭐️⭐️⭐️我是谁,做什么⭐️⭐️⭐️
华为、中兴 22 年,14 年智慧城市项目经验,从人脸识别到城市大脑再到大模型。现在给企业做 AI 落地与项目管理的培训咨询。
这里主要写三件事:
·AI 评测——新模型、新工具,我会跑一遍,说清楚它到底行不行
·企业落地案例——我自己做过、踩过坑的真实项目
·AI × 项目管理——用 22 年的项目经验,让AI赋能项目管理