ARTICLE · 1141563
App为啥总劝你借钱?
买东西、订酒店、打车,这些事怎么都和借钱搭上关系了,明明只是用个App,怎么还得顺便回答一遍,要不要借钱?
9月,“平台月付将退出支付选项”的话题登上热搜。9月30日,规范金融产品网络营销的新规正式施行,借款入口该放哪儿、广告该怎么推,再次成了大家关心的事。
可按钮挪个位置,就能让App放下借钱这门生意吗?看看这些熟面孔,就知道事情没那么简单。

先说最容易碰到的:付款页面。
有媒体报道:记者测试发现,美团月付带着立减提示,选了普通支付,还会收到相关优惠弹窗;京东白条也出现在付款页面上,附着说明信用购服务的小字。
你在研究这顿饭还能便宜几块钱,页面已经把另一项服务递到了面前。优惠很醒目,借款与还款的关系,却需要自己多留个心眼。
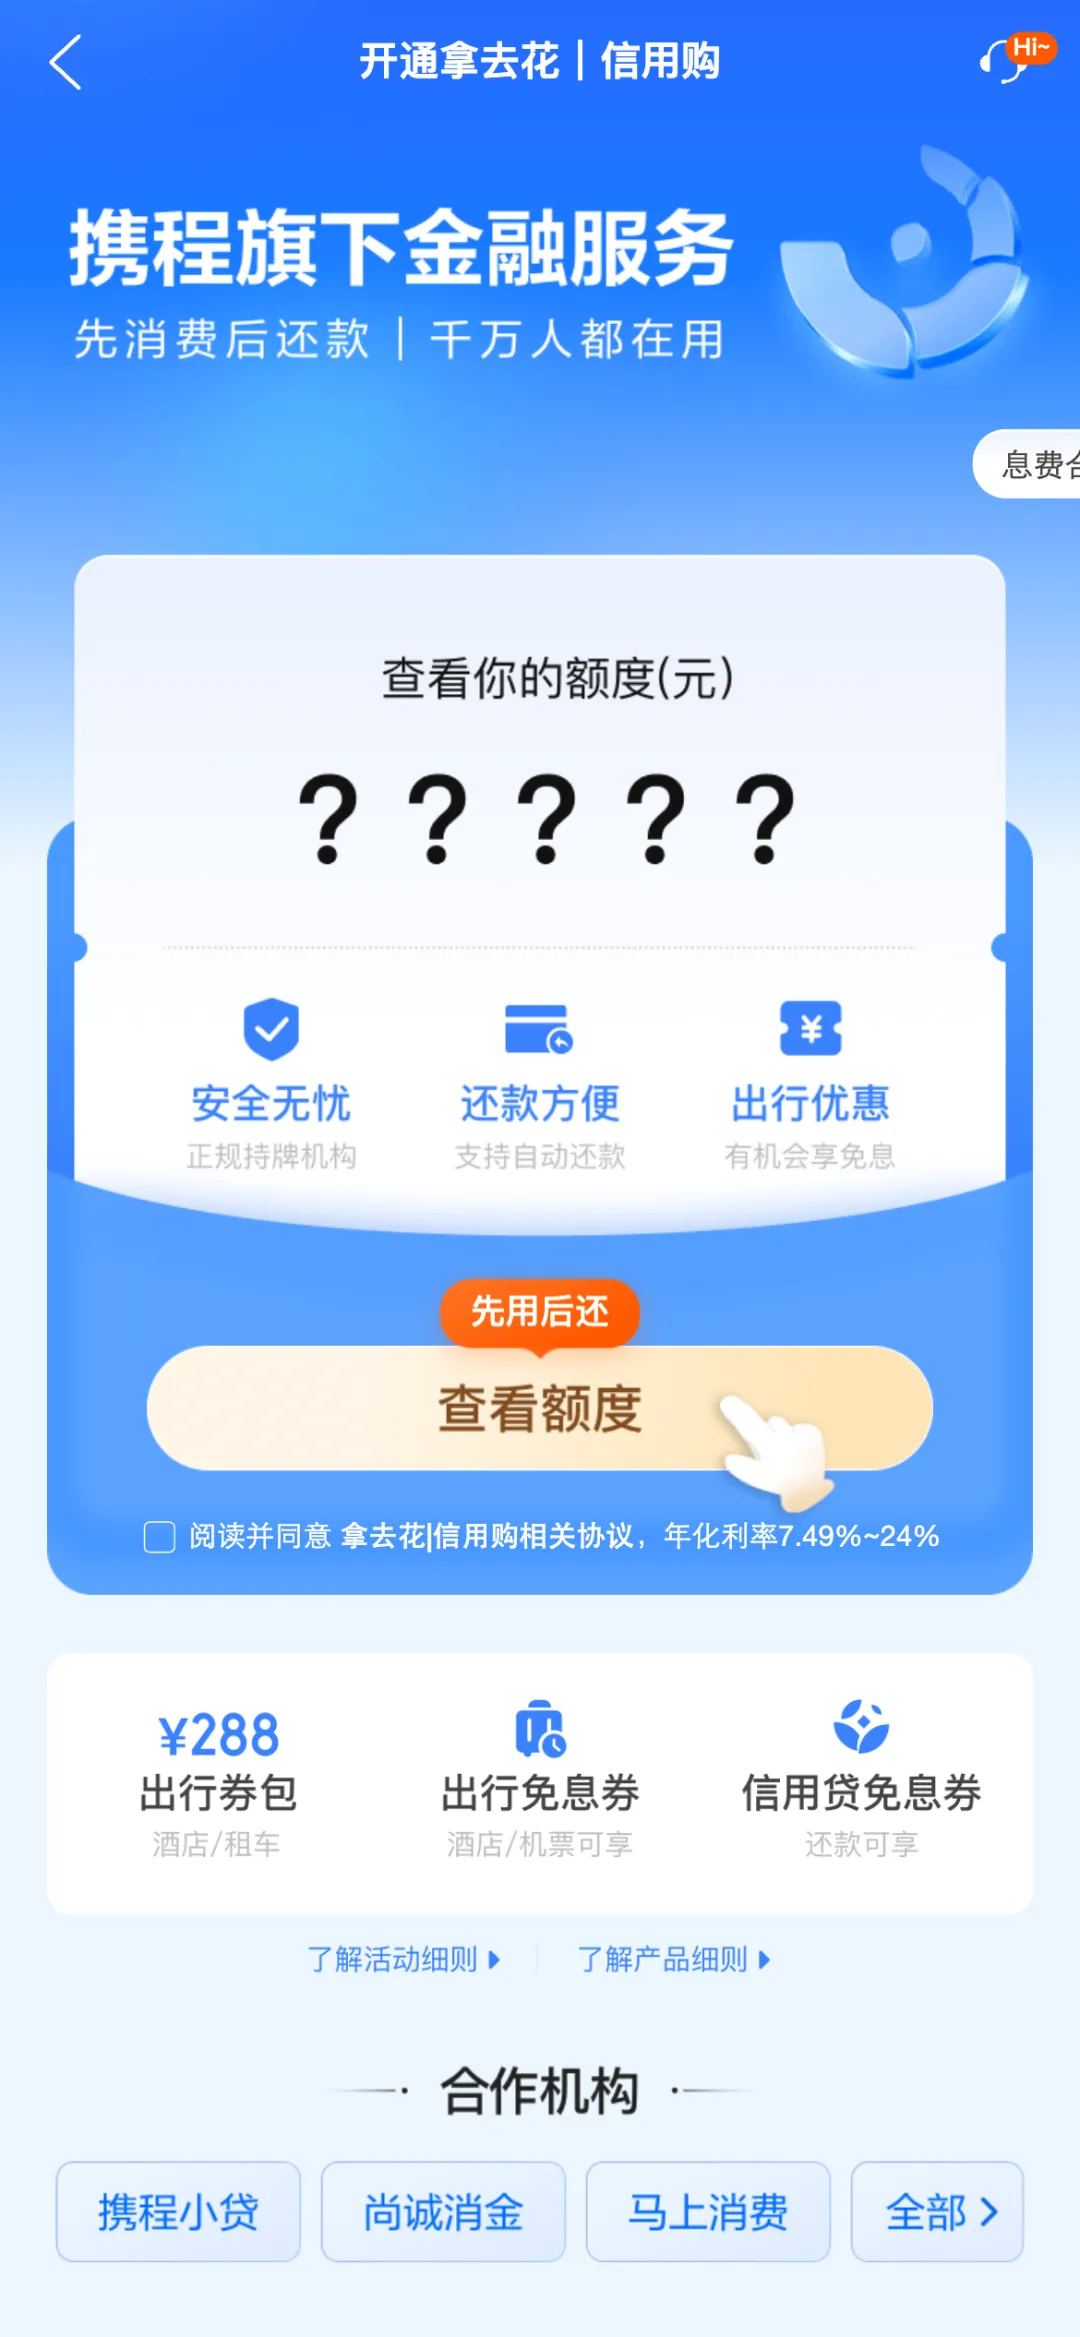
携程的拿去花更直接:官网列出的使用场景,从酒店、机票到火车票、门票,基本沿着一次旅行展开。其公开产品页把查看额度、出行券包、先用后还放在一起,订行程和使用信用服务,就这样接上了。
出行平台也不只关心你怎么到目的地。滴滴金融的官方应用介绍里列着滴水贷,并明确依托滴滴出行生态;哈啰的服务协议中,除了单车、打车,也列有与金融机构合作的臻有钱服务。
还有追剧这条路。快乐通宝官网介绍,自家的金融业务已经链接芒果TV、小芒电商、风芒App、快乐购等入口。看视频、买东西的人,都可能在熟悉的平台里遇见金融服务。
如果说这些还能跟消费联系起来,工具App就更让人摸不着头脑了。2025年6月,每日财报曾报道,有钱花接入百度App、百度地图、百度贴吧和百度网盘;之前有的媒体调查还提到了WPS里的金山金融。
天眼妹想问的也是这个:查路线、存文件、写文档,哪一步需要先借笔钱?
这些是不同时间的产品案例,入口也会随业务调整。可业务相差这么远的App,为什么都曾看上借钱这门生意?

做一个全新的借款App,要先让人知道它、下载它,还得愿意点进去看看。但外卖、出行、视频和工具平台,已经有一批为了别的需求而来的用户。把金融服务放进现成的入口,就多了一次介绍产品的机会。
芒果这边的说法很直白。快乐通宝在官网介绍业务时,就写到了芒果生态的流量、品牌和产业链资源。你熟悉的节目和平台,除了能吸引你看视频,也能成为它开展金融业务的渠道。
所以,工具本身用不用得着贷款,并不是平台唯一关心的事。平台还会考虑:使用工具的这群人,有没有可能需要贷款?
到底能收什么钱?携程2025年年报里有一笔现成的账:它向【上海尚诚消费金融股份有限公司】开放平台,让后者向自己的用户提供金融服务,当年从后者取得技术服务费2.1亿元。
这是技术服务收入,还没有扣除成本。年报还写明,金融服务收入主要来自第三方金融机构的平台服务费,以及用户应收款的利息。让金融机构接触到自己的用户,就有机会做成旅行订单之外的生意。
天眼查显示,【重庆携程小额贷款有限公司】的股东包括【携程金融科技(上海)有限公司】和【上海携程商务有限公司】,分别持股95%和5%。旅行品牌背后,有专门做小贷的企业;至于某一笔借款由谁提供,还要看对应合同。
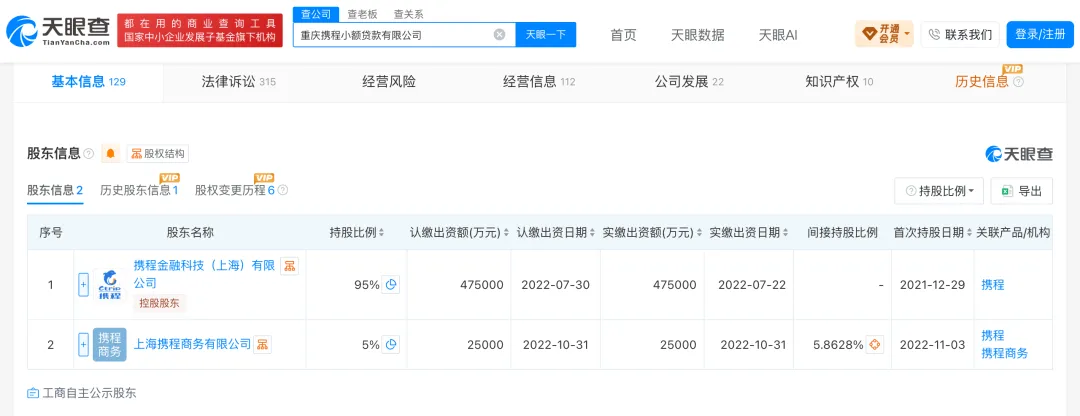
这就能看出两种做法了:旅行集团可以布局自己的金融企业,也能为合作金融机构提供服务、取得收入。一个平台背后可能不止一种安排,不能把借款都当成它自己放的钱。
工具App跨界的吸引力,也在这里:写文档、查地图不需要贷款,但使用这些功能的人,可能成为金融机构的客户。现成的用户入口,就多了一种变成收入的办法。
再看京东,分期还承担着促销的任务。今年3月,中国家电网发布的京东科技演讲实录里,白条分期免息被作为降低消费决策门槛、拉动交易的工具介绍。你看到的是付款优惠,商家看重的还有这笔订单能不能成交。
所以,平台反复递来额度、立减和免息,算的未必只有借款利息:它还可能从金融合作中取得服务收入,或借分期优惠推动商品成交。
对用户来说,省钱和借钱却是两笔账。优惠能省多少,可以算;这件东西是不是因为能分期才临时决定买、以后每月要还多少,也得一起算。平台希望多做成一笔生意,不等于你就多了一笔消费的必要。
至于这门生意是不是一定比主业赚钱,天眼妹可不敢替各家财务拍板。优惠、运营、资金和风险都有成本,但已有用户能带来新的收入机会,确实足以让很多平台愿意试一试。

曾经有媒体报道:一名大学生想领视频会员,点开免费VIP入口,却跳到了站外借贷平台,被要求填写身份信息、申请额度。原本只是想省笔会员费,下一步却要考虑信用借款了。
申请额度不等于已经借到了钱,但从看剧到申请贷款,这一步转得实在有点大。页面一路往前走,用户得有机会停下来,弄明白自己正在同意什么。
修图软件的例子也有了后续。今年3月的一份报道里,美图秀秀曾在修图结束页面出现借钱入口;到了7月,凤凰网财经刊文披露,美图回应已于5月下架全部金融类产品;报道中的实测也未再发现相关入口。
所以,“App的尽头都是借贷”当句调侃可以,真拿来概括每一家,就说过头了。借贷入口可以上线,也可以退出,修图、看剧、查地图,并不天然需要搭上一项贷款服务。
新规也在给这份“热情”划边界:非银行支付机构不能把贷款等金融产品列入支付工具选项;营销信息和电话要提供拒收或退订选择,拒绝后不能再用同样方式发送或拨打;弹窗广告须能一键关闭。
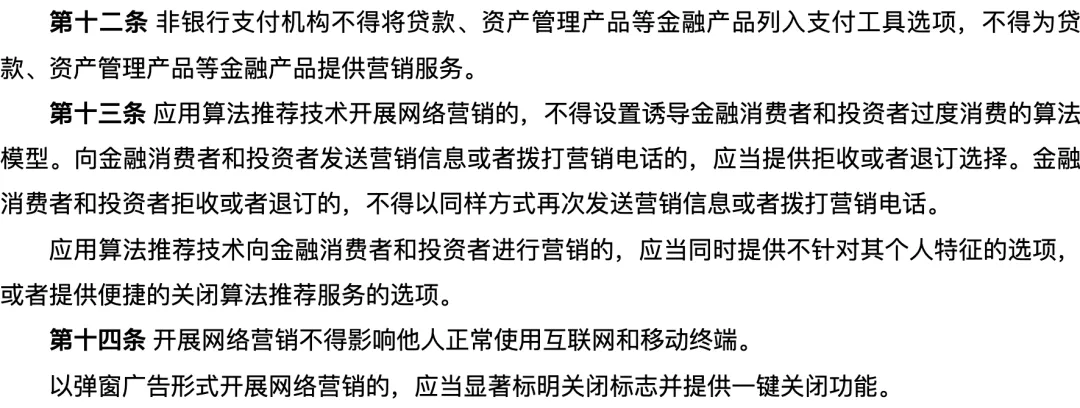
这不等于月付、分期等业务一律消失。对用户来说,更实在的变化应该是:借钱的地方写清楚,退出的地方找得到,说了不需要,就能继续办自己的事。
真有周转需要的人,可以比较产品、算清费用,再决定借多少、怎么还。只是来买杯奶茶、追部剧、修张照片的人,也应该能轻轻松松地跳过这一步。
你遇到过哪些App上赶着借钱给你吗?
来评论区和天眼妹聊聊吧~
想吃瓜、扒内幕,关注天眼妹,下次不迷路!
工商信息、股权结构、风险监控、招投标......天眼一下都知道~
【福利】天眼妹专属优惠业务码来啦,打开天眼查会员购买页面,下单前先输入业务码:117562,最高立减100元哦。
点击文末的【阅读原文】,天眼妹带你了解更多工商信息。