ARTICLE · 1166922
2026年中国模板脚手架行业调研分析
一、宏观承压前行,产业结构深度重塑
(一)建筑业核心指标走弱,模架整体承压明显
2026年上半年,全国固定资产投资22.6万亿元,同比下降5.7%;全国建筑业企业完成总产值11.9万亿元,同比下降12.7%,建筑业多数关键指标呈两位数下滑;竣工面积、新开工面积等关键指标大幅下降,行业整体收缩态势显著。同期,八大建筑央企新签合同总额同比下降14.7%,充分印证建筑业下游需求疲软、市场整体降温的行业现状。
受建筑业上游“基建转负、地产深跌”传导影响,模架行业各细分领域普遍承压,行业呈现六大核心特征:项目需求结构性收缩、各方订单筛选标准趋严、中小低效企业加速出清、租售价格底部筑底、存量产品迭代优化、经营服务模式深度转型。粗放式规模竞争时代彻底终结,精细化、价值化发展成为行业唯一主线。
(二)模架三大历史性转型,重塑产业发展格局
在建筑业深度变革背景下,2026年模架行业迎来大幅结构性调整,实现三大历史性转变:
1.市场重心转变:城市更新正上升为主战场,需求结构由传统房地产住宅主导,逐步向城市更新、老旧小区改造、新型基建、工业建筑等转变;
2.发展模式切换:行业正从“重资产扩张、低价内卷竞争”粗放模式,向“轻量化运营、专业化深耕、技术化赋能、品质化溢价”转型,成本管控、技术创新、服务能力成为企业核心竞争力;
3.产业定位升级转变:模架行业正从传统的建筑施工配套定位,从单一产品制造、租赁服务,加速向方案设计、产品研发、生产制造、现场施工、运维的全链条综合服务产业新定位跃迁。
二、模架行业背景与发展概况
(一)房建市场两位数下降,模架市场形势严峻
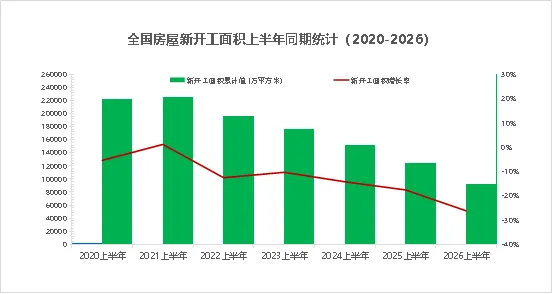
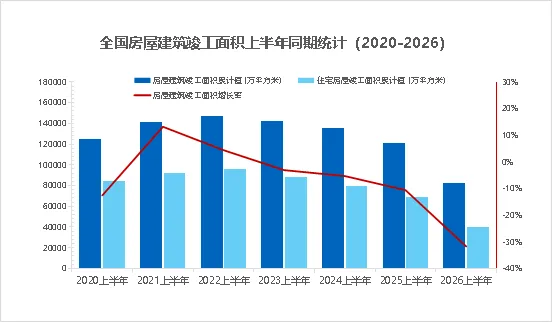
房地产行业深度调整持续传导至模架下游,上游需求断崖式下滑,模架行业压力持续攀升。从房屋竣工面积来看,上半年全国建筑业企业房屋建筑竣工面积为8.24亿平方米,同比大幅降低31.74%,仅为2022年同期的56%,反映出房地产交付大幅萎缩。从新开工面积来看,上半年仅为9.23亿平方米,同比下降26.20%。
(二)基建市场小幅调整,对冲行业整体下行压力
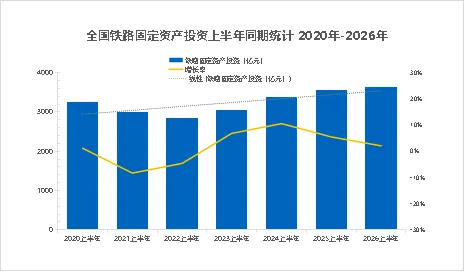
2026年上半年,铁路基建保持高位稳健增长,固定资产投资完成3632亿元,同比增长2.1%,持续为标准化模架产品提供稳定刚需,有效对冲地产端需求下滑压力。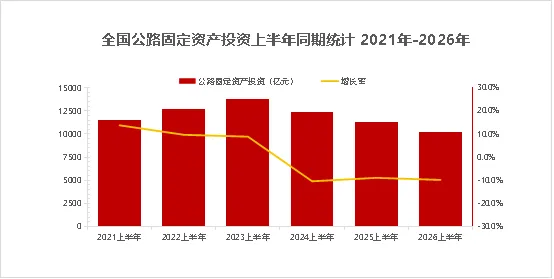
公路基建投资连续三年回落,2026年上半年同比下降9.8%。整体来看,基建细分赛道调整幅度不大。
三、我国模板脚手架行业细分市场发展概况
(一)钢模板市场
2026年上半年,钢模板行业呈现规模整体平稳、技术持续升级、区域冷热不均的发展态势,低端产品逐步出清,高端定制化产品占比持续提升。
1. 房建市场高强钢模板概况
房建领域高强钢模板市场稳步提升。高强钢模板市场保有量约600万㎡,生产企业60余家。行业仍处于结构性扩容周期。技术层面,锌镁铝基材改良、高强耐腐工艺持续优化,头部企业原材料屈服强度达700MPa,部分企业突破1000MPa,产品使用寿命、防腐性能、结构稳定性大幅提升。同时,模板非标异形设计、定制化加工能力持续增强,适配复杂房建施工场景。相较于铝模板赛道的白热化竞争,高强钢模板凭借成本与性能综合优势,企业经营活跃度更高,当前主流销售价格区间8000-10000元/吨,主流租赁价格区间190-230元/㎡,在市场资金链极度紧张的前提下,高强钢模板有着多元市场韧性。
2. 基建市场钢模板概况
基建钢模板市场区域分化、品类分化格局加剧,全国传统公路、铁路普通模板需求低迷;而水利建设投资规模稳定提升,水利、风电、重大隧洞工程成为核心增量。上半年,全国水利建设投资5151亿元,一批重大工程加快建设。新开工重大水利工程25项,接近2025年全年开工数量,超大体量项目持续释放专属钢模板需求。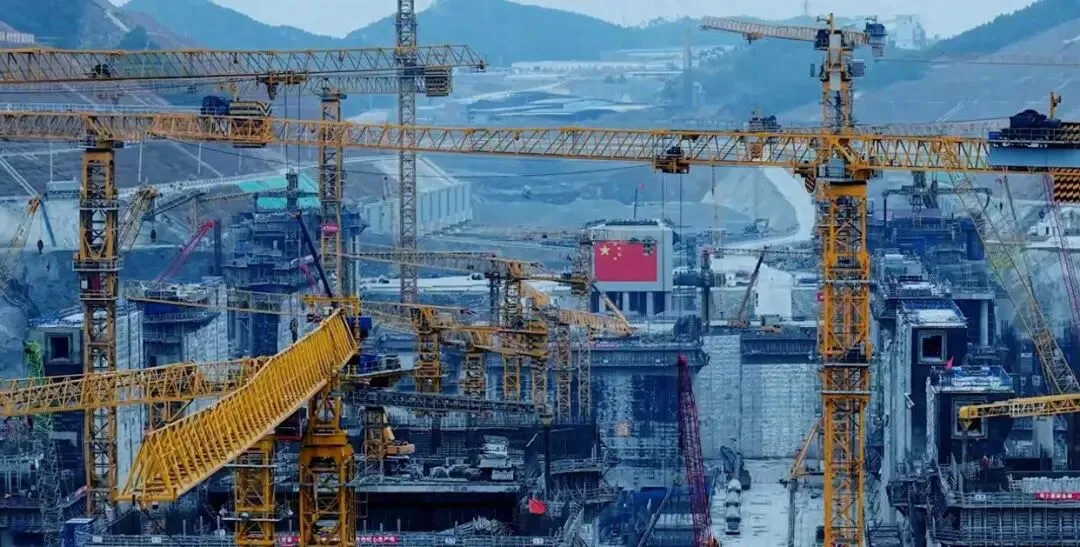
区域维度,华南、西南区域依托平陆运河、跨海通道、引江补汉等超级工程,钢模板市场稳中有升,隧洞衬砌台车、养护台车、深埋隧洞专用模板等高端产品需求较大;雅鲁藏布江下游万亿级水电工程落地,催生大量高原低温抗裂、高承载特种钢模板需求,推动行业技术标准持续攀升。华北区域依托京津冀协同发展、陆上风电基地建设,风电基础异形钢模板需求稳步增长。反观无重大工程牵引的普通区域,钢模板市场迭代缓慢、需求疲软。整体来看,风电、水利、隧道、大坝等异形定制化高端模板占比持续提升,有效带动产品单价与产业附加值上行。
(二)铝模板、镁模板市场
全国铝合金模板市场保有量约4000万㎡(含非标模板)。全国铝合金模板设备加工、研发设计、生产加工、租赁承包企业共约80余家。铝模板市场呈现三大特点:
1.铝模板市场集中度继续攀升。2026年铝锭价格持续高位震荡,9月均价达24000元/吨,铝模板原材料成本占比高达70%-85%,持续高位的成本压力倒逼中小铝模企业加速离场、套现出清。
2.铝模板全面进入高质量管理新阶段。企业依托精细化合约管理、非标统筹管控、物资精益运维维持平稳运营,但全行业盈利空间承压严重。
3.混搭运营占比增加。铝模板+高强合金钢模板,铝模板+镁合金混搭运营模式,成为行业重要选择或备份选项,企业自持钢模板、镁模板资产,或绑定长期合作伙伴,优化产品结构、降低综合运营成本。
4.镁模板与铝模板性价比反转。形成鲜明对比的是,镁模板强度、耐腐蚀性等力学特性不断优化,成本优势持续凸显。2024年初至2026年9月,镁锭价格从20183元/吨跌至15900元/吨,累计跌幅21.2%。成本维度实现颠覆性反转:2024年初镁模原材料成本较铝模高7%,2026年9月镁模成本较铝模低32%,性价比优势全面凸显。在成本驱动下,镁模板可成为铝模板优质共持产品,市场渗透率持续提升,赛道增长动能持续释放。
(三)盘扣式脚手架市场
全国盘扣式脚手架存量规模约2700万吨,行业长期处于产能过剩、供给宽松格局,低效产能持续出清。2026年钢材原材料价格维持3200-4000元/吨区间波动,叠加政策安全管控升级、市场品质要求提升,低质非标产品逐步淘汰,热浸镀锌、精密制造工艺全面普及,行业产品整体质量稳步提升,但结构性成本同步上行。
盘扣式脚手架价格呈现小幅波动,略有下降态势。头部盘扣式脚手架厂家产品质量可靠,报价略高于行业平均水平100-200元/吨。
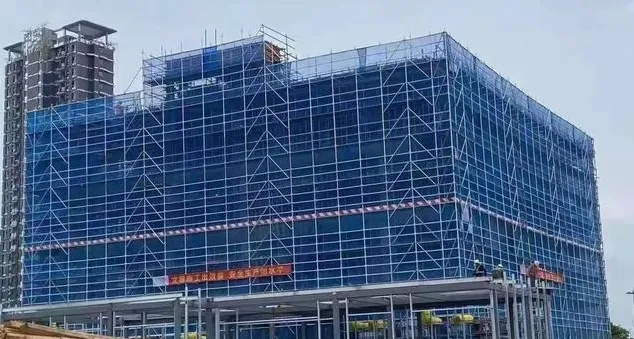
市场价格持续超低位运行,行业内卷态势严峻。盘扣租赁均价维持2元/吨/天的底部区间,价格仅为行业高峰期的20%左右。平均出租率仅60%,超80%租赁企业利润同比下滑,多数企业租金收益难以覆盖资金占用、设备折旧、运维成本。新版JG/T 503《承插型盘扣式钢管支架构件》标准修订落地,将进一步规范行业发展,加速低端产能出清。
(四)电动桥式脚手架市场
随着国内城市更新、老旧小区改造项目的持续应用,电动桥式脚手架作为新型高空作业装备,市场应用场景持续拓宽。5年来,电动桥式脚手架行业在北京星河模板脚手架等少数头部企业的带动推广下,企业数量已快速扩张至30家以上。产业规模快速增长。产品端持续迭代升级,防超载、防倾覆、匀速限位等智能安全装置全面搭载,轻量化铝合金机型逐步普及,产品安全性、适配性大幅提升;产业布局从京津冀、长三角、珠三角三大核心集群,向全国重点工程市场全面渗透。新企业的增加,快速形成红海的内卷态势,租赁价格仅为早期报价的30%左右,且产品出租率位于60%左右。企业盈利空间持续压缩,行业从增量扩张快速转入存量竞争阶段。
(五)爬架市场
国内爬架市场正经历前所未有的“大洗牌”。全国爬架市场存量已大幅缩减至约1.5万栋(折合54万机位),同比锐减约30%,较历史最高峰时期降幅高达60%以上。全钢爬架是市场绝对主流;铝合金爬架体量依然较小,仅维持在1万机位左右。受房建市场萎缩、租赁价格探底、限高政策等多重因素叠加,行业陷入亏损泥潭,行业出清节奏加快。爬架企业数量已从高峰期的800余家断崖式缩减至100余家,同比骤降60%,较历史峰值更是大幅下滑85%以上。行业正加速告别“重资产、拼价格”的粗放模式,向“头部集中、技术驱动、服务溢价”的高质量发展新阶段艰难转型。
(六)木模板市场
国内混凝土模板用木模板生产企业1200余家,分布于26个省市,总产能约5950万立方米/年,木模板长期存在产能过剩、供需失衡问题。2026年,在市场低迷、环保收紧、铝模板、高强钢模板冲击、成本上涨的多重压力下,木模板市场冰冷,中小落后产能加速退出,行业呈现“企业数量缩减、单企平均产能提升”的集约化发展态势。出口市场表现亮眼,1-7月全国胶合板出口841万立方米,同比增长9.0%,海外市场成为行业重要增量补充。
在工程端,现场木模板机械加工技术发展迅速,在BIM与AI深度赋能下,木模板创新构建“场厂联动”新体系。新模式实现设计直接现场机械加工施工,使模板利用率提升至95%以上,安拆效率提升20%以上,加工误差精准控制在0.5毫米内,全面推动行业向数字化、智能化新范式跃升。
(七)塑料模板市场
全国塑料模板规模以上设计、生产、租赁施工企业50余家,市场存量约1000万平方米。受建筑业整体形势影响,塑料模板市场整体低迷,合约营收平均下跌30%左右。1月,协会团体标准《聚合物基复合模板》和《聚合物基复合模板应用技术规程》两本标准颁布实施。4月28日,协会在北京召开JG/T 418《塑料模板》行业标准第二次编制组工作会议,系统梳理几十份产品检测数据,结合大量应用案例,对再生塑料、弯曲强度与弹性模量试验方法、高温稳定性、环保阻燃性能等提出修订建议。
塑料模板市场需求结构持续分化,夹芯塑料模板占比持续下降,中空塑料模板和组合带肋塑料模板占比持续上升。市场对塑料模板的力学指标、稳定性等要求持续提升,高性能塑料模板占据核心市场,一批中低端塑料模板随着市场升级出清。预计新标准颁布实施后,以及2026年《再生材料应用推广行动方案》等绿色政策加持,工程端将增加对塑料模板产品质量信心,市场将会迎来局部小幅向好的趋势。
四、行业核心痛点与突出问题
(一)价格持续探底,全行业利润极度微薄
本轮行业调整周期中,模架整体市场规模较高峰期收缩超30%,租售价格全面下行,利润空间持续极致挤压。细分赛道价格回调幅度显著:铝模板租赁价格从高峰期500元/㎡左右,跌幅近50%;盘扣脚手架租赁价格从峰值12.5元/吨/天,跌至20%左右,设备投资回报周期拉长至10年以上。极低的租售价格,绝大多数企业营收无法覆盖资金成本、设备折旧、运维管理等综合支出,除数千家模架企业离场外,存活绝大多数模架企业处于微利,甚至持续亏损的边缘。
(二)回款周期拉长,企业资金链风险凸显
上下游资金传导压力持续向上游模架行业蔓延,房地产企业资金紧张、基建项目付款周期长,导致模架企业应收账款高企、回款难度陡增。进度款、结算款拖欠常态化,承兑汇票、资产抵债等非现金结算方式普遍,企业实际可支配现金流大幅缩水。在行业薄利甚至亏损的背景下,回款滞后直接引发企业现金流紧张,资金链断裂风险持续攀升,成为中小模架企业倒闭离场的核心诱因。
(三)脚手架市场分化持续加剧,行业迎来重要结构性调整
脚手架行业结构性洗牌全面深化,普涨时代彻底终结。传统轮扣式脚手架加速退出市场,2026年6月,轮扣式脚手架北京市地方标准申报废止,标志着低端轮扣产品逐步退出主流施工场景。扣件式脚手架价格跌至历史低位,壁厚不达标、劣质非标扣件、钢管产品在安全、环保政策约束下快速淘汰。盘扣式脚手架凭借安全、高效、标准化优势,市场应用占比持续提升,但行业存量过剩、价格内卷问题仍未缓解,新版行业标准JG/T 503《承插型盘扣式钢管支架构件》增加了三角桁架等多项内容,终审稿已提交住建部,等待审核发布,一旦落地将进一步规范市场,加速行业优胜劣汰。
(四)模板赛道优劣分化,技术瓶颈仍待突破
细分赛道差距持续拉大:普通钢模板依托水利、交通、基建托底,市场相对平稳,但区域内卷、价格下行压力突出;铝模板受原材料高价制约,中小企业加速出清,行业集中度快速提升;塑料模板、生物基复合模板等新型绿色模板技术持续迭代,成为细分增长亮点,但整体市场体量较小,暂未形成规模化替代效应。高强钢模板成为行业热点品类,凭借性价比优势对铝模板市场形成强力冲击,但目前仍存在四大核心技术短板:产品韧性不足、延伸率偏低、R角易开裂-焊透-焊虚不均、异形复杂结构适配性差等,技术迭代仍需升级。
(五)行业整合提速,头部集中趋势持续强化
在需求收缩、价格下行、合规趋严的三重压力下,模架行业洗牌与整合节奏全面提速。木模板、铝模板、盘扣等领域,呈现优势企业领跑、中小企业逐步出清的格局;行业资源加速向头部集聚,形成清晰的梯队分化:第一梯队头部企业,凭借技术储备、品牌优势、精细化管理深耕主业,市场话语权持续提升;第二梯队中小企业普遍采用混合经营模式,适配市场变化、降低经营风险。脚手架行业并购重组频发,生产端、租赁端企业退出与整合常态化,行业长期“大市场、小企业、低集中度”的松散格局正在彻底重构,规模化、品牌化、专业化成为行业发展主流。
五、行业展望与建议
2026年,是“十五五”规划开局之年,中国模架行业正站在“阵痛转型”与“机遇重构”的关键交汇节点,模架行业整体短期需求收缩、竞争内卷、利润承压的态势延续,但行业结构性升级、高质量发展的长期趋势明确,全行业共同开辟全新增长曲线,正在成为从业者的普遍共识。
(一)格局展望变革:顶层导向明确,转型路径清晰
2025年底,全国住房城乡建设工作会议,为建筑业转型锚定核心方向,划定了三大清晰的变革主线:市场重心转移,发展模式切换,产业形态升级。1-9月,国家多部委密集出台配套政策,围绕城市更新、品质住建、智能建造、安全生产、绿色施工等领域发布多项新规,形成了导向明确的行业管控与发展体系。
未来市场需求将持续向城市更新、新型基建、工业建筑三大领域集中;产品端将全面向高强度、轻量化、绿色化、智能化方向迭代;经营模式将彻底摆脱低层次价格竞争,转向技术、方案、服务一体化的价值竞争;行业格局将持续优胜劣汰,市场集中度稳步提升,专业化、全链条服务能力将成为企业穿越周期的核心竞争力。
(二)企业长期布局五大建议
模架企业可立足自身优势,从五大维度锚定中长期发展路径,在结构性调整中把握新的增长机遇。
1.精准把握细分领域机遇
尽管传统房地产市场持续低迷,但城市更新、轨道交通、新能源基建、大型公共建筑等领域,模架行业仍有一定的经营空间。光伏支架、海洋平台、桥梁隧道等特种工程的定制化模架需求仍有市场,不同细分赛道的企业可针对性挖掘增量机会。
2.持续推动技术创新与智能化升级
绿色化、智能化、模块化是行业长期明确的核心发展方向。企业应密切关注BIM设计、智能配模、自动化制造等方向性价比优势:钢模板领域重点发展BIM异形设计与精密制造,提升技术开发水平;铝模板领域持续关注以旧换新,高强钢模板,镁合金模板等体系优势,塑料模板领域加强改性复合材料研发,大幅提升产品循环使用寿命;盘扣与爬架领域深化产品智能化、信息化升级,全面适配智能建造的行业发展趋势。
3.深化精细化管理,实现降本增效
在行业全面进入微利时代的背景下,精细化管理已经成为企业生存的核心能力。模架企业应主动精简冗余组织架构、优化全链条业务流程,严格管控加工、物流、劳务、营销等各环节的非必要成本,通过拓展多元采购渠道压低原材料成本、提升存量产品周转效率等方式,稳步提升盈利能力,依靠管理红利跳出激烈的价格战竞争区间。
4.坚守品质与安全底线
品质是模架行业立足的根本,安全是不可逾越的发展红线。企业应持续深耕技术研发与生产全流程管控,严格对标国际先进标准,践行绿色建造理念,构建覆盖产品全生命周期的安全管理体系,以过硬的产品品质和安全能力建立差异化竞争优势。
5.稳妥加速国际化布局
伴随“一带一路”与RCEP政策红利持续释放,东南亚、中东、非洲已经成为国内模架产品的核心出口市场,海外市场的盈利水平显著高于国内红海市场。具备条件的企业应稳步开拓国际市场,逐步从单纯的设备供货,升级为“技术+标准+服务”的全链条价值交付模式,依托国内成熟的技术积累和产能优势,抢占海外增量市场份额。
结语
当前,房地产市场需求持续收缩给模架行业带来沉重压力,模架企业应因应而变、立足主业,以品质为基,以创新为要,在复杂的市场变化中拼搏出一线商机。唯有全行业共同坚守品质初心,携手打破无效内卷,才能推动整个产业早日实现高质量发展。