ARTICLE · 1243783
中国AI开源模型能力及AI+制造优势,成为英伟达游说德国政府及GTC柏林大会的重要元素
点击上方蓝色文字关注我们
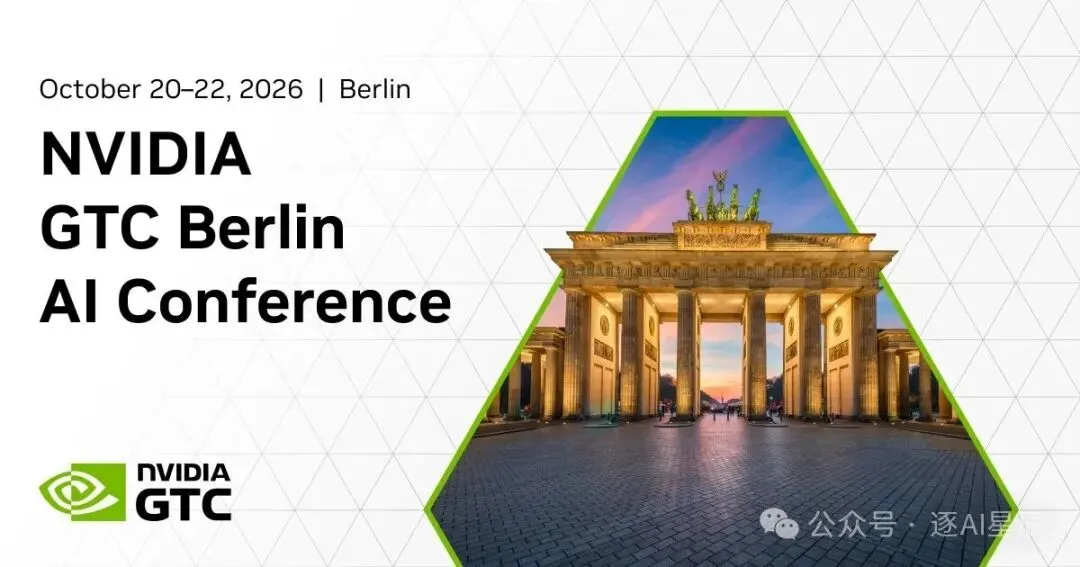
2026年10月20日至22日,英伟达科技春晚:GTC(GPU Technology Conference/GPU技术大会)大会首次落地德国柏林。这是2026年继3月圣何塞、6月台北之后的第三场GTC,黄仁勋把今年最重要的收官秀放在了欧洲。
但这次英伟达的德国秀,有一个意料之外、却又情理之中的关键词:中国。
从大会前一天黄仁勋与德国总理默茨的炉边对谈,到大会主旨演讲后接受美媒采访的表态,再到大会核心议题的设置,"中国"始终或明或暗地贯穿其中。
一、德国主场上谈中国:黄仁勋的三个信号
1、以中国制造+AI“刺激”制造大国
10月19日,黄仁勋与德国总理默茨在柏林“投资德国”峰会上的对谈,主题颇具深意:为什么到了AI时代,工厂、工艺和工程经验反而更重要?从物理AI、数字孪生到生产反馈循环,在相关的专题讨论中,黄仁勋当面指出:中国是当今唯一一个制造业和计算机产业“两手抓”的国家,在工业革命与计算机产业时代交汇中具备独特优势。
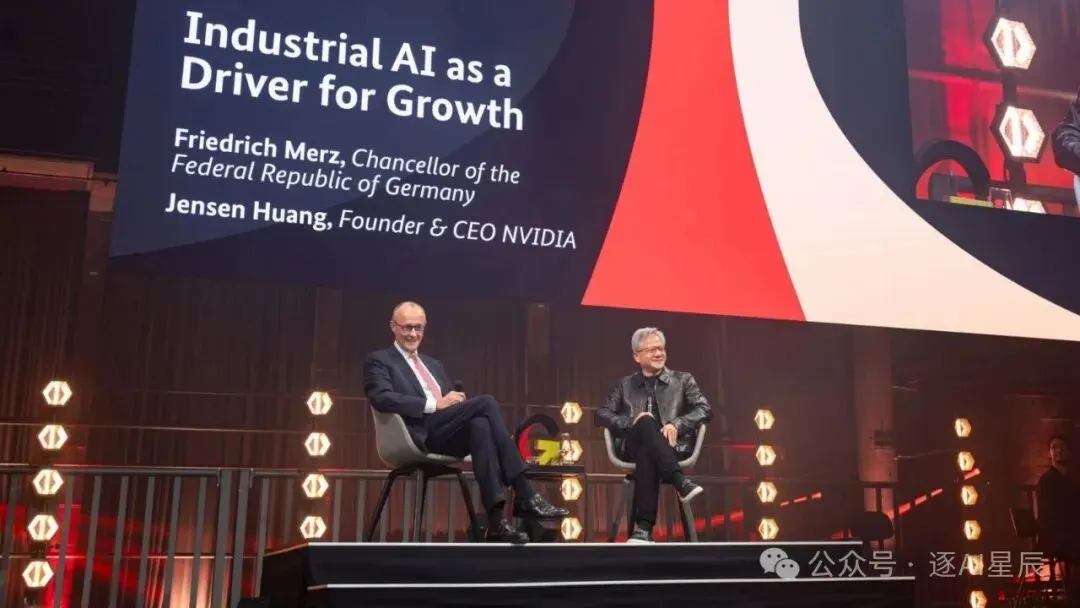
在欧洲、在德国,中国被当作"制造业+AI"这条路径的正面标杆,被全球AI巨头——英伟达的CEO,向世界制造大国——德国的总理传递和灌输。
2、为中国AI人才和开源模型"背书"
10月21日的主旨演讲结束后,黄仁勋在接受CNBC采访时说出了那句广为流传的话:"我们应该永远认真对待中国。"他同时强调,全球约有一半的AI研究员来自中国。
这与他此前的各种表态一脉相承,他曾多次表示:中国培养的AI研究人员数量甚至超过世界其他地区之和;他还公开力挺中国的开源模型,直言"只要是优秀的开源模型就应该被使用",并点名强调Kimi、通义千问、智谱GLM都非常出色。
在柏林把"开源模型"列为核心议题的背景下,这无异于给欧洲企业使用中国开源模型公开发放了一张通行赞助证。
3、关键议题及生态伙伴中的华人企业秀
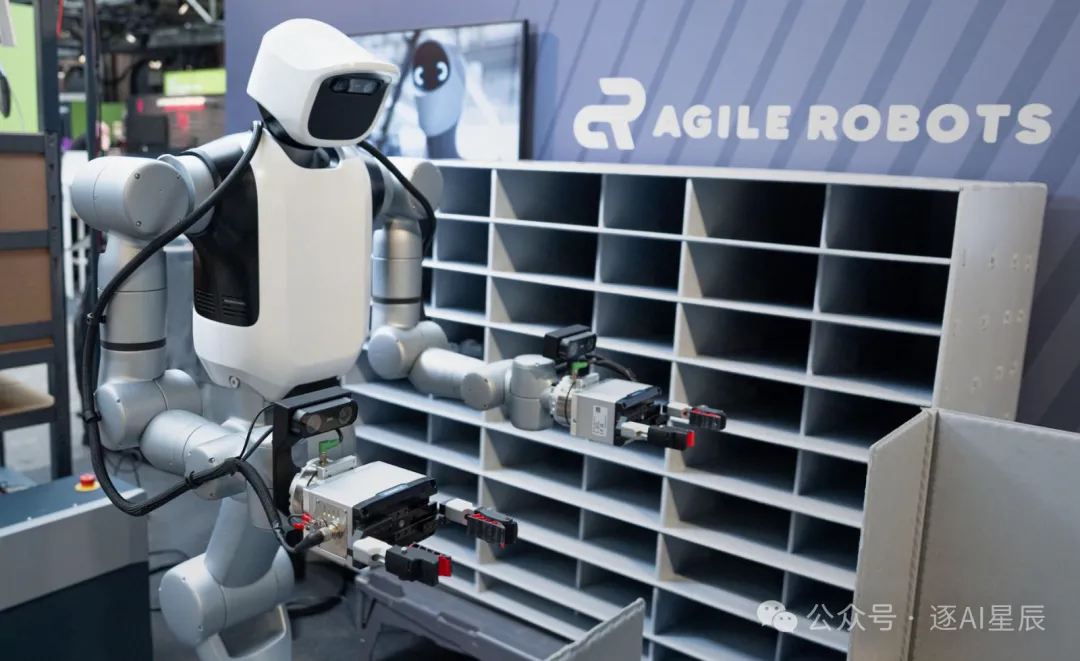
本届大会的头号方向是物理AI:新一代世界模型Cosmos 3、升级后的Isaac Sim机器人仿真平台。而在Physical AI圆桌论坛的嘉宾名单上,出现了Agile Robots(思灵机器人,由来自德国宇航中心的机器人研究者创立)创始人陈兆芃的名字,华人创业者站上了英伟达欧洲主场的AI议题中央,而且这家企业将与英伟达联合推出面向科研和开发场景的人形机器人参考平台 Agile ONE SN,预计2027年初上市。
二、英伟达缺席的中国:市场份额归零的来龙去脉
与台上的热情形成鲜明对照的,是冰冷的商业现实。过去一年多,英伟达与中国的关系经历了几轮过山车:
2025年4月,H20对华出口许可被叫停;此后数月,美国以"对华销售收入15%上缴"为条件放行,但因安全性争议,中国方面并未重新下单;2025年12月,美方宣布放行更高端的H200,2026年1月正式批准对华出口,条件是25%的收入分成加逐案审查;今年3月加州圣何塞GTC上,黄仁勋宣称已获H200销售许可并重启生产,但5月的财报电话会上,英伟达CFO亲口承认:已有少量H200获批,但尚未产生任何收入。而到2026年4月,黄仁勋给出了一个让所有人心头一震的说法:英伟达在中国市场的份额,已经归零。
要知道,就在四年前,这个数字还是95%。
三、芯片之上的AI工厂:AI竞争的下半场
本届GTC柏林,黄仁勋完成了一个重要的叙事升级:AI不是软件,而是制造业。
他把AI产业拆成五层蛋糕:能源、芯片/先进计算机、基础设施/AI工厂、模型/数字智能、应用。同时发布了DSX Pod,即模块化AI工厂参考设计,集装箱式数据中心把AI工厂的部署周期从数月压缩到最短14天。按英伟达的财务账:1GW的AI工厂造价约500亿美元,年营收可达400亿美元。
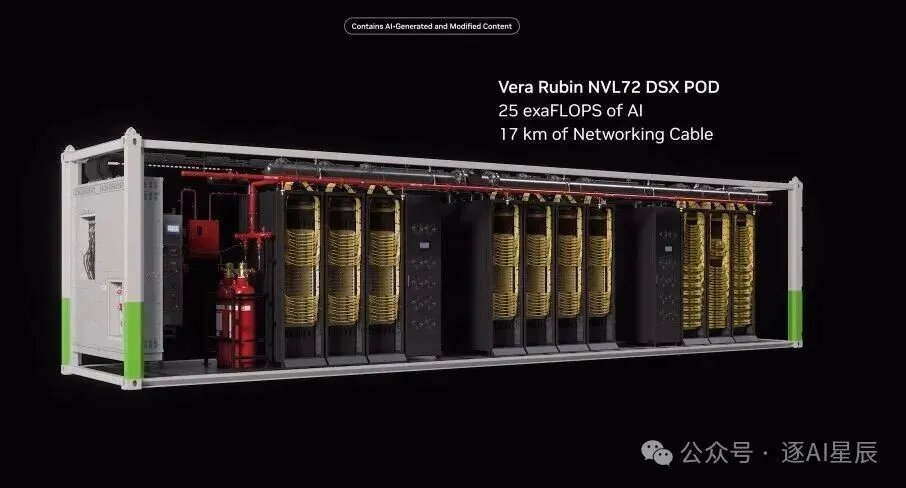
这套重资产逻辑,正是中美真正的竞赛主场。当黄仁勋在柏林推销整套AI工厂解决方案时,中国的超大规模智算中心也在同步狂奔。差别只在于:欧洲主要靠买,中国重在自建。
与此同时,英伟达也在用真金白银绑定欧洲:宣布对欧洲技术生态投入近100亿美元,合作伙伴超过1.2万家,与德国的合作还拿到了数亿欧元政府资金。奔驰、沃尔沃、西门子医疗等欧洲工业巨头纷纷站台。英伟达的潜在意图,是预把欧洲的工业数据和产业场景变成自家AI算力与软件栈的长期入口。
主权AI,正在成为全球AI版图的第三极。但“缺芯少模”的德国甚至欧洲,越要主权AI,越需英伟达,形成“主权悖论”。
四、影响:一张正在被重画的AI地图
GTC柏林大会以及它所处的时间节点,正在产生多重影响。
对德国甚至欧洲而言,英伟达带来的不只是几笔订单:奔驰接入了面向下一代自动驾驶的完整工具链,沃尔沃基于Hyperion平台开发辅助驾驶系统,西门子医疗把AI放疗方案装进了影像设备,欧洲的工业名片:汽车、制造、医疗,被同时接入同一个AI技术底座。更值得注意的是政策姿态:德国政府为数亿欧元的合作项目开出资金支持,美、德、法、英在同一个月里先后与英伟达签下AI基础设施协议。欧洲想要的是在美国闭源生态与中国自主路线之外,长出"主权AI"的第三极。
但硬币的另一面同样清晰:当芯片、软件栈、模型底座全部来自美国公司,"主权"二字的成色几何,欧洲自己心里也没有底。大会期间Greenpeace抗议者冲上演讲台、质问芯片流向俄罗斯无人机,正是这种集体不安现状的缩影。所以,所谓的欧洲的“主权AI”,正从“自主研发”到“可控的使用权”,即本土建数据中心、使用欧洲本土模型(德国Aleph Alpha被加拿大Cohere合并后,也被认可)或开源模型、确保数据不出境,来实现对AI应用的控制权。欧洲得到了入场券,但座位仍在美国人的场子里。
对英伟达而言,中国市场归零的窟窿,要靠欧洲和中东的主权AI订单来填,所以2026年GTC的收官之战放在柏林,包括参加柏林投资峰会公关德国政府,是业务发展的需要。而黄仁勋持续公开呼吁漂亮国政府对华放开出口,本质上也是“卖铲人”定位下商业利益驱动的长期游说:一方面中国AI算力市场蛋糕够大;另一方面中国开源模型大幅降低了使用门槛,直接扩大了英伟达芯片的市场需求,有助于避免闭源寡头厂商对他的强议价权,是其重点向欧美引导的;同时中国在AI面向制造业等行业维度的应用案例与经验,有助于英伟达物理AI的叙事逻辑与商业落地,推进欧洲尤其德国等地的节奏,持续扩大增量市场。
对中国AI产业而言,无论英伟达芯片后续能否能供应,国产化是个必然趋势。目前英伟达替代窗口被一系列数据确认,趋势明显:行业机构预计,中国AI芯片外购比例已从2024年的约63%降至2025年的约42%,本土供应占比升至约40%。寒武纪2025年营收同比增长453%至约65亿元,首次实现年度盈利;2026年上半年华为AI加速器出货57.2万颗,同比接近翻倍,与英伟达份额差距已收窄至6个百分点;摩尔线程、沐曦、壁仞等一批国产芯片公司密集登陆资本市场。
五、对我们的五点触动
1、算力自主已从"备胎逻辑"变成"主线逻辑":中国英伟达份额归零、欧盟预豪掷百亿欧元自建AI基础设施,两个超级经济体同时证明:算力就是新时代的工业基础设施,依赖外供这条路,谁也走不通。国产算力不是过渡方案,而是终局方案。
2、真正的护城河是生态,不是单颗芯片性能:黄仁勋在GTC柏林大会上说:cuDNN(NVIDIACUDADeep Neural Network library,英伟达专为深度神经网络提供GPU加速的底层库)之于AI,就像SQL之于数据库,持续扩大其CUDA-X加速库的能力。而中国有约170万名开发者,至今仍在他搭建的CUDA平台上开发。国产芯片即便与H20性能打平也不够,因为更难的是模型适配、工具链和开发者习惯。生态建设是比芯片流片更慢的功夫,也是更值得给估值溢价的地方。
3、物理AI是中美欧三方几乎站在同一起跑线的赛道:黄仁勋在柏林面对德国总理讨论"中国制造+AI"并以此做样例,说明制造业场景、工程经验和供应链是中国的王牌之一。机器人、工业仿真、数字孪生、自动驾驶工具链,是中国厂商可以"主场作战"的领域,就像英伟达反复提到的AI产业五层蛋糕,不能只盯着GPU芯片这层对标。
4、开源模型正在成为中国的AI外交资产:当欧洲需要开源模型对冲美国闭源霸权时,中国DeepSeek、Kimi、Qwen、GLM等成了全球AI生态的"公共品"。中国保持开源生态的领先,其战略价值不亚于芯片突破。
5、分清行业叙事和商业兑现:黄仁勋在柏林的核心任务,其实是回答市场的终极质疑:天量的AI资本开支,能否转化为真实收入?而他逻辑账本的核心是让算力更快投产、更快产出Token、更快变现。1GW AI工厂晚投产3个月,就少收约100亿美元。对国内投资者而言,真正值得关注、跟踪的几个方面:国产算力的生态建设与实际出货、机器人的应用场景与量产订单、英伟达H200能否真正入华及后续的业务发展趋势。
总结:
从生态、规则与话语权及市场规模看,AI产业已形成中美欧三支核心力量鼎足而立。英伟达GTC柏林大会这场秀,是美国AI巨头在欧洲主场明确承认中国的开源模型+制造业优势不可忽视,但台上的黄仁勋虽热情谈论中国,但台下的现实是几乎对中国市场大门紧闭,这种反差恰恰是AI时代竞争最真实的注脚。对我们来说,这既是过去国产替代成果的确认,也是对下一场更长赛跑的提醒:芯片之外,还有生态;模型之外,还有应用,平台之外,还有行业。
END