ARTICLE · 1281622
从AIDC到物理AI再到边缘AI,英飞凌眼中的功率半导体新地图
近日,ICIC 2026英飞凌消费、计算与通讯创新大会在深圳举行,近千位产业链伙伴到场,围绕Powering AI、Physical AI和Edge AI三大主题展开。同期媒体会上,英飞凌全球高级副总裁及大中华区总裁潘大伟、副总裁刘伟,分享了AI数据中心供电、机器人与物理AI、边缘AI,以及Si、SiC、GaN功率半导体技术路线的判断。
这些判断指向一个方向:算力两年千倍增长,供电架构正被重写,机器人关节走向小型化,GaN与12英寸晶圆时代渐近——算力的下一场竞赛,或许从供电开始。
01AIDC:算力爆发,供电架构成新瓶颈
潘大伟首先谈到AI市场的增长态势:据国家数据局统计,2024年初中国日均Token调用量约为1000亿,到2025年底跃升至100万亿,2026年3月已突破140万亿,两年增长超过千倍。但电力供应整体并不紧张——据国家能源局,十五五时期全国电网固定资产投资将超5万亿元,较十四五同期增长超80%,瓶颈更多在供配电架构而非电量本身。行业测算到2030年,全球AIDC规模可达156GW。
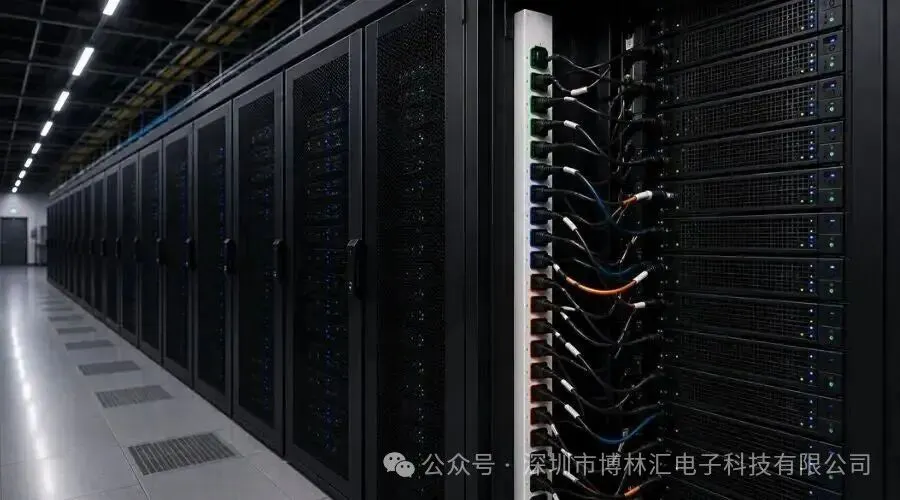
为适配AI数据中心对高功率密度的需求,供电架构正在持续升级。数据中心外部供配电技术从传统变压器逐步向固态变压器演进,在英飞凌的客户群体中有不少企业已开始布局,通过半导体技术打造固态变压器。而数据中心内部的供配电系统也在升级,主要涉及PSU(供电单元)、IBC(中间总线转换器)、BBU(电池后备单元)以及其他核心组件。面对AI算力负载对供配电系统的效率、功率密度和系统可靠性提出的极致要求,英飞凌不仅能够提供从电网到核心的全链路电源解决方案,还与多家ODM合作伙伴联合创新,携手中国本土GPU供应商推动供电架构转型,并且围绕从固态变压器到PSU、BBU、IBC、GPU的供配电全链路,与不同生态伙伴展开深度合作。
800V高压直流供电是AI数据中心供电架构的重要演进方向。潘大伟特别提到800V架构兴起的核心驱动力来自持续攀升的算力需求,市场需求驱动数据中心转向800V高压直流供电架构成为必然趋势。围绕800V落地,行业有Sidecar侧挂柜、集中式Power shelf、巴拿马方案和SST四级演进路径。被视为长期方向的SST固态变压器,由中压电网接入转换形成800V直流送入机架,相比传统低频变压器效率更高,部分方案重量可从20吨降至数百公斤。目前多家CSP已启动POC或定点,但大规模转向仍需产业链逐步成熟。
潘大伟还分享了来自市场需求端的最新观察,无论OEM还是CSP(云服务供应商),市场需求都在不断增加,“可能三个月前客户提出的需求是一个数字,三个月后又是另一个数字”。一家头部CSP厂商曾坦言,当前数据中心建设的瓶颈在于物理建设能力存在上限。英飞凌应对当前强劲市场需求的底气来自提前布局新增产能,三年前动工的德累斯顿智能功率晶圆厂现已启用,使得公司的供应能力进一步增强
02物理AI:机器人先在B2B落地,泛化能力是关键
物理AI面向物理世界和真实场景,典型应用是机器人和电动汽车。市场节奏上,去年中国人形机器人产量约两万台,今年预计有望达十万台,部分OEM甚至将百万台出货量作为目标。
但落地节奏有先后。潘大伟判断,机器人最可能率先在工业制造、物流等B2B场景落地——任务边界明确、标准化程度高,更容易形成可复制商业模式;四足机器人以服务B2B企业级市场为主,可承担辅助巡检、电站巡逻等工作,落地更快。面向B2C的家用场景,人形机器人技术尚不成熟,商用仍需时间。
机器人落地是否卡在成本上?潘大伟认为并没有卡住,本质瓶颈是泛化能力——让机器人冲一杯咖啡已可实现,但要在咖啡店完成收钱、点单、送餐全流程,任务复杂性依然很高。现阶段行业重心在创新而非降本。
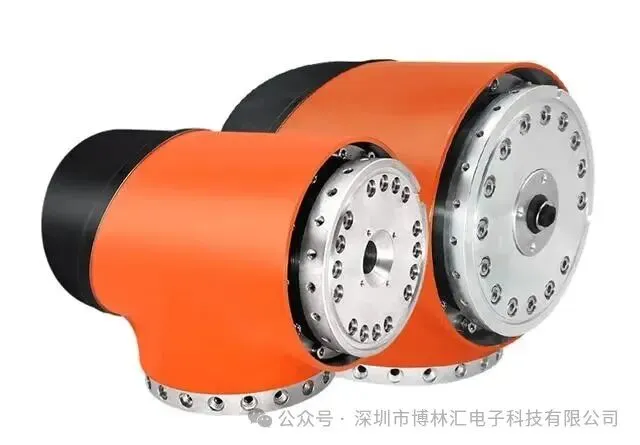
技术层面,GaN正成为机器人关节轻量化的关键。相比硅器件,GaN应用于电机驱动可使关节模组尺寸缩小约30%—40%,效率提升约5%—20%,器件温升降低约10℃;其高频特性还能减少板上电容,最终降低系统成本。针对灵巧手,英飞凌切入电子皮肤领域,将PSOC电容式传感方案与柔性触觉传感器、MCU结合,并提供高度集成的驱动芯片方案,让抓握动作更快、更精准。
03边缘AI:智能眼镜与智能家居先行
边缘AI依托物联网终端,英飞凌致力于将计算部署在端侧,减少终端对云端的依赖。以智能眼镜为例,据IDC报告,2025年中国智能眼镜出货量为246万台,同比增长87%,2026年有望延续70%以上增速、突破400万台。英飞凌提供丰富的MCU以及Wi-Fi、蓝牙等连接方案,助力端侧AI更高效、更智能。
在ICIC 2026大会现场,英飞凌集中展示了80余款创新产品与解决方案,首次系统展示覆盖智能家居、AI眼镜等场景的边缘AI方案,具备图像识别、音源分离、语音识别等关键能力,展现了边缘AI如何推动智能能力从云端走向终端,加速AI创新在真实场景落地。这些展示说明,边缘AI的推进不仅依赖单一芯片,还需要计算、传感、连接、安全和软件能力的协同。对于英飞凌而言,边缘AI与AIDC、物理AI共同构成其AI相关布局,也是其MCU、连接和传感产品组合的重要应用方向。
04技术路线:Si、SiC、GaN互补,不是替代
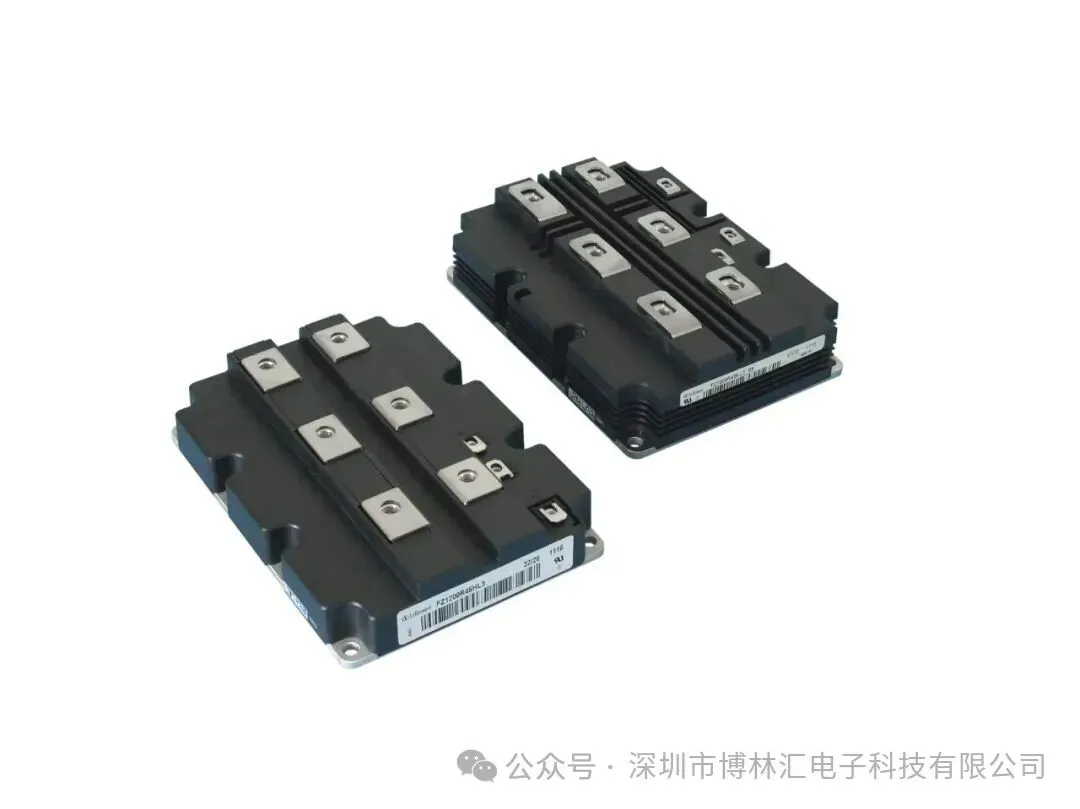
针对AI数据中心供电全链路,英飞凌在硅、碳化硅、氮化镓三大材料上均有布局。沿着供电链路逐级而下,每一层级的电能转换效率都很重要:GPU核心供电用硅MOSFET垂直供电方案缩短路径;800V到48V环节提供碳化硅器件;追求小型化、高频的砖块式设计则用氮化镓。
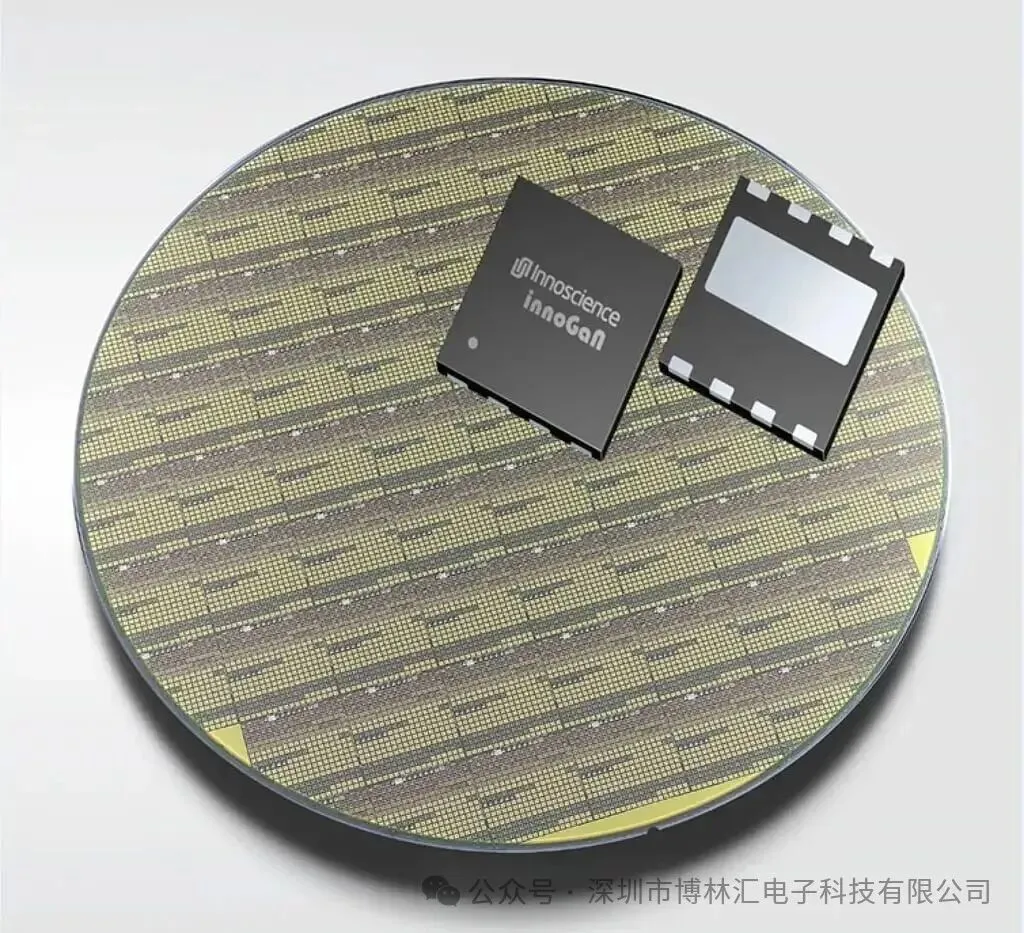
GaN氮化镓功率芯片。英飞凌12英寸GaN晶圆预计今年底明年量产,将进一步缩小与硅基器件的成本差距
在碳化硅方面,英飞凌积累多年,目前头部SST厂商基本都选择与其合作——原因一是产品组合完整,二是高可靠性赢得客户信任。在氮化镓方面,英飞凌率先开发12英寸技术,首批样品已于2025年四季度提供,预计今年底明年量产。潘大伟强调:GaN成本正越来越接近硅基方案,而性能更出色,长期来看代表着功率半导体产业的重要发展方向。
不过,英飞凌并不认为某一种半导体材料会完全替代另一种。英飞凌是业内少数同时布局硅、碳化硅和氮化镓技术路线的功率半导体企业。在潘大伟看来,数据中心电源系统应用中,三者为互补应用关系。比如PSU(供电单元)会搭配硅基器件用于电源转换,但也会有碳化硅或者氮化镓方案,最终取决于客户对各级供电链路的整体设计。
结语
从AIDC到物理AI再到边缘AI,英飞凌的判断相当具体:AIDC需求增长快,但落地受建设能力与供应能力等物理瓶颈影响;机器人将率先在B2B企业级市场切入,人形机器人在B2C市场的商用仍需时间;边缘AI逐步向智能眼镜、智能家居等终端场景扩展。
技术上,Si、SiC、GaN并非简单替代关系,而是按电压、功率等级和客户整体设计协同分工。英飞凌正试图以系统级半导体方案,覆盖从AI数据中心供电到机器人和物理AI再到智能边缘的AI全价值链——功率半导体,正是这一切AI叙事的底座。