ARTICLE · 1283247
企业都在用AI,为什么只有16%算赢
MIT科技评论洞察2026年10月发布新调研:所有受访企业都在用AI,仅16%获得变革性价值,40%只有中等收益,23%几乎白花钱。同期微软、谷歌同日交财报,Azure单季收入332亿美元,增长48%,卖铲子的赚得盆满钵满。本文深拆这份调研的数字结构,解释联合创始人Prukalpa Sankar提出的"缺context层"到底缺在哪,并用2023至2026年十余项权威机构的横向统计,回答一个更扎心的问题:为什么企业AI的价值兑现率,四年来几乎没挪过窝。
周三下午两点,季度经营会开到第三项议题。一家中型制造企业的IT负责人老陈,刚把明年AI预算的申请页投上幕布,对面的CEO就把咖啡杯放下了。
问题是句大白话:"这两年AI我们投了小两百万,省了多少钱,你给我个数。"
财务总监在旁边补了一句:"而且明年还打算加预算?"
会议室安静了几秒。老陈手里其实攥着不少材料:客服上了智能话务,响应快了;市场部买了文案工具,产出翻倍;研发组人手一个编程助手,谁用谁说好。
可这些话在预算会上不算数。CEO要的是利润表上的那一行,他翻遍了汇报材料,那一行是空的。
散会后,老陈一个人在走廊站了很久。他大概想不到,自己这一晚的窘迫,第二天会变成一份报告里冰冷的百分比。
2026年10月28日,MIT科技评论洞察发布了一份企业调研。数字摆出来很有意思:所有受访企业都在使用AI,普及率高到找不到对照组;但能从中拿到变革性价值的,只有16%。
剩下那84%的企业,工具照买、订阅照付,例会上人人都说AI用得挺顺,账本上却始终找不出那一行数字。
更扎心的对照发生在同一天。微软和谷歌同日交财报,Azure单季收入332亿美元,首次以美元口径披露,同比增长48%;
谷歌云的增速更是直接翻倍。挖金的大多没挖到金子,卖铲子的先把钱赚走了。
那么问题来了。企业花的钱是真的,巨头赚的钱也是真的,这笔钱从企业口袋流向巨头口袋的半路上,到底漏在了哪?这篇文章就顺着这个漏口,一层一层往下挖。
先看回报端。这项调研把企业的AI回报拆成了四档(MIT科技评论洞察,2026年):16%的受访企业获得变革性价值;
21%报告了有意义的收益;40%只在特定任务或特定团队里看到中等收益,这是最大的一档;剩下23%收益微乎其微,甚至干脆没有。
这组数字最值得琢磨的地方,不是16%有多低,而是中间那一大坨。40%加21%,六成以上的企业卡在"有点用,但说不上改变命运"的地带。
翻译一下:大部分公司买到的是"员工个人效率",不是"企业利润"。员工写周报快了十分钟,客户响应快了三十秒,这些都真实存在,但它们沉淀不到利润表上。
就像办公室咖啡机换成了顶级意式机,每个人都说好喝,没人能证明它提升了营收。
再看落地阶段,这组数字更能说明问题。38%的受访企业仍在试点AI用例;35%把AI当辅助工具,比如Copilot和聊天助手;
真正把AI智能体(agent)投入生产的只有12%;让AI承担关键流程大部分工作的,只有3%(MIT科技评论洞察,2026年)。
3%这个数字尤其值得盯着看。它是这项调研里最保守也最诚实的数字:让AI承担关键流程大部分工作的企业,一百家里只有三家。
绝大多数企业嘴上喊着All in AI,身体却很诚实,关键流程还是留给了人。这不全是保守,也是理性,关键流程出了错,赔的是真金白银。
把两个维度放在一起看,结论很清晰:七成以上的企业还在浅水区扑腾,既没淹着,也没游起来。而那16%拿到变革性价值的,大概率就是12%让智能体进入生产环境的那批人。
调研报告里最有意思的一句话,来自数据分析平台Atlan的联合创始人Prukalpa Sankar。她说,模型的能力,和模型在组织内部实际发挥的作用之间,存在巨大鸿沟。
用她的话说,"对每一个真实的意图和目的而言,通用人工智能已经到来了。它只是在今天的大多数公司里没什么用"(MIT科技评论洞察,2026年)。
Sankar认为,缺的那一层叫context层,也就是上下文层。通俗解释:AI模型再聪明,它也不认识你们公司的报销制度、不知道哪个客户是大客户、分不清SKU编码背后的产品线。
上下文层就是架在业务系统和AI平台之间的一套架构基础设施,把企业的业务知识翻译成AI能调用、受治理的格式,让AI真正"懂这家公司"。
还有一个细节值得玩味。38%仍在试点这个比例,在近几年的各类调研里几乎没变过。企业对AI的态度像围城:外面的觉得不够了解不敢全面上,里面的觉得效果不够好不敢下线。
于是试点成了一种永久状态,像健身房年卡,办了就算锻炼过。
Sankar打了个比方:没有上下文层的AI,"就像你招了世界上最聪明的实习生,蒙上他的眼睛,然后把他扔进你的组织里"(MIT科技评论洞察,2026年)。
这份工作唯一的福利是实习生不收工资,而AI可是按月收订阅费的。
这也解释了23%那一档为什么会存在。钱不是被模型烧掉的,是被"模型与业务之间那截断路"烧掉的。工具越买越多,模型越来越强,但如果AI拿不到业务语境,它的输出就只能是盲人摸象式的猜测。
顺便交代一下这份调研的成色。它是MIT科技评论洞察与Atlan合作的定向调研,受访对象均为正在使用AI的企业组织,网页版没有披露样本量,所以它更像一张高像素的快照,而不是一次全民普查。
但快照的价值在于清晰:它把企业AI的回报结构切成了能对账的四档,把落地阶段切成了能定位的四层。数字可以讨论,结构不会骗人。
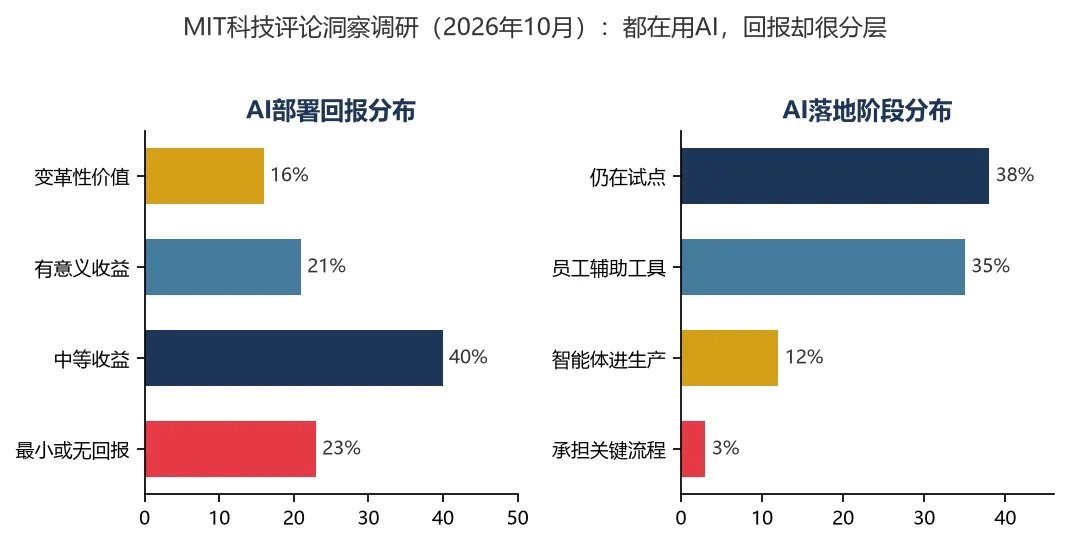
图1:MIT科技评论洞察2026年10月调研,企业AI回报分布(左)与落地阶段分布(右)
企业端的AI回报惨淡,那钱去哪了?就在这份调研发布的第二天,答案自己找上门来了。
2026年10月28日,微软和Alphabet同一天发布最新一季财报。微软2027财年第一季度(2026年7月至9月)总营收923亿美元,同比增长19%;
净利润366亿美元,增长32%(微软财报,2026年10月)。
这季财报还有一个历史性时刻:微软第一次以美元金额披露Azure的季度收入。2026年7月至9月,Azure收入332亿美元,同比增长48%,占微软季度总收入的36%(微软财报,2026年10月)。
过去很多年,微软只公布Azure的增长百分比,真实基数一直藏在百分比后面,这次算是把底牌拍在了桌上。
Alphabet那边,2026年第三季度营收1276亿美元,同比增长25%;谷歌云收入307亿美元,同比增速高达103%,几乎翻倍(Alphabet财报,2026年10月)。Gemini应用的用户规模也披露了,已达10亿。
但有意思的是市场反应。财报发布后,微软盘后股价一度上涨超6%,Alphabet盘后却一度大跌超10%(腾讯新闻,2026年10月)。
原因并不复杂:谷歌云虽然收入翻倍,但AI基础设施投入巨大,本季度自由现金流转负,市场开始担心投入产出的效率。
看到规律了吗。企业AI的兑现率是16%,但卖铲子的Microsoft Cloud单季收入639亿美元,增长30%;
微软新设的"智能体与基础设施"业务板块,单季收入768亿美元,增长25%(微软财报,2026年10月)。
顺带一提,云市场真正的老大亚马逊AWS要等到第二天才发财报,分析师普遍预期它继续增长。等它公布后,三家巨头将第一次全部用美元口径同台亮相,云战争的记分牌从百分比时代进入了美元时代(腾讯新闻,2026年10月)。
这就是经典的经济结构:淘金的人大多数没挖到金子,但卖牛仔裤的和卖铲子的把日子过得非常好。企业端16%的兑现率,恰好构成了云厂商财报里那根陡峭的增长曲线。企业不是没花钱,钱只是换了个地方变利润。
这里要替巨头说句公道话,他们的商业模式其实是成立的。企业买算力、买订阅,支出是真金白银,巨头收的钱也是真金白银。
问题在于,这笔支出对购买方来说是成本,能不能转化成利润,取决于购买方自己。铲子是卖出了,金子还得你自己挖。
这笔账其实可以算得更直白。企业买的每一张GPU卡、每一度数据中心电、每一份Copilot订阅,最终都变成微软和谷歌财报里的云收入。
企业端越焦虑,越想买工具试试,巨头的财报越漂亮。这是AI价值链目前最真实的传导:钱从想要效率的企业流出,停在拥有算力的巨头手里。
所以别急着骂"AI泡沫"。更准确的描述是:AI的价值链条上,收入端集中在基础设施层,回报端却迟迟没有传导到应用层。这不是骗局,是一个尚未完成的传导。
单看一份调研容易情绪化。有人会说16%是MIT这轮样本偏悲观,有人会说AI才刚起步要给点时间。所以我们干了一件笨活:
把2023年到2026年各权威机构做过的"AI价值兑现"调研翻了个遍,摆到同一张桌子上对账。
先上表格,一共十组调研口径,全部经过逐个核实。
表:企业AI价值兑现率,2023至2026年权威调研口径汇总
| 机构与报告 | 发布时间 | 样本 | 核心数字 | 口径 |
|---|---|---|---|---|
| MIT科技评论洞察×Atlan | 2026年10月 | 定向调研,样本量未公开披露 | 16%变革性价值;23%最小或无回报;12%智能体进入生产 | 企业自报部署价值档次 |
| 麦肯锡State of AI | 2025年11月 | 1993人,105个国家 | 约6%为"AI高绩效企业";39%报告AI对EBIT有任何影响 | EBIT影响超5%且创造显著价值 |
| MIT NANDA | 2025年7月 | 300余个公开项目复盘+52家组织访谈+153份高管问卷 | 95%的组织无可测量损益回报;仅5%试点产生百万级价值 | 试点后6个月内可测P&L影响 |
| BCG | 2025年9月 | 1250名高管,9个行业 | 仅5%为"future-built"企业;60%为落后者 | 规模化兑现AI价值的企业画像 |
| 德勤 | 2025年10月 | 1854名高管 | 约五分之一为"AI ROI领导者";15%的GenAI用户报告显著可测ROI | 自报显著可测投资回报 |
| IBM×牛津经济研究院 | 2025年5月 | 2000名CEO,33个国家 | 仅25%的AI举措达到预期ROI;仅16%实现全企业规模化 | CEO自评ROI达成度 |
| 麦肯锡State of AI | 2025年3月 | 1491人,101个国家 | 17%报告GenAI带来5%以上EBIT;八成以上无实质企业级利润影响 | GenAI对EBIT贡献比例 |
| 埃森哲 | 2025年3月 | 3000余名C级高管+2000余客户项目 | 仅13%报告显著企业级价值;仅36%规模化落地GenAI | 企业级价值自报 |
| IBM商业价值研究院 | 2023年6月 | 2500名高管,16个国家 | AI整体投资回报率均值仅5.9%,不足四分之一企业回报超10% | 企业级AI投资回报测算 |
| Gartner | 2024年7月 | 分析师预测口径 | 到2025年底至少30%的GenAI项目将在概念验证后被放弃 | 项目放弃率预测,原因含数据质量差、成本上升、价值不明 |
注:各调研样本、口径均以各机构公开发布为准,详见文末数据与方法说明。
把其中可比的"兑现率"数字按发布时间排开,就是下面这张图。所谓兑现率,我们统一取各调研里"拿到实质性价值的企业占比"这一档。
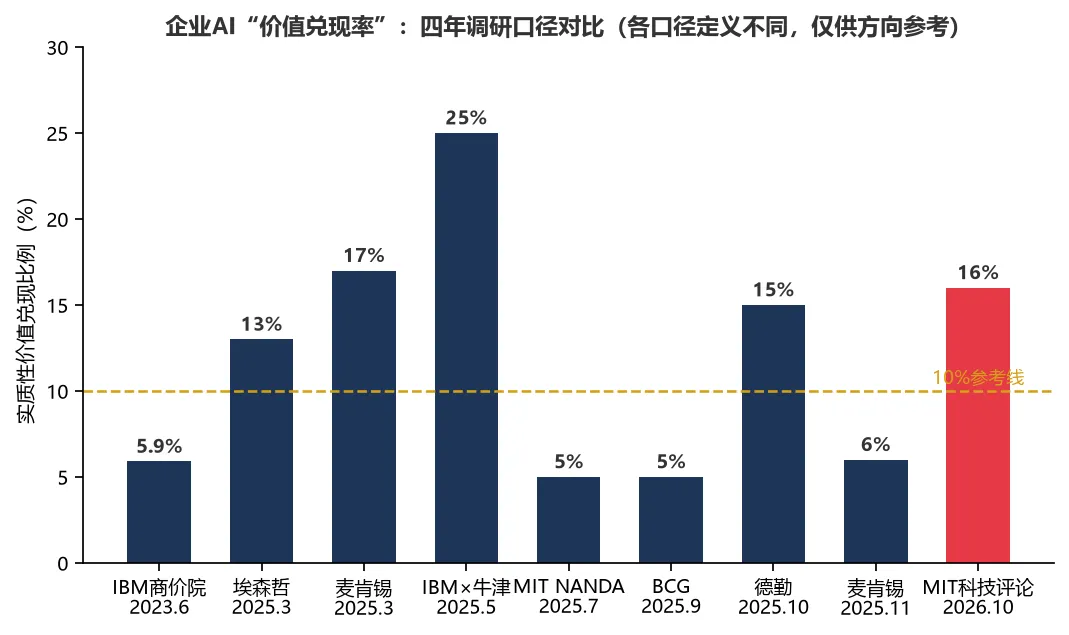
图2:2023至2026年各权威调研"价值兑现率"口径对比,各调研定义不同,仅供方向性参考
看完兑现率,再看投入端。下面这张图把云巨头的收入增速和企业端的兑现率放在一起,两条线的剪刀差一目了然。
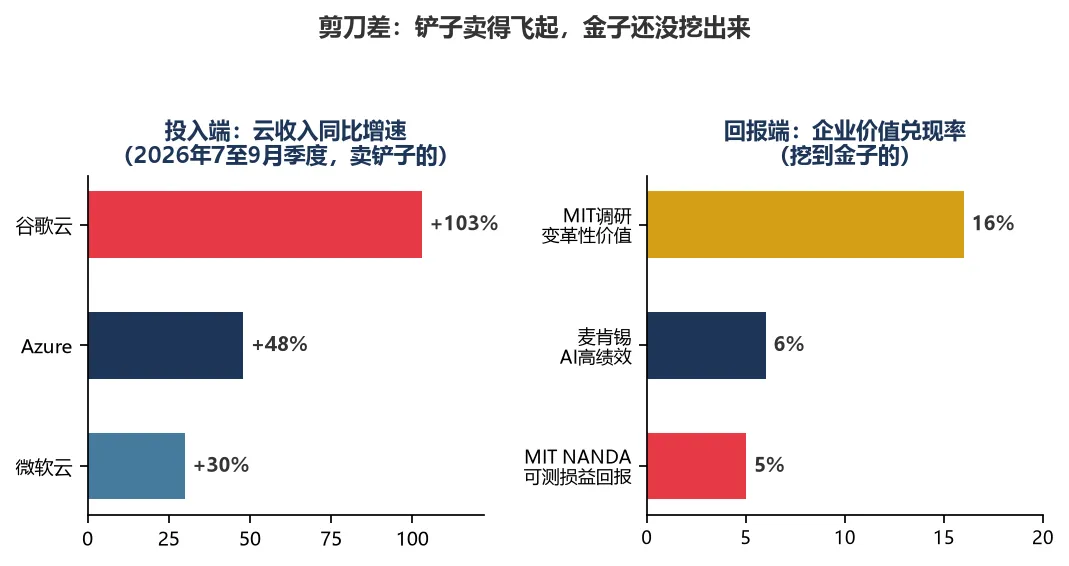
图3:投入端(云收入同比增速,2026年7至9月季度)与回报端(企业价值兑现率)对比
十组数字看完,我们可以提炼三条规律。
十组数字里还藏着一个容易被忽略的时间细节。2023年IBM测出5.9%回报率的时候,ChatGPT刚火了一年多;
2026年MIT测出16%的时候,智能体已经喊了两年。技术换代了两轮,兑现率的量级始终没变。
第一条:兑现率四年来一直趴在5%到17%之间,没挪过窝。2023年IBM测出5.9%的投资回报率均值,2025年BCG和MIT NANDA给出5%的兑现率,2026年MIT科技评论洞察给到16%。数字有波动,但量级惊人地稳定。四年里模型从GPT-3.5级别进化到了推理智能体,兑现率却像被焊死了一样。这说明瓶颈根本不在模型这一侧。
第二条:差距在数据和流程,不在模型。把各调研的归因摆在一起,会发现高度一致。MIT NANDA把"分化"归因于脆弱的工作流、有限的上下文记忆能力、与日常业务脱节(MIT NANDA,2025年);Gartner列举的项目放弃原因里,第一条就是数据质量差(Gartner,2024年);Sankar直接指出缺的是上下文层(MIT科技评论洞察,2026年)。模型已经是全世界最聪明的实习生,问题是公司自己还没准备好工位、权限和业务手册。
还有个佐证:麦肯锡2025年11月的调研发现,"AI高绩效企业"重设工作流程的比例是其他企业的三倍,规模化部署智能体的比例也达到其他企业的三倍以上(麦肯锡,2025年)。
拉开差距的动作,是重排工作流程和补数据底子,不是换更贵的模型。
第三条:智能体是分水岭,但也可能是新一轮试点。乐观的证据:麦肯锡调研里62%的组织在试用智能体,MIT科技评论洞察里12%的企业已让智能体进入生产。悲观的证据也摆在同一个数据集里:试用不等于兑现,38%还在试点,而试点这个状态,四年来从来没少过。2024年Gartner预测三成项目会在概念验证后被放弃,如今各家调研的放弃与搁浅口径只多不少。
换句话说,2026年的智能体热,很可能是2023年聊天机器人热的高配重演:旧试点还没出清,新故事已经上市。
如果企业只是把Copilot换成Agent,而不去补上下文层和数据治理,两年后我们大概率还要再写一遍这篇文章,把16%换成某个新的数字。
当然也要给智能体留一点余地。与2023年的聊天机器人热不同,智能体天然带着流程属性,它必须接入业务系统才能干活,这会倒逼企业把数据和流程理顺。
也就是说,智能体可能是第一个逼着企业补上下文层的AI形态。如果这个传导成立,下一轮调研的兑现率曲线,才有望真正抬头。
顺着这个逻辑看,未来两年企业AI的钱可能会流向一个新的方向:不是模型订阅,而是上下文层建设。把企业的数据字典、业务规则、审批流程整理成机器可用的知识,这个活又脏又累,一点都不性感,但它是那16%和84%之间的分界线。数据治理这门老手艺,正在被AI重新定价。
最后必须说口径这件事。细心的读者已经发现,十组调研的数字并不能直接横比:
MIT NANDA的95%说的是"无可测量损益回报",麦肯锡的6%说的是"EBIT影响超5%的高绩效企业",MIT科技评论洞察的16%说的是"变革性价值",Gartner的30%干脆是放弃率。
定义不同、样本不同、时间窗口不同,甚至有的测的是感知,有的测的是财务结果。这正是我们要做这张表格的原因:单拎任何一个数字出来吓人都是耍流氓,摆在一起才能看清趋势的方向和量级。看任何AI调研,先问口径,再下结论。
顺带一提,看数字时还要区分感知和财务。沃顿商学院与GBK Collective在2025年10月的调研里(样本801名企业领导),近四分之三的受访者自报ROI为正,看起来比麦肯锡的6%乐观十倍。
差别就在于,前者测的是主观感知并含未来预期,后者测的是实际财务结果。两边的数字都是真的,只是它们不在说同一件事。
数据与方法说明
一、主调研:MIT科技评论洞察2026年10月28日发布《Creating AI value with enterprise context》,为Insights与Atlan合作的定向调研,全部受访企业在使用AI;
回报分布与落地阶段比例均引自报告原文;网页版未披露样本量,此为口径局限,特此说明。
二、财报数据:微软2027财年第一季度(2026年7月至9月)及Alphabet 2026年第三季度财报,均于2026年10月28日发布;
Azure 332亿美元为微软首次以美元披露季度收入;谷歌云增速103%含Workspace订阅业务口径。
三、横向统计:
表格中十组调研数据分别来自麦肯锡(2025年3月、11月State of AI报告)、MIT NANDA(2025年7月,初步研究报告)、BCG(2025年9月)、德勤(2025年10月)、IBM与牛津经济研究院(2025年5月)、IBM商业价值研究院(2023年6月)、埃森哲(2025年3月)、Gartner(2024年7月预测),均经检索核对原发布内容。
四、局限:各调研对"价值兑现"定义不同,不能直接横比;MIT NANDA为初步研究且样本较小,其95%口径应理解为"其研究范围内无可测量损益回报的组织占比",而非所有AI项目的失败率。本文所有引用以书面发布内容为准。
一句话结论
四年来各权威机构的调研像约好了一样,把企业AI的价值兑现率按在5%到17%之间反复摩擦,这轮MIT的16%并不新鲜,新鲜的是它把原因讲透了:模型已经够聪明,缺的是让AI看懂业务的上下文层。企业AI的下半场,比的不是谁买最贵的模型,而是谁先把数据和工作流程理顺,聪明的实习生不难招,难的是把他的眼罩摘了。
科学吃瓜 · 用研究的方式看热点|轻松版在瓜棚营业中