ARTICLE · 1283422
本周三件事:欧洲销量超日系、合资用中国软件、便宜车卖到200万辆
行业速览 · 周六轻量 · 第26篇
车道智汇 · 2026年10月31日
本周三件事:欧洲销量超日系、合资用中国软件、便宜车卖到200万辆
如果你这周翻过欧洲车市的数据,会发现一个以前没出现过的顺序:中国品牌排到了日系前面。三季度份额 12.7% 对 11.9%,第一次整季反超。三条消息凑在这周,问的是同一句话——谁有资格定义「够用」。
出口反超日系之后,为什么说站住是另一件事?
量起来靠价格和产品力,站住靠配置表对不对得上当地人的用法。这两件事常被混成一件事,其实差着一整个开发周期。
先把数摆齐。2026 年上半年整车出口 509.6 万辆,同比 +65.3%;6 月单月 103.7 万辆,是历史上第一次单月过百万。前三季度 863 万辆、+52%,九个月干完了 2025 年一整年。乘用车里,新能源出口 235.5 万辆、同比 +1.2 倍,占了出口总量近一半。
欧洲那侧是这周的新消息:三季度中国品牌份额 12.7%,日系 11.9%,第一次整季反超,同比接近翻倍。9 月单月更高,14.5%,比 8 月抬了近 3 个点。
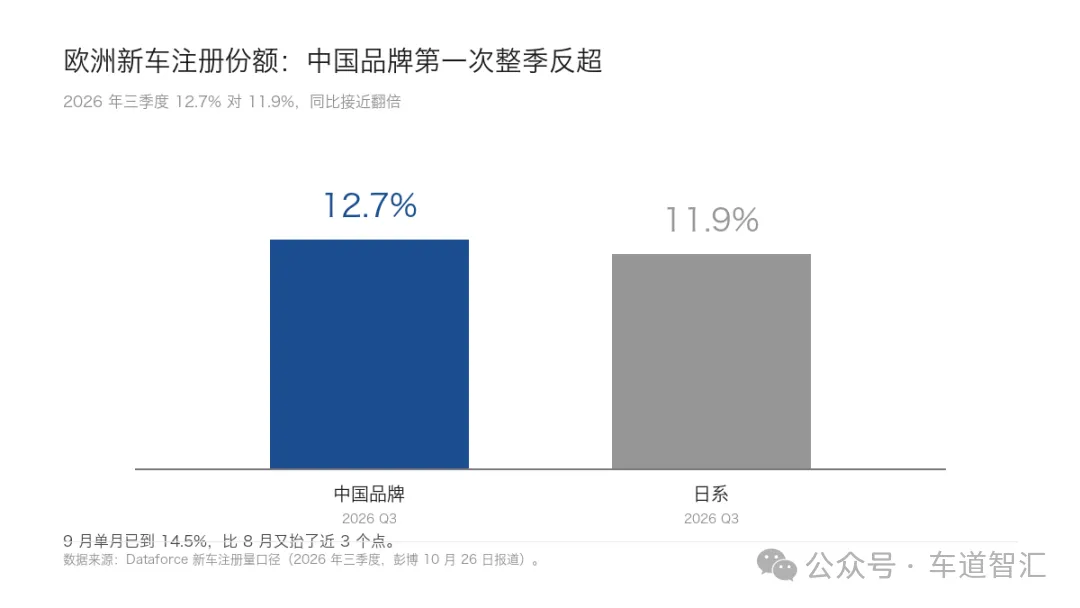
▲ 2026 年三季度欧洲新车注册份额:中国品牌 12.7%,日系 11.9%
日系在欧洲赢了几十年,赢的不是参数表,是「够用且不出事」。中国车要接的是这个位置,不是「最便宜」那个。这话说白了有点扫兴:销量榜上去了,配置表还没上去。
举个具体的。同样加长轴距,国内多半加在后排腿部空间;欧洲那边周末拖房车、拖自行车架是常规用法,该加的是行李厢、拖挂资质和高速稳定性。这类差别不写在平台定义里,只写在用车习惯里。
跟你有关的是:你手上那张出口版配置表,后排和行李厢的预算比例,是不是还照着国内那版抄的。
那「当地人怎么用」到底怎么量?
行业里不靠猜。是把三样东西放进同一张表:目标市场的用法标签、竞品价格带的基准线、每个配置项到底谁在付钱。算完再排优先级,比开会拍板省事。这套拆解逻辑我们做成了能自己跑一遍的工具——你把市场、价位、对标车填进去,它按同一套口径出结果。
合资把 L3 排在 2027,为什么说变的是谁拿笔?
这次不是「把全球平台拿来适配中国」,是中国团队先定优先级,再回头改平台。顺序反了,产品就完全不是同一台车。
大众 10 月 28 日摆出的是一整套:自研全场景 L2++,覆盖城市和高速 NOA、全场景泊车,2026 年先上三家合资的 7 款电动新车;2027 年 L3 就绪;芯片 C7H 支持到 L4;合肥拿了 L3 路测牌照;仿真侧 GAIA 2.0 做到日等效 500 万公里。战略措辞也从「在中国,为中国」改成了「深耕中国,共赢全球」。
一句话里两件事同时成立:自研上车,中国软件往外走。过去定义权在总部,平台定了,中国只做适配和降本,改一个开关要回报批。现在反过来。变的不是技术,是谁拿笔。
有人会说,这不就是合资终于肯投钱了吗。我不这么看。钱一直有,卡的是决定权在谁手上——自主品牌这两年压着打的,也不是电动化本身,是「配置优先级由谁拍」这件事。
落到你身上:下次评审听到「总部平台改不了」,先问一句——是改不了,还是没人有权改。
3 万到 5 万的车卖 200 万辆,说明了什么?
在这个价位,定义「够用」比定义「更好」值钱,因为「更好」没有支付方。宏光 MINIEV 把这句话验证了 200 万次。
它 2020 年 7 月上市,起步 2.88 万元,连续 74 个月拿 A00 级纯电销量第一,累计 200 万辆,是中国品牌纯电单一车型累计第一。它没有堆配置,反过来砍掉了很多东西。
反过来说,如果你在这个价位卖车,胜负手不在加法。第一张纸不该是配置清单,该是「可以不要什么」的清单。砍掉的东西写不清楚,剩下加多少都是浪费预算。
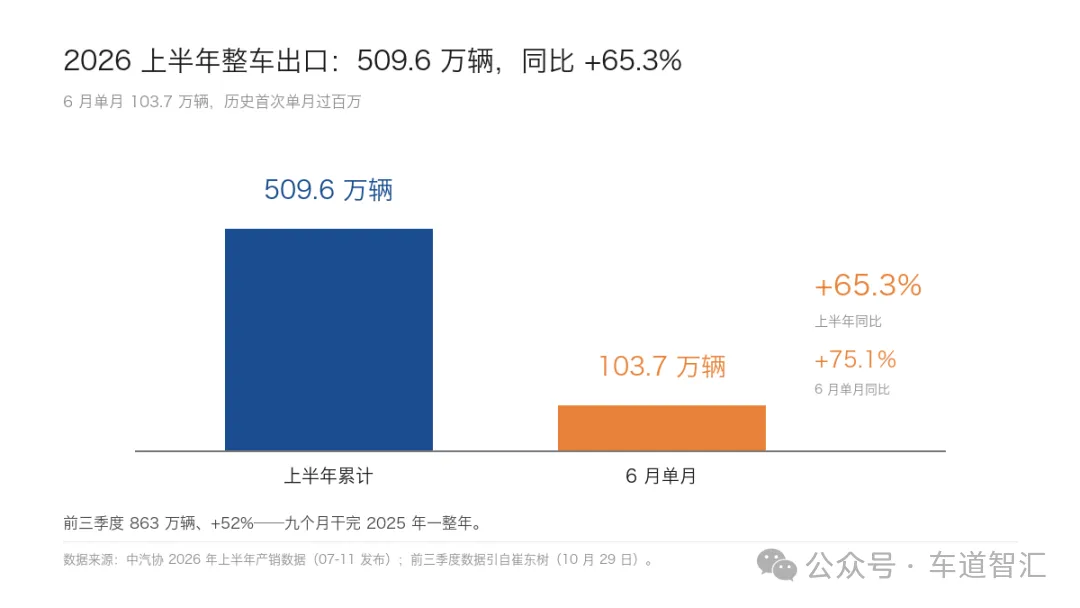
▲ 2026 上半年整车出口 509.6 万辆(+65.3%),6 月单月首破百万
大盘也在换挡。新能源渗透率上半年均值 51.3%,6 月单月 63.1%,9 月 67.0%。过了六成,「电动」本身就不再是差异点,差异点退回老位置——这台车对谁、在什么场景下算够用。
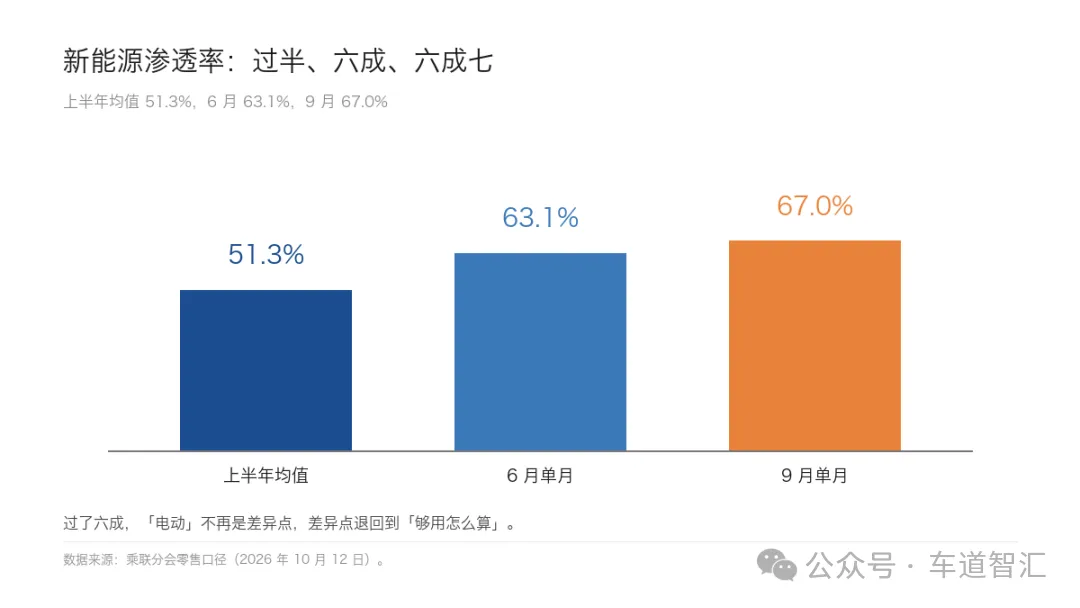
▲ 新能源渗透率:上半年均值 51.3%、6 月 63.1%、9 月 67.0%
对你来说:预算往下压的时候,先算清楚哪三项是这个价位的人真的会付钱,其余全砍,别做加法。
三条消息,一个结论。过去「够用」的答案在别人手里——欧洲的标准、总部的平台、配置表上的加法。现在开始往回调。我把这三件事并排看了一遍,最扎心的地方不在数据,在于它们都在问同一句:这台车对谁算够用。
下周开产品定义会,第一个议题别写「我们要加什么」,写「这个市场的人认为什么算够用」。这一句写对了,后面几十页配置表才有得算。写错了,加得越多越像在给别人做嫁衣。
❓常见问题
Q1:12.7% 是终端上牌量还是批发量?
A:是欧洲新车注册量口径,也就是上牌量,不是工厂出货。所以这个数比批发口径更能说明「当地人真的买了」。
Q2:一个季度反超,能算站住了吗?
A:不能。单季反超有基数小的成分,欧洲全年盘子中国品牌还在个位数到十几个点之间。真正的门槛是售后网络、残值率和当地法规认证,这三样都不在销量表里。
Q3:200 万辆里,有多少是低价换来的?
A:它起步价 2.88 万元,确实是低价带的绝对主力。但要看清一点:同价位十年里死掉的车型不少,活下来的只有它。低价是入场券,不是答案。
📌 本文数据索引
① 欧洲份额:三季度中国品牌 12.7%、日系 11.9%,9 月单月 14.5%。
② 出口盘子:上半年 509.6 万辆、+65.3%;6 月单月 103.7 万辆;前三季度 863 万辆。
③ 低价带与渗透率:宏光 MINIEV 累计 200 万辆;渗透率 51.3%→63.1%→67.0%。
💬 聊聊
你们做出海版配置表时,会为了拖挂资质砍掉后排配置吗?评论区说一句,我挑典型的下期拆。
📮 下期预告
周一拆一台车:别克君越首搭豆包大模型,14.99 万的合资燃油车,AI 座舱还能不能当溢价卖——这个位置原来不给智舱留预算,现在留了多少、留给了谁,算一笔。
关注「车道智汇」,下期直接推到你手机
写的人:做产品定义的团队,日常就在拆竞品、排配置、算价格。
读的人:手上要签配置表、要报价格的那批产品经理。
每周一、三、五各一篇,周六一篇速览,一次只拆一个问题——数据从哪来、怎么算、结论是什么。
不做行业展望,只算这台车该定多少钱。
用品质智定,把这三件事放进同一张表
把 12.7% 和 11.9% 当竞品基准线填进去,再把目标市场、价位、对标车填一遍,配置优先级会跟着重排——你会看到哪几项其实可以砍。
长按识别,直达「品质智定」小程序
每天 2 次免费额度|不用注册
数据来源:欧洲份额为 Dataforce 新车注册量口径(2026 年三季度,彭博 10 月 26 日报道);出口与渗透率为中汽协 2026 年上半年产销数据(07-11 发布)及前三季度数据(崔东树,10 月 29 日);渗透率单月值来自乘联分会零售口径;宏光 MINIEV 累计销量为上汽通用五菱 10 月 28 日公告;大众方案细节出自其 10 月 28 日中国发布会。
本文为行业分析,不构成投资建议。文中判断为本号观点,与数据分开看。