ARTICLE · 1299533
AI 泡沫可能正在破裂?AI公司还在砸钱,投资者信息已崩
一条 X 帖子把近期的大型科技股回撤,概括成“AI 泡沫可能正在破裂”。它列出了英伟达、亚马逊、谷歌、英特尔、Meta 和 Netflix。这组公司指向同一个市场问题:数千亿美元的 AI 基础设施投入,什么时候能变成足够稳定的利润。
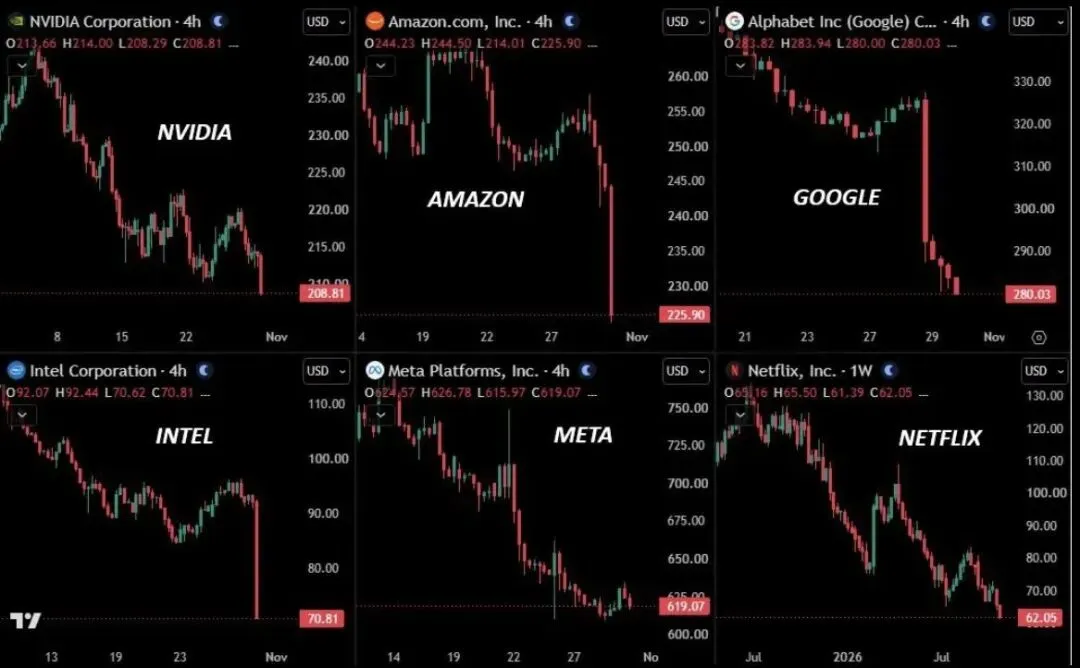
图注:原帖配图并列展示英伟达、亚马逊、谷歌、英特尔、Meta 和 Netflix 的行情曲线;画面表达的是股价回撤,不包含标普 500 成分股跌幅统计的来源说明。
PERSPECTIVE
AI 还在扩张,市场开始把问题从“能不能做出来”换成“能不能赚回来”。
01
六家公司的回撤,把同一笔账放到了台面上。
Pirat Nation 的原帖写道,超过一半的标普 500 成分股已经从高点回落至少 20%,并把六家大型公司列为例子。这个统计需要单独的数据源核验。六家公司被放在同一张图里,形成了一个清楚的市场叙事:AI 交易已经从芯片公司扩散到云服务、平台广告和传统硬件。
这些公司的共同点,是都在承受更高的 AI 投资预期。Alphabet 把 2026 年资本开支计划上调到 1950 亿至 2050 亿美元。亚马逊预计投入约 2000 亿美元,Meta 的计划区间为 1250 亿至 1450 亿美元。三家公司加起来,资本开支规模已经超过 5000 亿美元。这还没有算微软等公司的投入。
原帖的“超过一半”属于帖子口径。本文把它作为市场情绪入口,正文中的具体投入数字来自公开市场报道。
02
花钱的速度,先于回报抵达了财报。
数据中心、芯片、网络设备和电力设施需要先投入。AI 服务的收入,则要等客户采购、产品定价和使用规模逐步形成。资本市场会把两条曲线放在一起看:资本开支和折旧是否增加,AI 产品能否带来新增收入、提高利润率,或者至少产生稳定现金流。
近期市场报道把这种不耐心写到了财务层面。大型科技公司继续公布激进的 AI 支出计划,投资者却开始重新评估自由现金流和投资回报的时间表。只要新增算力带来的收入还无法覆盖设备、能源和融资成本,AI 就会从增长故事变成财务压力测试。
03
“泡沫”这个词,掩盖不了大公司的真实差别。
把回撤直接命名为“AI 泡沫破裂”,传播上很有力,却会把几种不同情况压成一个标签。上世纪末的互联网泡沫中,大量公司几乎没有收入;今天的大型科技公司拥有成熟业务、现金流和现成客户,AI 投资首先改变的是它们的成本结构和增长预期。
真正的分歧落在投入能否形成新的利润池。英伟达卖出芯片,云厂商出租算力,平台公司把模型接入搜索、广告、办公软件和社交产品。每一层都能获得收入,但每一层也都要为下一层的基础设施继续付费。只要最终客户的付费增长跟不上整条链条的扩张,市场就会先压低估值,再等待结果。
04
下一张成绩单要回答三件事。
市场接下来会盯住三个连接点:资本开支是否继续上调,AI 相关收入和订单是否同步增长。现金流能否在折旧与能源成本上升后保持稳定,也会成为关键指标。只看 GPU 出货量,无法判断整条投资链条是否已经闭环。只看股价下跌,也无法判断每家公司是否处在同一个阶段。
所以,这轮调整更准确的读法,是投资者开始要求 AI 叙事交出财务结果。基础设施还会继续建设,问题已经换成了另一种问法:这些服务器、芯片和电力,最终会留下多少利润。
来源:Pirat Nation 原帖及配图;The New York Times 关于标普 500 科技股集中度的报道;The Motley Fool 关于 Alphabet、Amazon、Meta 2026 年资本开支计划的报道;Yahoo Finance 关于大型科技股回撤与 AI 投资回报疑虑的报道。