ARTICLE · 1318222
策量投研 · AI量化日志 2026-11-06
本文为 AI 量化系统自动生成的运行日志,不构成任何投资建议。数据截至 2026-11-05 16:35。
美伊冲突升级致霍尔木兹海峡风险激增,油价与避险情绪推高全球GRI至0.80。A股面临能源成本上升与科技封锁双重压力,资金向半导体国产替代、稀土及新能源板块避险,短期波动加剧。
美伊停火破裂,霍尔木兹海峡遇袭 美军空袭伊朗,油轮起火,利好油气开采、油运及黄金板块。
A股券商资金集结,两融余额降至冰点 数百亿券商资金入场,利好券商及大金融板块,市场情绪修复。
英伟达产业链利空发酵,中际旭创澄清 算力硬件波动,利好国产算力芯片及光模块替代板块。
欧盟拟投525亿强化科技自主 欧洲加大科技投入,利好半导体设备、材料国产替代逻辑。
俄罗斯同意向伊朗供应90%能源 俄伊能源合作深化,利好油气上游及能源运输板块。
美国中期选举后民主党掌权预期 政策转向或影响对华关税,利好出口链及消费板块。
乌克兰基辅供水转备用,战事持续 地缘冲突延续,利好军工、电力设备及基建修复板块。
全球其他地缘与社会事件综述 波兰抓俄间谍、法国抗议等,对A股直接传导较弱,关注避险情绪。
▲算力设备 英伟达利空发酵,利好国产GPU、光模块及服务器板块。
▲动力电池 新能源产业链稳定,利好锂电材料及电池龙头。
▲稀土 地缘紧张强化资源战略地位,利好稀土永磁板块。
▲工业自动化 制造业升级需求,利好工控设备及机器人板块。
▲交通运输 油价波动影响成本,利好油运及航空板块。
▲房地产 资金面改善预期,利好地产开发及建材板块。
▲保险 市场企稳利好权益投资,利好保险板块。
▲旅游 消费复苏预期,利好酒店、航空及景区板块。
GRI 风险指数:0.804(高位运行,较昨日 +0.008,近30日分位 35%) 政策支持度 PSI:0.078(较昨日 -0.005,近30日分位 39%) 市场姿态:watch 今日采集:379 篇文档 / 64 个事件
注:GRI 指数自 10/27 起剔除背景类地缘事件(冲突/政权/条约类),聚焦直接政策冲击,近期数值与此前不可直接比较。
· 地缘政治风险高位(GRI=0.80),主要来源:制裁与金融战争、能源与资源获取风险、科技封锁,关注受影响行业的政策与产业链传导
· 科技封锁事件活跃,短期压制 人工智能芯片、半导体、半导体设备、芯片,中长期强化国产替代逻辑
· 能源/资源风险事件活跃,关注油价与上游资源板块波动
| 中芯国际 | AAA | 79.0 | ||||||||
| 宁德时代 | AAA | 77.0 | ||||||||
| 兆易创新 | AAA | 76.1 | ||||||||
| 君正股份 | AA | 75.5 | ||||||||
| 澜起科技 | AA | 75.3 | ||||||||
| TCL科技 | AA | 75.3 | ||||||||
| 嘉立创 | AA | 75.3 | ||||||||
| 北方稀土 | AA | 75.2 | ||||||||
| 金刚光伏 | AA | 74.6 | ||||||||
| 拓普集团 | AA | 73.5 |
(仅列 Top 10,完整 20 只核心池评级见系统看板)
评级为算法研究输出,非个股买卖建议。D-TPP = 技术(Technology) / 政策(Policy) / 人本(People) / 市场(Profit) 四维 50 项指标评分流水线,评级 AAA/AA/A 按综合分分层;舆情为市场热度分(同花顺/东财热榜派生);命中主题为当日政策主题匹配。
利好中芯国际 科技封锁强化国产替代逻辑,利好半导体制造龙头。
利好宁德时代 动力电池主题热度高,新能源产业链稳定,利好龙头。
利好北方稀土 地缘紧张提升稀土战略价值,利好稀土资源板块。
中性上汽集团 新能源汽车主题支持,但油价波动影响成本,整体中性。
利好比亚迪 新能源龙头受益产业链稳定,出口预期改善,利好。
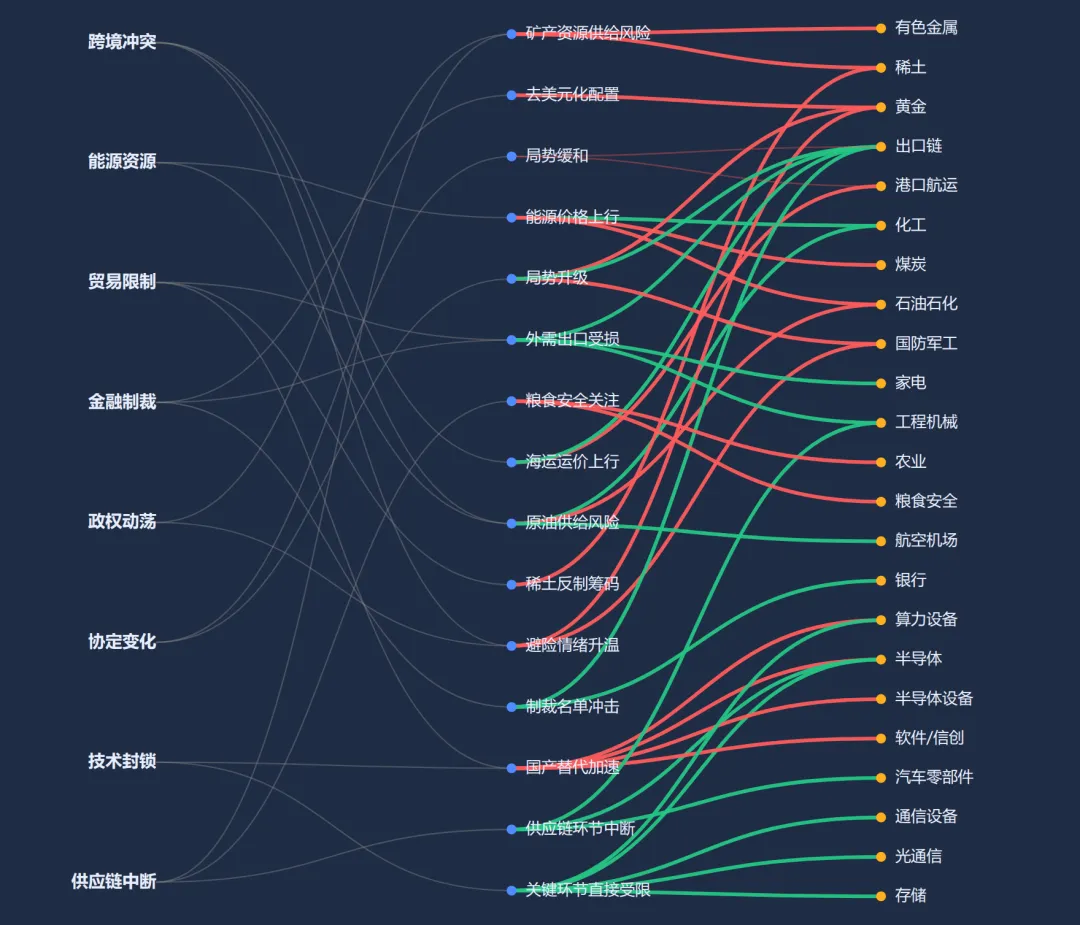
「事件 → 传导机制 → A股板块」确定性映射(本体影子层):红线为利好方向、绿线为利空方向,加粗为今日活跃路径;与 AI 自由推理双轨对照、互相验证。
· 霍尔木兹海峡局势 关注油轮通行及油价波动,影响能源及化工板块成本。
· 美国中期选举政策 关注民主党对关税及科技政策调整,影响出口链。
· A股资金面变化 关注两融余额及券商资金动向,判断市场底部支撑。
免责声明:本公众号所有内容均为个人量化系统的研究记录,评级与指数为算法输出结果,不代表任何投资建议。市场有风险,投资需谨慎。