ARTICLE · 1325733
AI 资本双城记:AI 叙事的拐点到了?
AI新言 / 商业观察
过去两周,AI 行业最值钱的两家公司OpenAI和Anthropic,同时撞上了资本市场的墙。
OpenAI:新一轮融资把目标估值从 1.4 万亿美元砍到 1.25 万亿,融资目标从 300 亿砍到 200 亿,截至承诺截止日只拿到约 110 亿——还没上市,私募市场的灯先暗了。
Anthropic:10 月底递交招股书,冲着"史上最大 IPO"去,结果招股书修订版里躺着 8954 亿美元的算力支出承诺,其中至少 5820 亿不可取消,账上现金只有 960 亿——上市路演还没开始,账先没法看了。
这两件事发生在同一个星期,不是巧合。它们共同指向一个判断:AI 的资本叙事,可能正在换锚。
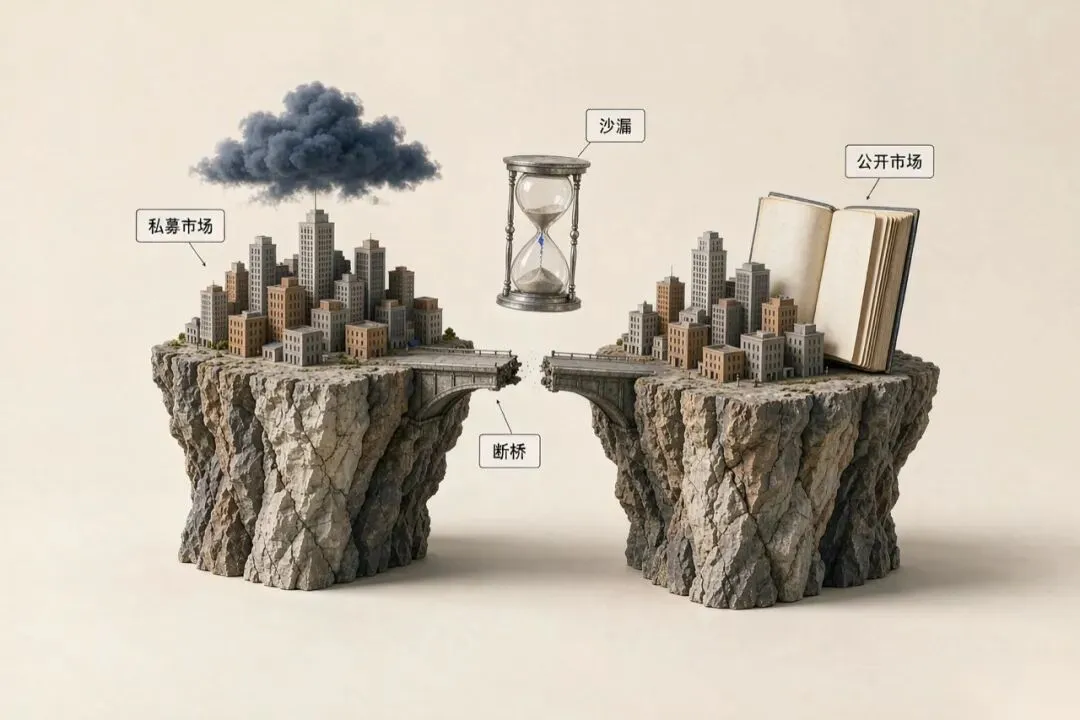
一座城市通向公开市场的桥,断在中间
01|先看两座城各自的困局
OpenAI 的困局:下一轮融资接不上了。
今年 3 月,OpenAI 刚以 8520 亿美元的估值完成 1220 亿美元融资;10 月启动新一轮时,它的野心是估值翻倍到 1.4 万亿、融 300 亿,并把这笔交易包装成"IPO 前最后一次上车机会"。
结果科技股暴跌,风向骤变:估值被砍 1500 亿(约合人民币 1.06 万亿),融资目标砍掉三分之一,大机构纷纷下调认购额度。据《华尔街日报》报道,OpenAI 现在把希望寄托在家族基金和高净值人士身上,还计划向个人投资者开放额度——万亿巨头开始向散户化要流动性,这本身就是个信号。
它计划最早明年初上市。总裁布洛克曼 11 月 4 日被问到能否 2027 年做好 IPO 准备,回答是:"我想可以。"留了一层余地。
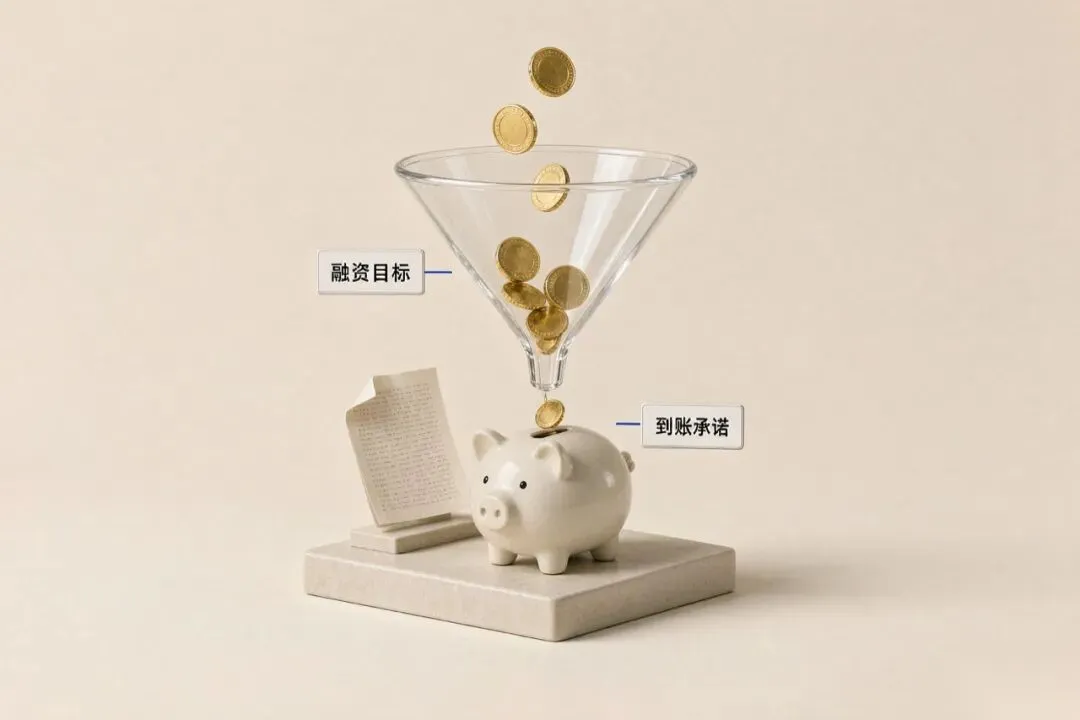
融资目标很大,到账承诺很少
Anthropic 的困局:账本要摊开了。
Anthropic 本来是这轮周期里的"优等生":第二季度按美国会计准则实现营业利润 9.74 亿美元,被视为大模型公司里第一个证明能赚钱的。但招股书修订版揭开了另一面:
然后是业绩:第三季度从盈利转为营业亏损 5.67 亿美元,算力成本环比多花约 50 亿,每花一美元算力换来的收入在下降。三季度营收 169.6 亿美元、环比增长 45%——依然很快,但上一季度是环比翻倍。
最微妙的是,修订版招股书里10 月营收那一栏是空的。全市场都在等这个数字,等它确认增长是放缓还是失速。
IPO 估值一路下探:最初讨论 2 万亿,10 月中旬投资者会议后降到 1.5 万亿,如今部分买家喊出 1 到 1.3 万亿——相比原预期几乎腰斩。预测市场上,11 月底前挂牌的概率从 84% 跌到 60%。路演原定 11 月 9 日当周启动,公司尚未官宣延期,但已没有人把它当作板上钉钉。
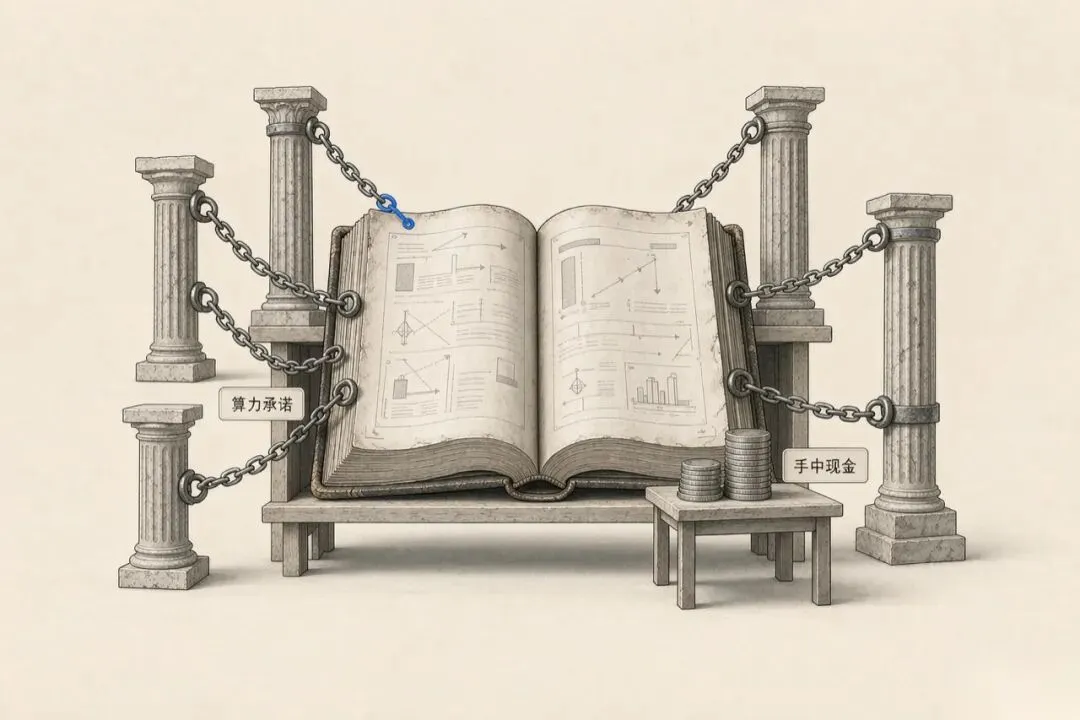
账本被五条锁链锁在柱子上,旁边的现金只是一小摞
02|被忽略的一点:这是循环交易,不是自由市场
看这两份账本,大多数人盯着估值数字,但更值得看的是钱的流向。
微软既是 OpenAI 的重要投资人,又是它的算力供应商;亚马逊之于 Anthropic,同样如此。投资人出的钱,绕一圈变成算力采购,流回科技巨头的报表——万亿估值里相当一部分,是这种左右手互倒撑起来的。
这个结构在牛市里自洽:估值涨、融资顺、算力承诺加码,循环越转越大。但它有个隐含前提——发行市场必须永远畅通。OpenAI 这次融资遇冷说明,一旦私募市场冻结,循环立刻失速:估值砍、融资缩、算力承诺变成长期包袱。
还有一个更安静的信号:OpenAI 本轮最大的参与方,是阿联酋主权基金背景的财团(含 MGX),并且作为交易条件,OpenAI 获得租用该地区新建算力的选择权。翻译一下:美元风险资本在退场,主权资本在进场,而且要拿算力做抵押。当一家美国 AI 巨头的流动性开始依赖中东主权基金,叙事已经变了。
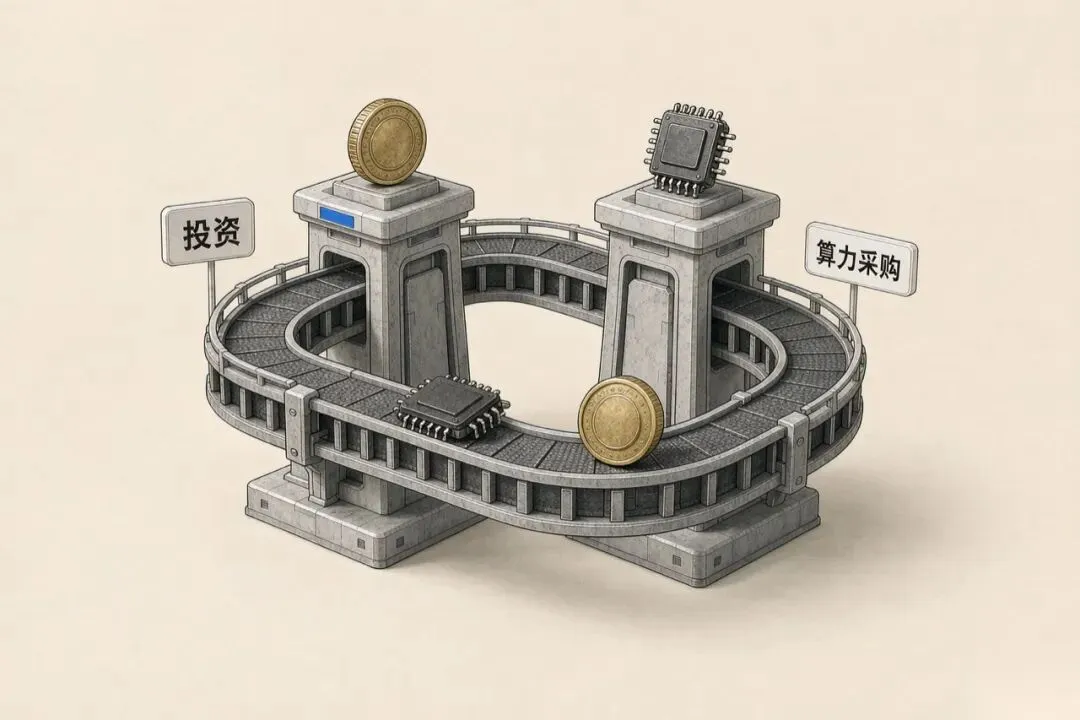
投资与算力采购构成一个闭环
03|真正的拐点:估值锚正在更换
过去两年,AI 公司的估值锚是增长——营收环比翻倍,市场就给翻倍的估值,Anthropic 二季报出来时一片喝彩就是这个逻辑。
现在,锚正在换成单位经济:每投入一美元算力,能带来多少收入、多少毛利。Anthropic 三季报的问题不在增速(45% 放在任何行业都是优秀),而在算力成本环比增加 50 亿的同时,单位算力的产出在下滑——增速没有跑赢成本膨胀。
这个锚的更换是致命的,因为两家公司的支出结构完全刚性。路透社估算,Anthropic 未来约十年将与六家合作伙伴投入至少 5180 亿美元建设 AI 基础设施,其中大部分不可取消——不管模型卖不卖得出去,这笔"房租"已经提前锁死。而收入端,其约 80% 要按实际调用量结算,随行就市。
刚性支出、弹性收入、增速放缓——三者叠加,就是经典的基础设施泡沫结构:用确定性负债,去赌一个不确定的需求。
需求端的信号同样不客气:有研究显示,美国职场 AI 使用率从 2025 年夏天的 46% 降到了 2026 年夏天的 33%;今夏 Anthropic 发布新旗舰模型的商业反响平平;为了抢客户,Anthropic 和 OpenAI 整个夏天都在打价格战——供给端军备竞赛,需求端却在退潮。
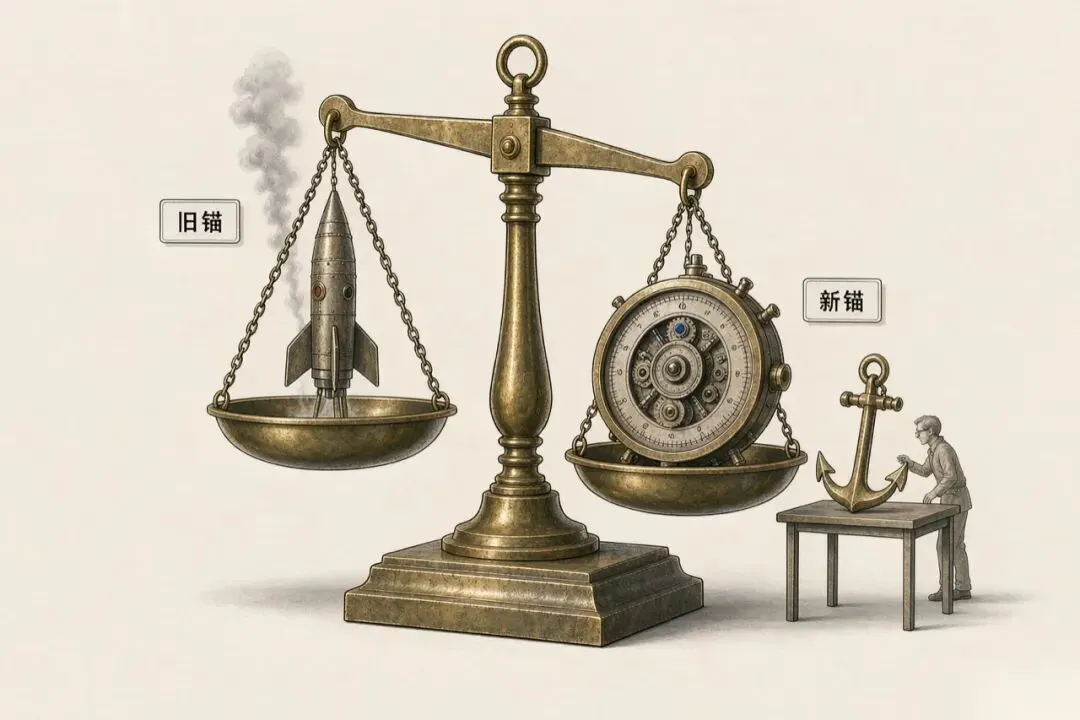
估值的天平,正从旧锚换向新锚
04|最尖锐的问题:谁来接盘
11 月 2 日,开放市场研究所研究员马特·谢勒在 Tech Policy Press 发表了一篇罕见的公开呼吁:SEC 应该阻止 Anthropic 上市,直到它提供连续两个季度的审计财报、完整披露所有重大支出承诺。
他的理由不在"Anthropic 会不会倒",而在风险由谁承担:
私募阶段,Anthropic 的股票集中在内部人、科技巨头和风险资本手里,亏损由他们承担。一旦上市,这些股票会流进 401(k)、退休账户和指数基金。到那时候,扛着这 8954 亿算力赌注的,是从来没人问过的打工人和退休者。
这段话之所以锋利,是因为它把一个财务问题变成了分配问题。上一轮互联网泡沫,散户在顶部接盘是因为自己追高;这一轮,指数化投资会让普通人的退休金被动接盘——你不需要买任何 AI 股票,只要你的养老金跟踪标普 500,你就已经在这场赌局里了。
同期还有一个细节:CoreWeave 和 SpaceX 的信用违约互换(CDS)价格创下纪录——这是市场在给"AI 基建违约"正式定价。当债券市场开始给科技巨头的供应商买保险,股票市场的乐观就不再有借口。
05|写到最后:拐点不是终点
需要说清楚:换锚不等于崩盘。
Anthropic 年化营收约 670 亿美元、市销率约 30 倍——贵,但它是真有收入的公司,比 2000 年互联网泡沫里那些只有网站的玩家扎实得多。估值从 2 万亿降到 1.2 万亿,叫挤泡沫;只有当收入本身开始萎缩,才叫破裂。
而且换个角度看,模型因为竞争和中国开源模型而变便宜,对企业客户和整个社会是好事——泡沫出清的成本由资本承担,算力 abundance 的红利却会留下来。
真正值得盯住的是三件事:Anthropic 的 10 月营收数据(招股书里空着的那一格)、OpenAI 本轮最终能不能凑齐、以及感恩节前那一周 Anthropic 到底挂不挂牌。这三个数字,会决定未来两年 AI 行业的资金温度。
至于屏幕前的普通人,这个拐点和你有关系的方式很朴素:如果养老金和指数基金正在成为 AI 资本的最终承接方,那么"看懂 AI 公司的账",就不再只是投资人的功课。
狄更斯的开头用在今天刚好:这是最好的时代,这是最坏的时代——但 2026 年 11 月这一页,两种说法第一次同时成立。
信息来源:华尔街日报关于 OpenAI 融资遇冷的报道(参考消息 2026-11-04 编译);中国基金报(2026-11-01);Anthropic S-1 招股书修订版披露数据及路透社报道(观察者网 2026-11-06 编译);Tech Policy Press 马特·谢勒公开呼吁(2026-11-02);中国经济网《史上最大 IPO 要来了?先别急着鼓掌》(2026-11-01);财联社(2026-11-06)。所有财务数据为媒体报道及招股书披露口径,未经独立审计验证,仅供参考。