ARTICLE · 1331295
138页:低空经济产业研究蓝皮书【可下载】

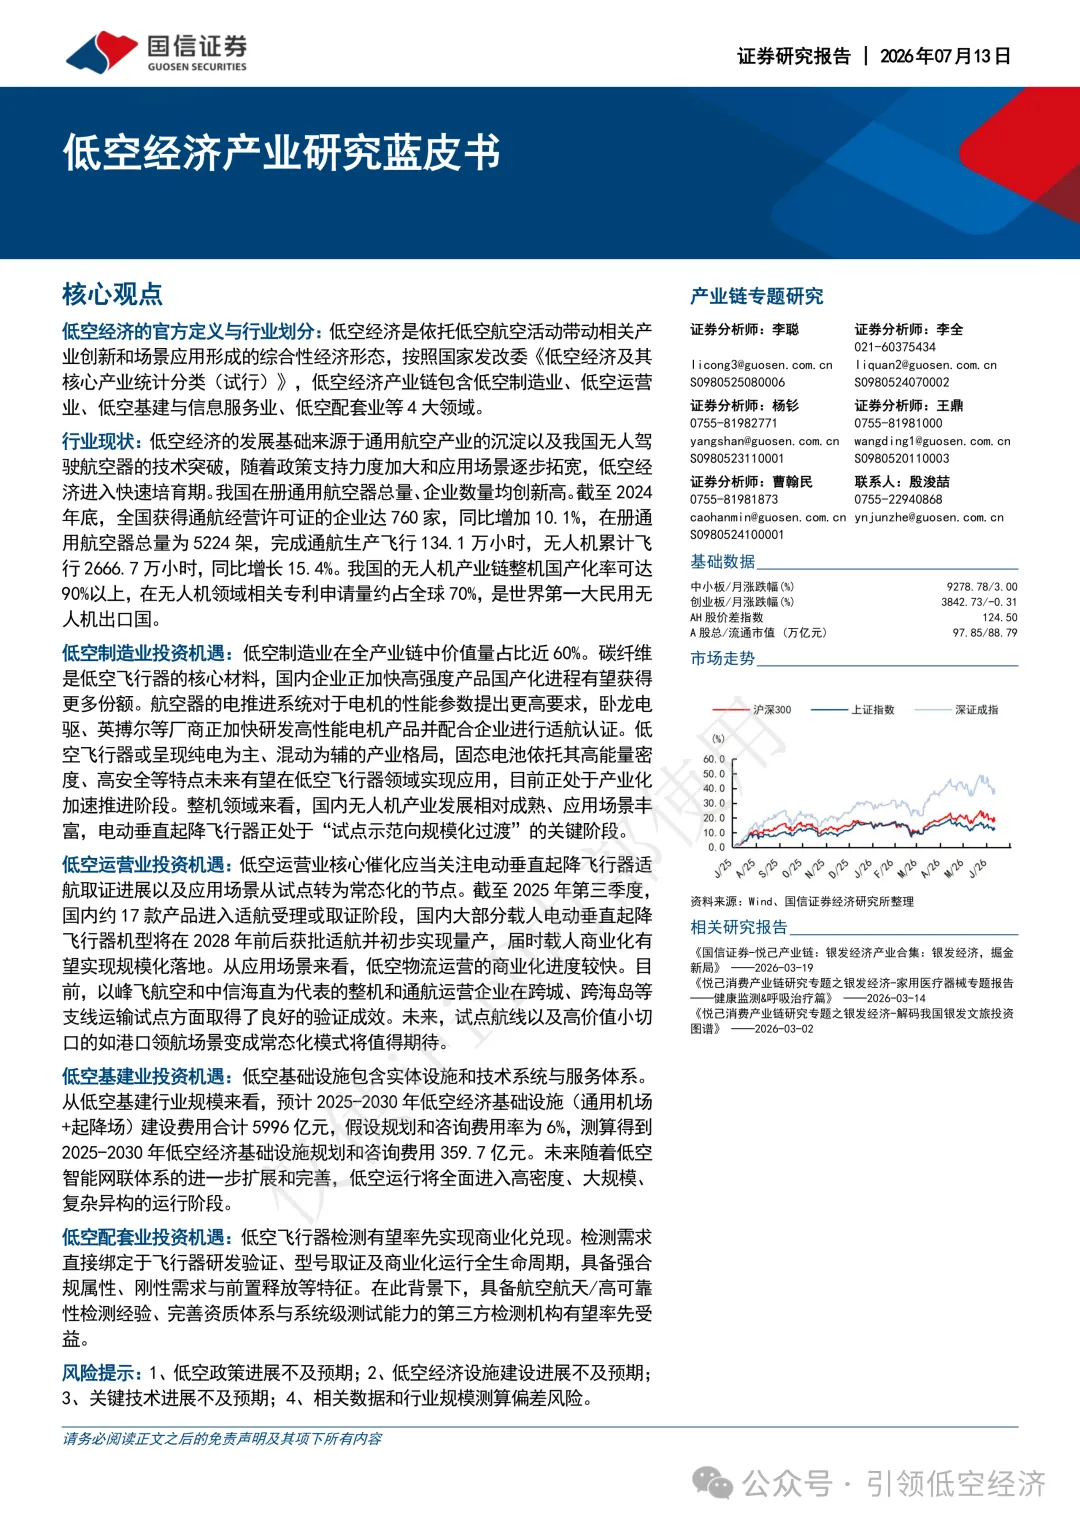
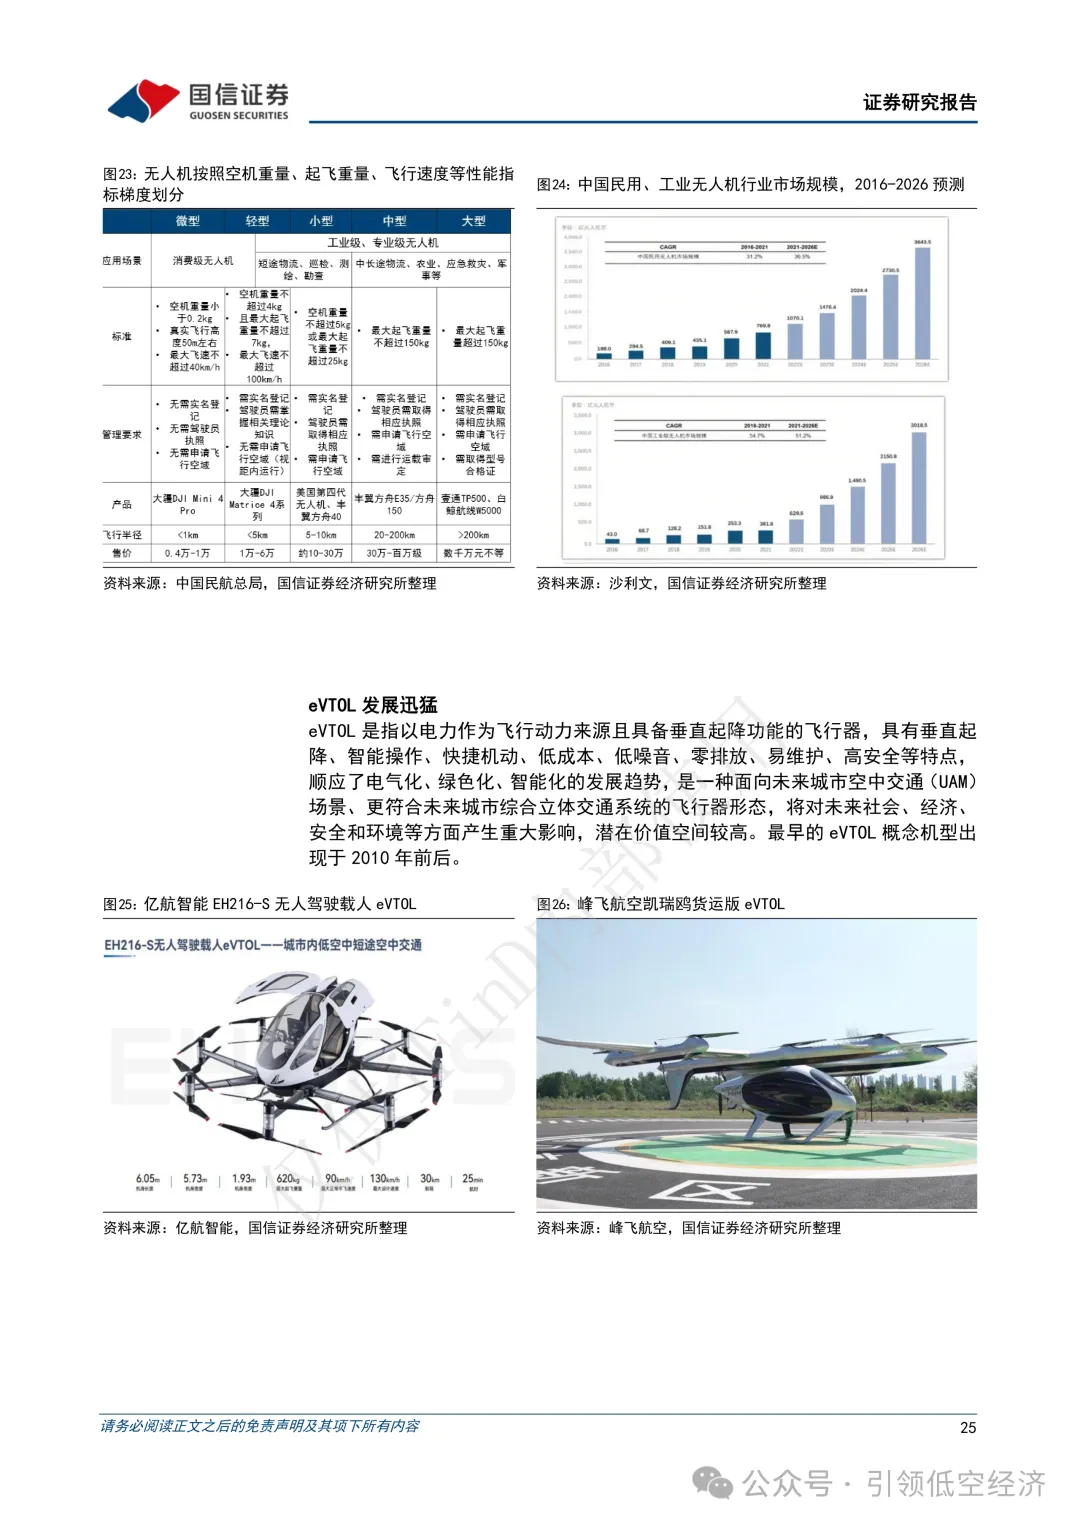
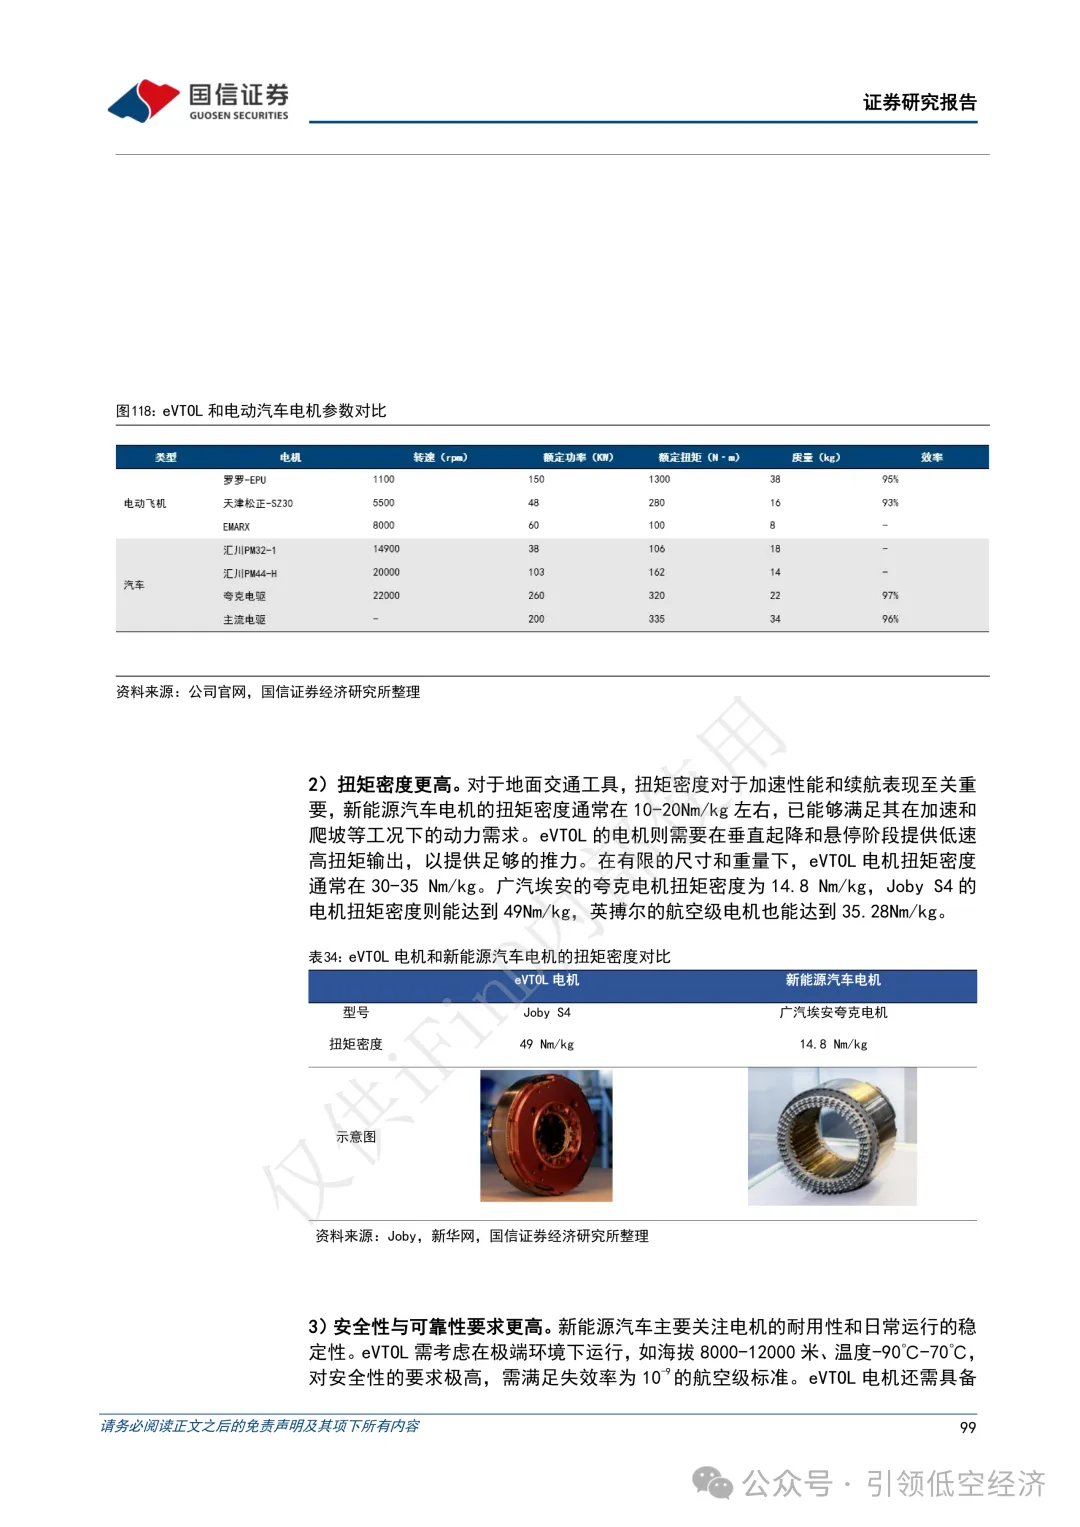
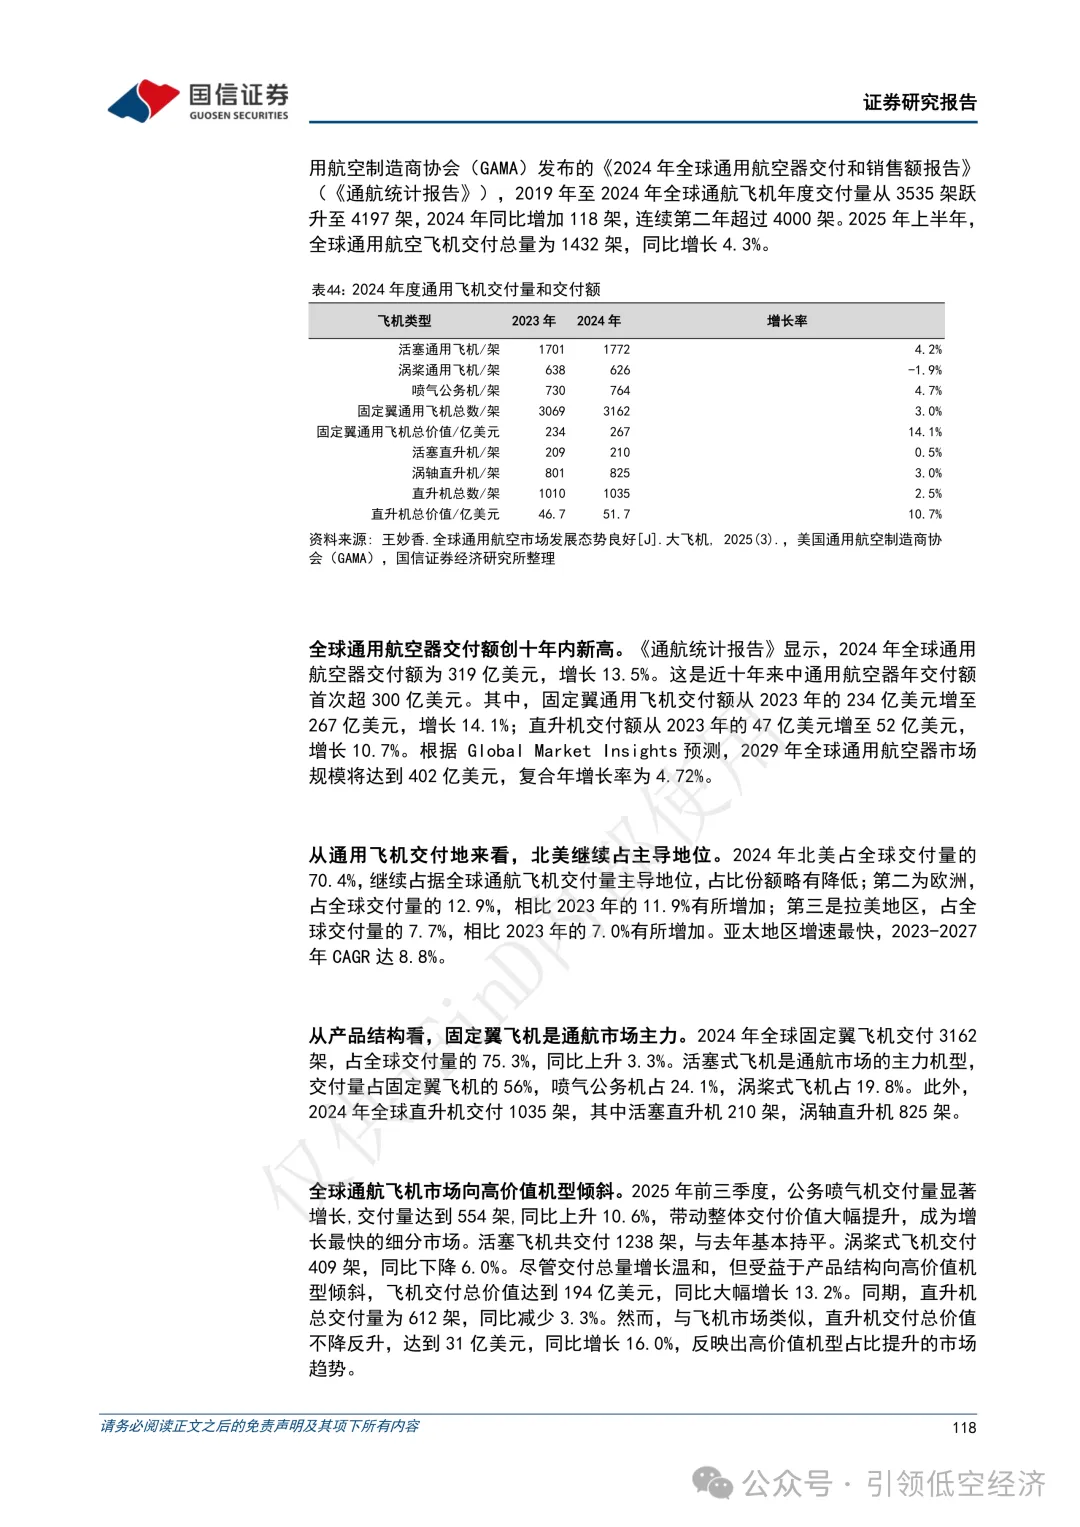
低空制造业投资机遇:低空制造业在全产业链中价值量占比近 60%。碳纤维是低空飞行器的核心材料,国内企业正加快高强度产品国产化进程有望获得更多份额。航空器的电推进系统对于电机的性能参数提出更高要求,卧龙电驱、英搏尔等厂商正加快研发高性能电机产品并配合企业进行适航认证。低空飞行器或呈现纯电为主、混动为辅的产业格局,固态电池依托其高能量密度、高安全等特点未来有望在低空飞行器领域实现应用,目前正处于产业化加速推进阶段。整机领域来看,国内无人机产业发展相对成熟、应用场景丰富,电动垂直起降飞行器正处于“试点示范向规模化过渡”的关键阶段。
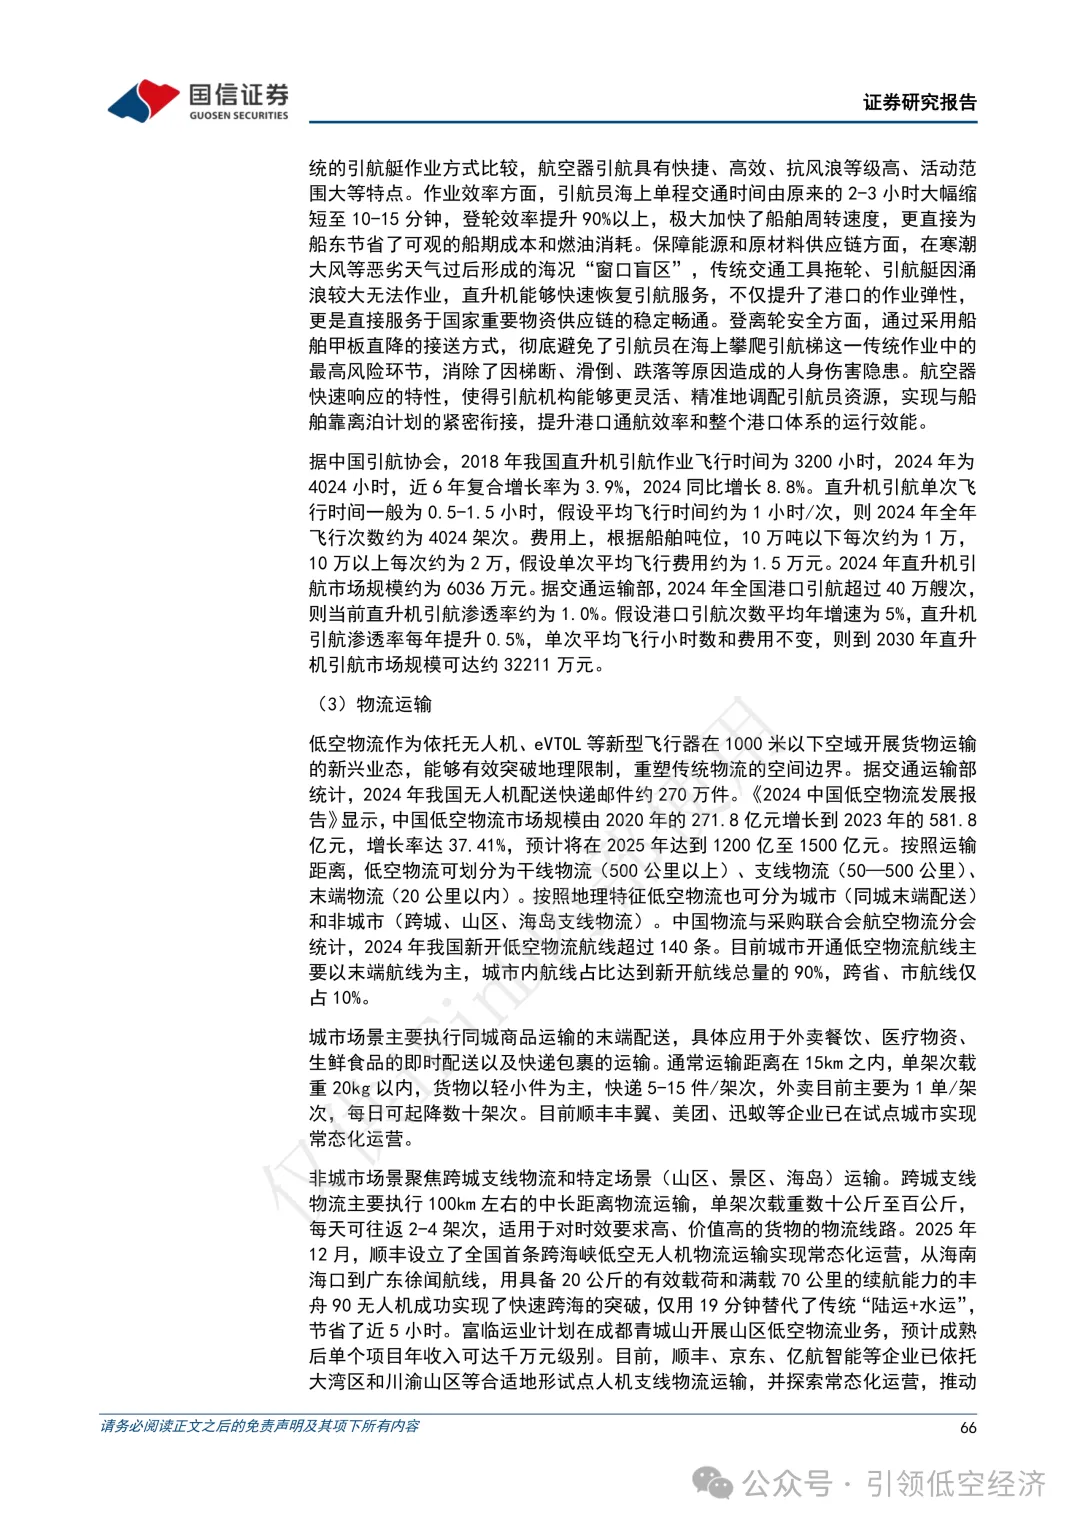
低空运营业投资机遇:低空运营业核心催化应当关注电动垂直起降飞行器适航取证进展以及应用场景从试点转为常态化的节点。截至 2025 年第三季度,国内约 17 款产品进入适航受理或取证阶段,国内大部分载人电动垂直起降飞行器机型将在 2028 年前后获批适航并初步实现量产,届时载人商业化有望实现规模化落地。从应用场景来看,低空物流运营的商业化进度较快。目前,以峰飞航空和中信海直为代表的整机和通航运营企业在跨城、跨海岛等支线运输试点方面取得了良好的验证成效。未来,试点航线以及高价值小切口的如港口领航场景变成常态化模式将值得期待。
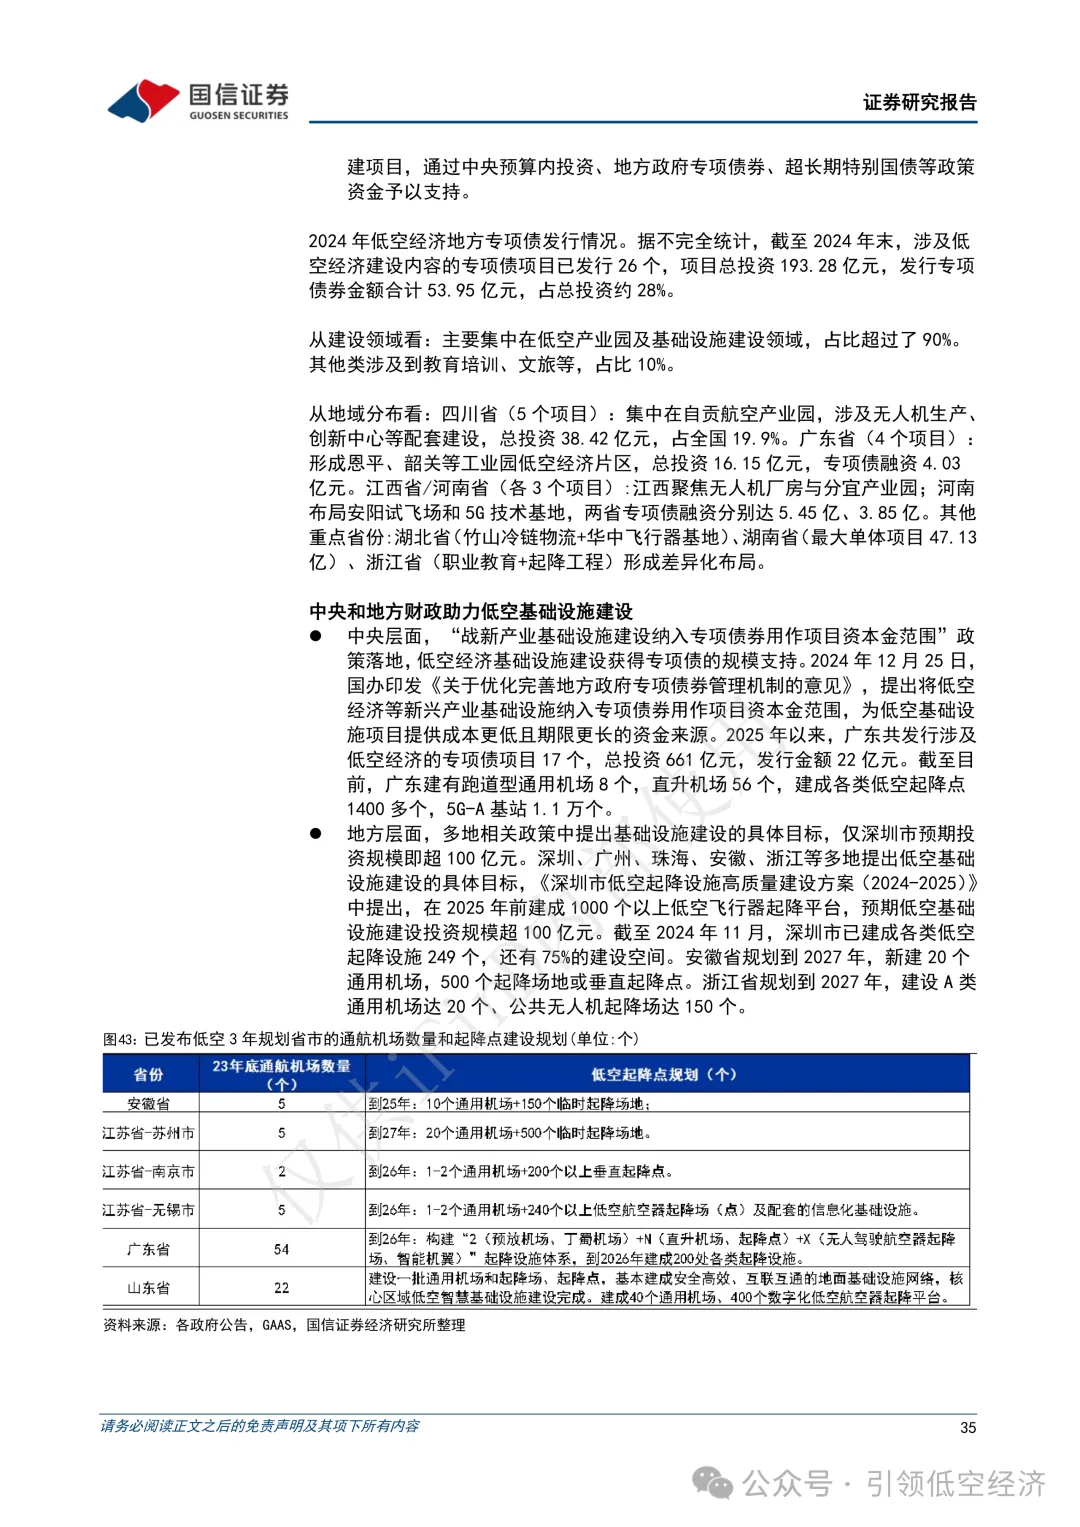
低空基建业投资机遇:低空基础设施包含实体设施和技术系统与服务体系。从低空基建行业规模来看,预计 2025-2030 年低空经济基础设施(通用机场+起降场)建设费用合计 5996 亿元,假设规划和咨询费用率为 6%,测算得到2025-2030 年低空经济基础设施规划和咨询费用 359.7 亿元。未来随着低空智能网联体系的进一步扩展和完善,低空运行将全面进入高密度、大规模、复杂异构的运行阶段。
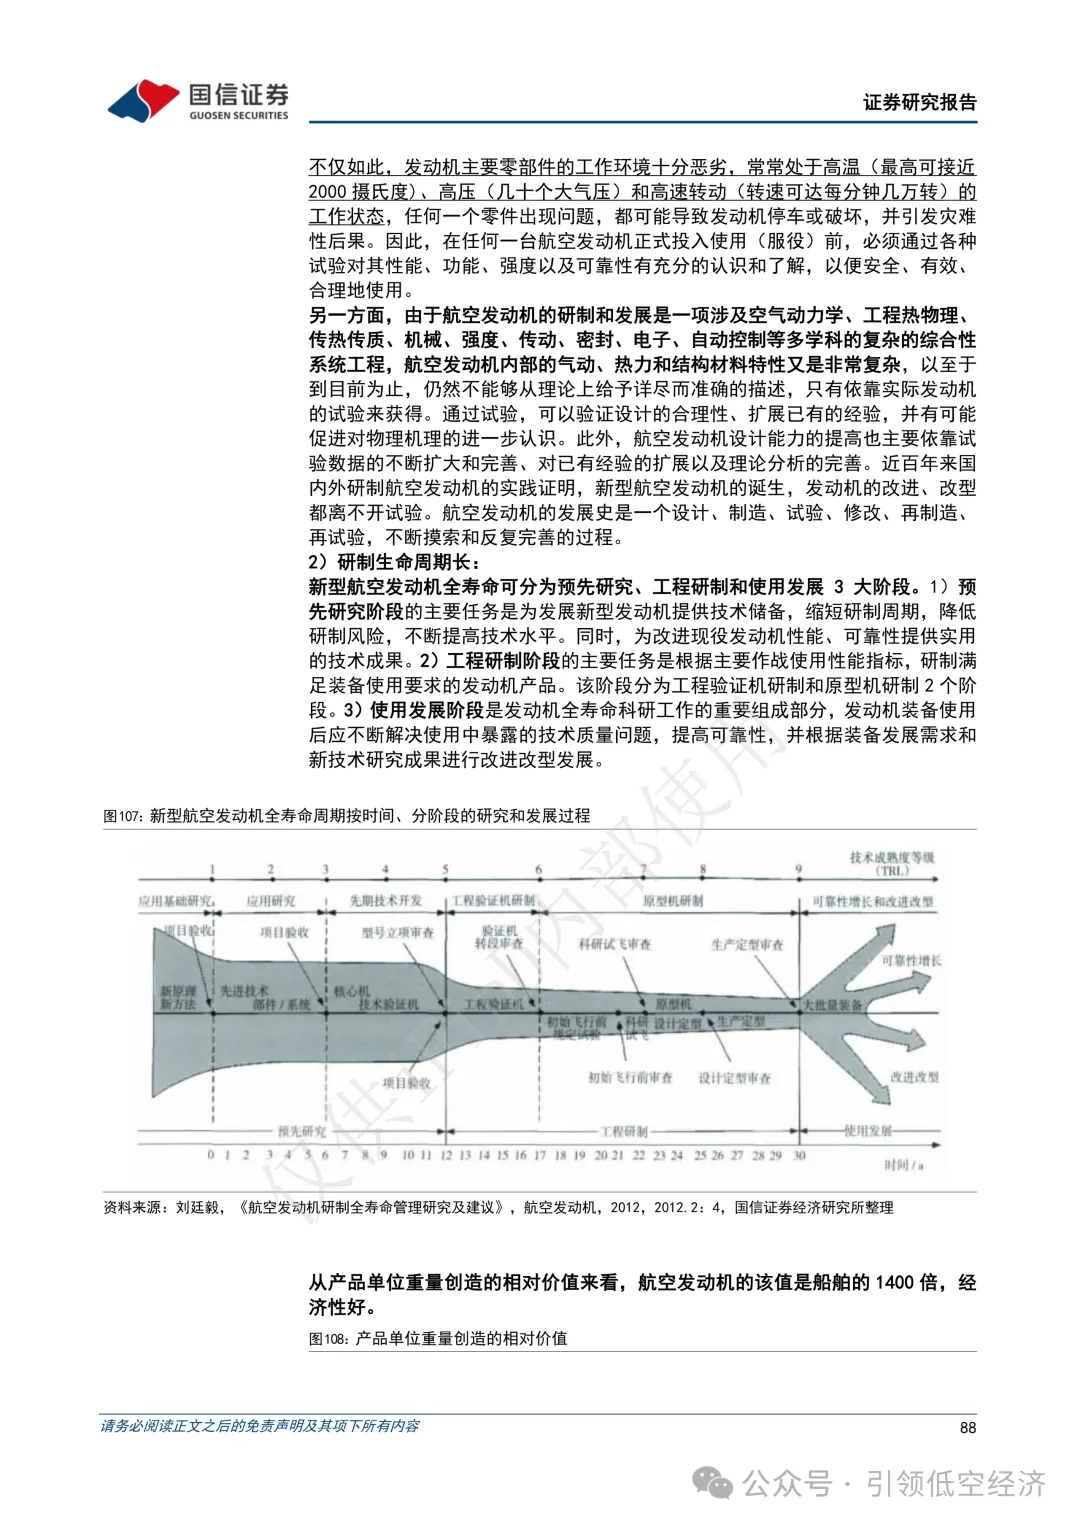
低空配套业投资机遇:低空飞行器检测有望率先实现商业化兑现。检测需求直接绑定于飞行器研发验证、型号取证及商业化运行全生命周期,具备强合规属性、刚性需求与前置释放等特征。在此背景下,具备航空航天/高可靠性检测经验、完善资质体系与系统级测试能力的第三方检测机构有望率先受益。
174页:低空经济产业创新中心建设方案
548页:低空环境智能感知专题研究报告
150页:2025版低空智联网环境下的安全管控技术与应用报告
180页:《低空经济产业高质量发展规划方案》
▶ 更多低空资讯
▶ 扫码查看