ARTICLE · 1342848
包装、物流与建筑模板需求带动:全球PP钙塑板市场2032年将达47.62亿美元
LP Information(路亿市场策略)近期推出《全球PP钙塑板市场增长趋势2026-2032》,围绕PP钙塑板的产品定义、板材结构、市场规模、竞争格局、应用场景、区域结构和产业链变化展开研究。报告重点关注PP钙塑板在循环包装、工业防护、农业与食品运输、汽车零部件包装、建筑保护及广告展示等领域的需求变化,并分析轻量化设计、功能改性、再生材料应用、区域化生产和闭环回收体系带来的市场机会。
PP钙塑板是以聚丙烯均聚物或共聚物为主要基材,通过挤出、共挤、压延或相关热塑成型工艺制成的复合型和结构型板材。主要产品形态包括改性实心板、中空瓦楞板以及蜂窝或气泡芯板,可根据产品性能要求加入碳酸钙、再生聚丙烯、颜料及功能助剂。产品覆盖可印刷薄板至厚度超过10毫米的重型板材,并可进一步进行电晕处理、覆膜、印刷、模切、压线、焊接、铆接和封边加工。
PP钙塑板通过材料配方与截面结构的组合实现轻量化、刚性、抗冲击、防潮、耐化学介质和易加工等性能,主要承担包装支撑、物料分隔、表面保护、运输防护、信息展示及临时建筑保护等功能。功能级产品还可具备抗静电、导电、阻燃、抗紫外线、耐低温、防腐蚀或食品接触等性能,主要应用于包装与物料搬运、农业与食品运输、汽车及工业防护、建筑保护、广告标识和展示等领域。板材耐久性、洁净度、折弯寿命、焊接性能和印刷适应性共同影响产品的实际使用价值,再生料比例、填料含量和结构设计则需要与刚性、承载能力和抗冲击性能相匹配。
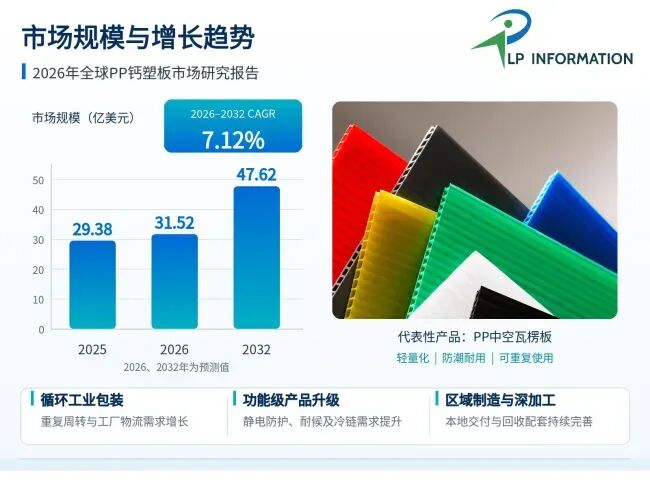
根据LP Information(路亿市场策略)初步调研,2025年全球PP钙塑板市场规模约为29.38亿美元,2026年预计达到约31.52亿美元,到2032年将达到约47.62亿美元,2026—2032年期间复合增长率约为7.12%。上述规模主要覆盖以聚丙烯为基材的改性实心板、中空瓦楞板、蜂窝及气泡芯板,以及与板材销售直接相关的裁切、印刷、模切、焊接和包装部件等初级加工形态。
从需求结构看,PP钙塑板市场增长主要受到循环工业包装扩展、潮湿环境下的材料替代、汽车和电子零部件防护要求提升、工厂物流标准化以及农产品冷链运输发展的推动。中空瓦楞板仍是市场主体,主要原因是其在重量、刚性、成本、印刷适应性和加工效率之间具有较好平衡。蜂窝和气泡芯板、抗静电及导电板材、耐候及耐低温产品则推动市场向高性能和高附加值方向升级。
循环包装的采购逻辑正在由单次采购价格逐步转向多次周转后的综合使用成本,产品的清洗、折叠、维修、识别管理和回收便利性对采购决策的重要性持续提高。根据Reusable Packaging Association发布的信息,2023年全球可重复使用运输包装市场规模约为1,070亿美元,产品覆盖托盘、周转箱、托盘箱、料箱、托盘内衬和缓冲防护系统,反映出循环物流包装已经形成较大的下游产业基础。该协会统计的可重复使用运输包装属于更广泛的包装体系,其中塑料周转容器和货物防护材料为PP钙塑板及其加工制品提供了直接应用空间。
从供给端看,主要厂商正在围绕挤出稳定性、板材宽度、厚板加工、表面处理、功能配方、再生料管理和本地深加工能力持续投入,并通过包装设计、样品开发、回收服务和区域加工中心加强客户合作。普通中空板的基础挤出工艺已经较为成熟,而高规格产品的竞争重点逐步转向厚度与克重控制、平整度、表面张力、颜色稳定性、功能助剂分散、折弯寿命及批次一致性。整体来看,PP钙塑板行业处于成熟应用持续扩张与功能化升级并行的发展阶段,未来市场增量将主要来自闭环物流包装、高规格工业防护、电子及动力电池零部件包装、农业冷链、再生材料板材以及新兴制造业地区的本地配套需求。
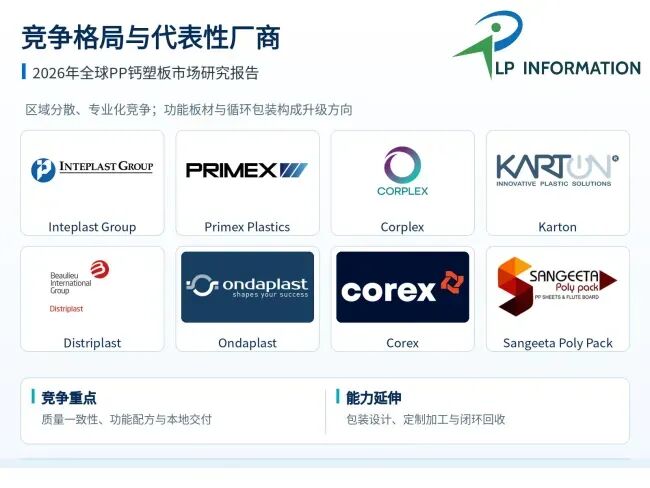
全球PP钙塑板市场呈现区域分散、专业化竞争的特征,尚未形成由少数企业全面主导所有地区和应用领域的统一格局。代表性企业包括Inteplast Group、Primex Plastics、Corplex、Karton、Distriplast、Ondaplast、Twinplast、Gediz Ambalaj、R?plast、Sangeeta Poly Pack、Corex Plastics Australia、Sakai Chemical Industry和Tah Hsin Industrial等。中国市场的代表性企业包括山东华旭包装、苏州汇源塑胶、广东佳晟德、杭州一帆塑胶、淄博宏威塑胶和山东格林塑业等。
按产品体系、客户覆盖和工程服务能力划分,第一梯队主要由具有成熟板材品牌、持续制造能力、较广规格覆盖和完整加工服务体系的供应商构成。Inteplast Group、Primex Plastics、Corplex和Karton等企业在中空板、实心板、蜂窝或气泡芯板及定制包装方面具有较强产品基础,能够覆盖标准板材供应和工业包装设计等不同业务。第二梯队主要由在特定区域、板材结构或下游行业积累客户资源的专业制造商构成,竞争重点集中于规格适配、质量稳定、本地交付、印刷加工和小批量定制。中国及其他亚洲地区的大量区域厂商主要凭借成本控制、规格灵活性和快速加工能力参与竞争。
进入汽车、电子、半导体、动力电池、医药及洁净包装供应链,需要供应商具备更加稳定的尺寸控制、静电性能、洁净度、材料追溯和批量交付能力,并通过客户验证形成长期供应关系。未来竞争将进一步从基础挤出产能延伸至功能配方、包装结构设计、自动化物流适配、再生料追溯、回收网络和全生命周期服务。普通级板材仍将保持较为分散的区域竞争格局,而高规格功能板材和循环包装系统的市场集中度有望逐步提高。
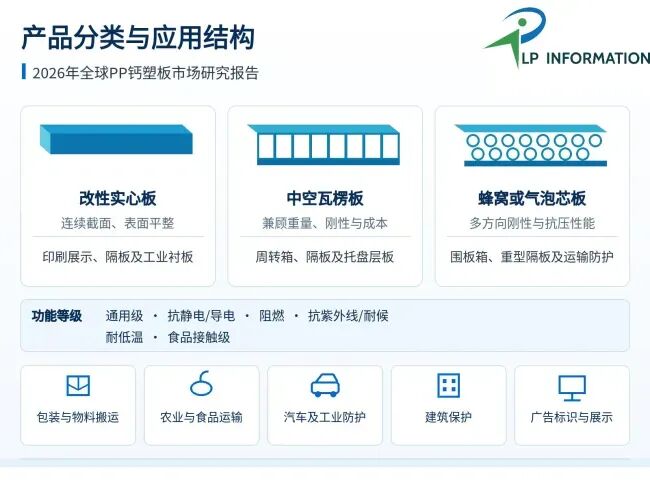
按板材结构划分,PP钙塑板主要包括改性实心板、中空瓦楞板以及蜂窝或气泡芯板。改性实心板具有连续截面和平整表面,可通过碳酸钙、再生聚丙烯及功能助剂调整刚性、表面性能和成本,适合印刷展示、隔板、表面保护及部分工业衬板。中空瓦楞板通过平行筋条与上下表层形成轻质结构,在重量、刚性、成本和加工便利性之间具有较好平衡,广泛用于周转箱、刀卡、托盘层板、瓶罐隔板、建筑保护和广告标识。蜂窝或气泡芯板通过芯层与上下表层的组合提高板材的多方向刚性、载荷分散能力和抗压性能,主要用于围板箱、重型隔板、运输防护、汽车内饰保护及其他对承载能力要求较高的场景。
按功能等级划分,产品主要包括通用级、抗静电及导电级、阻燃级、抗紫外线及耐候级、耐低温级、食品接触级和其他专用等级。通用级产品的市场覆盖最广,主要面向广告标识、建筑保护和普通包装。抗静电及导电产品主要用于电子元器件、半导体、动力电池、家电及精密零部件包装。阻燃级产品主要用于电子电气、公共设施和具有防火要求的施工保护场景。抗紫外线及耐候产品适用于户外广告、农业保护和临时施工,耐低温及食品接触级产品则主要面向果蔬、水产、饮料和冷链运输。
按下游应用划分,包装与物料搬运是PP钙塑板最主要的应用领域,典型产品包括循环周转箱、托盘层板、隔板、刀卡、围板箱和工业内衬。农业与食品运输重视防潮、可清洗、耐低温和食品接触性能,主要应用于果蔬、水产、饮料和冷藏产品运输。汽车及工业防护强调抗冲击、尺寸稳定性、折弯寿命、洁净度和静电控制。建筑保护与广告展示市场规模较大,但价格敏感度相对较高。预计增长较快的方向集中在可重复使用的工业包装、电子及动力电池零部件防护、闭环回收板材、农业冷链包装以及兼顾轻量化和承载能力的多壁、蜂窝和气泡芯产品。
亚太地区是全球PP钙塑板最重要的生产和消费区域。中国拥有覆盖通用中空板、功能板材、农产品包装箱、工业包装和定制加工制品的广泛制造基础,汽车、电子电气、家电、光伏、动力电池和一般制造业集群为本地供应形成稳定需求。中国企业的主要优势体现在规模制造、成本控制、规格灵活性和加工配套,高附加值业务的发展则更加依赖质量一致性、功能材料管理、认证能力和客户验证。
日本、韩国及中国台湾地区对电子、汽车零部件、半导体和精密制造用包装具有较强需求,静电防护、洁净度、尺寸精度和供应稳定性在采购中更为突出。随着电子电气、汽车零部件和出口制造业扩张,东南亚的板材挤出与深加工能力也在持续提升。印度的工业制造、农产品运输和零售供应链发展,为中空板包装和可清洗周转容器带来新的市场空间。
欧洲拥有较成熟的专业聚丙烯板材挤出商和循环包装供应商,市场更加重视包装减量、重复使用、再生材料和可追溯回收。欧盟《包装和包装废弃物法规》已于2025年2月11日生效,并自2026年8月12日起适用,涵盖包装生态设计、再生材料、废弃物减量、重复使用和回收体系。根据欧盟委员会统计,2024年欧盟人均包装废弃物约为181千克,塑料包装废弃物回收率约为42.4%,显示减少原生材料使用和提高包装循环利用率仍是欧洲包装市场的重要方向。
欧盟相关法规还提出,自2030年起,部分运输和销售包装需要达到至少40%的可重复使用比例,涉及托盘、可折叠塑料箱、箱体、托盘式容器和塑料周转箱等形式。该政策环境有利于能够提供耐用板材、循环包装结构和回收服务的供应商扩大业务。
北美在广告标识、农业运输、汽车内衬、工业包装和循环物流领域具有稳定需求,标准板材分销与定制包装加工共同支撑市场。墨西哥受益于汽车、电子及家电产业链集聚,PP钙塑板本地加工需求持续增加。土耳其、中东和非洲市场则主要受到工业化、农产品包装、建筑保护和区域物流发展的推动。由于普通板材体积较大、单位价值相对有限,跨区域长距离运输经济性较弱,板材挤出、本地深加工和区域回收网络的组合仍是行业扩展的重要方式。
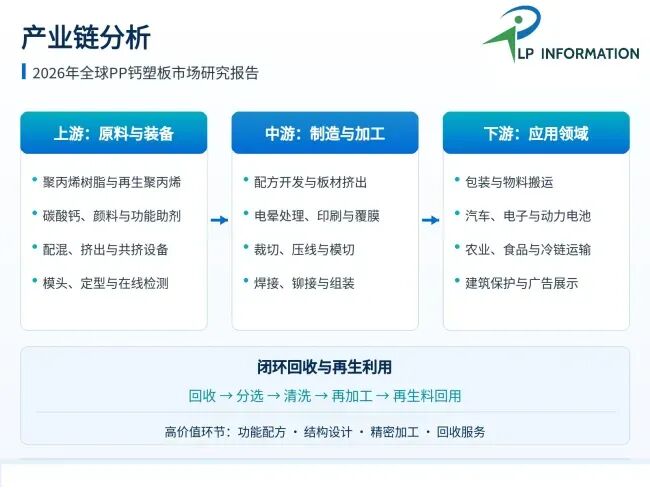
PP钙塑板产业链上游主要包括聚丙烯均聚物和共聚物树脂、碳酸钙等矿物填料、再生聚丙烯、颜料,以及抗静电、导电、阻燃、抗紫外线、缓蚀和加工助剂母粒。聚丙烯树脂通常是主要可变成本,树脂价格、填料比例、功能助剂、能源、人工及设备利用率共同决定板材成本。再生聚丙烯的来源稳定性、污染控制、颜色和气味管理直接影响再生料板材的质量和适用范围。
核心设备和基础技术包括配混系统、挤出机、共挤装置、模头、芯层成型设备、冷却定型装置、电晕处理设备、在线厚度及克重控制系统、印刷设备、模切设备、焊接系统和性能检测仪器。模头设计、熔体控制、冷却定型和牵引速度共同决定板材宽度、厚度、克重、平整度和截面一致性。功能级产品还需要控制助剂分散、表面电阻、阻燃性能、耐候性和低温冲击性能。
中游制造商完成原料配混、板材挤出、共挤、表面处理以及裁切、印刷、覆膜、压线、模切、焊接、铆接和组装等加工,将标准板材转化为周转箱、隔板、刀卡、托盘层板、围板箱和工业内衬。价值量较高的环节主要集中于功能配方、复杂结构设计、包装工程、精密加工、稳定批量交付和回收服务。下游客户包括包装加工商、汽车及电子制造企业、食品和农产品流通企业、建筑施工单位、广告印刷企业、零售企业、物流运营商及一般工业制造企业。
根据PlasticsEurope发布的欧洲塑料循环经济分析,2022年循环来源塑料在欧洲塑料制品和零部件中的占比约为13.5%,其中消费后再生塑料约占12.6%,生物基原料塑料约占0.9%。该比例显示,塑料制品提高循环材料使用比例仍具有较大的发展空间,也将推动PP钙塑板企业加强再生原料分级、质量控制和材料追溯能力。
包装减量、重复使用、再生材料应用和可回收设计正在成为PP钙塑板行业的重要政策与客户采购要求。食品接触、阻燃、静电防护和洁净度要求则因销售地区和应用场景而异。功能级产品需要将配方选择、加工稳定性、批次检测和性能验证贯穿产品生命周期。普通板材进入门槛相对有限,而稳定生产宽幅、厚板、蜂窝或气泡芯结构及高规格功能产品,需要持续投入模头、挤出控制、在线检测、实验室测试和客户验证。
行业面临的主要挑战包括聚丙烯树脂及能源价格波动、普通板材价格竞争、再生原料质量差异、长距离运输成本和回收体系不完善。纸板、涂层纤维板、纸浆模塑制品、注塑容器和其他塑料板材可根据使用寿命、承载能力、外观和成本形成替代。覆膜、油墨、泡棉、金属配件及异种材料组合也可能增加板材回收和再利用难度。在单向运输、回收距离较长或实际周转次数不足的场景中,循环板材较高的初始采购成本难以通过重复使用充分摊薄。
未来几年,PP钙塑板将沿着轻量化结构、功能性能稳定、再生材料应用、可回收设计和本地服务协同的方向发展。循环工业包装和制造业内部物流仍是核心需求基础,电子、半导体、动力电池、汽车零部件、精密制造以及农业冷链将推动更具应用针对性的产品开发。技术升级的重点包括以合理克重实现刚性和抗冲击性能、改善折弯和焊接耐久性、提高印刷及表面处理稳定性,并在保证机械性能的基础上提高再生材料使用比例。
闭环供应链中的回收、清洗、维修和再加工服务将逐步与板材销售结合,推动供应商从标准材料交付向包装设计和持续应用服务延伸。行业预计保持稳步增长,但不同应用的增速和盈利能力将明显分化。能够将材料工程、包装设计、功能改性、质量管理、区域交付和回收服务结合起来的企业,更有机会进入汽车、电子、动力电池和精密制造等高规格客户体系,并形成稳定的长期竞争优势。