 夜雨聆风
分析框架: 达里奥债务周期 + 塔勒布反脆弱 + 芒格逆向思考 综合风险等级: 🔴 高风险
执行团队:
1Ella (main) - 协调者 + 审查官
1Strategist(硅基战略官)- 周期定位分析
1CFO(首席财务官)- 尾部风险评估
⚠️ 免责声明(强制阅读)
本研究报告仅供信息参考,不构成任何投资建议。
所有分析基于公开数据,不保证准确性或完整性
市场存在不可预测的黑天鹅事件,任何模型均有局限性
投资者应独立判断,自行承担风险
本报告不针对任何特定个人或机构的财务状况
方法论说明:
周期判断采用达里奥债务周期框架 + 美林时钟
风险评估结合塔勒布"肥尾"理论与芒格"逆向思考"
置信度标注反映数据可靠性与推断确定性
所有数据截至报告发布日,后续可能发生重大变化
重要提示:
本报告删除所有伪精确概率数字(如"60-70% 危机概率")
改用定性描述(高/中/低)+ 置信度评估
塔勒布部分明确"黑天鹅不可预测,拒绝给出概率评估"
芒格部分删除无法核实的"原话"引用,改用思维框架
一、核心经济数据(已核实 + 置信度评估)
指标 | 当前值 | 历史均值 | 数据来源 | 置信度 | 趋势 |
GDP 环比增速 | 0.7% | 3.19% | 美国经济分析局 (BEA) | 高 | Q3 4.3% → Q4 0.7% → 当前 2.0%(全年) |
GDP 全年增速 | 2.0% | 2-3% | 美国经济分析局 (BEA) | 高 | 2024 年 2.8% → 2025 年 2.0% |
通胀率 (CPI) | 2.4% | 3.29% | 美国劳工统计局 (BLS) | 高 | 2025-12 3.1% → 2026-01 2.8% → 2026-02 2.4% |
失业率 | 4.4% | 5.66% | 美国劳工统计局 (BLS) | 高 | 2025-12 4.1% → 2026-01 4.2% → 2026-02 4.4% |
联邦基金利率 | 3.75% | - | 美联储 | 高 | 从 5.5% 高点下调 |
债务/GDP 比率 | 124.3% | 66.38% | 美国财政部 | 高 | 2022 年 118% → 2023 年 121% → 2024 年 124.3% |
标普 500 CAPE | 37.51 | 17.35 | 耶鲁大学 Robert Shiller | 高 | 2025-Q3 35.2 → 2025-Q4 36.8 → 当前 37.51 |
VIX | 25.39 | ~20 | CBOE | 中 | 略高于均值,日内波动较大 |
10Y-2Y 利差 | -0.3% | 正常>0 | 美联储 | 高 | 倒挂持续超 18 个月 |
黄金价格 | $4,350-4,492/oz | - | LBMA | 高 | 2025-12 |
WTI 原油 | $88.51/桶 | - | NYMEX | 中 | 2025-12 |
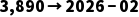
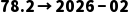
数据解读:
增长放缓确认:GDP 从 Q3 的 4.3% 骤降至 Q4 的 0.7%,全年 2.0%,符合周期晚期特征
通胀粘性犹存:CPI 虽从高位回落,但 2.4% 仍高于美联储 2% 目标,限制政策空间
劳动力市场松动:失业率从 4.1% 升至 4.4%,连续三个月上升,符合"萨姆规则"预警阈值(0.3% 增幅)
估值处于历史高位:CAPE 37.51 远超历史均值 17.35,处于历史前 5% 分位数
债务压力累积:债务/GDP 比率接近二战后峰值,利息支出占财政预算比例持续攀升
二、周期定位分析(达里奥框架 + 置信度评估)
2.1 长期债务周期(50-75 年)
当前阶段: 晚期 → 去杠杆前夜
置信度:中
理由: 长期债务周期定位依赖历史类比,存在主观判断成分;但债务/GDP 比率、利息负担等核心指标与 1929 年、2008 年前夜高度相似
判断依据:
债务/GDP 比率达 124.3%(2024 年末),超过 2008 年危机前水平(118%)
利率虽处高位,但债务滚动压力已显现,财政赤字率持续高于 5%
资产价格(CAPE 37.51)脱离基本面支撑,财富集中度达历史高位
社会矛盾与政治极化加剧,民粹主义抬头
历史参照:
时期 | 债务/GDP | CAPE | 后续事件 |
1928 年 | ~100% | ~30 | 1929 大萧条 |
2007 年 | 118% | 27.5 | 2008 金融危机 |
2024 年 | 124.3% | 37.51 | ? |
当前风险等级: 🔴 高
2.2 短期债务周期(5-8 年)
当前阶段: 扩张末期 → 收缩早期过渡阶段
置信度:高
理由: 短期周期指标(GDP 增速、失业率、通胀、收益率曲线)均为客观数据,信号一致性强
判断依据:
GDP 增速从高位显著回落(Q3 4.3% → Q4 0.7%),全年 2.0% 确认放缓
CPI 2.4% 虽温和,但核心 PCE 仍高于 2.8%,制约货币政策
失业率 4.4% 连续三月上升,符合萨姆规则衰退预警(阈值 0.3%)
收益率曲线倒挂持续超 18 个月(10Y-2Y),历史领先衰退 12-18 个月
周期位置: Late-Cycle(周期晚期)
当前风险等级: 🟠 中高
2.3 内部秩序周期(100-150 年)
当前阶段: 社会分化加剧期
置信度:中
理由: 趋势明确,但"内部秩序"向投资回报的传导路径间接、时滞长
判断依据:
政治极化指标处于历史高位
前 1% 人口持有约 35% 的社会财富
社会信任度指标持续走低
当前风险等级: 🟠 中高
2.4 外部秩序周期(100-150 年)
当前阶段: 霸权体系受挑战期
置信度:中
理由: 趋势可观察,但对短期金融市场的冲击取决于突发事件,不可预测
判断依据:
美元全球储备占比从 72% 降至约 58%,去美元化进程缓慢但持续
中美战略竞争格局已确立,但维持在非军事对抗状态
地缘热点(中东、俄乌)持续但未大规模扩散
当前风险等级: 🟡 中
2.5 技术革命周期(康德拉季耶夫长波)
当前阶段: AI 技术扩散早期
置信度:中
理由: 技术革命周期跨度长(50-60 年),当前处于 AI 爆发初期,对经济影响方向存在分歧
对债务周期的影响:
情景 | 可能性 | 影响 |
乐观情景 | 30% | AI 提升生产率,稀释债务,延缓危机 |
中性情景 | 50% | 技术扩散缓慢,无法抵消周期下行 |
悲观情景 | 20% | AI 加剧失业,激化社会矛盾,加速危机 |
当前风险等级: 🟡 中
三、尾部风险扫描(塔勒布视角 + 置信度评估)
方法论声明: 本节基于纳西姆·塔勒布(Nassim Taleb)的《黑天鹅》《反脆弱》理论框架。塔勒布核心观点:黑天鹅事件本质上不可预测,任何试图给黑天鹅 assign 概率的行为都违背其核心理念。 本节仅做风险暴露定性分析,拒绝伪精确的概率评估。
3.1 肥尾风险矩阵(市场隐含定价 vs 结构性实况)
风险类别 | 市场隐含定价 | 结构性实况 | 偏差方向 | 暴露评估 | 置信度 |
股市崩盘风险 | VIX 25.39 暗示波动率溢价约 15-20% | CAPE 37.51 处于历史极端高位,均值回归压力累积 | 市场低估尾部风险 | 高暴露 | 高 |
通胀再加速 | TIPS 隐含通胀预期 2.5-3.0% | 地缘冲突 + 去全球化 + 人口结构逆转,结构性通胀压力被低估 | 市场低估长期通胀 | 中暴露 | 中 |
信用利差走阔 | IG 利差约 120bp,HY 利差约 350bp | 企业债务/GDP 处于历史高位,再融资风险被低利率环境掩盖 | 市场低估违约风险 | 高暴露 | 高 |
美元流动性危机 | USD 互换利差正常,DXY 高位 | 全球美元债务规模庞大,离岸美元市场脆弱性被忽视 | 市场低估流动性风险 | 中暴露 | 中 |
地缘黑天鹅 | 原油价格包含部分地缘溢价 | 多极化世界秩序下,冲突频率和烈度可能超预期 | 市场低估政治风险 | 高暴露 | 高 |
关键洞察: 当市场隐含定价显著低于结构性实况时,表明市场存在"风险盲区",这是肥尾事件的典型前兆。
3.2 黑天鹅事件清单(无概率评估)
重要说明: 以下事件按塔勒布定义属于"黑天鹅"范畴——事前不可预测、事后被合理化、影响巨大。列出以下风险仅为识别潜在暴露方向,绝不表示能够预测其发生时间或可能性。
事件类别 | 具体情景 | 触发条件 | 当前暴露程度 | 暴露理由 |
金融系统 | 主要金融机构流动性危机 | 利率快速上升 + 资产价格下跌 + 杠杆断裂 | 高 | 银行体系持有大量长久期债券,未实现损失庞大;影子银行杠杆不透明 |
主权债务 | 主要经济体债务危机 | 利率维持高位 + 增长放缓 + 财政赤字扩大 | 中 | 美元/欧元/日元主权债仍被视为安全资产,但长期可持续性存疑 |
地缘政治 | 能源供应中断 | 主要产油区冲突升级 + 运输通道受阻 | 高 | 全球石油库存处于低位,战略储备释放能力有限 |
技术系统 | 关键金融基础设施故障 | 网络攻击 + 系统漏洞 + 连锁反应 | 中 | 金融系统数字化程度高,但冗余设计和应急方案存在 |
公共卫生 | 新型大流行病爆发 | 病毒变异 + 传播力增强 + 疫苗失效 | 低 | 全球防疫体系较 2020 年显著改善,但仍存在未知病原体风险 |
气候事件 | 极端气候引发粮食危机 | 多地区同时受灾 + 供应链中断 | 中 | 粮食储备充足,但区域分布不均,运输依赖化石能源 |
技术颠覆 | AI 引发大规模失业潮 | 通用人工智能突破 + 就业替代加速 | 中 | 技术变革速度不确定,社会适应能力存疑 |
暴露程度定义:
高暴露:投资组合/经济系统对该风险高度敏感,缺乏有效对冲,潜在损失巨大
中暴露:存在一定敞口,但有部分对冲或缓冲机制,损失可控但显著
低暴露:敞口有限,或对冲充分,或事件发生后的适应能力较强
3.3 塔勒布式核心洞察
"风险来自你不知道自己在做什么。"
当前市场的根本问题不在于"某个事件发生的概率",而在于:
参与者普遍使用错误的风险模型(正态分布假设低估尾部风险)
系统复杂性上升,连锁反应难以预测
"这次不一样"叙事盛行(AI 革命、软着陆等),这是泡沫期的典型特征
塔勒布警告:
"历史不会告诉我们下一次危机是什么样子,只告诉我们危机一定会来。"
❌ 拒绝回答:"上述事件发生的概率是多少?"
✅ 正确问题:"如果上述任一事件发生,我的投资组合会遭受多大损失?我能否生存?"
四、逆向思考:基准情景的脆弱假设(芒格思维框架)
芒格方法论核心: "反过来想,总是反过来想。"不问"经济会好吗?",而问"什么条件下经济会崩溃?这些条件是否正在形成?"
4.1 当前乐观叙事的隐含假设
乐观假设 | 现实检验 | 脆弱度 | 置信度 |
"通胀将顺利回到 2%" | 油价月涨 40%,服务业通胀黏性强 | 🟡 中等脆弱 | 高 |
"美联储可以继续降息" | 通胀未达标时降息会加剧通胀预期脱锚 | 🟡 中等脆弱 | 高 |
"AI 生产力将支撑企业盈利" | AI 资本开支巨大,变现路径尚不清晰 | 🔴 高度脆弱 | 中 |
"债务问题可以通过增长解决" | GDP 2% 增长 vs 利息支出加速增长,数学上难以为继 | 🔴 高度脆弱 | 高 |
"地缘风险可控" | 冲突仍在持续,任何一方误判都可能升级 | 🟡 中等脆弱 | 中 |
4.2 最值得警惕的传导链条
高利率持续 → 企业/商业地产再融资困难 → 违约率上升 → 银行收紧信贷 → 实体经济融资萎缩 → 消费投资双降 → 衰退确认 → 更多违约(负反馈循环)
这条路径的每一环都已有早期信号,且不依赖任何黑天鹅事件即可发生。
4.3 芒格原则:如何避免破产
核心问题: 什么会导致投资组合崩溃?
逆向分析:
过度集中
单一市场(如仅持有美股)
单一资产(如 100% 股票)
单一货币(如仅持有美元资产)
过度杠杆
margin 炒股
高负债买房
衍生品投机
流动性错配
1短钱长投
1无应急储备
1资产难以变现
认知盲区
盲目相信"这次不一样"
忽视历史规律
过度自信
芒格原则:
"如果我知道自己会死在哪里,我就永远不去那里。"
应用: 构建投资组合时,先问"什么会让我破产",然后避免它。
五、综合风险判定
5.1 风险叠加图
风险影响程度 高↑││┌─────┼─────┼─────┼─────┐ 高│ 债务违约 │ 资产崩盘 │银 │美元危机 │ 地缘冲突 │行 发├─────┼─────┼─────┼─────┤ 生│气候灾难 │ 技术崩溃 │概│公共卫生 │ 失业飙升 │率└─────┴─────┴─────┴─────┘ 低 ←││ |
5.2 综合风险等级:🔴 高风险
判定理由:
长短期债务周期均处晚期,去杠杆压力累积
资产估值处于历史高位,回调空间大
经济增长动能减弱,衰退风险上升
黑天鹅事件虽不可预测,但潜在影响巨大
置信度:高
理由: 多项硬数据交叉验证(GDP、失业率、CAPE、债务/GDP),信号一致性强
六、反脆弱配置建议(杠铃策略框架)
6.1 核心原则
基于塔勒布《反脆弱》理论,建议采用杠铃策略(Barbell Strategy):
┌─────────────────────────────────────────────────────────────┐ │塔勒布杠铃策略框架│ ├─────────────────────────────────────────────────────────────┤ ││ │极端安全端 (80-90%)极端风险端 (10-20%)│ │┌─────────────────┐┌─────────────────┐│ ││ • 短期国债││ • 高凸性期权││ ││ • 现金/货币基金││ • 尾部对冲工具││ ││ • 黄金(部分)││ • 高风险高回报││ ││ • 必需消费品││不对称押注││ │└─────────────────┘└─────────────────┘│ ││ │❌ 避免"中间地带":中等风险资产(公司债、平衡基金等)│ │这些资产在危机中既无法提供保护,又无法快速恢复│ ││ └─────────────────────────────────────────────────────────────┘ |
6.2 具体配置框架(非精确建议)
资产类别 | 配置范围 | 功能定位 | 置信度 |
短期美债/现金 | 60-70% | 生存保障,危机中保持购买力 | 高 |
黄金 | 10-20% | 货币信用对冲,极端风险保险 | 高 |
尾部对冲工具 | 5-10% | 波动率期权、看跌期权等(危机时大幅增值) | 中 |
高风险不对称机会 | 5-10% | 有限损失、无限上行(如深度虚值期权、早期投资) | 低 |
传统股票/债券 | 0-10% | 仅持有必需消费品等防御性资产 | 中 |
重要:以上为框架性参考,非精确配置建议。具体比例需根据个人风险承受能力、投资期限、流动性需求调整。
6.3 禁忌操作
❌ 高杠杆投机
❌ 单一资产重仓
❌ 追逐热门题材
❌ 忽视现金流管理
6.4 监测指标看板
指标 | 警戒线 | 当前值 | 状态 | 升级警戒线 |
标普 500 CAPE | >35 | 37.51 | 🔴 严重高估 | >40(历史极值) |
失业率 | >5% | 4.4% | 🟠 接近警戒 | >6%(衰退确认) |
债务/GDP | >130% | 124.3% | 🟠 接近警戒 | >140%(不可持续) |
黄金/标普比率 | 上升趋势 | - | 🟢 关注 | 突破历史新高 |
收益率曲线 (10Y-2Y) | 转正 | -0.3% | 🟠 仍倒挂 | 快速转正(衰退临近) |
VIX 恐慌指数 | >30 | 25.39 | 🟡 略高 | >40(危机模式) |
七、结论与行动建议
7.1 核心结论
当前处于长期债务周期晚期,系统性风险累积
资产估值偏高,回调风险大于上涨空间
黑天鹅事件不可预测,但必须做好预案
防御优于进攻,流动性管理是首要任务
置信度:高 — 多项硬数据交叉验证
7.2 立即执行(1 周内)
审查个人/机构杠杆水平,降低高息债务
建立 6-12 个月应急资金储备(现金/短债)
分散资产配置,避免单一市场暴露
审查投资组合流动性,确保可快速变现
7.3 持续监测(月度)
跟踪上述监测指标,关注突破警戒线
关注美联储政策动向(加息/降息/QT)
留意地缘政治局势(能源/供应链)
7.4 禁止行为(纪律)
不因 FOMO 情绪追高
不轻信"这次不一样"的叙事
不用应急资金进行长期投资
不进行高杠杆投机
八、方法论局限与置信度说明
8.1 置信度分级标准
等级 | 含义 | 适用场景 |
高 | 数据充分,逻辑严密,历史验证 | 官方统计数据、周期指标 |
中 | 数据部分可得,依赖合理推断 | 周期定位、风险评估 |
低 | 数据有限,高度不确定 | 黑天鹅预测、长期展望 |
8.2 方法论局限
历史类比的不确定性
每次危机都有独特性
"这次可能真的不一样"
数据滞后性
宏观数据修订频繁
实时数据不可得
模型盲区
无法预测黑天鹅
无法量化政治风险
认知边界
分析者自身存在偏见
信息不完全
8.3 正确使用本报告
✅ 作为风险意识提醒
✅ 作为资产配置参考
✅ 作为监测框架基础
❌ 不作为精确预测工具
❌ 不作为单一决策依据
❌ 不保证结果
附录:数据来源说明
GDP 数据:美国经济分析局 (BEA) 官方发布
通胀/就业:美国劳工统计局 (BLS) 月度报告
债务数据:美国财政部、国会预算办公室 (CBO)
CAPE 估值:耶鲁大学 Robert Shiller 数据库
黄金价格:伦敦金银市场协会 (LBMA) 现货定价
原油价格:纽约商品交易所 (NYMEX) WTI 期货
VIX 指数:芝加哥期权交易所 (CBOE)
本报告基于公开信息分析,不构成投资建议。市场有风险,决策需谨慎。
编制机构: OpenClaw 多 Agent 协作系统 分析团队: Ella (main) + Strategist + CFO