乐于分享
好东西不私藏

看懂AI产业链

看懂AI产业链

引 言

在这个信息爆炸的时代,我们每天都在见证历史。2026年的今天,AI已经不再是科幻电影里的概念,它已经渗透进了我们生活的方方面面。但你有没有想过,当我们都在讨论哪个AI模型更聪明、哪个应用更好用的时候,那些支撑起整个AI世界的“幕后英雄”是谁?
今天,我们就来聊聊这个话题。我们要从最上游的芯片制造,一直聊到最下游的应用层,看看AI产业链的全景图谱是怎样的,以及在这个庞大的生态系统中,到底是谁在掌握着核心的命脉。
01
AI产业链金字塔
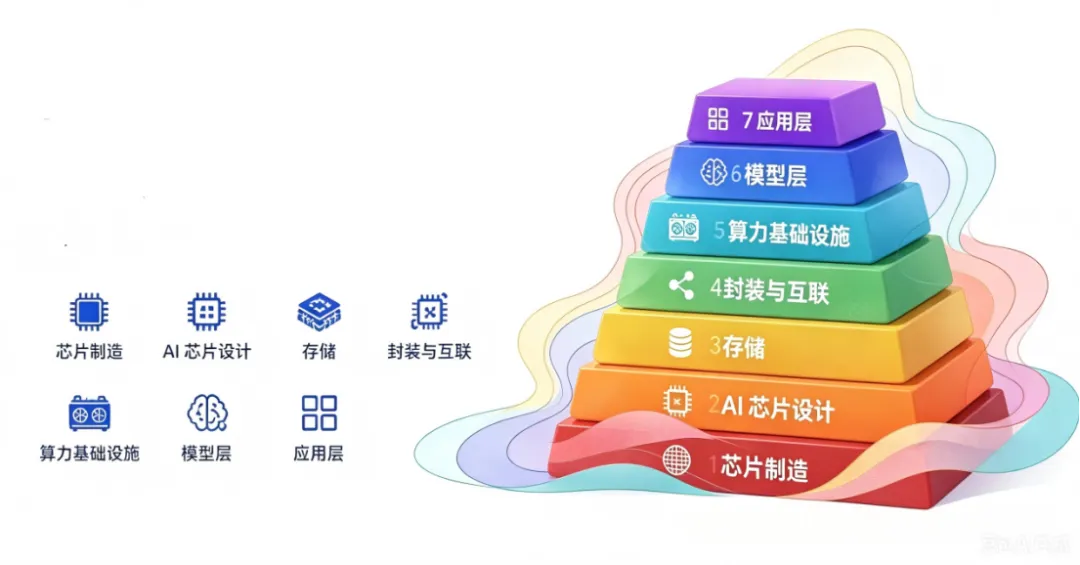
投在开始之前,我们需要先建立一个宏观的视角。我们可以把AI产业链想象成一座金字塔,从下往上,它被清晰地划分为7个层次:
  1. 芯片制造:这是金字塔的底座,也是所有AI的起点。
  2. AI芯片设计:把计算需求转化为电路设计。
  3. 存储:为AI提供高速读写大量数据的能力。
  4. 封装与互联:让各个组件能够高效地连接在一起。
  5. 算力基础设施:包括电力、液冷等支撑系统。
  6. 模型层:我们最熟悉的GPT、Claude等大模型所在的位置。
  7. 应用层:AI能力最终落地的具体产品和服务。
02
AI 产业链拆解
一、基石:芯片制造与AI芯片设计
AI的起点,是物理世界与人类智慧的结晶——芯片。这一层负责将抽象的算法转化为具体的电路,是整个人工智能大厦的底座。
1. 芯片制造:人类工业皇冠上的明珠
AI训练需要极其庞大的算力,目前最先进的AI芯片(如英伟达的B200)采用的是3纳米和4纳米制程工艺。要在指甲盖大小的硅片上雕刻百亿级晶体管,涉及数千道纳米级工序。
目前,全球有能力量产最先进AI芯片的制造企业屈指可数,主要是台积电和三星。这其中,制造设备的限制是最大门槛。例如,荷兰ASML生产的高端极紫外(EUV)光刻机,一年仅能生产几十台,且每台造价高达数亿美元。这种设备配合200多亿美元一座的晶圆厂,直接将99.9%的潜在竞争者拒之门外。
此外,台积电还有一种被称为“CoWoS”的先进封装技术。简单来说,它是一种将计算芯片和高带宽内存紧紧粘合在一起的技术。由于良率和产能限制,这项技术目前是全球AI算力扩张的终极物理瓶颈。
2. AI芯片设计:算力狂欢的拳击台
有了制造厂,谁来画图纸?这就是芯片设计公司要做的事。大模型的本质是海量的“矩阵乘法”,谁能以最少的功耗、最快的速度完成这些计算,谁就能称霸拳击场。
目前的霸主毫无疑问是英伟达(NVIDIA)。它的护城河不仅在于硬件设计,更在于其构建了十几年的CUDA软件生态。全球的AI工程师早已习惯了使用CUDA进行开发,切换成本极高。
不过,拳击台上从不缺挑战者。由于英伟达的垄断地位,各大云计算巨头(如谷歌、亚马逊、微软)开始纷纷自主研发AI芯片(如谷歌的TPU)。同时,博通(Broadcom)等公司则扮演了“卖铲人”的角色,专门为这些巨头提供定制芯片设计服务。在AI推理市场,一场围剿英伟达的群狼战术正在上演。
二、血液与神经:存储与互联的极限挑战
如果说芯片是AI的大脑,那么存储芯片就是它的短期记忆,而光模块和交换机则是它的神经系统。
1. 存储芯片(HBM):被榨干的“记忆海绵”
AI芯片计算速度再快,如果数据读取跟不上也是徒劳。目前,顶级的AI芯片都配备了一种名为“高带宽内存(HBM)”的超高速内存。一块英伟达B200显卡竟然配备了192GB的HBM3e内存,其数据传输速度快到可以在一秒内传完200部4K电影!
能做最先进HBM的公司全球仅有两家(SK海力士和三星)。由于制造难度极大,加上AI大厂疯狂囤货,HBM的产能被彻底榨干。更有趣的是,由于晶圆厂的产能有限,为了优先生产利润丰厚的HBM,普通电脑和手机内存的产能被挤压,这甚至间接导致了消费级电子产品价格的上涨。
2. 封装与互联:看不见的生死线
成千上万张显卡组成的AI集群,需要像毛细血管一样的光纤和高速公路一样的交换机进行连接。
光模块:负责光电信号转换的咽喉。随着算力飙升,网络传输正在从800G向1.6T甚至更高迭代。
交换机芯片:GPU之间的交通指挥官。目前行业正在上演一场“道路规划”之争:英伟达希望用自家的InfiniBand协议锁死客户,而博通则力推更开放的以太网标准。
这些看不见的底层设施,往往不被大众所熟知,但却实实在在地决定着AI集群的性能上限。
三、生命维持系统:液冷与电力的“双重枷锁”
当数以万计的顶级芯片全速运转时,产生的热量和耗电量足以令人咋舌。这一层,是AI产业的“生命维持系统”。
1. 液冷技术:从可选变为刚需
传统的风冷散热在面对新一代AI芯片时已经彻底失效。以英伟达最新的Blackwell芯片为例,单颗功耗极高,一个机柜的功率远超传统数据中心的设计极限。
过去,液冷是为了“锦上添花”提高效率;现在,液冷是“雪中送炭”,是唯一能让这些天价显卡不烧毁的解决方案。目前,直接到芯片(冷板式)和浸没式液冷技术正在快速普及。
2. 电力:AI真正的“天花板”
如果说液冷还能靠技术解决,那么电力短缺则是硬生生的物理限制。预计到2026年,全球数据中心的耗电量将相当于一个中等发达国家的全国用电量。
变压器交货周期被拉长数倍,部分超大型数据中心集群的功耗甚至逼近一个小型核电站的发电量。为了搞到电,微软甚至去签了核电站的购电协议。未来的AI竞赛,归根结底是一场电力争夺战。没电,再强的算法也无法运转。
四、智慧与触手:模型层与应用层的商业博弈
链条的最上端,是离普通用户最近的模型层和应用层。但这里并非一片坦途,而是充满了商业厮杀。
1. 模型层:繁华背后的修罗场
这一层聚集了OpenAI、Anthropic、谷歌等明星企业。他们负责训练出能够理解人类指令的基础大模型。
然而,模型层正面临着严重的“大宗商品化”危机。由于各家公司发布的模型能力逐渐趋同,用户在不同模型之间切换的成本几乎为零。这引发了惨烈的价格战,导致许多明星独角兽企业长期处于巨额亏损状态。
同时,以DeepSeek为代表的开源社区正在强势崛起。企业只需花费极低的成本就能在本地部署开源模型,这对闭源商业模型构成了巨大的威胁。模型层正在逐渐变成未来的“水电煤”——不可或缺,但很难再赚取超额利润。
2. 应用层:老牌巨头的降维打击
在这一层,原本以为会是各种酷炫的AI原生创业公司的天下,但现实却给了创业者一记重拳。真正的赢家,是那些潜伏已久的传统软件巨头,尤其是微软。
微软并没有去死磕最先进的底层模型,而是将AI能力巧妙地“缝合”进了已有的Office全家桶和Azure云服务中。对于企业来说,既然已经在用微软的系统,那么顺理成章地购买带有AI功能的升级版就成了水到渠成的事。
同理,像Salesforce、ServiceNow这样的垂直领域SaaS巨头,也凭借深厚的客户关系和业务黏性,通过推出AI智能体(Agent)实现了营收的暴涨。相比之下,那些缺乏业务护城河的AI原生应用,则陷入了同质化严重、变现困难的泥潭。

往期精选

往期精选

简说可转债策略

香港重疾险迎来 Type-C 时代

中国商业航天的三重驱动与生态布局

【已投项目动态】祝贺博泰车联在香港联合交易所主板正式挂牌上市

共话新未来

诺赢家族办公室