 夜雨聆风
2011财年,黑莓卖出了5230万部智能手机。
它的年收入达到199亿美元,净利润34亿美元,三项数字都创下公司纪录。
这时,距离第一代iPhone发布已经过去四年,Android也已经进入市场。按照后来流行的叙事,黑莓似乎早该被触屏手机击倒。但现实恰好相反:对手出现之后,黑莓仍然增长了很长一段时间。
这组反常的数据,迫使我们换一个问题。
黑莓真正失去的,或许不是一群喜欢实体键盘的用户,而是开发者把下一款软件优先交给谁的决定权。
一、黑莓原本卖的,就不只是一部手机
2008财年,Research In Motion(RIM,后更名为BlackBerry)收入60.1亿美元,卖出1380万部设备,服务收入8.606亿美元,订阅账户超过1400万。
设备只是入口。
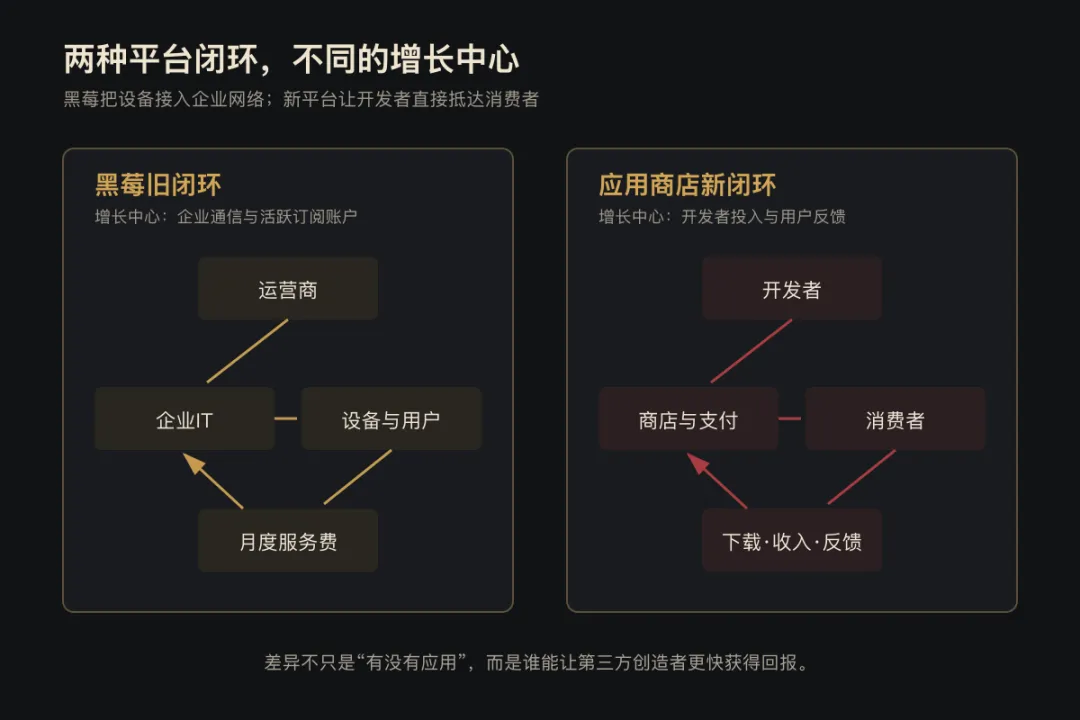
黑莓把手机、运营商、企业邮件服务器和自有网络连在一起。公司在年报中解释,运营商或分销商会按照活跃订阅账户,向RIM支付每月的基础设施接入费。企业客户则通过BlackBerry Enterprise Server管理邮件、安全和设备。
因此,黑莓的优势并不只在那块小键盘。
它把移动邮件从一种昂贵、复杂的技术,变成了企业可以部署、运营商可以销售、员工愿意随身携带的服务。企业IT部门获得安全和管理能力,运营商获得高价值客户,RIM同时获得设备与持续服务收入。
这套体系建立了很深的护城河,也塑造了公司看世界的方式。
黑莓最重要的分发者,是运营商和企业IT部门;最重要的使用场景,是邮件和即时通信;最有价值的客户,往往愿意为可靠性、安全和键盘效率付费。
在这套商业模式里,软件服务于设备和通信网络。
但苹果随后做的,是把软件本身变成一门可以被发现、购买和持续更新的生意。
二、App Store改变的,是开发者到用户的距离
2008年7月,苹果上线App Store。
商店最初只有约500款应用。两个月后,苹果宣布应用数量超过3000款,累计下载突破1亿次。
重要的不是“3000”这个数字有多大,而是这些下载如何发生。
开发者把软件交给一个统一商店;用户在手机上搜索、付款、下载和更新;苹果提供账户、结算、展示和分发。过去需要逐个联系运营商、硬件厂商或渠道的工作,被压缩进一套面向消费者的流程。
这形成了一个更短的反馈回路:
开发者发布应用,用户立即下载;下载产生排名、评价和收入;收入吸引更多开发者;更多应用又提高手机的价值。
Android走的是另一条路线,却同样缩短了分发路径。
Google在2008年10月开放Android Market时,开发者支付一次性25美元注册费即可发布应用。付费应用的收入中,70%归开发者。到2009年9月,Android Market已经拥有超过1万款应用。
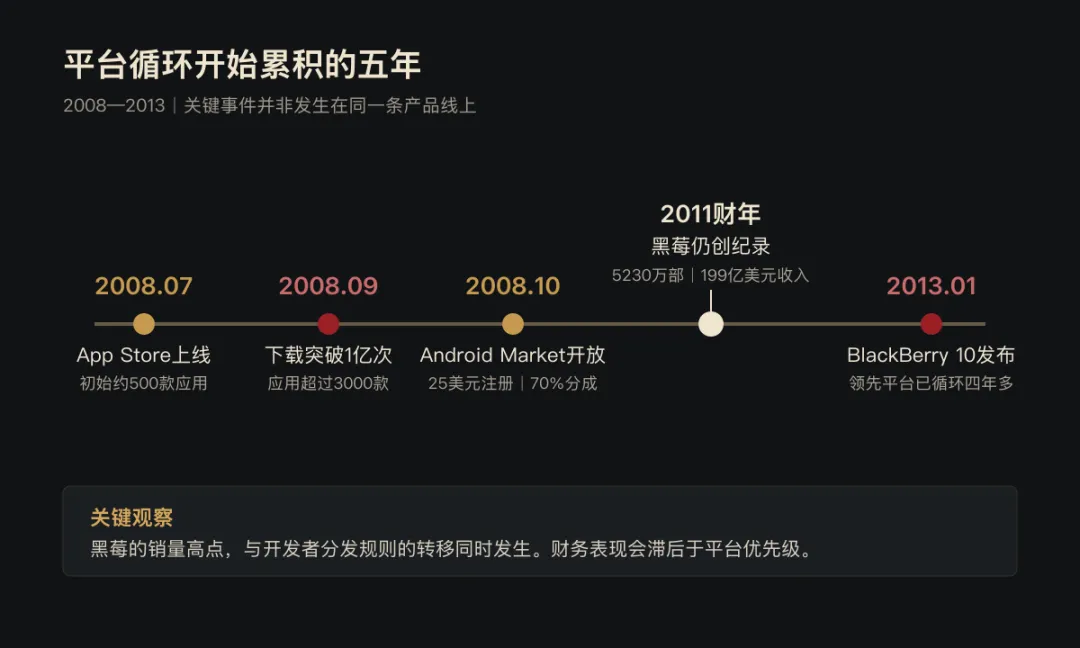
苹果依靠一体化的设备、商店与支付,Android依靠更开放的硬件联盟和较低发布门槛。两者模式不同,但都把开发者放在平台扩张的中心。
这意味着,智能手机竞争的单位发生了变化。
过去,消费者比较的是邮件体验、键盘、信号和运营商套餐。现在,一部手机还取决于银行、地图、游戏、媒体和无数小团队是否愿意为它开发软件,并持续提供更新。
手机不再只是产品,它成了一块等待别人继续建设的土地。
三、黑莓并非没有看到应用生态
把黑莓的失败解释成“没有应用”并不准确。
RIM在2011年年报中披露,注册的BlackBerry应用开发者已经超过35万,比上一财年增加10万多人;BlackBerry App World每天下载超过300万次,覆盖100多个国家。
这不是一个对软件毫无准备的公司。
黑莓有开发工具,有应用商店,也有庞大的用户基础。2013年BlackBerry 10发布时,公司还宣称新平台拥有大量合作伙伴;独立报道普遍记录其首发应用约7万款。
问题在于,注册开发者数量、应用数量和平台吸引力并不是同一个指标。
一个开发者可以同时注册多个平台,也可以只移植一次应用。商店里“有”某款软件,不代表它会同步获得最新功能,更不代表开发者会首先解决这个版本的问题。
平台真正争夺的是优先级:
当团队只有十个人、预算只够先做一个版本时,它先支持谁?当一个新功能需要调用支付、地图、摄像头或通知能力时,哪个平台更容易完成?当软件上线后,哪里更快获得用户、收入与反馈?
黑莓披露的35万名注册开发者,证明它不是没有生态意识;苹果两个月1亿次下载、Android降低发布门槛的数据,则显示竞争对手已经建立了更直接的消费者分发和收益反馈。
这是三组不能简单横向相除的数据,却可以共同说明一件事:生态的质量不能只用“有多少人注册”衡量,还要看开发者从投入到回报的整个闭环。
四、旧优势越成功,迁移反而越困难
黑莓面对的并不是“换一块触摸屏”这么简单。
它必须一边保护仍在增长的设备与服务收入,一边重建操作系统、开发工具、应用商店和消费者体验;既不能立即抛弃依赖旧系统的企业客户,也不能让新平台长期缺少主流应用。
这是一场同时发生在三条战线上的迁移。
第一条是产品。全触屏交互、浏览器、多媒体和消费应用要求新的体验。
第二条是技术。旧BlackBerry OS、基于QNX的PlayBook路线以及后来的BlackBerry 10,需要解决兼容、工具和应用迁移问题。
第三条是商业模式。原有服务费依赖运营商账户和黑莓网络,而新的平台价值越来越多地由第三方应用、支付与用户数据创造。
旧体系仍赚钱时,彻底转换的代价最高。
如果过早迁移,公司可能伤害现有设备、服务费和企业关系;如果迁移太慢,开发者会先把资源投向增长更快、回报更清晰的平台。
2011年的纪录因此不只是黑莓仍然强大的证据,也是转型难度的证据。公司越能从旧模式中获得收入,就越难在财务报表仍然漂亮时,承认竞争规则已经改变。
到2013年1月BlackBerry 10和Z10、Q10正式发布时,新系统并非毫无能力,首发应用数量也不算少。但App Store和Android Market已经运行四年多。开发者工具、支付习惯、用户账户和应用品牌已经在两个领先平台上反复强化。
平台竞争中,迟到的损失不是少卖一代手机,而是错过数年的累积循环。
五、失败不只因为生态,但生态解释了时间差
当然,把黑莓的衰落全部归结为软件分发,也会制造另一个过度简化的故事。
黑莓还面对浏览器和触屏体验落后、产品路线反复、组织决策迟缓、硬件竞争加剧等问题。企业安全优势也不是一夜消失,许多政府和企业客户长期保留黑莓设备。iPhone刚发布时甚至没有第三方原生应用,App Store也是一年后才出现。
这些反例提醒我们:平台胜负不是在某场发布会上瞬间决定的。
但是,软件分发能够解释一个关键现象:为什么黑莓在iPhone问世后还能继续增长,却在后来迅速失去位置。
硬件销量具有惯性,企业合同需要时间更换,运营商渠道也不会立即消失。开发者优先级的转移则会先发生在看不见的地方。某个平台少得到一次首发、一次更新、一个创业团队,短期不会出现在销量表上;这些选择积累几年后,用户买到的就不再是功能相近的手机。
他们买到的是两个增长速度不同的世界。
黑莓后来推出采用Android系统的Priv,等于承认仅靠自己的平台已经很难补回应用缺口。公司最终把重心转向安全软件、设备管理和企业服务,那些能力其实一直是它最深的积累。
所以,黑莓不是简单地被一块玻璃屏幕击败。
它输掉的是一套新的分工方式:硬件公司不再独自决定手机能做什么,成千上万的开发者开始决定下一项体验出现在哪里。
对任何平台型公司来说,最危险的时刻未必是用户已经离开,而是用户还在增长,开发者却已把未来交给了别人。
本文根据公开资料整理,用于商业案例与财经知识交流,不构成任何投资建议。
用故事看懂公司,用商业理解时代。