ARTICLE · 979141
主体文档与本地文档的巅峰对决(第三十二季)
一、两头文档,双面人生
寰宇税途,商海纵横, transfer定价之章,藏世人真伪之相。
世有同期两头,一只主体宏文,一头本地私卷,形貌同源,心性迥异,恰似世人表里、性情迥异。
1、主体文档,道貌岸然
观夫主体文档,俨然商海君子,道貌雍容,衣冠堂堂。铺千行合规之辞,撰万方公允之章,叙集团大纲,字字冠冕,句句堂皇,满口合规仁义,通篇税道纲常。
2、本地文档,烟火功利
若夫本地文档,则露俗世本真,褪去华裳,尽显凡夫劣性。弃高远之虚言,逐寸利之私藏,锱铢必较分毫利润,心心念念账面盈亏。无格局之胸襟,有市井之贪攘,尽露人心本荒。
3、世间众生,一体两面
嗟乎!双册一体,虚实共生,有如世人皮囊。
主体道貌岸然、人模狗样,本地贪财好色、薄情寡义。
世间众生,大抵如是:人前冠冕堂皇,满口风骨道义;人后私心作祟,尽逐碎银俗常。
因为,世界本身就是矛盾共生体,物理世界自带正反两面。
如,平行宇宙,有正物质,有反物质。微观世界,有正粒子,亦存负粒子。
职场生涯有溜须拍马、阿谀奉承的朋友,也有喜欢偷奸耍滑、讽刺领导的无耻小胖。
......(终被开除)。
世间绝大多数复杂系统(人性、社会、商业、命运、制度),本身就内置矛盾。
事物本身就同时具备两种可能,并不是大脑想多了,而是现实本身就自带正反。
低维大脑会只抓取其中一面,而高维认知,能同时看见两面。
本地文档洋洋洒洒上百页,核心只是为了证明一件事:关联交易是否公允?
为了证明这个结论,我们不仅要考察公司情况,还要结合行业潜规则。
如,实际控制人二奶开的供应商→更名火星无关联有限公司。
背锅奇侠核查:
工商登记,法人代表:年轻貌美。
询证函地址:金屋藏娇专享办公室。
审计结论:确实貌美如花,属于你情我愿的交易公允。
2、伟大波特
再如,披露组织结构和管理架构,是为了在部门层面了解公司的功能和风险,与集团的价值链分析相佐证。
伟大的波特认为,企业每项生产经营活动都是其创造价值的经济活动,故可称之为价值活动。企业所有的互不相同但又相互关联的生产经营活动,便构成了创造价值的一个动态过程,即价值链。
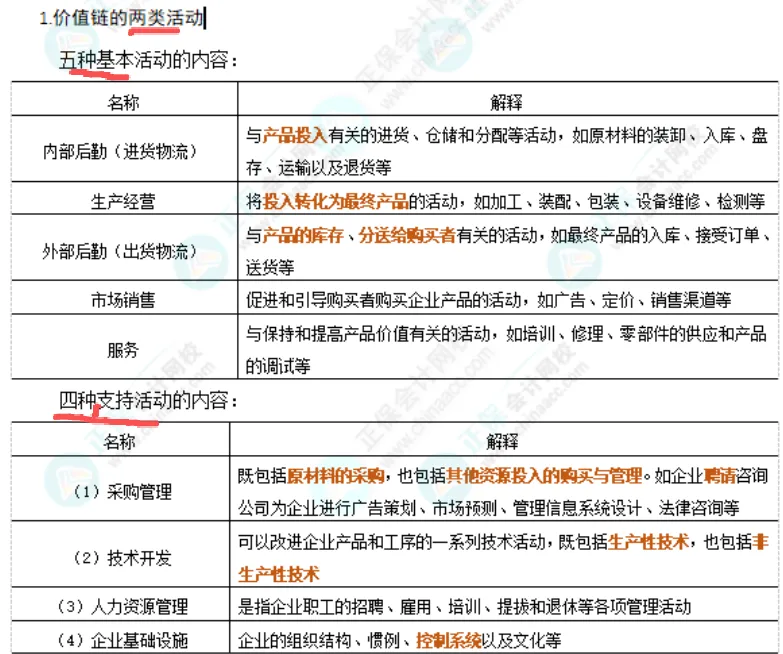
小胖提示1:基本活动又称主体活动,是指生产经营的实质性活动,这些活动与商品实体的加工流转直接有关,是企业的基本增值活动。
为了在一个特定产业进行竞争并判定企业竞争优势,有必要确定企业的价值链,即从价值链分析,将各种不同的价值活动在一个特定的企业中得到确认。价值链中的每一项活动都能进一步分解为一些相互分离的活动。在进行分解时需把握以下原则:
(1)具有不同的经济性;
(2)对产品差异化产生很大的潜在影响;
(3)在成本中所占比例很大或所占比例在上升。
同时在价值链分析又要明确以下3点:
(1)确认那些支持企业竞争优势的关键性活动(单个活动);
(2)明确价值链内各种活动之间的联系(企业内部联系);
(3)明确价值系统内各项价值活动之间的联系(企业外部联系)。
3、底层逻辑
承担的功能风险决定了定位(生产商、服务提供商、分销商、假装研发等),而定位则会影响定价政策。
同时,功能风险和功能定位与价值链分析内容相互印证,例如集团内主要负责生产业务的生产商应处在生产、采购等环节,集团内主要负责研发工作的研发公司应处在研发环节,不能出现从事业务与价值链环节错配情况。
小胖提示:功能及风险尤其体现在研发和销售上,因为有什么样的功能,就需要承担什么样的风险,同时需要什么样的资产(特别是重大无形资产如专利、商标)并发生相应的费用支出,也就应该有什么样的利润水平。
4、息息相关
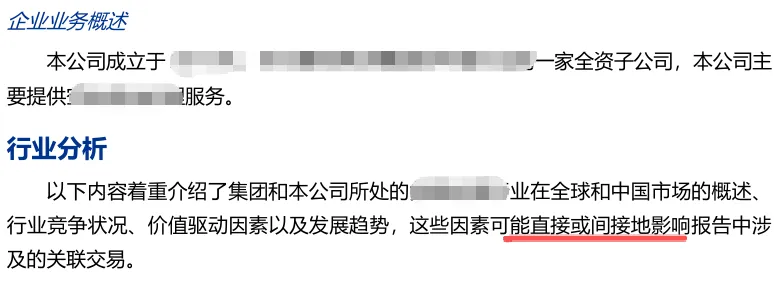
而业务描述和行业分析又与可比公司的选择息息相关。
5、遥相呼应
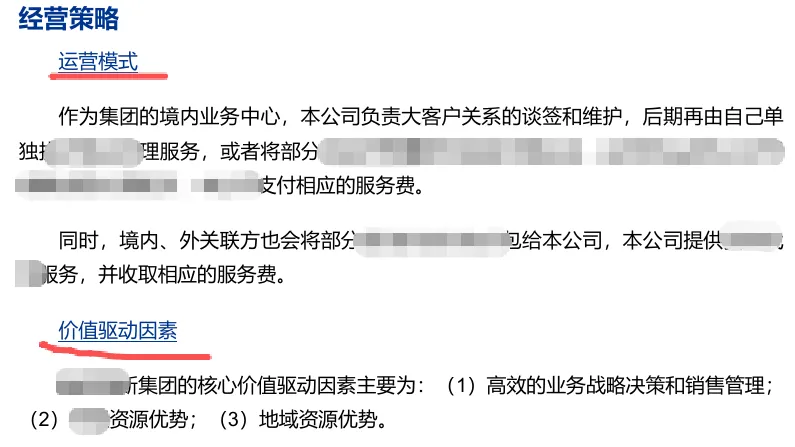
至若经营策略不仅影响验证方法、可比公司的选择,还可能与特殊服务遥相呼应。
三、比赛吹牛,容易扯淡
1、比赛吹牛
本地文档、主体文档、关联业务往来报告表(大企业还存在国别报告、资本弱化报告、全球利润水平监控系统信息等)。这些文档相互印证、彼此纠缠,大家可不能比赛吹牛(容易扯到🥚)。
小胖提示:吹牛本质不是撒谎,是给现实开美颜滤镜,属于口头版 P 图,没钱没地位没关系,嘴巴先实现财务自由、人生巅峰。
(1)现实太LowB,嘴巴来快充
上班受气、钱包干瘪、才华普通,社会给的掌声少得可怜。现实中活的太憋屈,靠嘴快速一键获取。
(2)怕被看不起,先拔高自己
吃饭喝酒,大家都在攀比见闻、人脉、收入。内心有个小恐慌:怕被当成弱者、小人物。 与其等别人来审视贬低我,不如先把自己抬上去。
(3)说多了自己半信半疑
一开始只是随口吹个牛撑场面,反复复述之后,大脑会篡改记忆,把脑补剧情当成亲身经历。嘴上的辉煌,慢慢变成精神自留地。
嘴上活在顶配人生,身体活在低配现实,精神和肉身两套系统并行运转,互不干扰。
(4)虚荣心的廉价快乐
搞真成就:要吃苦、要熬时间、要承担风险,流血流汗还未必成。
吹牛:0投入,全靠想象力。 真的成就千山万水,吹牛富贵只靠一张嘴。 同样是收获别人的敬佩,奋斗是 hard 模式,吹牛是作弊简易模式,人性本能就想抄近道。
(5)向外吹别人,向内吹自己
一类吹自己:我多厉害,我赚多少,我人脉多广。
自己不🐂时:就挂靠厉害的人,我朋友、我亲戚、我同学巨牛,间接抬高自己段位。内在逻辑:我认识牛人≈我也是牛人。
(6)人性朴素补偿机制
缺尊重就吹地位,缺钱就吹收入,缺阅历就吹见识。 内心越自卑,越需要外在的光环来填补窟窿。 真正手握实力的人,根本懒得费口水吹牛。 大佬忙着落地做事,吹牛选手忙着口头建功立业。
强者用结果说话,弱者用嘴巴造结果。
吹牛,是穷人的精神豪宅,普通人的精神吗啡。 现实买不起锦绣前程,嘴巴批发万丈荣光。
吹牛不可怕,可怕的是吹久了,分不清幻想和现实,活在自己编织的口头盛世里。
2、重点照顾
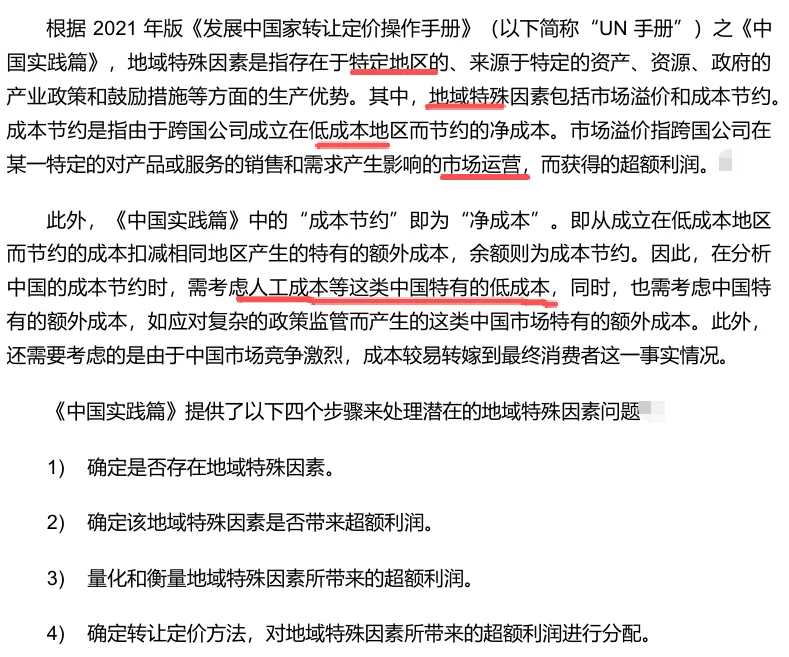
如主体文档中说明全球除总部外的各个实体,均为有限功能风险的制造商,但是本地公司不但申请了高新技术企业,还号称有无形资产,最后利润率还不高,甚至还向境外支付技术使用费,这种比赛吹牛、相互扯淡的情况,很容易引起税务叔叔的重点关照。
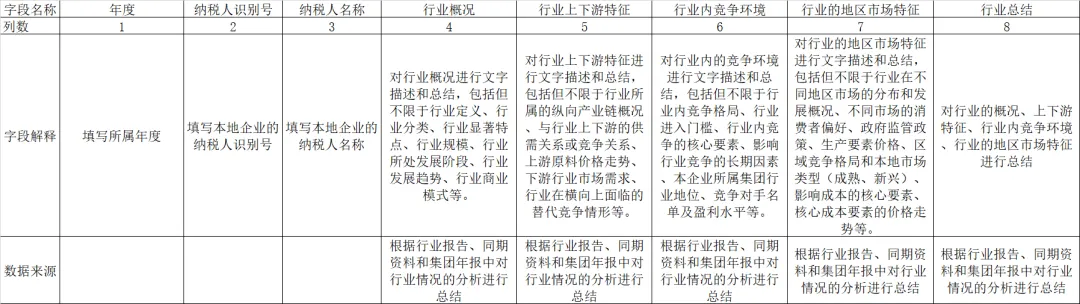
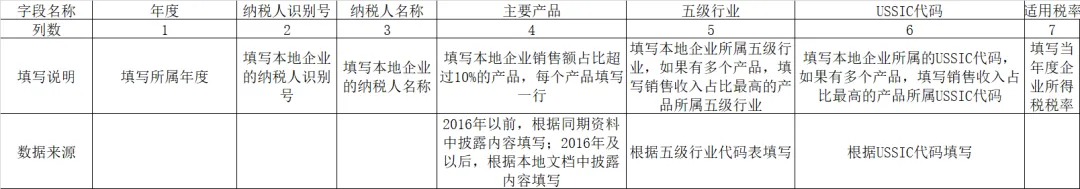
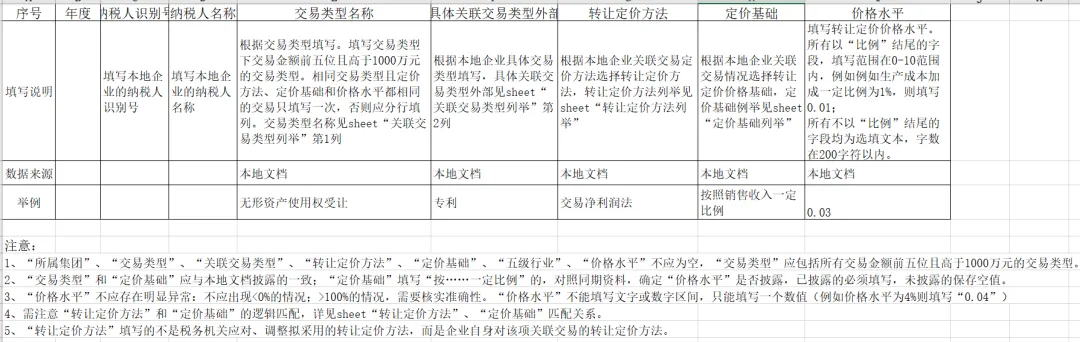
(1)产能扩张、准备大干一场。
(2)举厂迁徙、图谋另立山头。
(3)放飞自我,追求低级趣味。
(4)改变销售策略、攻城略地。
(5)期待屌丝逆袭、克成霸业。
(6)成天想日菲菲、不务正业。
(7)常年好高骛远、眼高手低。
君子的逻辑:遇事向内看。境遇不顺、事情失败,先反思自己的能力、选择、言行有没有问题,修正自我,不向外甩锅。
小胖的逻辑:遇事向外看。出问题都是别人的错、环境不好,很少审视自身,习惯指责他人。
向内反思,是成熟;一味指责他人,是弱者心态。
这句话不是说凡事都要一味自我 PUA,而是区分:改变自己可控的部分,不把希望和过错全部寄托在别人身上。
5、盖棺拍板
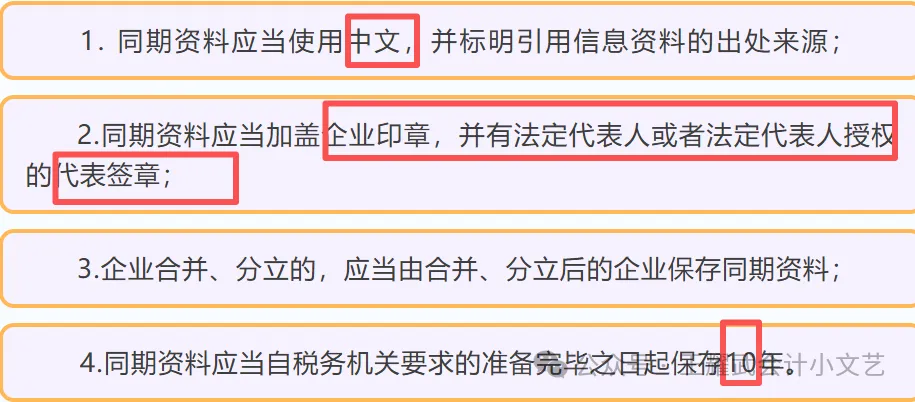
6、江湖救急
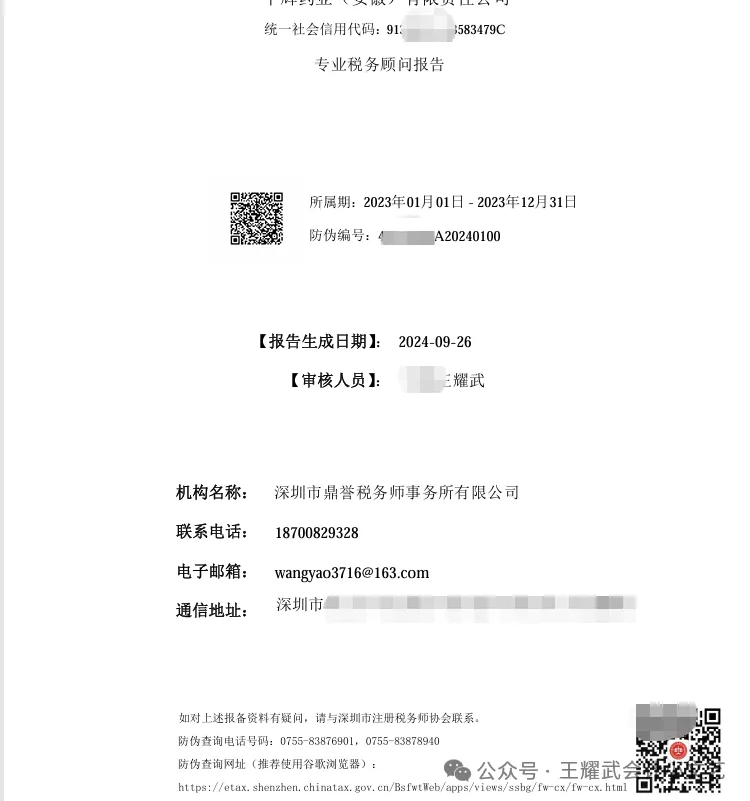
同期资料的编制主体是企业本身,由小会计负责搬砖,但是由于个别小会计有时候没有专业胜任能力。
因此,企业也可以聘请具会计师事务所、税务师事务所进行江湖救急、代为编制,但是编制责任和风险仍属于企业。
7、小胖赠文
(1)转让定价