ARTICLE · 979291
大摩:AI软件变现正在加速!
AI软件终于出现了最关键的东西:不是产品展示,而是收入。大摩最新一篇欧洲软件周报里,Salesforce和Workday同时交出了AI变现正在加速的证据。
一、Agentforce ARR破15亿美元,增速还在加速
Salesforce的AI智能体平台Agentforce,年度经常性收入(ARR)已经超过15亿美元。
同比增速也从上一季度的205%进一步升到超过240%,订单额同比更是翻倍并保持三位数增长。
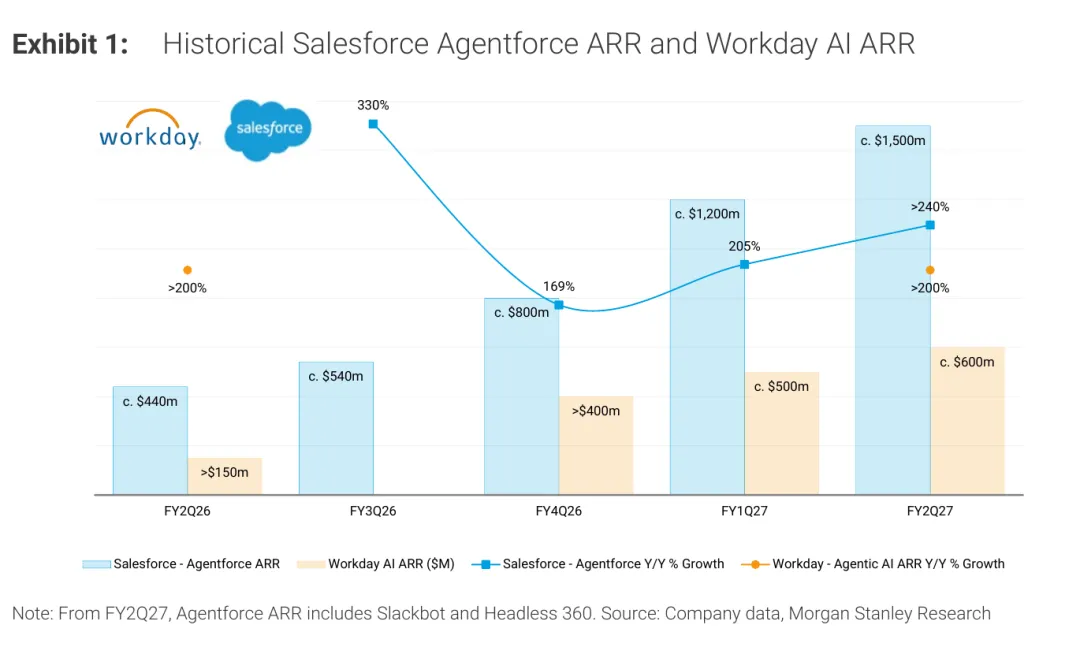
这不是单纯的市场情绪。Salesforce业绩当天股价上涨约22%,带动大摩覆盖的软件股整体上涨约4%。市场终于等到了能落在收入表里的AI证据。
AI变现第一次从故事,变成了财报里的经常性收入。
二、Workday的信号更重要:AI开始进入新合同
Workday的AI ARR达到6亿美元,同比增速超过200%。
更关键的是,AI已经贡献了二季度新签年度合同价值(ACV)的超过25%。
这意味着AI不只是附加功能,而是在新合同里直接占据预算。真正的拐点不是用户试用,而是客户愿意把预算写进合同。
从产品卖点到合同金额,AI开始跨过最难的一步。
两家公司放在一起看,Agentforce和Workday AI ARR都从较低基数持续爬升,且最新季度仍保持两位数甚至三位数增速。
大摩的判断是,领先指标继续改善、AI变现证据更清晰,再加上估值处于合理区间,可能继续支撑软件板块反弹。软件反弹的燃料,终于不只是降息预期。
三、AI正在从工具,变成各个行业的工作流
Google刚推出面向法律行业的Gemini Enterprise for Legal,内置律师专用技能、专业法律系统连接器和第三方智能体生态。
这类产品的重点不是通用聊天,而是把法律研究、文档和专业系统串成一个工作流。大摩认为,法律是AI工具的关键早期采用市场。垂直场景,是AI从能力走向现金流的桥。
另一个信号来自生命科学软件。Veeva二季度全面超预期,研发业务收入同比增长约20%。
Veeva与Dassault Systemes旗下Medidata的竞争仍在继续,但客户真正关心的落点很务实:生产力提升、合规和成本节约。企业买AI,最后买的不是模型,而是少走几步流程。
因此,软件AI的扩散不会只发生在科技公司,法律、生命科学和财务管理等垂直行业也会逐步出现自己的应用层赢家。
四、收入开始兑现之后,估值才是下一道门槛
这轮软件反弹已经有了收入端的支持,但行业观点并没有直接变成全面看多,大摩对欧洲软件与服务板块仍给出In-Line判断。In-Line不是看空,而是提醒估值还要过收入兑现这一关。
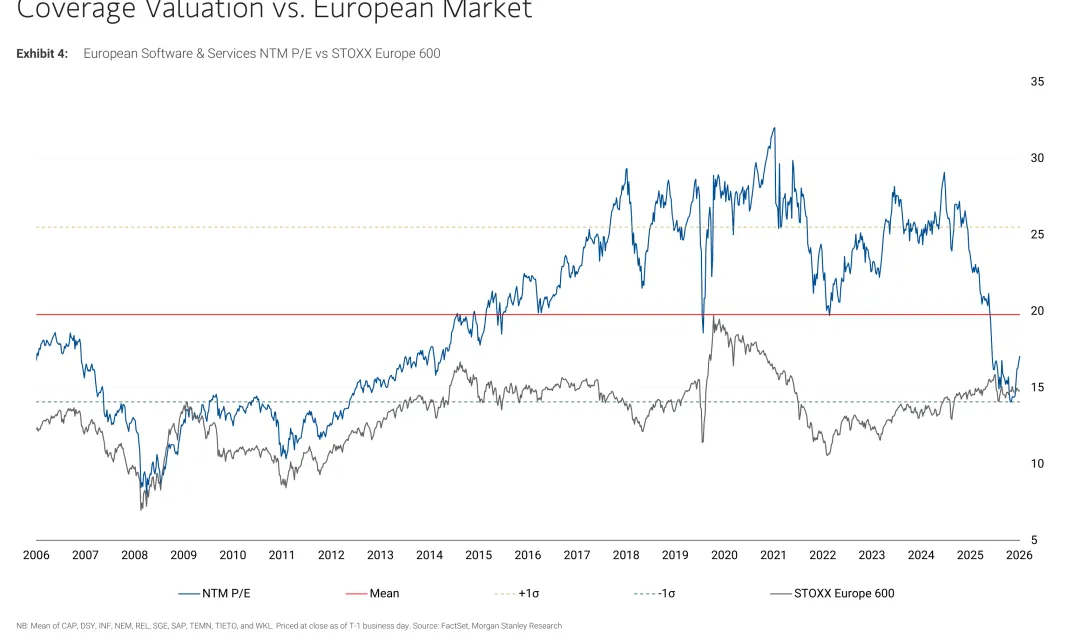
原因很简单:有AI收入还不够,市场还要看到领先指标继续改善,以及合理估值下的持续兑现。
大摩提到的风险也很具体:Amadeus的2026年指引仍依赖航空需求加速,Intuit的增长会继续抬高Sage的竞争门槛,Veeva则让Medidata的竞争更受关注。
所以这不是“软件全面反转”的确认书,而是变现链条终于开始闭环。AI给软件的估值溢价,得先经过收入这一关。
AI变现的下半场,不再比谁会讲故事,而是比谁能把合同签下来。