ARTICLE · 987105
AI没吃掉软件,先喂饱了网安:北美SaaS业绩验证的三条线索
发布时间:2026-09-15 09:27:00 最近访问:2026-09-15 09:29:25
AI没吃掉软件,先喂饱了网安:北美SaaS业绩验证的三条线索
|
▎北美软件 · 网络安全 · 数据工具 AI没吃掉软件,先喂饱了网安:北美SaaS业绩验证的三条线索从"模型吞噬软件"到业绩兑现,网安、数据工具与传统SaaS的估值修复路径覆盖范围:网络安全 · 数据工具 · 传统SaaS · 中外商业模式对比 2026年8月30日 · 全球科技研究系列 |
本期核心观点 2026年年初到4月,北美软件 ETF IGV 大幅下杀,Q1 估值被压到 PEG 约 1 倍、PE 约 15 倍的极端水平,"模型吞噬软件"的叙事发酵到极点。转折发生在 2026 年 Q1 财报季:并非所有软件公司都在降速,网安与数据工具反而提速。 以 CrowdStrike(CRWD.US) 2026年二季度财报为例:营收 14.7 亿美元、同比 +26%,ARR 58.4 亿美元、同比 +25%,Falcon Flex 订阅模式 ARR 同比 +101%——AI 没有替代网安,而是先把攻击面、身份数量与防护需求整体放大。 当下北美软件的定价逻辑已从"看叙事"切换为"看报表":业绩兑现性是第一要义,优先看大模型配套的铲子股(云、网安、数据工具、算力)与具备垂类壁垒的传统 SaaS。 |
#北美软件# #网络安全# #数据工具# #CrowdStrike# #Palantir# #Snowflake# #Datadog# #Salesforce# #SaaS估值修复# #AIAgent安全# #IGV指数# |
▎CHAPTER 01 三年三段:北美软件股价的完整演绎历程 |
理解 2026 年这一轮反弹,先要把它放回完整的三年时间轴里看。北美软件板块的情绪并非一夜转向,而是经历了"无惧 → 担忧 → 极致悲观 → 业绩修复"三段演绎,每一段的股价表现、市场主线与关键事件都截然不同。 |
| | | |
|---|
| 随美股整体上行的普涨阶段,大模型担忧未对股价形成负面冲击 | 软件基本面强劲,市场普遍认为接入大模型将催生新业态 | 2023 年已发酵"大模型影响软件格局"的担忧;但模型能力尚未完善,Agent 相关变化要到 2024 年 9 月才出现,未形成实际冲击 |
| 临近 2024 年底出现回撤;2025 年 4-10 月指数波澜不惊但个股剧烈分化 | "模型吞噬软件"担忧升温,板块逻辑转向纯业绩导向,不认可趋势博弈 | 2024 年 9 月 Agent 出现;谷歌 Gemini 系列模型持续进阶,模型边界不断拓展;多邻国(DUOL.US)率先回落,AppLovin(APP.US)、Pinterest(PINS.US)因业绩强劲大幅跑赢;云与数据工具开始展现韧性;2023 年领涨的软件股王为 Oracle(ORCL.US) |
| 年初至 4 月 IGV 大幅下杀,Q1 估值见底后随财报季反弹,数据工具与网安领涨 | 估值压缩源于叙事,反弹源于财报;极端悲观预期逐步修复 | 2026 年 Q1 PEG 降至 1、大量标的 PE 下杀至 15 倍;Q1 财报显示部分公司仍在提速;五六月起国产模型加速,OpenAI、Hugging Face 转向与垂类厂商及数据方合作,"模型吞噬软件"叙事触底回升 |
三段时间轴里最值得留意的是第二段的"分化"特征:指数没有大跌,但个股之间的差距被迅速拉开。业绩能不能兑现,从 2025 年下半年起就成了唯一的定价标尺。这为 2026 年 Q1 的估值见底与随后的分化式反弹埋下了伏笔。 |
▎CHAPTER 02 2026年Q1估值见底:从PS估值转向按增速定价 |
2026 年年初到 4 月,IGV 指数出现大幅下挫,北美软件板块经历了一轮教科书式的估值压缩。压缩到极致时,市场出现了一个非常罕见的现象:原本普遍采用 PS(市销率)估值的软件股,被整体切换到按增速定价的框架上,PEG 降至 1 附近,大量标的的 PE 被下杀到 15 倍,悲观情绪发酵到极点。 下杀与反弹的动因,其实是一枚硬币的两面: • 下杀动因——"模型吞噬软件"带来的估值压缩,市场先按最坏假设给全行业打折。 • 反弹动因——Q1 财报证明并非所有软件公司都在降速,部分公司业绩仍在提速,极端悲观预期开始修复。 • 反弹节奏——与财报季高度绑定,业绩超预期的公司在财报窗口内完成估值修复。 |
估值见底的三组刻度 指数层面:年初至 4 月,IGV 大幅下降,板块整体回撤。 估值方法:从 PS 估值切换到按增速定价,PEG 降至约 1 倍。 绝对水平:大量标的 PE 下杀到 15 倍,悲观预期被充分定价。 |
|
到 2026 年五六月份,另一个变量开始改变叙事:国产模型成长速度加快,北美与国内市场的模型厂商竞争差距趋于收窄;除 coding 场景外,模型厂商开始布局更多垂类场景。OpenAI、Hugging Face 均选择与垂类厂商、垂类数据提供方合作——当模型厂商从"自己做软件"转向"和软件厂商一起做","模型吞噬软件"的行业叙事也就触底回升了。 |
▎CHAPTER 03 网安:从"被AI替代"到"被AI放大"的需求反转 |
网安是本轮反弹中最典型的"错杀修复"样本。此前市场的核心担忧是:AI 可以直接实现攻击与防护功能,从而替代传统网安软件。但实际运行下来的结果恰恰相反——AI 首先大幅扩大了网安的需求盘子。 • AI 能发现大量 bug,但 bug 的解决与高频匹配仍需人工与传统网安工具共同参与,需求不减反增。 • 网安保护对象从"人"扩展到 AI Agent,Agent 数量呈爆炸式增长,直接带动身份验证、攻防、流量监控、流量安全检查等需求猛增。 • AI 时代的攻防速度、身份验证数量均大幅提升,倒逼网安平台与产品完成适配升级,形成产品迭代的正循环。 换言之,需求不是被替代,而是被"放大"。企业部署 AI Agent 之后,身份数量、访问权限、攻击面同步扩大,客户需求随之从传统终端防护扩展到 AI Agent 身份安全、云工作负载安全、数据与模型调用链安全。 |
▲ AI Agent 规模化部署后,网安需求从终端防护向身份与调用链安全外扩(来源:公开资料整理) |
业绩是最好的验证。2026 年 Q1,北美核心网安公司财报均明确上调业绩预期,AI 成为需求与产品升级的核心驱动力,市场认知从"网安是 AI 受损赛道"整体切换为"网安是 AI 受益赛道"。2026 年二季度,这一趋势进一步延续。 |
CrowdStrike(CRWD.US)FY2027 Q2(截至 2026年7月31日) 营收 14.7 亿美元,同比 +26%,超市场预期的 14.4 亿美元 订阅收入 14.0 亿美元,同比 +27% ARR 58.4 亿美元,同比 +25%;单季净新增 ARR 3.328 亿美元,同比 +51% Falcon Flex 订阅模式 ARR 22.9 亿美元,同比 +101%;Flex 客户超 2900 家 模块采用率:51% 客户使用 6 个以上模块,35% 使用 7 个以上,26% 使用 8 个以上 全年营收指引上调至 59.91-60.11 亿美元 |
|
这组数字里藏着两个关键信息。一是 Falcon Flex 的 ARR 同比翻倍——灵活订阅模式让客户可以按需追加模块,把"先用起来、再逐步扩展"的采购路径走通,这正是 AI 时代安全需求碎片化、快速变化所需要的形态。二是模块采用率持续上台阶,超过四分之一客户已使用 8 个以上模块,说明平台化整合仍在深化,客户黏性并未因 AI 而松动。 除 CrowdStrike 外,网安厂商 Fortinet(FTNT.US)的营收、毛利率、净利率同样出现明显的正向变化。往后看,模型厂商与云厂商都在积极拓展企业客户、挖掘垂类场景,北美网安需求有望逐季度超预期,这也使其成为后续验证"业绩兑现性"时最值得优先跟踪的方向之一。 |
▎CHAPTER 04 数据工具:AI落地垂类场景的最后一公里 |
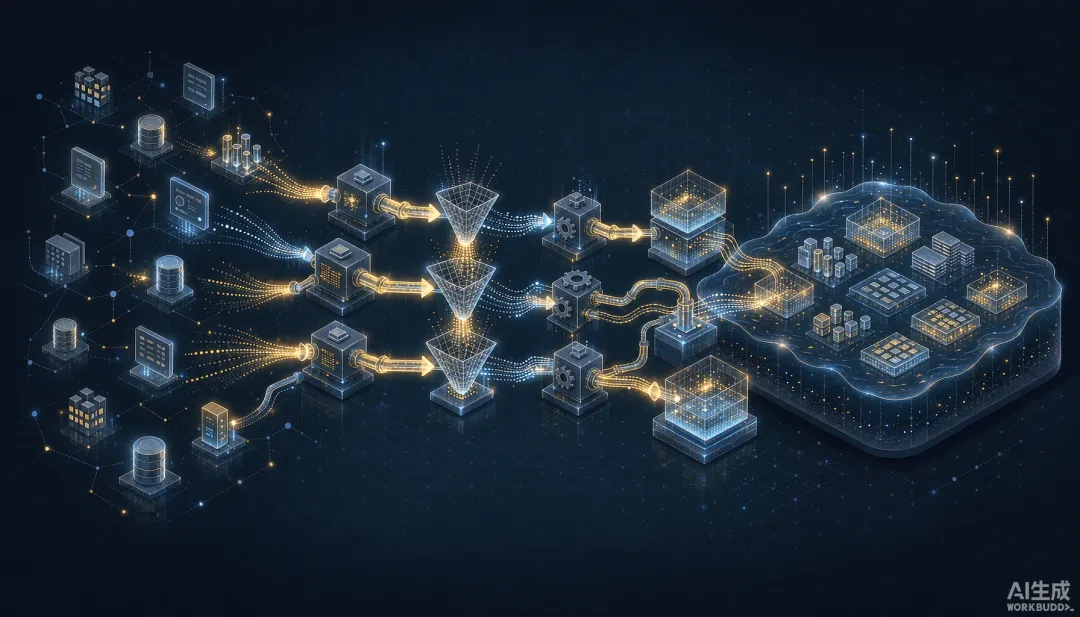
如果说网安是"被 AI 放大的需求",数据工具则是"被 AI 打通的瓶颈"。大模型落地垂类场景时,真正的瓶颈往往不在模型能力,而在于垂类认知大量掌握在人工侧,尚未转化为计算机可识别、可调用的内容。 数据工具解决的正是这"最后一公里":通过 RAG、知识图谱等技术,把非结构化数据提取为规范化格式,并构建起数据之间的关联关系,从而满足大模型的调用需求。这是 AI 在 B 端渗透过程中绕不开的基础设施,也是最典型的一环"卖铲"生意。 |
数据工具全链路:从摄取到监控 数据摄取 —— 以 Confluent(CFLT.US)为代表,负责把分散的数据源实时接入。 数据存储 —— 以 Snowflake(SNOW.US)为代表,承担 Agent 的数据底层。 数据治理 —— 负责把非结构化数据规范化和建立关联关系。 应用监控 —— 以 Datadog(DDOG.US)为代表,提供可观测性与安全监控。 |
|
大模型训练与推理对私域数据、企业端数据的需求持续提升,直接带动全链路数据工具的需求增长。落到公司层面,几家头部厂商的产业定位都在向上抬升: • Palantir(PLTR.US)2026 年 Q1、Q2 表现均亮眼,核心价值在于帮助企业跨越"数据墙",构建适配 Agent 的整体数据基础设施。 • Snowflake 作为 Agent 数据底层,业务与数据量强挂钩,产业定位正从传统数据仓库分析工具,转向"企业 AI Agent 执行任务的底层控制面板",帮助模型理解企业数据与业务上下文。 • Datadog 作为可观测性安全平台,与 Snowflake、Palantir 均已明确上调业绩预期;这类 Agent 基础设施将随 Agent 渗透持续实现业绩上修。 |
▲ 数据工具是模型能力走向垂类场景的必经通道(来源:公开资料整理) |
▎CHAPTER 05 传统SaaS:Salesforce的CRPO拐点与AI转型 |
传统头部 SaaS 的修复逻辑可以概括为一句话:只要壁垒足够深、AI 转足够快,模型厂商就绕不过去。这类厂商拥有模型厂商无法直接跨越的客户闭环数据、客户关系与客户信赖,可以通过产品革命实现订单与营收增速回升,进而迎来估值修复。 典型样本是 Salesforce(CRM.US)。该公司估值一度下杀到极低水平,2026 年二季度财报超预期,增长动因主要有两条线: |
Salesforce(CRM.US):CRPO 重回增长 订单端:领先指标 CRPO 重回增长周期,核心产品 Agentforce、Data 360、Slack 的价值正从签约端传导到收入端,公司预计 2026 年下半年收入将大幅加速。 产品端:接受自身工具被大模型调用,将能力开放给外部模型,推动传统 CRM 界面升级为"企业 AI 上下文与执行层",基于存量客户基础形成正向增长飞轮。 |
|
风险提示:分化会加剧 若传统 SaaS 龙头不主动求变,模型厂商可与赛道内其他参与者合作抢夺市场,北美软件行业的营收基本面分化将逐步加剧。 反面案例是 IBM(IBM.US):受硬件挤压、企业预算向 AI 倾斜影响,其增速从接近 10% 的水平接近腰斩。 |
|
▎CHAPTER 06 中外差异:按用量付费的SaaS vs 项目制的国内模式 |
同样是 AI 拉动需求,北美网安与数据工具赛道的边际增速明显快于国内,核心差异不在技术,而在商业模式。 • 海外:相关板块以 SaaS 模式为主,AI 时代进一步升级为按用量付费,新增需求可以即时体现在收入上,收入与利润的兑现速度更快。 • 国内:网安与数据领域多为项目制模式,收入确认与利润释放相对滞后,需求端的变化需要更长时间才能传导到报表。 |
国内兑现节奏:订单已修复,报表待跟上 当前跟踪数据显示,国内相关公司的订单已明显修复;受项目制确认节奏影响,收入端与利润端的兑现预计从 2026 年 Q4 开始逐步体现。这也意味着国内外两条线的验证时点存在约一到两个季度的错位。 |
|
▎CHAPTER 07 投资判断:业绩兑现性是第一要义 |
把三条线索合在一起,结论并不复杂:北美软件已经走完了"叙事定价"阶段,重新回到"业绩定价"。核心原则是业绩兑现性为第一要义——优先选择与大模型配套、自身壁垒深厚、可形成数据流程闭环的公司,才有可能实现 EPS 与估值的双修复。 |
| | | |
|---|
| AI 放大攻击面与身份数量,需求从终端防护扩展到 Agent 身份安全、云工作负载与调用链安全 | CrowdStrike(CRWD.US)、Fortinet(FTNT.US) | 净新增 ARR、模块采用率、灵活订阅占比、利润率指引 |
| 解决垂类认知"最后一公里",是 AI 在 B 端渗透的必备基础设施 | Palantir(PLTR.US)、Snowflake(SNOW.US)、Datadog(DDOG.US)、Confluent(CFLT.US) | 数据量挂钩收入、业绩指引上修幅度、Agent 相关产品占比 |
| 大模型的直接配套"铲子股",需求与模型训练、推理量同步扩张 | | |
| 拥有模型厂商跨不过去的客户闭环数据,AI 转型可带来增速回升与估值修复 | | CRPO 增速、AI 产品签约转化、下半年收入加速幅度 |
| 模型厂商无法跨越其壁垒,最终选择合作,使其成为模型落地的必备通道 | | 与模型厂商的合作落地、垂类场景渗透率、数据壁垒变现进度 |
重点关注方向 方向一 · 大模型配套铲子股:云、网安、数据工具、算力。需求直接由大模型渗透驱动,业绩可在财报中快速验证,是本轮"业绩定价"框架下确定性最高的环节。 方向二 · 具备垂类壁垒的赛道:模型厂商无法跨越其壁垒,最终将与这类厂商合作,使其成为模型落地的必备通道,具备长期议价权。 统一的筛选标准仍是三条:与大模型配套、自身壁垒深厚、可形成数据流程闭环。三者同时成立,才有望实现 EPS 与估值的双修复。 |
|
后续跟踪的四条主线也随之清晰:持续跟踪北美网安赛道季度业绩,验证需求逐季度超预期的判断;跟踪国内网安与数据工具公司的订单落地情况,关注 2026 年 Q4 收入与利润端的兑现进度;梳理传统 SaaS 厂商的 AI 转型进展;以及跟踪大模型在垂类场景的渗透进度,同步验证全链路数据工具的需求增长。 |
#北美软件# #网络安全# #数据工具# #CrowdStrike# #Palantir# #Snowflake# #Datadog# #Salesforce# #SaaS估值修复# #AIAgent安全# #IGV指数# |
逻辑演进 本次进展:首次用北美最新财报数据(CrowdStrike 2026 年二季度:营收 14.7 亿美元同比 +26%,Falcon Flex ARR 22.9 亿美元同比 +101%)验证「AI 放大网安需求」,把叙事反转落到可量化的收入与 ARR 上。 观点变化:从「模型吞噬软件是伪命题」(8月4日的定性判断)→「分赛道看:网安与数据工具是净受益方,传统 SaaS 取决于转型速度」。判断标准从叙事真伪转向业绩兑现性。 |
|
免责声明 本文基于公开研究和调研信息整理,不构成投资建议。市场有风险,投资需谨慎。 |
|
💡 在本号对话框发送 网安、数据工具、北美软件,获取更多历史深度研报 每周深度拆解前沿赛道 每周深度拆解 AI 算力、半导体、商业航天、新材料等前沿赛道 关注我们,第一时间获取下一期深度分析 |